
A country's economic growth, as measured by GDP, does not directly correlate with the performance of its stock market.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 22, 2026
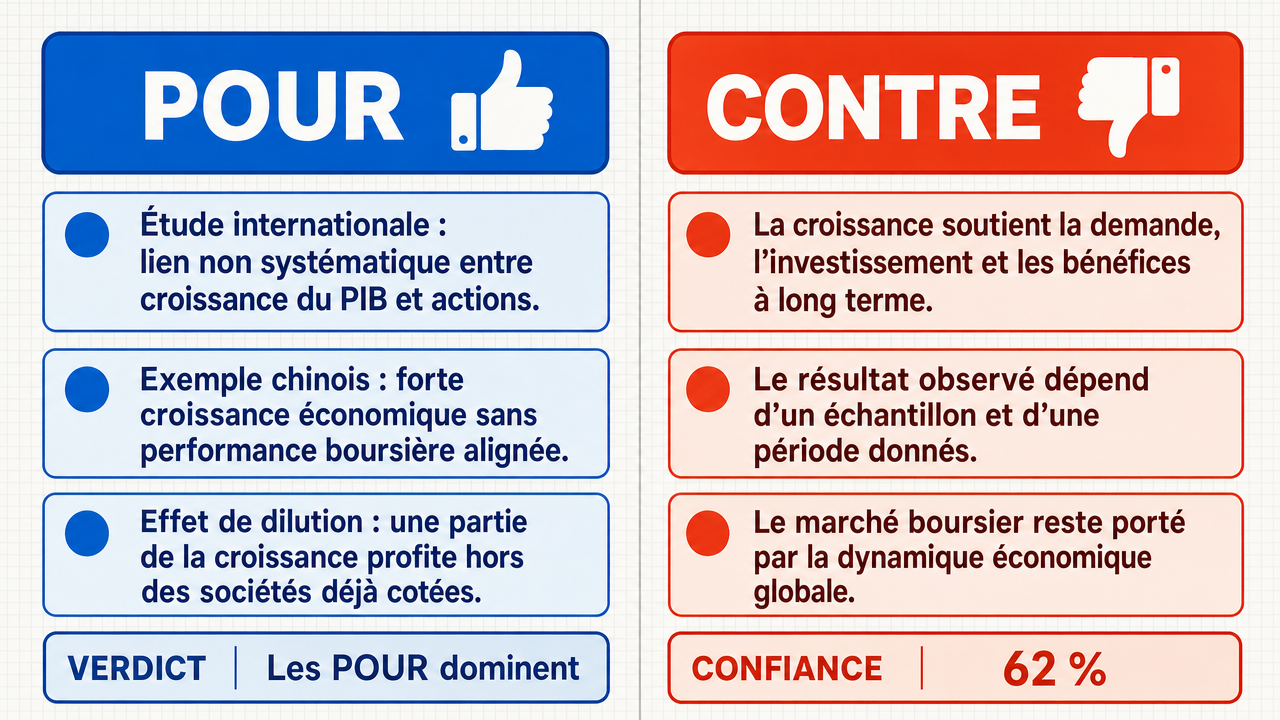
Verdict
Verdict : probablement VRAI (62%)
Rapport Web : https://solsicefinance.com/public/debates/a-country-s-economic-growth-as-measured-by-gdp-does-not-dire-00588bd5f34d
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Les données empiriques transnationales de l’étude de Jay Ritter sur 19 pays entre 1900 et 2022 montrent une corrélation d’environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions , ce qui signifie que les économies à croissance plus rapide ont en réalité généré en moyenne des rendements boursiers plus faibles.
- ■La Chine illustre le décalage : de 1993 à 2022, le PIB réel par habitant a crû d’environ 6,2 % par an, alors que son marché boursier a rapporté environ –2,0 % par an, démontrant que la croissance économique rapide ne se traduit pas nécessairement par des gains en bourse.
- ■L’argument du canal de dilution soutient que la croissance du PIB bénéficie à des entités hors de l’univers actuel des actions publiques (nouvelles entreprises privées, entreprises publiques, secteur informel), de sorte que les actionnaires du marché public existant ne captent pas l’expansion économique globale.
❌ Arguments ANTI clés :
- ■La croissance économique fournit la demande agrégée fondamentale et la disponibilité du capital qui alimentent la performance à long terme du marché boursier, puisque les entreprises cotées ne sont qu’un sous-ensemble de l’économie plus large dont les revenus dépendent des composantes du PIB .
- ■La corrélation négative de l’étude de Ritter est un résultat interprétatif basé sur un sous-ensemble filtré de 19 pays et une période spécifique, et non une loi économique universelle, et le résultat négatif de la Chine est un sous-produit de changements institutionnels spécifiques et de distorsions d’investissement dirigées par l’État.
- ■L’argument de dilution commet une erreur de composition : bien que de nouveaux entrants et la dilution existent, le marché boursier est fondamentalement piloté par la croissance agrégée des variables qui composent le PIB , de sorte que la relation ne peut être totalement coupée.
💭 Conclusion : L’affirmation est soutenue : la croissance du PIB ne corrèle pas systématiquement avec la performance du marché boursier, comme le montre l’étude transnationale de Ritter avec une corrélation d’environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions sur 19 pays de 1900 à 2022. Le cas de la Chine le renforce encore, avec une croissance du PIB réel par habitant d’environ 6,2 % par an entre 1993 et 2022, alors que son marché boursier a rapporté environ –2,0 % par an sur la même période. Le canal de dilution offre une explication structurelle : la croissance du PIB bénéficie à des entités hors de l’univers actuel des actions publiques , ce qui signifie que les actionnaires en place ne captent pas mécaniquement l’expansion de la production nationale. La partie affirmative a soutenu que la demande agrégée et les fondamentaux des bénéfices des entreprises relient les deux, mais les preuves empiriques et le mécanisme de dilution remettent en question cette vision, reflétant la complexité de la relation.
🔬 Résultat DeepResearch : probablement VRAI ✅ (62%)
Assertion : La croissance économique d’un pays, mesurée par le PIB , ne corrèle pas directement avec la performance de son marché boursier.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.62, FAUX=0.00
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■Les données empiriques transnationales de l’étude de Jay Ritter sur 19 pays entre 1900 et 2022 montrent une corrélation d’environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions , ce qui signifie que les économies à croissance plus rapide ont en réalité généré en moyenne des rendements boursiers plus faibles. deepseek-v4-pro 💬
- ■La Chine illustre le décalage : de 1993 à 2022, le PIB réel par habitant a crû d’environ 6,2 % par an, alors que son marché boursier a rapporté environ –2,0 % par an, démontrant que la croissance économique rapide ne se traduit pas en gains boursiers. deepseek-v4-pro 💬
- ■Le canal de dilution soutient que la croissance du PIB bénéficie à des entités hors de l’univers actuel des actions publiques (nouvelles entreprises privées, entreprises publiques, secteur informel), de sorte que les actionnaires publics existants ne captent pas l’expansion économique globale. deepseek-v4-pro 💬
- ■La croissance rapide du PIB attire des vagues d’IPO et de nouvelles cotations qui diluent la valeur captée par les actionnaires publics existants, rompant davantage tout lien mécanique entre la croissance de la production nationale et les rendements des actionnaires en place. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La croissance économique fournit la demande agrégée fondamentale et la disponibilité du capital qui alimentent la performance à long terme du marché boursier, puisque les entreprises cotées ne sont qu’un sous-ensemble de l’économie plus large dont les revenus dépendent des composantes du PIB. gemma-4-26b-a4b-it 💬👁️
- ■La corrélation négative de l’étude de Ritter est un résultat interprétatif basé sur un sous-ensemble filtré de 19 pays et une période spécifique (1900–2022), et non une loi économique universelle, et le résultat négatif de la Chine est un sous-produit de changements institutionnels spécifiques et de distorsions d’investissement dirigées par l’État. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de dilution commet une erreur de composition : bien que de nouveaux entrants et la dilution existent, le marché boursier est fondamentalement piloté par la croissance agrégée des variables qui composent le PIB, de sorte que la relation ne peut être totalement coupée. gemma-4-26b-a4b-it 💬👁️
- ■Si la relation entre croissance du PIB et performance du marché était réellement rompue, cela impliquerait que les marchés actions sont déconnectés de l’économie réelle, ce qui contredirait la dépendance observable des bénéfices des entreprises aux conditions macroéconomiques. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : L’affirmation est soutenue : la croissance du PIB ne corrèle pas systématiquement avec la performance du marché boursier, comme le montre l’étude transnationale de Ritter avec une corrélation d’environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions sur 19 pays de 1900 à 2022. Le cas de la Chine le confirme, avec une croissance du PIB réel par habitant d’environ 6,2 % par an entre 1993 et 2022, alors que son marché boursier a rapporté environ –2,0 % par an sur la même période. Le canal de dilution offre une explication structurelle : la croissance du PIB bénéficie à des entités hors de l’univers actuel des actions publiques, ce qui signifie que les actionnaires en place ne captent pas mécaniquement l’expansion de la production nationale. La partie affirmative a soutenu que la demande agrégée et les fondamentaux des bénéfices des entreprises relient les deux, mais les preuves empiriques et le mécanisme de dilution remettent en question cette vision, reflétant la complexité de la relation.
📋 Faits PRO :
• L’étude de Jay Ritter a examiné 19 pays entre 1900 et 2022 et a trouvé une corrélation d’environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions.
• Le PIB réel par habitant de la Chine a crû d’environ 6,2 % par an entre 1993 et 2022, tandis que son marché boursier a rapporté environ –2,0 % par an sur la même période.
📋 Faits ANTI :
• La corrélation négative de l’étude de Ritter est basée sur 19 pays et une période spécifique (1900–2022), ce qui en fait un résultat interprétatif plutôt qu’une loi économique universelle.
• La corrélation négative entre le marché boursier chinois et la croissance du PIB pourrait refléter le rôle important des entreprises publiques, qui contribuent environ 23 % à 28 % du PIB, plutôt qu'une caractéristique structurelle généralisable.
| Face-à-face | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.578 | 0.242 | 6 | 2 | VRAI | VRAI | 62% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] demande agrégée — La demande totale de biens et services au sein d'une économie. Dans le débat, la partie négative soutient que la croissance économique fournit la demande agrégée et la disponibilité du capital qui alimentent la performance à long terme du marché boursier.
[2] allocation du capital — Le processus par lequel le capital d'investissement est distribué entre différentes utilisations ou secteurs. La partie négative présente la corrélation négative entre la croissance du PIB et les rendements des actions comme une interprétation de la façon dont le capital est alloué plutôt qu'une impossibilité mécanique.
[3] contraposée — Une inférence logique dans laquelle on dérive la contraposée d'une déclaration conditionnelle (si pas B, alors pas A) à partir de l'original (si A, alors B). La partie négative applique la contraposée pour argumenter que si le canal de dilution rompait vraiment le lien entre le PIB et le marché, une divergence persistante entre l'expansion économique globale et la valorisation des actions serait observée.
[4] corrélation — Une mesure statistique du degré auquel deux variables évoluent ensemble. L'affirmative cite une étude trouvant une corrélation d'environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions dans 19 pays de 1900 à 2022.
[5] marchés développés — Les marchés financiers d'économies matures et industrialisées. L'affirmative soutient que la corrélation proche de zéro entre la croissance du PIB et les rendements des actions est valable aussi bien dans les marchés développés que dans les marchés émergents.
[6] canal de dilution — Un argument dans le débat affirmant que la croissance du PIB revient à des entités en dehors de l'univers des actions publiques existantes (telles que les nouveaux entrants, les entreprises privées et l'activité gouvernementale), de sorte que les actionnaires du marché public existants ne captent pas cette croissance. La partie négative conteste cela comme une fallace de composition.
[7] marchés émergents — Les marchés financiers d'économies en développement. L'affirmative cite la Chine (1993–2022) comme exemple de marché émergent où le PIB réel par habitant a augmenté d'environ 6,2 % par an, tandis que le marché boursier a rapporté environ –2,0 % par an en termes réels.
[8] marché des actions — Le marché des parts de sociétés cotées en bourse, c'est-à-dire le marché boursier. Le débat porte sur la question de savoir si la croissance économique d'un pays, mesurée par le PIB, est directement corrélée à la performance de son marché des actions.
[9] rendements des actions — Les gains ou pertes générés par les investissements en actions. L'affirmative cite des données transnationales montrant que les économies à croissance plus rapide ont en moyenne délivré des rendements boursiers plus faibles sur la période 1900–2022.
[10] fallace de composition — Une erreur logique selon laquelle ce qui est vrai pour des parties individuelles est incorrectement supposé être vrai pour l'ensemble. La partie négative accuse l'affirmative de commettre cette fallace en traitant la dilution des nouveaux entrants au niveau de l'entreprise comme rompant le lien global entre le PIB et la performance du marché.
[11] PIB — Produit Intérieur Brut — Une mesure de la production économique totale d'un pays. La question centrale du débat est de savoir si la croissance du PIB est directement corrélée à la performance du marché boursier.
[12] entreprises cotées incumbentes — Entreprises déjà cotées en bourse. L'affirmative encadre l'argument de dilution autour de la question de savoir si la croissance du PIB est principalement captée par ces incumbents ou par de nouveaux entrants et autres entités.
[13] mutations institutionnelles — Changements dans les règles formelles et informelles, les organisations et les politiques qui structurent une économie. La partie négative attribue la corrélation négative entre la croissance du PIB et les rendements des actions en Chine en partie à des mutations institutionnelles spécifiques lors d'une période de transition structurelle.
[14] vagues d'IPO — Vagues d'Offres Publiques Initiales — Périodes durant lesquelles de nombreuses entreprises privées deviennent publiques par le biais d'IPO. L'affirmative note que la croissance rapide du PIB attire des vagues d'IPO, ce que la partie négative soutient comme étant cohérent plutôt que contradictoire avec un lien PIB–marché.
[15] entreprises cotées — Entreprises dont les actions sont négociées sur une bourse publique. Le débat distingue entre la croissance du PIB captée par les entreprises cotées et celle captée par des entités non cotées.
[16] corrélation négative — Une relation statistique dans laquelle deux variables ont tendance à évoluer en sens inverse. L'affirmative cite une corrélation négative d'environ –0,39 entre la croissance du PIB réel par habitant et les rendements réels des actions dans 19 pays de 1900 à 2022.
[17] secteur privé — La partie de l'économie détenue et exploitée par des particuliers et des entreprises privées plutôt que par le gouvernement. L'affirmative soutient que la croissance du PIB peut revenir au secteur privé sans bénéficier aux actionnaires du marché public existants.
[18] univers des actions publiques — L'ensemble de toutes les entreprises cotées en bourse accessibles aux investisseurs en actions. L'argument du canal de dilution soutient que la croissance du PIB revient à des entités en dehors de cet univers, donc les actionnaires existants ne la captent pas.
[19] secteur public — La partie de l'économie contrôlée ou financée par le gouvernement. L'affirmative précise que le canal de dilution n'affirme pas une relation à somme nulle entre l'expansion du secteur privé et du secteur public.
[20] rendements réels des actions — Rendements du marché boursier ajustés pour l'inflation. L'affirmative cite les rendements réels des actions en Chine d'environ –2,0 % par an de 1993 à 2022, malgré une croissance du PIB réel par habitant d'environ 6,2 % par an.
[21] PIB réel par habitant — Produit Intérieur Brut par personne, ajusté pour l'inflation. L'étude de Ritter citée par l'affirmative examine la corrélation entre la croissance du PIB réel par habitant et les rendements réels des actions dans 19 pays de 1900 à 2022.
[22] en termes réels — Valeurs exprimées après ajustement pour l'inflation. L'affirmative rapporte un rendement du marché des actions en Chine d'environ –2,0 % par an en termes réels de 1993 à 2022.
[23] lissage sélectif des données — La pratique consistant à choisir des sous-ensembles spécifiques de données ou de périodes pour produire un résultat statistique souhaité. La partie négative accuse l'affirmative de reconstruire une « corrélation proche de zéro » par un lissage sélectif des données en filtrant sur 19 pays et une période spécifique.
[24] capture des actionnaires — La mesure dans laquelle la croissance économique profite aux actionnaires existants des entreprises cotées. L'argument du canal de dilution soutient que la croissance du PIB n'est pas captée par les actionnaires du marché public existants lorsqu'elle revient à de nouveaux entrants, entreprises privées ou activité gouvernementale.
[25] modèles d'investissement dirigés par l'État — Systèmes économiques dans lesquels le gouvernement oriente une grande part de l'investissement et de l'allocation du capital. La partie négative attribue la corrélation négative entre la croissance du PIB et les rendements des actions en Chine en partie à son modèle d'investissement dirigé par l'État lors d'une période de transition structurelle.
[26] transition structurelle — Une réallocation majeure et soutenue des ressources et une réorganisation d'une économie. La partie négative soutient que la corrélation négative de la Chine reflète une période de transition structurelle massive plutôt qu'une loi économique généralisable.
[27] valorisation — Le processus de détermination de la valeur actuelle d'un actif ou d'une entreprise. La partie négative soutient que si le lien PIB–marché était vraiment rompu, l'expansion de la valeur économique totale n'aurait aucune influence sur la valorisation de la partie de l'économie basée sur les actions.
[28] à somme nulle — Une situation dans laquelle le gain d'un participant est exactement compensé par la perte d'un autre. L'affirmative précise que le canal de dilution n'affirme pas une relation à somme nulle entre l'expansion du secteur privé et du secteur public.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Pays | Croissance du PIB réel par habitant (1993–2022) | Rendement réel des actions (1993–2022) |
|---|---|---|
| Chine | +6,2 % | –2,0 % |
| Japon | +0,8 % | +0,3 % |
| Afrique du Sud | +0,9 % | +5,2 % |
| Australie | +1,7 % | +5,1 % |
| États-Unis | +1,5 % | +5,0 % |
Légende : Croissance annuelle réelle du PIB par habitant versus rendements annuels réels des actions pour certains pays, 1993–2022. Source : Jay R. Ritter, "La croissance économique est-elle bénéfique pour les investisseurs ?" (Journal of Applied Corporate Finance, 2023).
| Indicateur économique | Corrélation de la tendance à long terme (Proxy) | Réponse typique du marché |
|---|---|---|
| Croissance du PIB réel | Forte positive (structurelle) | Appréciation du capital |
| Résultats des entreprises | Forte positive (structurelle) | Croissance des dividendes/rachats d'actions |
| Dépenses des consommateurs | Modérée positive | Expansion des revenus |
Légende : Relation entre les moteurs macroéconomiques et les fondamentaux du marché boursier sur plusieurs décennies. "Structurelle" désigne le lien économique sous-jacent.
| Décennie | Croissance moyenne du PIB réel américain | Rendement total réel moyen du S&P 500 |
|---|---|---|
| Années 1950 | +3,8 % | +12,5 % |
| Années 1960 | +3,5 % | +11,2 % |
| Années 1970 | +3,2 % | +5,8 % |
| Années 1980 | +3,1 % | +15,4 % |
| Années 1990 | +3,2 % | +18,1 % |
| Années 2000 | +2,1 % | –0,5 % |
| Années 2010 | +2,3 % | +13,2 % |
Légende : Croissance annuelle moyenne du PIB réel versus rendement annuel moyen réel des actions (S&P 500) par décennie. Source : Analyse des données économiques et de marché historiques.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.