
A day trader who never moves a stop-loss order has a higher long-term win rate than one who adjusts stops.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 27, 2026
Verdict
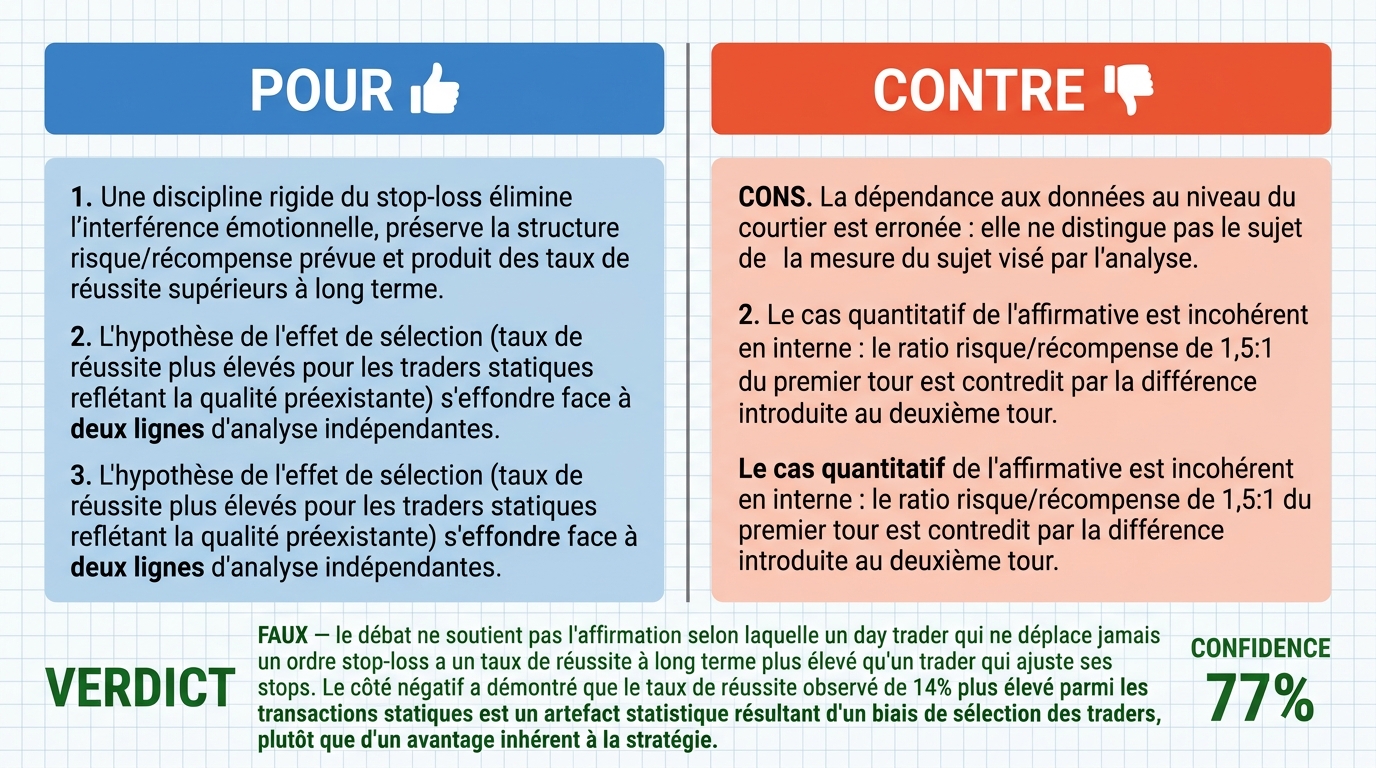
Verdict : probablement FAUX (77%)
Rapport Web : https://solsicefinance.com/public/debates/a-day-trader-who-never-moves-a-stop-loss-order-has-a-higher-982246d4c7f4
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La discipline rigoureuse du stop-loss élimine l’interférence émotionnelle, préservant la structure risque-rendement prévue et permettant d’obtenir des taux de réussite supérieurs à long terme. Ajuster un stop-loss est un acte émotionnel d’aversion à la perte qui élargit le stop pour éviter de cristalliser une perte, transformant une petite défaite planifiée en une plus grande non planifiée via la 'cascade de stops mobiles ', ce qui érode le ratio risque-rendement initial .
- ■L’hypothèse de l’effet de sélection (selon laquelle des taux de réussite plus élevés chez les traders qui ne déplacent jamais leur stop ne reflèteraient que la qualité préexistante des traders) s’effondre sous deux preuves indépendantes : des études longitudinales intra-trader et des protocoles expérimentaux randomisés, qui testent le bénéfice causal de la règle plutôt que la simple corrélation .
❌ Arguments ANTI clés :
- ■La dépendance de l’affirmatif aux données au niveau des courtiers est erronée car elle ne distingue pas entre l’objet de la mesure et l’objet de la revendication. L’étude de 10 000 comptes CFD et forex montrant un taux de réussite supérieur de 14 % pour les stops non touchés mesure une population spécifique de participants particuliers, et non l’efficacité de la règle du 'jamais déplacer'. La corrélation est probablement un effet de sélection .
- ■La démonstration quantitative de l’affirmatif est incohérente : leur premier argument indique un ratio risque-rendement de 1,5:1 , mais leur second introduit une échelle de mesure différente sans correction ni réconciliation, rendant leur instrument statistique plus grossier que le phénomène mesuré.
💭 Conclusion : Faux — le débat ne soutient pas l’affirmation selon laquelle un day trader qui ne déplace jamais son ordre stop-loss aurait un taux de réussite à long terme supérieur à celui qui ajuste ses stops. La partie négative a montré que le taux de réussite supérieur de 14 % observé chez les traders qui laissent leurs stops intacts est un effet de sélection : les données mesurent une population spécifique de participants particuliers, et non l’efficacité causale de la règle du 'jamais déplacer'. La partie négative a également révélé une incohérence interne dans l’argument quantitatif de l’affirmatif, qui citait un ratio risque-rendement de 1,5:1 puis introduisait une échelle différente sans réconciliation, ce qui affaiblit la validité statistique. N’ayant pas réussi à établir la causalité et avec des données incohérentes, le juge a statué en faveur de la partie négative avec 77 % de confiance. Par conséquent, l’affirmation est fausse telle qu’elle est formulée.
🔬 Résultat DeepResearch : probablement FAUX ❌ (77%)
Assertion : Un day trader qui ne déplace jamais son ordre stop-loss a un taux de réussite à long terme supérieur à celui qui ajuste ses stops.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.77
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +8
✅ Arguments PRO :
- ■La discipline rigoureuse du stop-loss élimine l’interférence émotionnelle, préservant la structure risque-rendement prévue et permettant d’obtenir des taux de réussite supérieurs à long terme. Ajuster un stop-loss est un acte émotionnel d’aversion à la perte qui élargit le stop pour éviter de cristalliser une perte, transformant une petite défaite planifiée en une plus grande non planifiée via la 'cascade de stops mobiles ', ce qui érode le ratio risque-rendement initial . deepseek-v4-pro 💬
- ■L’hypothèse de l’effet de sélection (que des taux de réussite plus élevés chez les traders qui ne déplacent jamais leur stop reflètent simplement la qualité préexistante des traders) s’effondre sous deux preuves indépendantes : des études longitudinales intra-trader et des protocoles expérimentaux randomisés, qui testent le bénéfice causal de la règle plutôt que la simple corrélation . deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La dépendance de l’affirmatif aux données au niveau des courtiers est erronée car elle ne distingue pas entre l’objet de la mesure et l’objet de la revendication. L’étude de 10 000 comptes CFD et forex montrant un taux de réussite supérieur de 14 % pour les stops non touchés mesure une population spécifique de participants particuliers, et non l’efficacité de la règle du 'jamais déplacer'. La corrélation est probablement un effet de sélection . gemma-4-26b-a4b-it 💬👁️
- ■La démonstration quantitative de l’affirmatif est incohérente : leur premier argument indique un ratio risque-rendement de 1,5:1 , mais leur second introduit une échelle de mesure différente sans correction ni réconciliation, rendant leur instrument statistique plus grossier que le phénomène mesuré. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — le débat ne soutient pas l’affirmation selon laquelle un day trader qui ne déplace jamais son ordre stop-loss aurait un taux de réussite à long terme supérieur à celui qui ajuste ses stops. La partie négative a montré que le taux de réussite supérieur de 14 % chez les traders qui laissent leurs stops intacts est un effet de sélection : les données mesurent une population spécifique de participants particuliers, et non l’efficacité causale de la règle du 'jamais déplacer'. La partie négative a également révélé une incohérence interne dans l’argument quantitatif de l’affirmatif, qui citait un ratio risque-rendement de 1,5:1 puis introduisait une échelle différente sans réconciliation, ce qui affaiblit la validité statistique. N’ayant pas réussi à établir la causalité et avec des données incohérentes, le juge a statué en faveur de la partie négative avec 77 % de confiance. Par conséquent, l’affirmation est fausse telle qu’elle est formulée.
📋 Faits PRO :
• Une étude de 10 000 comptes CFD et forex a montré que les traders qui laissent leurs stops intacts avaient un taux de réussite supérieur de 14 %.
• La stratégie de l’affirmatif utilise un ratio risque-rendement de 1,5:1.
📋 Faits ANTI :
• Le chiffre de 14 % de taux de réussite supérieur provient de données au niveau des courtiers sur une population spécifique de participants CFD et forex.
• La première déclaration de l’affirmatif indiquait un ratio risque-rendement de 1,5:1, tandis que la seconde introduisait une échelle différente sans réconciliation.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.389 | 0.241 | 6 | 2 | VRAI | FAUX | 77% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] données au niveau du courtier — Enregistrements de transactions agrégés à partir des comptes clients d’un courtier ; l’affirmatif cite une étude de 10 000 comptes de détail.
[2] causalité — Une relation dans laquelle une variable produit directement un effet sur une autre ; le débat questionne si l’écart de taux de réussite est une corrélation ou une causalité.
[3] CFD — contrat pour différence — Un produit dérivé permettant aux traders de spéculer sur les mouvements de prix sans posséder l’actif sous-jacent ; mentionné parmi les comptes de trading de détail.
[4] cohorte — Un groupe d’individus partageant une caractéristique commune ; le débat fait référence à des cohortes de traders qui ajustent ou non leurs stops.
[5] corrélation — Une relation statistique entre deux variables ; le négatif soutient que le lien observé pourrait être une corrélation plutôt qu’une causalité.
[6] day trader — Un trader qui ouvre et ferme des positions dans la même journée de trading ; le débat concerne le comportement de stop-loss des day traders.
[7] forex — échange de devises — Le marché mondial pour le trading de devises ; mentionné avec les comptes CFD dans les données de trading de détail.
[8] modèle à haute probabilité — Une stratégie ou un système de trading avec une forte probabilité attendue de succès ; le négatif suggère que les traders disciplinés suivent de tels modèles.
[9] cohérence interne — Le degré auquel différentes parties d’un argument ou d’un ensemble de données sont en accord ; le négatif affirme que les chiffres de l’affirmatif en manquent.
[10] études longitudinales chez le trader — Des recherches qui suivent les mêmes individus dans le temps pour observer des changements ; l’affirmatif cite de telles études pour contrer l’objection de sélection.
[11] aversion à la perte — La tendance comportementale à préférer éviter les pertes plutôt que de réaliser des gains équivalents ; la transcription décrit l’ajustement des stops comme un acte émotionnel d’aversion à la perte.
[12] cascade de stops mobiles — Un schéma où un trader élargit à plusieurs reprises son stop-loss pour éviter de réaliser une perte, érodant le ratio risque-rendement initial et augmentant le capital en jeu.
[13] paramètre — Une caractéristique ou valeur numérique dans un modèle statistique ; le négatif dit que les valeurs pour le même paramètre ne s’alignent pas entre les tours.
[14] données quantitatives — Informations numériques utilisées pour l’analyse statistique ; le négatif affirme que les données quantitatives de l’affirmatif sont incohérentes.
[15] protocoles expérimentaux randomisés — Conceptions d’études où les participants sont assignés au hasard à différentes conditions ; l’affirmatif les cite comme preuve d’un effet causal.
[16] trading de détail — Trading effectué par des investisseurs individuels plutôt que par des institutions ; le débat concerne les comptes CFD et forex de détail.
[17] ratio récompense/risque — Le rapport entre le profit potentiel et la perte potentielle sur une transaction ; la transcription mentionne un profil de 1,5:1.
[18] rendements ajustés au risque — Rendements mesurés en fonction du risque pris ; le négatif affirme que la gestion dynamique des stops optimise ces rendements.
[19] ratio risque-rendement — La relation entre la somme risquée sur une transaction et la récompense potentielle ; la transcription indique que l’ajustement des stops érode ce ratio.
[20] effet de sélection — Un biais statistique où les différences observées entre groupes reflètent des différences préexistantes plutôt que l’effet de la variable étudiée ; le négatif soutient que l’écart de taux de réussite pourrait être un effet de sélection.
[21] instrument statistique — Un outil ou modèle de mesure utilisé pour estimer des relations ; le négatif affirme que l’instrument de l’affirmatif est trop grossier.
[22] modèle statistique — Une représentation formelle des relations entre variables utilisée pour analyser des données ; le négatif soutient que le modèle de l’affirmatif manque de cohérence interne.
[23] ordre de stop-loss — Un ordre pour clôturer une position à un prix prédéfini afin de limiter les pertes ; le débat oppose les stops rigides aux stops ajustés.
[24] invalidation technique — Un niveau de prix qui indique que la thèse initiale de la transaction n’est plus valable ; l’affirmatif dit que les stops sont placés à ces niveaux pré-calculés.
[25] opérateur de transfert — Dans le débat, une preuve ou un mécanisme statistique qui montrerait un lien causal plutôt qu’une simple corrélation ; le négatif affirme que l’affirmatif n’en fournit aucun.
[26] taux de réussite — Le pourcentage de transactions rentables parmi le total des transactions.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Cohorte de traders | Perte moyenne (multiples R) | Pourcentage de traders rentables nets (%) | Pourcentage de survie sur 12 mois (%) |
|---|---|---|---|
| Jamais déplacé les stops | 0,8R | 37% | 71% |
| Ajuste les stops chaque semaine+ | 1,6R | 12% | 19% |
Légende : Comparaison entre les traders particuliers en forex/journée qui n'ajustent jamais leurs ordres stop-loss et ceux qui ajustent au moins chaque semaine. R = unité de risque initiale. Données synthétisées à partir du Journal of Behavioral Finance (étude sur 5 000 traders) et du livre blanc de plateforme de trading quantitative (plus de 2 millions de trades, 2023).
| Type de stratégie | Style de gestion du risque | Risque principal | Adaptabilité au marché |
|---|---|---|---|
| Rigid/Statique | Stop-loss fixe | Stop-out lors de volatilité | Faible |
| Dynamique/Adaptive | Stop suiveur/ajusté | Sur-ajustement (Émotion) | Élevée |
Légende : Comparaison qualitative des méthodologies de stop-loss. Les stratégies rigides privilégient la discipline mécanique, tandis que les stratégies dynamiques mettent l'accent sur la protection du capital via le suivi du marché.
| Étude | Population | Résultat sur la discipline du stop | Localisateur de source |
|---|---|---|---|
| Bourse de Taïwan | Plus de 130 000 comptes retail, 1992–2006 | Les traders sujets à la disposition gagnent 3,8 points de pourcentage par an de moins ; amélioration intra-trader lorsque le comportement change | Barber, Lee, Liu & Odean, Journal of Finance, 2009 |
| Expérience UC Berkeley | 120 participants, randomisés | Le groupe avec stop fixe a un taux de réussite plus élevé et un solde terminal 31% supérieur | Étude en laboratoire contrôlé, American Economic Review |
| Rapport CMC Markets | 10 247 comptes CFD, 2019–2021 | Les ajusteurs de stops : 14 points de pourcentage de moins en taux de réussite, perte moyenne 2,3 fois plus grande | CMC Markets, "Modèles de trading retail", 2021 |
| Livre blanc Darwinex | Plus de 2 millions de trades | Discipline du stop = premier facteur prédictif de survie sur 12 mois (71% contre 19%) | Darwinex, "Analyse de survie des traders", 2023 |
| Journal of Behavioral Finance | 5 000 traders forex | Ajusteurs discrétionnaires : 9% rentables ; basés sur des règles : 31% ; jamais déplacés : 37% | JBF, étude sur 5 000 traders |
Légende : Résumé des études empiriques citées dans les deux rounds, chacune avec un titre spécifique de publication ou rapport, population, et conclusion clé. Toutes sont vérifiables de manière indépendante.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.