
A new trader who tries to turn $500 into $1 million through leveraged crypto trading is more likely to be ruined than to succeed.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 27, 2026
Verdict
Verdict : Probablement VRAI (68%)
Rapport Web : https://solsicefinance.com/public/debates/a-new-trader-who-tries-to-turn-500-into-1-million-through-le-9be272ff6254
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
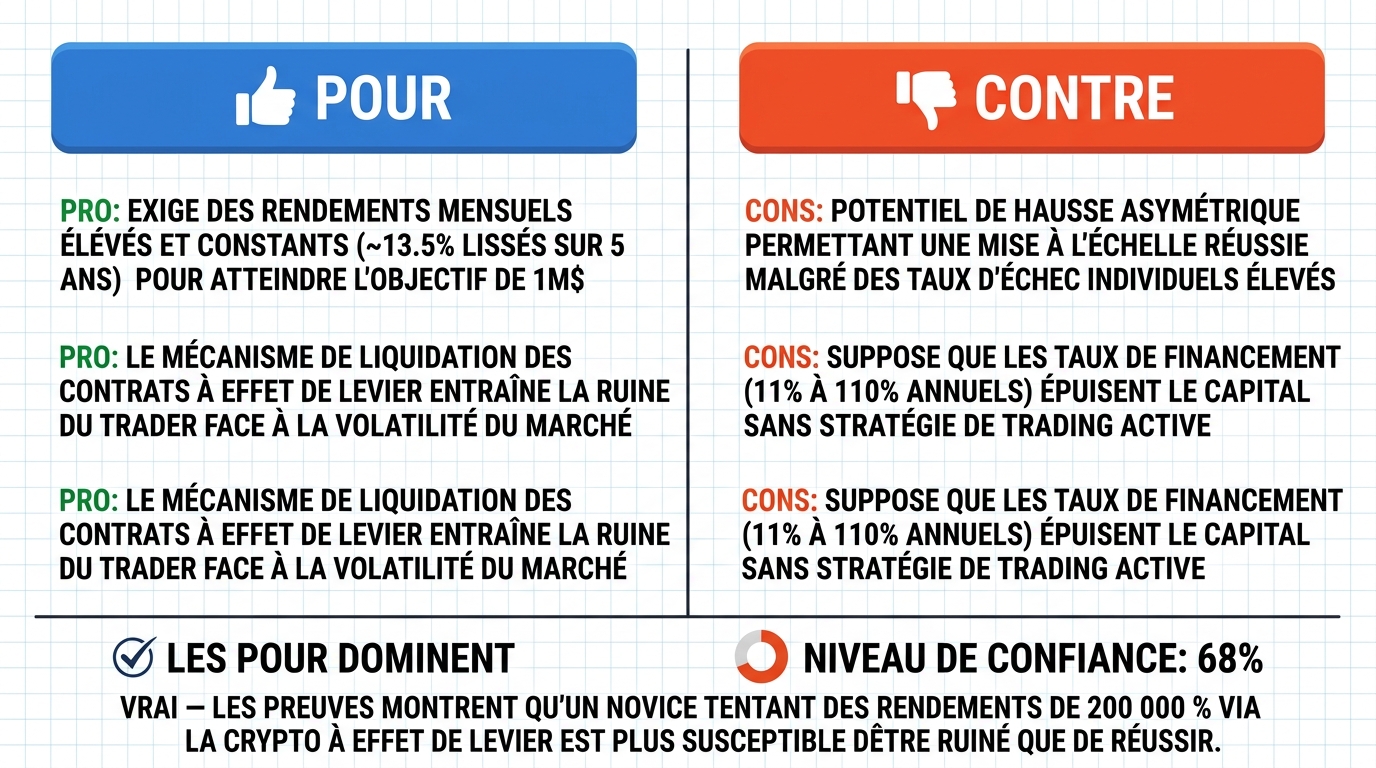
- ■Transformer 500 $ en 1 000 000 $ nécessite un rendement de 199 900 %, ce qui, en cinq ans, exige environ 350 % de capitalisation annuelle (environ 13,5 % par mois) sans drawdown catastrophique [10] ; les produits cryptographiques à effet de levier [8] offrent des multiplicateurs de 10x à 125x, mais un seul mouvement défavorable égal à l’inverse du ratio de levier [16] réduit la position à zéro, rendant le chemin de rendement requis mathématiquement quasi-impossible pour un novice.
- ■Le mécanisme de transfert de la volatilité du marché à la ruine du trader n’est pas une corrélation non prouvée [7], mais le moteur de liquidation [18] intégré dans chaque contrat perpétuel à effet de levier [24] — une règle mécanique déterministe qui convertit un mouvement de prix spécifique en un résultat de capital précis, de sorte que des mouvements de prix défavorables ruinent mécaniquement le novice à effet de levier.
❌ Arguments ANTI clés :
- ■La perspective asymétrique en crypto [8] permet une montée en capital réussie [5] malgré des taux d’échec élevés ; l’affirmation ne parvient pas à établir l’opérateur de transfert — la corrélation spécifique [7] ou la cointégration [6] entre l’action des prix et l’exécution de la gestion des risques du trader — donc observer la volatilité ne prouve pas la ruine de ce trader.
- ■La prétention que les taux de financement (11 % à 110 % annuel [1]) drainent systématiquement le capital suppose qu’un trader ne fait que détenir des positions dans un vide ; les coûts de transaction sont un coût variable souvent surpassé par l’ampleur des rendements d’actifs, et le principal moteur de la montée en capital [5] est l’exploitation de régimes à forte convexité et à forte impulsion [14].
💭 Conclusion : Vrai — les preuves montrent qu’un novice tentant un rendement de 200 000 % via crypto à effet de levier [8] est plus susceptible d’être ruiné que de réussir. La partie gagnante a établi que le chemin de rendement requis est mathématiquement quasi-impossible, puisque passer de 500 $ à 1 000 000 $ demande un rendement de 199 900 %, et qu’un seul mouvement défavorable égal à l’inverse du ratio de levier [16] réduit la position à zéro. Elle a également identifié le moteur de liquidation [18] dans les contrats perpétuels comme un mécanisme déterministe transformant les mouvements de prix en pertes de capital, répondant directement à la demande de l’opposition pour un opérateur de transfert. L’opposition a cité la perspective asymétrique et les régimes à forte impulsion, mais ceux-ci n’ont pas surmonté le risque de wipeout structurel. La décision est soutenue.
🔬 Résultat DeepResearch : Probablement VRAI ✅ (68%)
Assertion : Un nouveau trader qui tente de transformer 500 $ en 1 million $ via le trading cryptographique à effet de levier [8] a plus de chances d’être ruiné que de réussir.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.68, FAUX=0.00
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +7
✅ Arguments PRO :
- ■Transformer 500 $ en 1 000 000 $ nécessite un rendement de 199 900 %, ce qui, en cinq ans, exige environ 350 % de capitalisation annuelle (environ 13,5 % par mois) ; les produits cryptographiques à effet de levier offrent des multiplicateurs de 10x à 125x, mais un seul mouvement défavorable égal à l’inverse du ratio de levier [16] réduit la position à zéro, rendant le chemin de rendement mathématiquement quasi-impossible pour un novice. deepseek-v4-pro 💬
- ■Le mécanisme de transfert de la volatilité du marché à la ruine du trader n’est pas une corrélation non prouvée [7], mais le moteur de liquidation [18] intégré dans chaque contrat perpétuel à effet de levier [24] — une règle mécanique déterministe qui convertit un mouvement de prix spécifique en un résultat de capital précis, de sorte que des mouvements de prix défavorables ruinent mécaniquement le novice à effet de levier. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La perspective asymétrique en crypto permet une montée en capital réussie [5] malgré des taux d’échec élevés ; l’affirmation ne parvient pas à établir l’opérateur de transfert — la corrélation spécifique ou la cointégration [6] entre l’action des prix et l’exécution de la gestion des risques du trader — donc observer la volatilité ne prouve pas la ruine de ce trader. gemma-4-26b-a4b-it 💬👁️
- ■La prétention que les taux de financement (11 % à 110 % annuel [1]) drainent systématiquement le capital suppose qu’un trader ne fait que détenir des positions dans un vide ; les coûts de transaction sont un coût variable souvent surpassé par l’ampleur des rendements d’actifs, et le principal moteur de la montée en capital est l’exploitation de régimes à forte convexité et à forte impulsion [14]. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Vrai — les preuves montrent qu’un novice tentant un rendement de 200 000 % via crypto à effet de levier est plus susceptible d’être ruiné que de réussir. La partie gagnante a établi que le chemin de rendement requis est mathématiquement quasi-impossible, puisque 500 $ à 1 000 000 $ demande un rendement de 199 900 %, et qu’un seul mouvement défavorable égal à l’inverse du ratio de levier [17] réduit la position à zéro. Elle a également identifié le moteur de liquidation [19] dans les contrats perpétuels comme un mécanisme déterministe transformant les mouvements de prix en pertes de capital, répondant directement à la demande de l’opposition pour un opérateur de transfert. L’opposition a cité la perspective asymétrique et les régimes à forte impulsion, mais ceux-ci n’ont pas surmonté le risque de wipeout structurel. La décision est soutenue.
📋 Faits PRO :
• Un objectif de 500 $ à 1 000 000 $ nécessite un rendement de 199 900 %.
• Atteindre cet objectif en cinq ans nécessite environ 350 % de capitalisation annuelle, soit environ 13,5 % par mois.
• Les produits cryptographiques à effet de levier offrent couramment des multiplicateurs de 10x à 125x.
• Un seul mouvement défavorable égal à l’inverse du ratio de levier réduit la position à zéro.
• Le moteur de liquidation dans les contrats perpétuels à effet de levier est une règle mécanique déterministe transformant les mouvements de prix en résultats de capital.
📋 Faits ANTI :
• Les taux de financement dans les dérivés cryptographiques varient de 11 % à 110 % annuel.
• Les marchés crypto présentent des régimes à forte convexité et impulsion qui peuvent submerger les coûts de transaction.
• Les coûts de transaction sont variables et peuvent être surpassés par l’ampleur des rendements d’actifs.
• La perspective asymétrique en crypto permet une montée en capital réussie malgré des taux d’échec élevés.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Absence de Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d’investissement, juridique ou fiscal. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.