
A unilateral cancellation of French public debt while France remains in the euro would shift the financial burden to other eurozone members and endanger the currency.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 27, 2026
Verdict
Verdict : probablement FAUX (58%)
Rapport Web : https://solsicefinance.com/public/debates/a-unilateral-cancellation-of-french-public-debt-while-france-9c905e426f7e
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
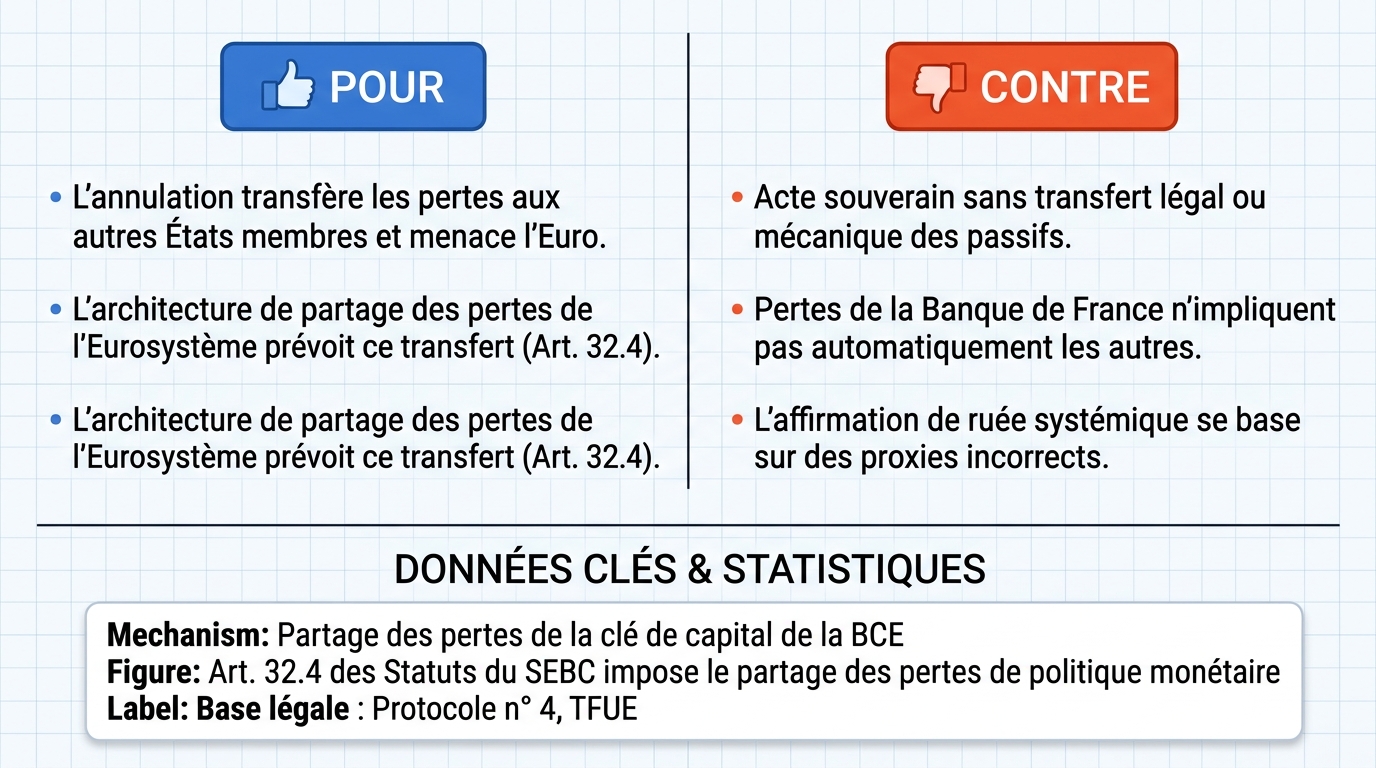
- ■L’annulation unilatérale de la dette française dans la zone euro déplace inévitablement les pertes sur les autres États membres et menace l’intégrité de la monnaie. Les obligations souveraines françaises sont largement détenues par l’Eurosystème ; dans le cadre du PSPP et du PEPP , la Banque de France détient environ 600 milliards d’euros en obligations d’État françaises, et d’autres banques centrales nationales de la zone euro détiennent des dettes françaises supplémentaires via TARGET2 , donc la répudiation transmettrait des pertes.
- ■L’architecture de partage des pertes de l’Eurosystème , codifiée dans l’article 32.4 du Statut du Système européen de banques centrales et de la Banque centrale européenne, prévoit un mécanisme de transfert qui convertit une perte de capital de la Banque de France en obligations des autres États membres, contrairement à l’affirmation selon laquelle il s’agirait simplement d’une perte de fonds propres isolée.
❌ Arguments ANTI clés :
- ■L’annulation de la dette est un acte souverain qui ne transfère pas légalement ni mécaniquement les responsabilités aux autres membres de la zone euro . Une perte de capital d’une banque centrale est une perte de fonds propres, non une charge transférable, et l’affirmative ne nomme pas d’opérateur de transfert qui déplacerait la charge de l’État français vers d’autres membres.
- ■La prétention qu’une annulation française déclencherait inévitablement une fuite systémique et une réévaluation de la dette souveraine de la zone euro repose sur une substitution de proxy : en utilisant des ratios dette/PIB élevés de l’Italie, de l’Espagne et de la Belgique sans établir une corrélation ou un coefficient de contagion spécifique liant un défaut français à ces souverains. L’arsenal institutionnel de la zone euro a également évolué, affaiblissant l’argument de la garantie contre la redenomination .
💭 Conclusion : Faux. La partie négative gagnante a établi qu’une annulation unilatérale de la dette française est un acte souverain qui ne transfère pas légalement ni mécaniquement les responsabilités aux autres membres de la zone euro . L’argument négatif a correctement caractérisé une perte de capital de la Banque de France comme une perte de fonds propres plutôt qu’une dette exécutoire des autres États, ce qui affaiblit le mécanisme de transfert revendiqué par l’affirmative. Il a également montré que la dépendance de l’affirmative à des indicateurs proxy tels que les ratios dette/PIB élevés de l’Italie, de l’Espagne et de la Belgique, sans démontrer de lien de contagion spécifique d’un défaut français à ces souverains, est infondée. L’évolution de l’arsenal institutionnel de la zone euro réduit encore la crédibilité de l’argument selon lequel la monnaie serait en danger par une telle annulation. Par conséquent, l’affirmation selon laquelle le fardeau se déplacerait vers d’autres membres et mettrait en péril l’euro n’est pas étayée par les preuves du débat.
🔬 Résultat DeepResearch : probablement FAUX ❌ (58%)
Assertion : Une annulation unilatérale de la dette publique française, tant que la France reste dans l’euro, déplacerait le fardeau financier sur les autres membres de la zone euro et mettrait en danger la monnaie.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.58
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬 : +6
✅ Arguments PRO :
- ■L’annulation unilatérale de la dette française dans la zone euro déplace inévitablement les pertes sur les autres États membres et menace l’intégrité de la monnaie. Les obligations souveraines françaises sont largement détenues par l’Eurosystème ; dans le cadre du PSPP et du PEPP , la Banque de France détient environ 600 milliards d’euros en obligations d’État françaises, et d’autres banques centrales nationales de la zone euro détiennent des dettes françaises supplémentaires via TARGET2 , donc la répudiation transmettrait des pertes. deepseek-v4-pro 💬
- ■L’architecture de partage des pertes de l’Eurosystème, codifiée dans l’article 32.4 du Statut du Système européen de banques centrales et de la Banque centrale européenne, prévoit un mécanisme de transfert qui convertit une perte de capital de la Banque de France en obligations des autres États membres, contrairement à l’affirmation selon laquelle il s’agirait simplement d’une perte de fonds propres isolée. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’annulation de la dette est un acte souverain qui ne transfère pas légalement ni mécaniquement les responsabilités aux autres membres de la zone euro. Une perte de capital d’une banque centrale est une perte de fonds propres, non une charge transférable, et l’affirmative ne nomme pas d’opérateur de transfert qui déplacerait la charge de l’État français vers d’autres membres. gemma-4-26b-a4b-it 💬👁️
- ■La prétention qu’une annulation française déclencherait inévitablement une fuite systémique et une réévaluation de la dette souveraine de la zone euro repose sur une substitution de proxy : en utilisant des ratios dette/PIB élevés de l’Italie, de l’Espagne et de la Belgique sans établir une corrélation ou un coefficient de contagion spécifique liant un défaut français à ces souverains. L’arsenal institutionnel de la zone euro a également évolué, affaiblissant l’argument de la garantie contre la redenomination . gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie négative gagnante a établi qu’une annulation unilatérale de la dette française est un acte souverain qui ne transfère pas légalement ni mécaniquement les responsabilités aux autres membres de la zone euro. L’argument négatif a correctement caractérisé une perte de capital de la Banque de France comme une perte de fonds propres plutôt qu’une dette exécutoire des autres États, ce qui affaiblit le mécanisme de transfert revendiqué par l’affirmative. Il a également montré que la dépendance de l’affirmative à des indicateurs proxy tels que les ratios dette/PIB élevés de l’Italie, de l’Espagne et de la Belgique, sans démontrer de lien de contagion spécifique d’un défaut français à ces souverains, est infondée. L’évolution de l’arsenal institutionnel de la zone euro réduit encore la crédibilité de l’argument selon lequel la monnaie serait en danger par une telle annulation. Par conséquent, la revendication selon laquelle le fardeau se déplacerait vers d’autres membres et mettrait en péril l’euro n’est pas étayée par les preuves du débat.
📋 Faits PRO :
• La Banque de France détient environ 600 milliards d’euros en obligations d’État françaises dans le cadre du Programme d’achat du secteur public et du Programme d’achat d’urgence pandémique.
• D’autres banques centrales nationales de la zone euro détiennent des dettes françaises supplémentaires via le système de règlement TARGET2.
• L’article 32.4 du Statut du Système européen de banques centrales et de la Banque centrale européenne est cité comme codifiant un mécanisme de transfert.
📋 Faits ANTI :
• Une perte de capital d’une banque centrale est une perte de fonds propres, non une responsabilité transférable aux autres États membres.
• L’affirmative n’a pas nommé d’opérateur de transfert qui déplacerait la charge de la France vers d’autres membres de la zone euro.
• L’affirmative a utilisé des ratios dette/PIB élevés de l’Italie, de l’Espagne et de la Belgique comme proxy sans établir de coefficient de contagion.
• L’arsenal institutionnel de la zone euro a évolué, affaiblissant la prétention à une fuite systémique inévitable.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.500 | 0.235 | 6 | 2 | VRAI | FAUX | 58% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Article 32.4 — Article 32.4 du Statut du Système européen de banques centrales et de la Banque centrale européenne — Disposition citée par l'affirmative comme établissant que les pertes des opérations de politique monétaire sont réparties entre les banques centrales nationales de la zone euro selon la clé de capital de la BCE.
[2] Banque de France — La banque centrale de la France et membre de l'Eurosystème, qui détient des obligations d'État françaises dans le cadre du PSPP et du PEPP.
[3] clé de capital — Clé de capital de la BCE — Mécanisme qui répartit les droits et obligations au sein de l'Eurosystème, utilisé pour répartir les pertes entre banques centrales nationales.
[4] capitaux propres de la banque centrale — La valeur nette d'une banque centrale, qui peut diminuer lorsque la valeur de ses actifs baisse.
[5] collatéral — Actifs mis en garantie pour un prêt ou une autre obligation, tels que les obligations d'État françaises utilisées dans les opérations de politique monétaire.
[6] contagion — Propagation de difficultés financières d’un pays ou d’une institution à d’autres, comme redouté lors de la crise de 2010–2012.
[7] risque de crédit — Risque qu’un emprunteur ne respecte pas ses obligations, ce que l’adversaire argue n’est pas automatiquement lié entre différents souverains.
[8] annulation de la dette — Annulation unilatérale ou effacement de la dette publique en circulation, comme proposé pour la France dans le débat.
[9] ratio dette/PIB — Mesure de l’endettement d’un pays par rapport à sa production économique, utilisée pour évaluer sa vulnérabilité.
[10] BCE — Banque centrale européenne — La banque centrale de l’euro et membre de l’Eurosystème.
[11] Eurosystème — Le système de banques centrales comprenant la BCE et les banques centrales nationales des pays de la zone euro.
[12] zone euro — Le groupe d’États membres de l’UE ayant adopté l’euro comme monnaie.
[13] partage des pertes — Répartition des pertes financières entre membres de l’Eurosystème, que l’affirmative affirme être codifiée dans l’Article 32.4.
[14] fragmentation du marché — Divergence des conditions de financement entre les États membres de la zone euro, que l’Instrument de protection de la transmission vise à contrer.
[15] opérations de politique monétaire — Transactions de la banque centrale, telles que l’achat d’actifs dans le cadre du PSPP et du PEPP, pour mettre en œuvre la politique monétaire.
[16] garantie de non-redénomination — Assurance que les actifs libellés en euros ne seront pas convertis en monnaies nationales, ce que l’adversaire argue serait rompu par une annulation unilatérale de la dette.
[17] OATs — Obligations Assimilables du Trésor — Obligations d’État françaises détenues en grande quantité par l’Eurosystème.
[18] achats directs — Achats de titres par une banque centrale, contrairement aux accords de rachat, utilisés pour la détention du PSPP et du PEPP.
[19] PEPP — Programme d’achat d’urgence face à la pandémie — Programme d’achat de l’Eurosystème dans lequel la Banque de France détient des obligations d’État françaises.
[20] PSPP — Programme d’achat du secteur public — Programme d’achat de l’Eurosystème dans lequel la Banque de France détient des obligations d’État françaises.
[21] recapitaliser — Injecter de nouveaux capitaux dans une institution financière pour restaurer sa solvabilité, ce que l’affirmative argue que d’autres États membres seraient contraints de faire.
[22] revalorisation — Ajustement des prix des actifs pour refléter de nouvelles évaluations de risque, ce que l’adversaire argue ne se produirait pas automatiquement entre souverains de la zone euro.
[23] répudiation — Refus d’honorer une obligation de dette, comme dans une annulation unilatérale de la dette publique française.
[24] crise de solvabilité — Situation où les passifs d’une institution dépassent ses actifs, menaçant sa capacité à respecter ses obligations, comme prévu par l’affirmative pour la Banque de France.
[25] dette souveraine — Titres de dette émis par un gouvernement, tels que les OATs françaises.
[26] course systémique — Fuite généralisée des investisseurs pour retirer des fonds ou vendre des actifs, que l’adversaire argue ne serait pas inévitablement déclenchée par une annulation de la dette française.
[27] TARGET2 — Système de règlement brut en temps réel trans-européen — Système de règlement par lequel les banques centrales nationales de la zone euro détiennent des créances les unes sur les autres.
[28] TFEU — Traité sur le fonctionnement de l’Union européenne — Traité auquel est attaché le Protocole n° 4 relatif au Statut de la BCE et du SEBC.
[29] opérateur de transfert — Mécanisme ou lien causal qui transférerait un fardeau financier d’une partie à une autre ; l’adversaire négatif argue que l’affirmative ne parvient pas à en identifier un.
[30] Instrument de protection de la transmission — Instrument de la BCE conçu pour contrer la volatilité excessive du marché et la fragmentation des marchés obligataires souverains de la zone euro.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Entité | Dette/PIB (Approx. 2023/24) | Principal moteur de risque |
|---|---|---|
| France | 110 % | Déficit budgétaire |
| Italie | 137 % | Coûts de service de la dette |
| Espagne | 107 % | Chômage structurel |
| Belgique | 105 % | Dépenses publiques |
Légende : Ratios de dette par rapport au PIB comparatifs pour les principales économies de la zone euro. Les données représentent les estimations de l'année fiscale récente.
| Canal | Mécanisme | Base légale |
|---|---|---|
| Partage des pertes du capital de la BCE | Art. 32.4 du Statut de la BCE impose le partage des pertes de la politique monétaire | Protocole n° 4, TUE |
| Recapitalisation de la Banque centrale nationale | La BCE exige une injection de capital souverain en cas de NCB dégradée, selon la doctrine de convergence | Rapport de convergence de la BCE 2022 |
| Cessation des transferts de bénéfices | Les pertes de la NCB éliminent les distributions de bénéfices aux trésors nationaux | Art. 33 du Statut de la BCE ; Rapport annuel de la Bundesbank 2023 |
Légende : Trois canaux distincts par lesquels les pertes de la Banque de France dues à un refus de paiement de la dette française transféreraient le fardeau financier aux autres États membres de la zone euro, avec leurs bases statutaires et doctrinales.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.