
Altcoins will continue to underperform Bitcoin by 2028 because current monetary policy, specifically higher interest rates relative to neutral rates, remains restrictive.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 8, 2026
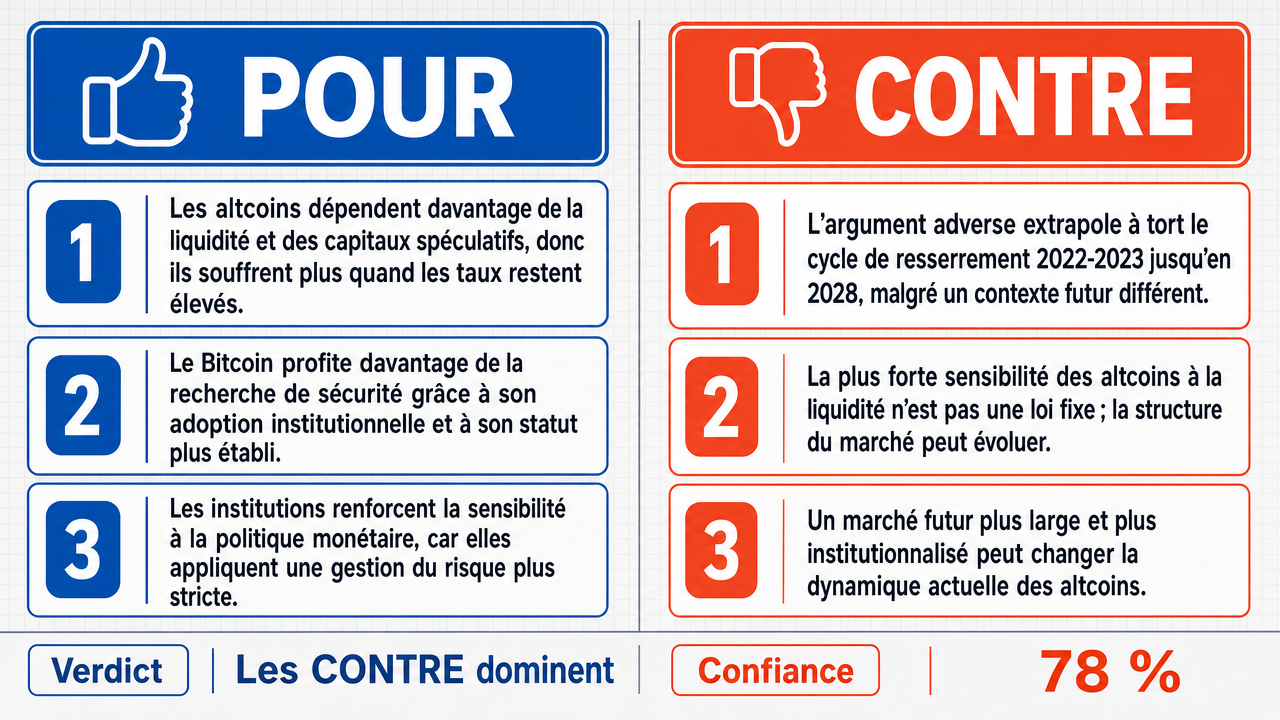
Verdict
Verdict : probablement FAUX (78%)
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Les altcoins sont fondamentalement plus sensibles aux conditions de liquidité que Bitcoin en raison de leur nature spéculative et de leur dépendance aux flux de capital-risque , donc lorsque les taux d’intérêt restent au-dessus du taux neutre , le capital-risque se contracte de manière disproportionnée, impactant les écosystèmes d’altcoins qui dépendent d’un financement continu pour le développement, le marketing et la croissance du réseau.
- ■Bitcoin, en tant qu’actif de réserve de valeur plus établi avec une adoption institutionnelle , bénéficie de dynamiques de fuite vers la qualité lors de périodes monétaires restrictives, tandis que les altcoins font face à des vents contraires structurels.
- ■La participation institutionnelle amplifie la sensibilité à la politique monétaire plutôt que de l’atténuer, car les institutions opèrent avec des cadres de gestion des risques plus stricts qui intègrent explicitement l’environnement des taux d’intérêt dans leurs décisions d’allocation d’actifs , réduisant systématiquement l’exposition aux actifs à forte bêta lorsque les taux restent au-dessus du neutre.
❌ Arguments ANTI clés :
- ■La dépendance de l’affirmatif à la cycle de resserrement 2022-2023 pour prédire la performance jusqu’en 2028 constitue une erreur fondamentale d’échelle et d’identité, en substituant une mesure historique d’un régime macro spécifique à une période future sans fournir l’opérateur de transfert — le bêta spécifique ou le coefficient de corrélation — qui relie la politique restrictive passée aux résultats futurs.
- ■La prétention que les altcoins sont plus sensibles à la liquidité que Bitcoin est traitée comme une loi universelle invariante, ignorant la possibilité d’une évolution structurelle du marché des altcoins qui annulerait cette sensibilité, rendant la proposition logiquement incohérente.
- ■L’adversaire considère la sensibilité d’un marché plus petit, dominé par le retail, comme une loi invariante applicable à un marché futur beaucoup plus grand et institutionnalisé, sans fournir l’opérateur de transfert nécessaire pour relier ces deux échelles distinctes.
💭 Conclusion : La partie négative a identifié une erreur fondamentale d’échelle et d’identité dans l’argument de l’affirmatif, qui s’appuyait sur l’extrapolation du cycle de resserrement 2022-2023 pour prédire la sous-performance des altcoins jusqu’en 2028. La partie négative a démontré que la prétention considère la sensibilité à la liquidité des altcoins comme une propriété invariante plutôt que de prendre en compte l’évolution structurelle du marché à mesure qu’il s’institutionnalise. De plus, la position négative a souligné que l’argument de l’affirmatif ne tient pas compte de la gamme de résultats possibles de la politique monétaire et des changements de structure du marché sur un horizon pluriannuel. Les points forts de l’affirmatif concernant la gestion des risques institutionnels et la dynamique de fuite vers la qualité ont été minés par la démonstration de la partie négative que l’institutionnalisation elle-même modifie les relations de sensibilité sur lesquelles l’affirmatif s’appuyait. La verdict reflète que la revendication composite — reliant la politique restrictive actuelle à une sous-performance soutenue des altcoins jusqu’en 2028 — repose sur des hypothèses de stabilité de la structure du marché que les preuves du débat n’ont pas suffisamment étayées.
🔬 Résultat DeepResearch : probablement FAUX ❌ (78%)
Assertion : Les altcoins continueront à sous-performer Bitcoin d’ici 2028 parce que la politique monétaire actuelle , en particulier des taux d’intérêt plus élevés par rapport aux taux neutres, reste restrictive.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.78
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Les altcoins sont fondamentalement plus sensibles aux conditions de liquidité que Bitcoin en raison de leur nature spéculative et de leur dépendance aux flux de capital-risque , donc lorsque les taux d’intérêt restent au-dessus du taux neutre , le capital-risque se contracte de manière disproportionnée, impactant les écosystèmes d’altcoins qui dépendent d’un financement continu pour le développement, le marketing et la croissance du réseau. deepseek-v3.2 💬
- ■Bitcoin, en tant qu’actif de réserve de valeur plus établi avec une adoption institutionnelle , bénéficie de dynamiques de fuite vers la qualité lors de périodes monétaires restrictives, tandis que les altcoins font face à des vents contraires structurels. deepseek-v3.2 💬
- ■La participation institutionnelle amplifie la sensibilité à la politique monétaire plutôt que de l’atténuer, car les institutions opèrent avec des cadres de gestion des risques plus stricts qui intègrent explicitement l’environnement des taux d’intérêt dans leurs décisions d’allocation d’actifs , réduisant systématiquement l’exposition aux actifs à forte bêta lorsque les taux restent au-dessus du neutre. deepseek-v3.2 💬
- ■Les délais de transmission de la politique monétaire garantissent que les effets du resserrement de la politique se cumulent dans le temps, ce qui signifie que l’impact négatif sur les altcoins par rapport à Bitcoin persistera jusqu’en 2028 même si la politique finit par pivoter. deepseek-v3.2 💬
- ■L’écart du taux neutre crée des préférences systématiques d’allocation de capital favorisant les caractéristiques de réserve de valeur de Bitcoin par rapport aux altcoins lors de périodes de politique monétaire restrictive . deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La dépendance de l’affirmatif au cycle de resserrement 2022-2023 pour prédire la performance jusqu’en 2028 constitue une erreur fondamentale d’échelle et d’identité, en substituant une mesure historique d’un régime macro spécifique à une période future sans fournir l’opérateur de transfert — le bêta spécifique ou le coefficient de corrélation — qui relie la politique restrictive passée aux résultats futurs. gemma-4-26b-a4b-it 💬👁️
- ■La prétention que les altcoins sont plus sensibles à la liquidité que Bitcoin est traitée comme une loi universelle invariante, ignorant la possibilité d’une évolution structurelle du marché des altcoins qui annulerait cette sensibilité, rendant la proposition logiquement incohérente. gemma-4-26b-a4b-it 💬👁️
- ■L’adversaire considère la sensibilité d’un marché plus petit, dominé par le retail, comme une loi invariante applicable à un marché futur beaucoup plus grand et institutionnalisé, sans fournir l’opérateur de transfert nécessaire pour relier ces deux échelles distinctes. gemma-4-26b-a4b-it 💬👁️
- ■La prétention repose sur une interprétation statique des cycles macroéconomiques et de l’évolution des crypto-actifs, sans prendre en compte la gamme exhaustive des résultats possibles du marché et le potentiel d’un changement de politique monétaire vers un assouplissement dans le délai imparti. gemma-4-26b-a4b-it 💬👁️
- ■La position FAUSSE soutient que les fournisseurs de liquidité institutionnels modifieront fondamentalement la relation entre politique monétaire et crypto-actifs, à mesure que le marché évolue au-delà des dynamiques dominées par le retail de 2022-2023. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La partie négative a identifié une erreur fondamentale d’échelle et d’identité dans l’argument de l’affirmative, qui s’appuyait sur une extrapolation du cycle de resserrement 2022-2023 pour prédire une sous-performance des altcoins jusqu’en 2028. La partie négative a démontré que la revendication considère la sensibilité de liquidité des altcoins comme une propriété invariante plutôt que de prendre en compte l’évolution structurelle du marché à mesure qu’il s’institutionnalise. De plus, la position négative a souligné que l’argument de l’affirmative ne tient pas compte de la gamme de résultats possibles de la politique monétaire et des changements dans la structure du marché sur un horizon pluriannuel. Les points forts de l’affirmative concernant la gestion des risques institutionnels et la dynamique de fuite vers la qualité ont été minés par la démonstration de la partie négative selon laquelle l’institutionnalisation elle-même modifie les relations de sensibilité sur lesquelles l’affirmative s’appuyait. La verdict reflète que la revendication composite — reliant la politique restrictive actuelle à une sous-performance soutenue des altcoins jusqu’en 2028 — repose sur des hypothèses de stabilité de la structure du marché que les preuves du débat n’ont pas suffisamment étayées.
📋 Faits PRO :
• Lors du cycle de resserrement de la Réserve fédérale de 2022-2023, les altcoins ont chuté de 70 % tandis que le Bitcoin a diminué de 65 %.
• Les altcoins dépendent des flux de capital-risque pour leur développement, leur marketing et la croissance du réseau.
• Le Bitcoin bénéficie d’une adoption institutionnelle en tant qu’actif de réserve de valeur.
📋 Faits ANTI :
• Le marché des crypto-monnaies 2022-2023 différait structurellement du marché projeté en 2028.
• La participation institutionnelle sur les marchés crypto a augmenté.
• Les cycles de politique monétaire peuvent évoluer vers un assouplissement dans un horizon de plusieurs années.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.327 | 0.215 | 12 | 3 | VRAI | FAUX | 78% |
Les termes techniques, abréviations et concepts spécifiques suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] altcoins — coins alternatifs — Cryptomonnaies autres que Bitcoin, souvent caractérisées par une volatilité plus élevée et une dépendance aux financements spéculatifs et en capital-risque.
[2] allocation d’actifs — La répartition du portefeuille d’un investisseur entre différentes classes d’actifs, généralement guidée par des objectifs de risque-rendement et des conditions macroéconomiques.
[3] bêta — Une mesure de la volatilité d’un actif par rapport au marché global ; les actifs à haut bêta évoluent plus que le marché en pourcentage.
[4] préférences d’allocation de capital — Les tendances systématiques des investisseurs à diriger le capital vers certains actifs en fonction des conditions macroéconomiques prévalantes telles que les niveaux de taux d’intérêt.
[5] banques centrales — Institutions telles que la Réserve fédérale qui gèrent la politique monétaire d’un pays, notamment en fixant les taux d’intérêt de référence.
[6] environnement de contraction — Un contexte économique caractérisé par un ralentissement de la croissance, souvent associé à une politique monétaire restrictive et à une liquidité réduite.
[7] coefficient de corrélation — Une mesure statistique allant de -1 à 1 qui quantifie la relation de mouvement entre deux variables.
[8] coût du capital — Le coût d’opportunité des fonds utilisés pour l’investissement, souvent basé sur un taux sans risque plus une prime de risque.
[9] économies à dette — Économies dont la croissance et la stabilité dépendent largement de l’accumulation et du rollover de la dette, les rendant sensibles aux cycles de taux d’intérêt.
[10] assouplissement — politique monétaire d’assouplissement — Un changement de la politique monétaire vers des taux d’intérêt plus bas ou une liquidité accrue pour stimuler l’activité économique.
[11] Taux des fonds fédéraux — Le taux d’intérêt de référence auquel les institutions de dépôt américaines prêtent des réserves entre elles du jour au lendemain, fixé par la Fed.
[12] Réserve fédérale — Fed — La banque centrale des États-Unis, responsable de la politique monétaire, y compris du taux des fonds fédéraux.
[13] fuite vers la qualité — Le déplacement du capital des investisseurs des actifs plus risqués vers des actifs plus sûrs en période de stress économique ou financier.
[14] actifs à haut bêta — Actifs avec un bêta supérieur à 1, ce qui signifie qu’ils présentent une volatilité supérieure à celle du marché global et tendent à surperformer en environnement de risque accru.
[15] adoption institutionnelle — La participation croissante de grandes institutions financières telles que les fonds de pension et les gestionnaires d’actifs dans une classe d’actifs donnée.
[16] univers d’investissement — L’ensemble des titres ou actifs disponibles et appropriés pour l’investissement, compte tenu des contraintes de l’investisseur.
[17] conditions de liquidité — La facilité avec laquelle les actifs peuvent être achetés ou vendus sans affecter leur prix, souvent influencée par la politique monétaire.
[18] macro-régime — régime macroéconomique — Un environnement macroéconomique dominant caractérisé par des modèles cohérents de croissance, d’inflation et de politique monétaire.
[19] capitalisation boursière — capitalisation de marché — La valeur totale de marché d’un actif ou d’une classe d’actifs, calculée comme le prix multiplié par l’offre en circulation.
[20] impact sur le marché — L’effet qu’une exécution de transaction a sur le prix du marché d’un actif, généralement plus important sur des marchés peu liquides.
[21] politique monétaire — Actions des banques centrales influençant la masse monétaire et les taux d’intérêt pour atteindre des objectifs macroéconomiques.
[22] décalages de transmission de la politique monétaire — Les délais entre les actions d’une banque centrale et leurs effets complets sur l’économie réelle et les prix des actifs.
[23] taux neutre — taux d’intérêt neutre — Le taux d’intérêt théorique auquel la politique monétaire n’est ni expansionniste ni contractionniste, laissant l’économie à son potentiel.
[24] coût d’opportunité — Le rendement auquel on renonce en choisissant une alternative d’investissement plutôt qu’une autre.
[25] politique monétaire restrictive — Une politique monétaire où les taux d’intérêt sont fixés au-dessus du taux neutre pour ralentir l’activité économique et maîtriser l’inflation.
[26] investisseur particulier — Un investisseur individuel qui négocie des titres pour son propre compte plutôt que pour le compte d’une institution.
[27] capital à risque — Fonds investis dans des ventures spéculatives ou à haut risque avec un potentiel de rendement ou de pertes substantiels.
[28] cadres de gestion des risques — Systèmes structurés utilisés par les institutions pour identifier, mesurer et contrôler les risques financiers, souvent en intégrant la sensibilité aux taux d’intérêt.
[29] taux sans risque — Le taux de rendement théorique d’un investissement sans risque de défaut, souvent représenté par les rendements des obligations d’État à court terme.
[30] réserve de valeur — Un actif censé conserver ou augmenter son pouvoir d’achat dans le temps, servant de véhicule de préservation de la richesse à long terme.
[31] cycle de resserrement — cycle de resserrement monétaire — Une période prolongée durant laquelle une banque centrale augmente les taux d’intérêt pour lutter contre l’inflation ou refroidir l’économie.
[32] tokenomics — économie des tokens — La conception économique et la structure d’incitation d’un jeton de cryptomonnaie, incluant l’offre, la distribution et les mécanismes d’utilité.
[33] mécanisme de transmission — mécanisme de transmission de la politique monétaire — Les canaux par lesquels les décisions de la banque centrale affectent les conditions financières et l’économie réelle.
[34] demande axée sur l'utilité — Demande pour un actif basée sur son usage fonctionnel ou son application pratique plutôt que sur son attrait spéculatif.
[35] flux de capital-risque — Financement d'investissement fourni aux entreprises en phase de démarrage et de croissance, souvent une source clé de capitaux pour les projets cryptographiques.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l'utilisation des Rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision financière ou perte.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.