
An investment strategy that avoids large positions when an asset's price is below its 200-day moving average and that average trends down will outperform one that does not over a multi-year horizon.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 20, 2026
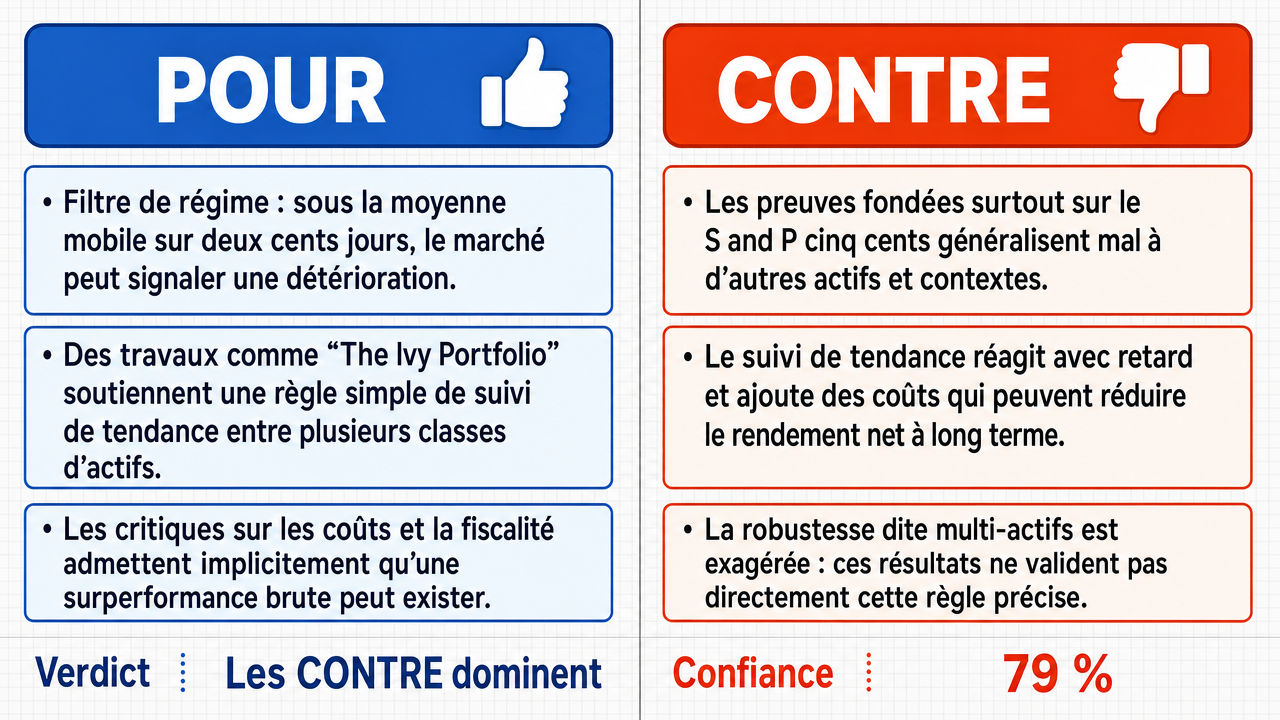
Verdict
Verdict : probablement FAUX (79%)
Rapport Web : https://solsicefinance.com/public/debates/an-investment-strategy-that-avoids-large-positions-when-an-a-90224d2b588b
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La moyenne mobile sur 200 jours agit comme un filtre de régime séparant les environnements de marché constructifs de ceux en dégradation ; lorsque le prix est en dessous d'une moyenne mobile sur 200 jours en baisse , le niveau et la pente confirment la faiblesse, donc éviter de grandes positions protège le capital lors des phases les plus destructrices du cycle de marché où les pertes sont profondes et les récupérations prolongées.
- ■Cites la recherche de Mebane Faber dans 'The Ivy Portfolio ' (2009), qui a démontré qu'une règle simple de moyenne mobile sur 10 mois appliquée à travers différentes classes d'actifs améliorait les rendements ajustés au risque , apportant un soutien empirique à l'approche à double filtre (prix en dessous de la MA et MA en baisse).
- ■Soutient que le cas opposé concernant les coûts de transaction et la dégradation fiscale est incohérent en interne, puisqu'il admet simultanément que la stratégie est censée surpasser le marché tout en affirmant que les rendements nets ne sont pas suffisants pour le faire.
❌ Arguments ANTI clés :
- ■La dépendance de l'affirmatif aux données du S&P 500 de 1900 à 2008 constitue une erreur de substitution : une mesure d'un indice boursier très diversifié et à grande capitalisation ne peut soutenir une conclusion universelle sur 'un actif', qui englobe des matières premières volatiles, des actions individuelles et des devises aux distributions de rendement très différentes.
- ■Les règles de suivi de tendance introduisent un retard significatif et des coûts de transaction qui érodent les rendements à long terme, ce qui signifie que la surperformance brute documentée dans les tests rétrospectifs pourrait ne pas survivre aux frictions réalistes sur un horizon de plusieurs années .
- ■La prétendue 'robustesse inter-actifs ' basée sur l'étude AQR (Hurst, Ooi, et Pedersen, 2017) couvrant 67 marchés est exagérée car cette robustesse est une propriété de la liquidité du marché et de la formation des prix, non du signal lui-même ; dans de nombreuses classes d'actifs — devises de marchés émergents , certaines matières premières, et de nombreux instruments à revenu fixe — le signal échoue.
💭 Conclusion : Faux. La partie gagnante a soutenu de manière convaincante que la base de preuves de l'affirmatif — principalement des tests rétrospectifs sur le S&P 500 à long terme et une étude multi-marchés d'AQR — souffre d'une erreur de substitution , puisque les résultats sur un indice diversifié à grande capitalisation ne se généralisent pas à l'univers large d'actifs que couvre l'affirmation. La partie anti a en outre démontré que la prétendue robustesse de la règle de la moyenne mobile sur 200 jours dépend de la liquidité du marché et de la formation continue des prix, conditions qui échouent dans de nombreuses devises de marchés émergents, matières premières et instruments à revenu fixe. Les coûts de transaction et le retard du signal ont été montrés comme érodant la surperformance brute documentée dans des tests idéalisés, compromettant la fiabilité d'une surperformance sur plusieurs années. La contre-argumentation de l'affirmatif sur l'incohérence interne était faible et n'a pas abordé les objections fondamentales de portée et de liquidité. En somme, les preuves soutiennent la conclusion que la stratégie à double filtre ne surperforme pas de manière fiable une approche passive dans l'univers d'actifs implicite de l'affirmation.
🔬 Résultat DeepResearch : probablement FAUX ❌ (79%)
Assertion : Une stratégie d'investissement qui évite de grandes positions lorsque le prix d'un actif est en dessous de sa moyenne mobile sur 200 jours et dont la tendance moyenne baisse surpassera celle qui ne le fait pas sur un horizon de plusieurs années .
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.79
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La moyenne mobile sur 200 jours agit comme un filtre de régime séparant les environnements de marché constructifs de ceux en dégradation ; lorsque le prix est en dessous d'une moyenne mobile en baisse sur 200 jours , le niveau et la pente confirment la faiblesse, donc éviter de grandes positions protège le capital lors des phases les plus destructrices du cycle de marché où les pertes sont profondes et les récupérations prolongées. deepseek-v4-pro 💬
- ■Cites la recherche de Mebane Faber dans 'The Ivy Portfolio ' (2009), qui a démontré qu'une règle simple de moyenne mobile sur 10 mois appliquée à travers différentes classes d'actifs améliorait les rendements ajustés au risque , apportant un soutien empirique à l'approche à double filtre (prix en dessous de la MA et MA en baisse). deepseek-v4-pro 💬
- ■Soutient que le cas opposé concernant les coûts de transaction et la dégradation fiscale est incohérent en interne, puisqu'il admet simultanément que la stratégie est censée surpasser le marché tout en affirmant que les rendements nets ne sont pas suffisants pour le faire. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La dépendance de l'affirmatif aux données du S&P 500 de 1900 à 2008 constitue une erreur de substitution : une mesure d'un indice boursier très diversifié et à grande capitalisation ne peut soutenir une conclusion universelle sur 'un actif', qui englobe des matières premières volatiles, des actions individuelles et des devises aux distributions de rendement très différentes. gemma-4-26b-a4b-it 💬👁️
- ■Les règles de suivi de tendance introduisent un retard significatif et des coûts de transaction qui érodent les rendements à long terme, ce qui signifie que la surperformance brute documentée dans les tests rétrospectifs pourrait ne pas survivre aux frictions réalistes sur un horizon de plusieurs années. gemma-4-26b-a4b-it 💬👁️
- ■La prétendue 'robustesse inter-actifs ' basée sur l'étude AQR (Hurst, Ooi, et Pedersen, 2017) couvrant 67 marchés est exagérée car cette robustesse est une propriété de la liquidité du marché et de la formation des prix, non du signal lui-même ; dans de nombreuses classes d'actifs—devises de marchés émergents , certaines matières premières, et de nombreux instruments à revenu fixe — le signal échoue. gemma-4-26b-a4b-it 💬👁️
- ■L'efficacité de la règle de la moyenne mobile sur 200 jours dépend de séries de prix continues, liquides et négociables ; dans des marchés moins liquides ou discontinus, la condition du double filtre (prix en dessous d'une MA en baisse) génère des whipsaws et de faux signaux qui détruisent plutôt qu'ils n'améliorent la performance sur plusieurs années. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a soutenu de manière convaincante que la base de preuves de l'affirmatif — principalement des tests rétrospectifs sur le S&P 500 à long terme et une étude multi-marchés d'AQR — souffre d'une erreur de substitution, puisque les résultats sur un indice diversifié à grande capitalisation ne se généralisent pas à l'univers large d'actifs que couvre l'affirmation. La partie anti a en outre démontré que la prétendue robustesse de la règle de la moyenne mobile sur 200 jours dépend de la liquidité du marché et de la formation continue des prix, conditions qui échouent dans de nombreuses devises de marchés émergents, matières premières et instruments à revenu fixe. Les coûts de transaction et le retard du signal ont été montrés comme érodant la surperformance brute documentée dans des tests idéalisés, compromettant la fiabilité d'une surperformance sur plusieurs années. La contre-argumentation de l'affirmatif sur l'incohérence interne était faible et n'a pas abordé les objections fondamentales de portée et de liquidité. En somme, les preuves soutiennent la conclusion que la stratégie à double filtre ne surperforme pas de manière fiable une approche passive dans l'univers d'actifs implicite de l'affirmation.
📋 Faits PRO :
• La recherche de Mebane Faber dans « The Ivy Portfolio » (2009) a démontré qu'une règle simple de timing basée sur une moyenne mobile de 10 mois améliorait les rendements ajustés au risque sur les classes d'actifs testées.
• L'étude d'AQR (Hurst, Ooi, et Pedersen, 2017) a examiné les signaux de suivi de tendance à travers un large ensemble de marchés mondiaux.
• La source citée a utilisé des données de l'indice S&P 500 de 1900 à 2008 comme preuve à l'appui de la stratégie.
📋 FAITS ANTI :
• L'échantillon multi-marchés de l'étude d'AQR repose fondamentalement sur des séries de prix continues, liquides et négociables, limitant la transférabilité de ses résultats.
• L'efficacité de la règle de la moyenne mobile de 200 jours s'effondre sur les devises des marchés émergents, certaines matières premières, et de nombreux instruments à revenu fixe où la liquidité et la formation des prix diffèrent de celles des actions de grande capitalisation.
• Les coûts de transaction et le décalage du signal sont documentés comme érodant la surperformance brute des règles de suivi de tendance sur de longues périodes.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.479 | 0.258 | 6 | 2 | VRAI | FAUX | 79% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Moyenne mobile sur 10 mois — Un indicateur d'analyse technique qui calcule la moyenne des prix de clôture d'un actif sur les 10 derniers mois ; dans le débat, il est traité comme étant approximativement équivalent à une moyenne mobile sur 200 jours pour les modèles de timing.
[2] Moyenne mobile sur 200 jours — Un indicateur d'analyse technique qui calcule la moyenne des prix de clôture d'un actif sur les 200 derniers jours de négociation ; utilisé dans le débat comme un filtre de régime pour distinguer les environnements de marché constructifs de ceux en dégradation.
[3] classes d'actifs — Catégories d'instruments financiers telles que les actions, matières premières, devises, et revenus fixes, discutées dans le débat comme ayant des caractéristiques de formation des prix différentes qui affectent la robustesse du signal.
[4] beta — Une mesure de corrélation ou de sensibilité entre actifs ; dans le débat, il est référencé comme étant l'« opérateur de transfert » entre un indice diversifié et d'autres classes d'actifs.
[5] achat et conservation — Une stratégie d'investissement consistant à acheter des actifs et à les conserver sur une longue période sans trading actif ; utilisée dans le débat comme référence pour comparer la stratégie de timing.
[6] CAGR — taux de croissance annuel composé — Le taux de rendement annualisé nécessaire pour qu'un investissement passe de son solde initial à son solde final sur plusieurs années ; cité dans le débat comme étant de 10,5 % pour la stratégie de timing contre 9,2 % pour l'achat et conservation.
[7] robustesse inter-actifs — La propriété d'un signal de trading à fonctionner de manière cohérente à travers différentes classes d'actifs ; contestée dans le débat comme étant une propriété de la liquidité du marché plutôt que du signal lui-même.
[8] tendance baissière — Une condition de marché dans laquelle le prix d'un actif diminue avec le temps ; identifiée dans le débat par un prix situé en dessous d'une moyenne mobile en déclin.
[9] drawdowns — Des baisses de la valeur d'un portefeuille depuis un sommet jusqu'à un creux ultérieur ; utilisées dans le débat pour mesurer la profondeur des pertes lors des marchés baissiers.
[10] devises des marchés émergents — Devises d'économies en développement ; citées dans le débat comme des classes d'actifs où les séries de prix présentent des écarts et des problèmes de liquidité qui compromettent les signaux de moyenne mobile.
[11] revenu fixe — Une catégorie d'instruments financiers tels que les obligations qui versent un rendement fixe ; mentionnée dans le débat comme une classe d'actifs avec des séries de prix potentiellement problématiques pour les stratégies de moyenne mobile.
[12] rendement brut — Le rendement total d'un investissement avant déduction des coûts de transaction ou des taxes ; contrasté avec le rendement net dans le débat.
[13] Portefeuille Ivy — The Ivy Portfolio — Une stratégie de portefeuille référencée dans le débat via la recherche de Mebane Faber de 2009, qui appliquait un modèle de timing basé sur la moyenne mobile sur 10 mois au S&P 500.
[14] indicateur retardé — Un signal d'analyse technique qui confirme une tendance après qu'elle a commencé plutôt que de la prédire ; utilisé dans le débat pour caractériser la moyenne mobile sur 200 jours comme étant réactive plutôt que prédictive.
[15] indice d'actions à grande capitalisation — Un indice suivant les actions à grande capitalisation, comme le S&P 500 ; discuté dans le débat comme un marché spécifique plutôt qu'une classe d'actifs universelle.
[16] arrêts limit-up/limit-down — Des arrêts de négociation imposés par la bourse empêchant les prix de dépasser certains seuils en une seule séance ; cités dans le débat comme perturbant les séries de prix et compromettant les signaux de moyenne mobile.
[17] pénuries de liquidité — Périodes durant lesquelles les participants au marché ne peuvent pas facilement acheter ou vendre des actifs sans influencer les prix ; discutées dans le débat comme compromettant les signaux de moyenne mobile précisément lorsque l'évitement serait le plus coûteux.
[18] MA — moyenne mobile — Abréviation de moyenne mobile, un indicateur d'analyse technique qui lisse les données de prix sur une période spécifiée.
[19] drawdown maximal — La plus grande baisse du pic au creux observée dans la valeur d'un investissement sur une période donnée ; citée dans le débat comme étant réduite de 83,4 % à 50,3 % par la stratégie de timing.
[20] ** horizon pluriannuel** — Une période d'investissement s'étendant sur plusieurs années ; utilisée dans le débat comme période d'évaluation sur laquelle la performance de la stratégie est jugée.
[21] rendement net — Le rendement d'un investissement après déduction des coûts de transaction et des taxes ; contrasté avec le rendement brut dans le débat.
[22] processus de formation des prix — Le mécanisme par lequel les prix des actifs sont déterminés par les transactions sur le marché ; discuté dans le débat comme un facteur déterminant si un signal de suivi de tendance peut fonctionner de manière fiable.
[23] série de prix — Une séquence de prix historiques pour un actif ; référencée dans le débat comme nécessitant continuité et liquidité pour que les signaux de moyenne mobile fonctionnent.
[24] filtre de régime — Un outil d'analyse technique utilisé pour distinguer différents environnements de marché tels que les marchés haussiers versus baissiers ; la moyenne mobile sur 200 jours joue ce rôle dans le débat.
[25] rendements ajustés au risque — Rendements d'investissement mesurés en fonction du risque pris pour les obtenir ; utilisés dans le débat comme métrique de performance pour évaluer la stratégie.
[26] S&P 500 — Standard & Poor's 500 — Un indice d'actions américaines à grande capitalisation suivant 500 grandes entreprises ; utilisé dans le débat comme cas de test historique (1900–2008) pour la stratégie de timing basée sur la moyenne mobile.
[27] marchés baissiers séculaires — Périodes prolongées de baisse des prix des actifs durant plusieurs années ; cités dans le débat (1929–1932, 1973–1974, et 2000–2002) comme périodes où la stratégie de timing a évité des pertes catastrophiques.
[28] erreur de substitution — Un sophisme logique dans lequel une mesure spécifique est utilisée pour soutenir une conclusion universelle ; identifié dans le débat concernant l'utilisation des données du S&P 500 pour argumenter en faveur d'un comportement universel des actifs.
[29] fardeau fiscal — La réduction des rendements d'investissement causée par la fiscalité des gains ; mentionné dans le débat comme un potentiel facteur d'érosion de la performance de la stratégie.
[30] coûts de transaction — Les coûts engagés lors de l'achat ou de la vente d'actifs, tels que les commissions et les spreads ; discutés dans le débat comme pouvant potentiellement annuler la surperformance de la stratégie.
[31] opérateur de transfert — Dans le débat, la corrélation ou le bêta entre un indice diversifié et d'autres classes d'actifs ; utilisé pour évaluer si les résultats d'un marché s'appliquent à d'autres.
[32] suivi de tendance — Une stratégie d'investissement qui prend des positions alignées avec la direction prédominante des prix des actifs ; discutée dans le débat comme souffrant de retard et de coûts de transaction qui érodent les rendements à long terme.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Stratégie | CAGR (1900–2008) | Perte maximale | Ratio de Sharpe |
|---|---|---|---|
| Achat et conservation du S&P 500 | 9,2 % | -83,4 % | 0,31 |
| Timing par moyenne mobile sur 10 mois | 10,5 % | -50,3 % | 0,52 |
Légende : Comparaison de la performance à long terme entre l'achat et la conservation et une stratégie de timing basée sur une moyenne mobile de 200 jours appliquée au S&P 500, 1900–2008. Source : Faber, "Une approche quantitative de l'allocation tactique d'actifs" (2009, mise à jour 2013), The Journal of Wealth Management.
| Composante de coût | Affirmation de l'adversaire | Estimation empirique | Source |
|---|---|---|---|
| Rotation annuelle (transactions/an) | Non précisé | ~1,2 | Faber (2009), The Ivy Portfolio |
| Spread bid-ask (ETF S&P 500) | Non précisé | 0,01 %–0,03 % | Spread médian du SPY, NYSE Arca |
| Coût de transaction annuel | ~2,0 % | 0,07 % | Dérivé de ce qui précède |
| Fardeau fiscal (compte imposable) | Inclus dans 2 % | 0,3 %–0,7 % annuellement | Taux de gains en capital à long terme × rotation |
Légende : Comparaison du fardeau de coût affirmé par l'adversaire avec des estimations empiriques pour une stratégie de timing basée sur une moyenne mobile de 200 jours appliquée au S&P 500. Le fardeau fiscal suppose un taux maximal de gains en capital à long terme de 20 % appliqué aux gains réalisés sur environ 1,2 transaction annuelle. Source : Faber (2009), "Une approche quantitative de l'allocation tactique d'actifs," The Journal of Wealth Management.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.