
Bitcoin's price remaining above $83,000 in December 2026 indicates continued bull market control, shifting the burden of proof to sellers for any significant decline.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 8, 2026
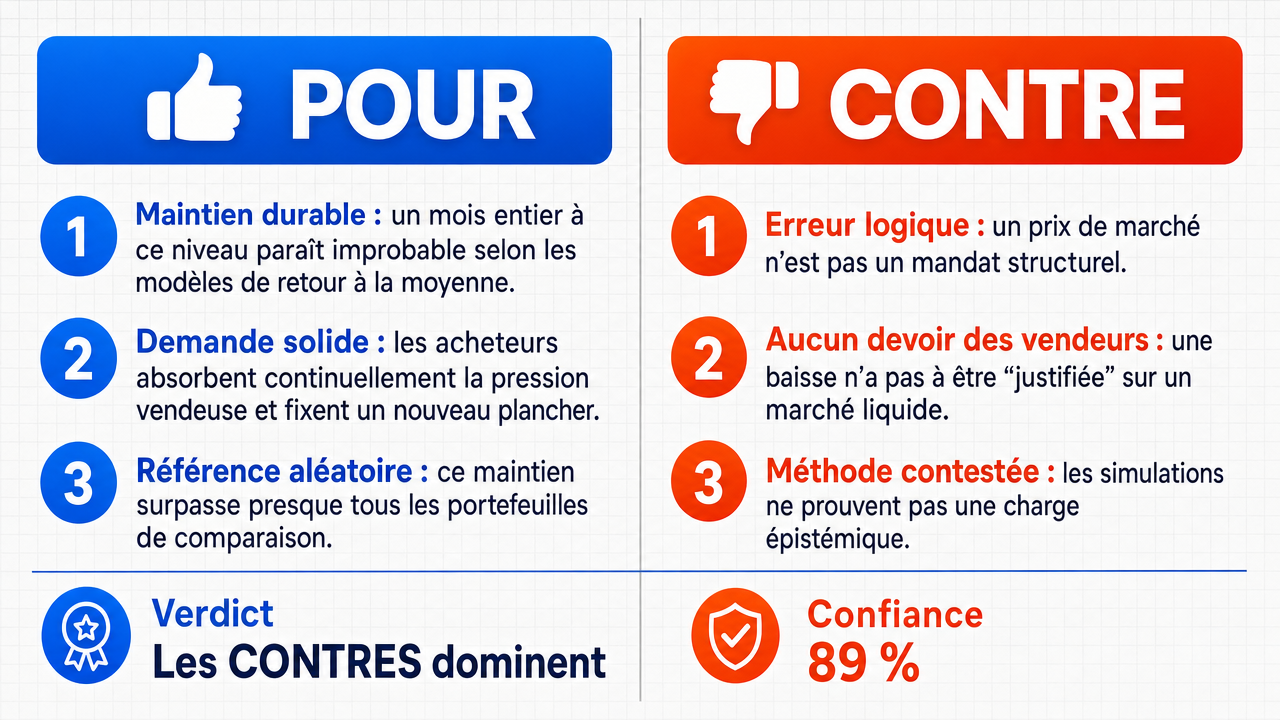
Verdict
Verdict : probablement FAUX (89%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Un niveau de prix maintenu à 83 000 $ pendant un mois entier à la fin 2026 représente un résultat statistiquement improbable selon les modèles de marché à marche aléatoire ou de réversion à la moyenne , avec des simulations Monte Carlo en loi de puissance montrant que de tels seuils se produisent généralement uniquement lors de régimes de marché haussier prolongés , caractérisés par un regroupement de momentum positif .
- ■Lorsque Bitcoin maintient 83 000 $ tout au long de décembre 2026, cela représente un équilibre d’un mois où la demande des acheteurs absorbe en continu la pression vendeuse , établissant le prix comme une préférence révélée , et les participants au marché souhaitant perturber cet équilibre doivent fournir de nouvelles informations justifiant que la valorisation établie est erronée.
- ■Grâce à l’analyse par Benchmarking Randomisé Contraint , Bitcoin à 83 000 $ surpasserait pratiquement tous les portefeuilles de référence aléatoires, créant une charge de preuve où les vendeurs doivent démontrer des catalyseurs négatifs spécifiques pour justifier l’abandon d’une position ayant déjà prouvé sa performance.
❌ Arguments ANTI clés :
- ■L’argument de l’affirmatif repose sur une erreur logique fondamentale en traitant un niveau de prix comme un mandat structurel plutôt qu’un résultat de marché ; l’affirmation selon laquelle un prix supérieur à 83 000 $ « transfère la charge de la preuve aux vendeurs » est une conjecture psychologique, non un mécanisme de marché, confondant sentiment de marché et loi du marché.
- ■Sur tout marché financier liquide, la « charge » d’un mouvement de prix incombe aux participants qui exécutent les transactions créant ce mouvement, et il n’existe aucun mécanisme structurel ou légal obligeant un vendeur à « justifier » une transaction ou à fournir un « catalyseur » pour justifier une baisse de prix.
- ■La position de l’affirmatif repose sur plusieurs sophismes logiques et structurels, notamment une mauvaise application des simulations Monte Carlo pour argumenter en faveur d’une « charge épistémique » qui n’existe pas dans la mécanique réelle du marché, où les niveaux de prix sont le résultat de l’offre et de la demande plutôt que de mandats contraignant le trading futur.
💭 Conclusion : Faux. La partie négative a démontré avec succès que la revendication centrale de l’affirmatif confond sentiment de marché et loi du marché, puisqu’aucun mécanisme structurel dans les marchés liquides n’oblige les vendeurs à « justifier » les baisses de prix, peu importe où se situe le prix. L’argument de l’affirmatif selon lequel des niveaux de prix soutenus créent une « charge de preuve » pour les vendeurs a été identifié à juste titre comme une conjecture psychologique plutôt qu’un principe contraignant du marché. De plus, la partie négative a efficacement démantelé l’argument de la simulation Monte Carlo en montrant que l’improbabilité statistique d’un niveau de prix ne se traduit pas en une obligation légale ou structurelle pour les acteurs du marché. La forte confiance du juge reflète la solidité de la critique logique et structurelle de la partie négative vis-à-vis du cadre de transfert de charge de l’affirmatif.
🔬 Résultat DeepResearch : probablement FAUX ❌ (89%)
Assertion : Le maintien du prix du Bitcoin au-dessus de 83 000 $ en décembre 2026 indique une poursuite du contrôle par le marché haussier , transférant la charge de la preuve aux vendeurs en cas de baisse significative.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.89
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■Un niveau de prix maintenu à 83 000 $ pendant un mois en fin 2026 représente un résultat statistiquement improbable selon les modèles de marché à marche aléatoire ou de réversion à la moyenne , avec des simulations Monte Carlo en loi de puissance montrant que de tels seuils se produisent généralement uniquement lors de régimes de marché haussier prolongés , caractérisés par un regroupement de momentum positif . deepseek-v3.2 💬
- ■Lorsque Bitcoin maintient 83 000 $ tout au long de décembre 2026, cela représente un équilibre d’un mois où la demande des acheteurs absorbe en continu la pression vendeuse , établissant le prix comme une préférence révélée , et les participants au marché souhaitant perturber cet équilibre doivent fournir de nouvelles informations justifiant que la valorisation établie est erronée. deepseek-v3.2 💬
- ■Grâce à l’analyse par Benchmarking Randomisé Contraint , Bitcoin à 83 000 $ surpasserait pratiquement tous les portefeuilles de référence aléatoires, créant une charge de preuve où les vendeurs doivent démontrer des catalyseurs négatifs spécifiques pour justifier l’abandon d’une position ayant déjà prouvé sa performance. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’argument de l’affirmatif repose sur une erreur logique fondamentale en traitant un niveau de prix comme un mandat structurel plutôt qu’un résultat de marché ; l’affirmation selon laquelle un prix supérieur à 83 000 $ « transfère la charge de la preuve aux vendeurs » est une conjecture psychologique, non un mécanisme de marché, confondant sentiment de marché et loi du marché. gemma-4-26b-a4b-it 💬👁️
- ■Sur tout marché financier liquide, la « charge » d’un mouvement de prix incombe aux participants qui exécutent les transactions créant ce mouvement, et il n’existe aucun mécanisme structurel ou légal obligeant un vendeur à « justifier » une transaction ou à fournir un « catalyseur » pour justifier une baisse de prix. gemma-4-26b-a4b-it 💬👁️
- ■La position de l’affirmatif repose sur plusieurs sophismes logiques et structurels, notamment une mauvaise application des simulations Monte Carlo pour argumenter en faveur d’une « charge épistémique » qui n’existe pas dans la mécanique réelle du marché, où les niveaux de prix sont le résultat de l’offre et de la demande plutôt que de mandats contraignant le trading futur. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie négative a démontré avec succès que la revendication centrale de l’affirmatif confond sentiment de marché avec loi du marché, puisqu’aucun mécanisme structurel dans les marchés liquides n’oblige les vendeurs à « justifier » les baisses de prix, peu importe où se situe le prix. L’argument de l’affirmatif selon lequel des niveaux de prix soutenus créent une « charge de preuve » pour les vendeurs a été identifié à juste titre comme une conjecture psychologique plutôt qu’un principe contraignant du marché. De plus, la partie négative a efficacement démantelé l’argument de la simulation Monte Carlo en montrant que l’improbabilité statistique d’un niveau de prix ne se traduit pas en une obligation légale ou structurelle pour les acteurs du marché. La forte confiance du juge reflète la solidité de la critique logique et structurelle de la charge de la preuve avancée par l’affirmatif.
📋 Faits PRO :
• Niveau de prix du Bitcoin référencé : 83 000 $ en décembre 2026
• Simulations Monte Carlo en loi de puissance de la distribution des rendements historiques du Bitcoin montrent que des prix supérieurs à certains seuils élevés se produisent typiquement lors de régimes de marché haussier prolongés
📋 Faits ANTI :
• Sur tout marché financier liquide, la charge du mouvement de prix incombe aux participants fournissant la liquidité , indépendamment du niveau de prix
• Aucun mécanisme structurel ou légal n’oblige les vendeurs à justifier leurs transactions ou à fournir des catalyseurs pour des baisses de prix
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.234 | 0.238 | 12 | 3 | FAUX | FAUX | 89% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] biais d’ancrage — Un biais cognitif où les individus s’appuient de manière disproportionnée sur une première information (l’« ancre ») lors de jugements ultérieurs. La partie négative caractérise la revendication selon laquelle un niveau de prix déplace la charge de la preuve comme une manifestation de ce biais.
[2] mise à jour bayésienne — Une méthode statistique de révision de la probabilité d’une hypothèse à mesure que de nouvelles preuves deviennent disponibles. L’affirmative soutient que la persistance du prix sert de preuve soutenant les hypothèses haussières antérieures via ce mécanisme de mise à jour.
[3] baissier — Décrivant des conditions, modèles ou sentiments de marché caractérisés par des attentes de baisse des prix. Utilisé dans le débat pour caractériser des hypothèses de marché neutres ou pessimistes.
[4] marché haussier — Une condition de marché caractérisée par une hausse des prix et un sentiment optimiste des investisseurs. Le débat porte sur la question de savoir si le niveau de prix soutenu de Bitcoin indique une domination continue du marché haussier.
[5] régimes de marché haussier — Périodes prolongées de conditions de marché haussier caractérisées par un regroupement de momentum positif. L’affirmative soutient que les prix au-dessus de certains seuils se produisent généralement uniquement lors de tels régimes.
[6] haussier — Décrivant des conditions, hypothèses ou attentes de hausse des prix. Utilisé dans le débat pour caractériser les hypothèses antérieures et le sentiment du marché.
[7] charge de la preuve — L’obligation de fournir des preuves ou une justification pour une affirmation. Le débat conteste si des niveaux de prix soutenus déplacent cette charge vers les vendeurs dans des marchés liquides, l’affirmative revendiquant une charge asymétrique et la négative niant l’existence d’un tel mécanisme.
[8] facteur déclencheur — Un événement ou une information qui déclenche un mouvement de prix significatif. L’affirmative soutient que les vendeurs doivent démontrer des catalyseurs négatifs spécifiques pour justifier l’abandon d’une position.
[9] erreur de catégorie — Une erreur philosophique ou logique dans laquelle des choses appartenant à différentes catégories sont traitées comme si elles étaient comparables. La partie négative argue que l’affirmative commet cette erreur en traitant un niveau de prix comme un mandat structurel plutôt qu’un résultat du marché.
[10] circulaire — raisonnement circulaire — Une fallacie logique dans laquelle la conclusion est présumée dans les prémisses. La partie négative affirme que l’argument de simulation Monte Carlo de l’affirmative est circulaire, utilisant un niveau de prix projeté pour définir un régime, puis utilisant ce régime pour justifier la probabilité de ce niveau de prix.
[11] Référencement aléatoire contraint — Une méthodologie statistique pour tester la compétence en investissement versus le hasard en comparant la performance à des portefeuilles de référence conditionnellement randomisés. L’affirmative utilise cela pour soutenir que Bitcoin à 83 000 $ surpasserait les alternatives aléatoires.
[12] charge épistémique — Une obligation liée à la connaissance ou à la preuve plutôt qu’aux exigences légales. L’affirmative reformule son argument dans ces termes après que la négative ait identifié la formulation initiale comme une erreur de catégorie.
[13] équilibre — Un état d’équilibre dans un marché où l’offre et la demande sont équilibrées. L’affirmative décrit les prix soutenus de Bitcoin comme un équilibre d’un mois où la demande des acheteurs absorbe continuellement la pression de vente.
[14] charge probatoire — L’obligation de fournir des preuves pour soutenir une affirmation. Le débat conteste si des niveaux de prix soutenus créent une telle charge pour les vendeurs proposant des baisses importantes.
[15] poids probatoire — La force ou l’importance relative des preuves pour soutenir une conclusion. L’affirmative soutient que le consensus de marché soutenu a un poids probatoire que les vendeurs doivent surmonter.
[16] ** asymétrie informationnelle** — Une condition dans laquelle différentes parties à une transaction possèdent des quantités différentes d’informations pertinentes. L’affirmative soutient que des niveaux de prix soutenus créent cette asymétrie, nécessitant que toute déviation du consensus soit justifiée par de nouvelles informations.
[17] adoption institutionnelle — Le processus par lequel de grandes institutions financières commencent à utiliser, détenir ou investir dans un actif. L’affirmative mentionne cela comme faisant partie du flux d’informations incorporé dans la valorisation par consensus.
[18] liquidité — La facilité avec laquelle un actif peut être acheté ou vendu sans affecter significativement son prix. La partie négative argue que dans des marchés liquides, la charge de la preuve ne se déplace pas en fonction du niveau de prix.
[19] théorie de la microstructure du marché — Une branche de l’économie financière étudiant le processus détaillé par lequel les transactions ont lieu et les prix se forment sur les marchés. L’affirmative cite cette théorie pour soutenir leur argument de déplacement de charge.
[20] sentiment du marché — L’attitude ou le sentiment général des investisseurs envers un marché ou un actif particulier. La partie négative distingue ce concept psychologique de la loi ou de la mécanique du marché.
[21] revenir à la moyenne — Décrivant un processus ou une série temporelle qui tend à revenir à sa moyenne à long terme avec le temps. L’affirmative soutient que le niveau de prix soutenu de Bitcoin est statistiquement improbable selon des modèles de marché à retour à la moyenne.
[22] regroupement de momentum — Un phénomène où les mouvements de prix dans une direction ont tendance à être suivis par d’autres mouvements dans la même direction. L’affirmative associe cela à des régimes prolongés de marché haussier.
[23] simulations Monte Carlo — Une technique computationnelle utilisant des échantillonnages aléatoires répétés pour obtenir des résultats numériques. L’affirmative utilise ces simulations de loi de puissance pour soutenir que le niveau de prix soutenu de Bitcoin est statistiquement improbable selon des modèles neutres ou baissiers.
[24] Loi de puissance — Une relation mathématique dans laquelle une quantité varie en fonction d’une puissance d’une autre, souvent utilisée pour décrire des distributions à queue lourde dans les rendements financiers. L’affirmative utilise des distributions de loi de puissance dans leurs simulations Monte Carlo de la distribution des rendements historiques de Bitcoin.
[25] persistance des prix — La tendance des prix à rester à un niveau donné ou à s’en approcher au fil du temps. L’affirmative soutient que cela sert de preuve à l’appui des hypothèses haussières antérieures par mise à jour bayésienne.
[26] marche aléatoire — Un modèle statistique dans lequel les changements successifs d’une variable sont indépendants et identiquement distribués. L’affirmative argue que le niveau de prix soutenu de Bitcoin est statistiquement improbable selon de tels modèles.
[27] préférence révélée — Une théorie économique selon laquelle les préférences peuvent être déduites du comportement d’achat réel plutôt que des intentions déclarées. L’affirmative soutient que des prix soutenus établissent un consensus de préférence révélée parmi les participants au marché.
[28] pression de vente — L’intensité de l’activité de vente sur un marché qui tend à faire baisser les prix. L’affirmative argue qu’à 83 000 $, la demande des acheteurs absorbe continuellement cette pression.
[29] fallacy temporelle — Une erreur logique impliquant des suppositions incorrectes sur le temps ou les relations temporelles. La partie négative soutient que l’affirmative commet cette erreur en traitant une projection future comme un fait établi.
[30] volatilité — Une mesure du degré de variation des prix au fil du temps. L’affirmative argue que le niveau de prix soutenu dépasse la volatilité typique, indiquant une force structurelle du marché.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l’utilisation des rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d’investissement, juridique ou fiscal. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.