
Bitcoin will outperform gold in 2026, 2027, 2028, and 2029
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 8, 2026
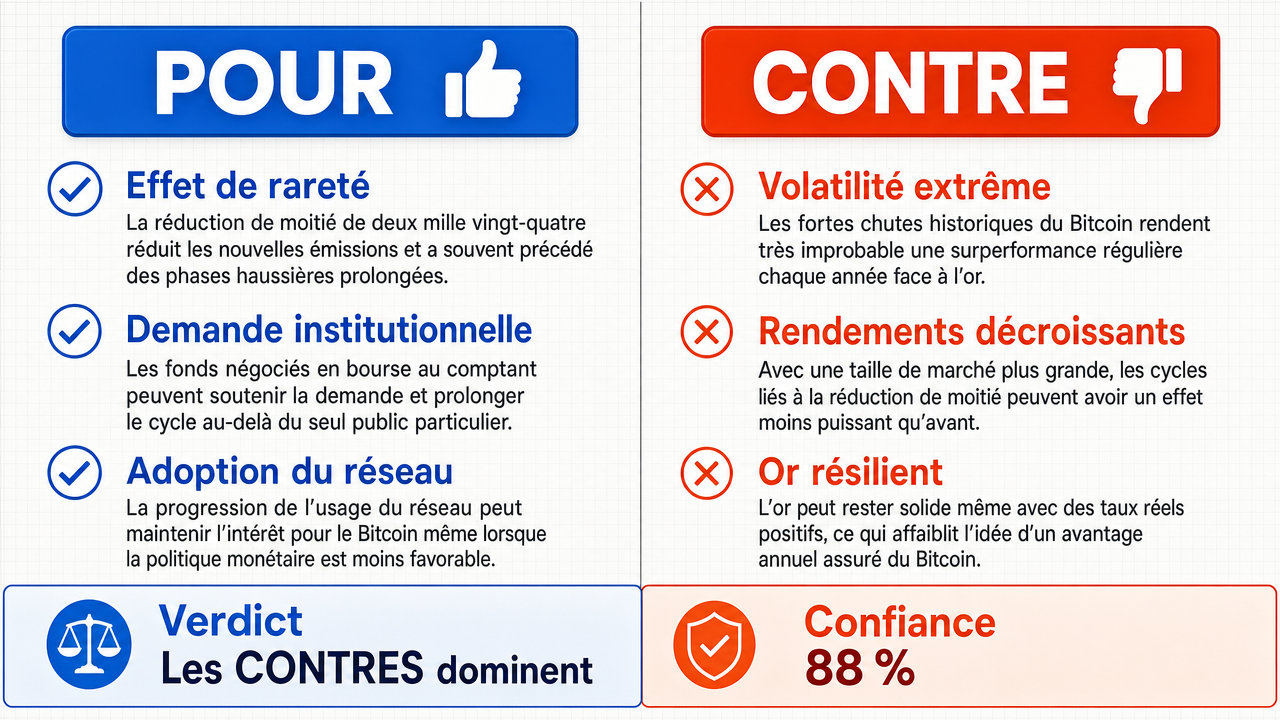
Verdict
Verdict : probablement FAUX (88%)
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La dynamique structurelle de l’offre de Bitcoin issue de la réduction de moitié d’avril 2024 (réduction de 50 % de la nouvelle émission ) déclenche historiquement des cycles haussiers pluriannuels , les années post-réduction de moitié offrant les rendements les plus élevés — par exemple, Bitcoin a gagné 302 % en 2021 après la réduction de moitié de 2020 — en ligne avec la période de prévision 2026-2029.
- ■L’adoption institutionnelle via des ETF Bitcoin au comptant crée une pression de demande soutenue qui prolonge le cycle au-delà des schémas historiques impulsés par le retail, amplifiant l’effet de la réduction de moitié par des phases d’accumulation plus longues et plus peu profondes .
- ■Bitcoin montre une résilience asymétrique face aux taux d’intérêt réels positifs car sa courbe d’adoption réseau fonctionne indépendamment de la politique monétaire ; entre 2013 et 2018, lorsque les taux réels ont augmenté de -1,5 % à +1,2 %, l’or a chuté de 28 %, tandis que Bitcoin a gagné plus de 1 200 %.
❌ Arguments ANTI clés :
- ■La volatilité extrême de Bitcoin et sa propension historique à des baisses de 50-80 % rendent impossible de garantir une surperformance annuelle de l’or sur un horizon de quatre ans ; une correction brutale dans une année quelconque entre 2026 et 2029 pourrait facilement faire sous-performer Bitcoin par rapport à l’or.
- ■L’argument du cycle de réduction de moitié est une erreur fondamentale d’échelle : à mesure que la capitalisation de marché de Bitcoin croît, la liquidité nécessaire pour faire bouger son prix augmente de façon exponentielle, atténuant naturellement les gains en pourcentage extrêmes observés dans des cycles plus petits et plus précoces — rendant les rendements décroissants plus probables.
- ■La prémisse selon laquelle des taux d’intérêt réels positifs suppriment structurellement les rendements de l’or est contredite par le bilan historique lui-même — des périodes prolongées de taux réels positifs ces dernières années ont coïncidé avec l’or atteignant des sommets historiques successifs , remettant en cause le mécanisme sur lequel l’affirmatif s’appuie.
💭 Conclusion : Faux. La prétention que Bitcoin surpassera l’or chaque année de 2026 à 2029 échoue parce que la volatilité extrême de Bitcoin et sa propension historique à des baisses de 50-80 % rendent impossible de garantir une surperformance annuelle sur un horizon de quatre ans. La dépendance de l’affirmatif aux cycles de réduction de moitié ignore que, à mesure que la capitalisation de marché de Bitcoin croît, la liquidité nécessaire pour faire bouger son prix augmente exponentiellement, atténuant naturellement les gains extrêmes en pourcentage observés dans des cycles plus petits et plus précoces. De plus, l’argument selon lequel des taux d’intérêt réels positifs suppriment structurellement les rendements de l’or est directement contredit par l’histoire récente, où des périodes prolongées de taux réels positifs ont coïncidé avec l’or atteignant des sommets historiques successifs . La nature même de cette affirmation — nécessitant une surperformance dans quatre années consécutives — la rend particulièrement vulnérable à une seule année de sous-performance, et la partie FAUSSE a démontré avec succès que garantir une surperformance annuelle sur une période pluriannuelle reste une conjecture non prouvée plutôt qu’une prévision défendable.
🔬 Résultat DeepResearch : probablement FAUX ❌ (88%)
Assertion : Bitcoin surpassera l’or en 2026, 2027, 2028 et 2029
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.88
🏅 Changement de score du modèle :
minimax-m3 💬👁️ : +9
✅ Arguments PRO :
- ■La dynamique structurelle de l’offre de Bitcoin issue de la réduction de moitié d’avril 2024 (réduction de 50 % de la nouvelle émission ) déclenche historiquement des cycles haussiers pluriannuels , les années post-réduction de moitié offrant les rendements les plus élevés — par exemple, Bitcoin a gagné 302 % en 2021 après la réduction de moitié de 2020 — en ligne avec la période de prévision 2026-2029. deepseek-v3.2 💬
- ■L’adoption institutionnelle via des ETF Bitcoin au comptant crée une pression de demande soutenue qui prolonge le cycle au-delà des schémas historiques impulsés par le retail, amplifiant l’effet de la réduction de moitié par des phases d’accumulation plus longues et plus peu profondes . deepseek-v3.2 💬
- ■Bitcoin montre une résilience asymétrique face aux taux d’intérêt réels positifs parce que sa courbe d’adoption réseau fonctionne indépendamment de la politique monétaire ; entre 2013 et 2018, lorsque les taux réels ont augmenté de -1,5 % à +1,2 %, l’or a chuté de 28 %, tandis que Bitcoin a gagné plus de 1 200 %. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La volatilité extrême de Bitcoin et sa propension historique à des baisses de 50-80 % rendent impossible de garantir une surperformance annuelle de l’or sur un horizon de quatre ans ; une correction brutale dans une année quelconque entre 2026 et 2029 pourrait facilement faire sous-performer Bitcoin par rapport à l’or. gemma-4-26b-a4b-it 💬👁️
- ■L’argument du cycle de réduction de moitié est une erreur fondamentale d’échelle : à mesure que la capitalisation de marché de Bitcoin croît, la liquidité nécessaire pour faire bouger son prix augmente de façon exponentielle, atténuant naturellement les gains extrêmes en pourcentage observés dans des cycles plus petits et plus précoces — rendant les rendements décroissants plus probables. gemma-4-26b-a4b-it 💬👁️
- ■La prémisse selon laquelle des taux d’intérêt réels positifs structurent la baisse des rendements de l’or est contredite par le bilan historique lui-même — des périodes prolongées de taux réels positifs ces dernières années ont coïncidé avec l’or atteignant des sommets historiques successifs , remettant en cause le mécanisme sur lequel l’affirmatif s’appuie. gemma-4-26b-a4b-it 💬👁️
- ■L’institutionnalisation de Bitcoin pourrait en réalité réduire sa prime de volatilité et son potentiel de surperformance par rapport à l’or, car une classe d’actifs en maturation converge naturellement vers le profil risque-rendement des valeurs refuges traditionnelles. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La prétention que Bitcoin surpassera l’or chaque année de 2026 à 2029 échoue parce que la volatilité extrême de Bitcoin et sa propension historique à des baisses de 50-80 % rendent impossible de garantir une surperformance annuelle sur un horizon de quatre ans. La dépendance de l’affirmatif aux cycles de réduction de moitié ignore que, à mesure que la capitalisation de marché de Bitcoin croît, la liquidité nécessaire pour faire bouger son prix augmente exponentiellement, atténuant naturellement les gains extrêmes en pourcentage observés dans des cycles plus petits et plus précoces. De plus, l’argument selon lequel des taux d’intérêt réels positifs suppriment structurellement les rendements de l’or est directement contredit par l’histoire récente, où des périodes prolongées de taux réels positifs ont coïncidé avec l’or atteignant des sommets historiques successifs . La nature même de cette affirmation — nécessitant une surperformance dans quatre années consécutives — la rend particulièrement vulnérable à une seule année de sous-performance, et la partie FAUSSE a démontré avec succès que garantir une surperformance annuelle sur une période pluriannuelle reste une conjecture non prouvée.
📋 Faits PRO :
• La réduction de moitié d’avril 2024 de Bitcoin réduit de 50 % la nouvelle émission d’offre.
• Les années post-réduction de moitié (les deuxième et troisième années après l’événement) ont historiquement offert les rendements les plus élevés.
• Entre 2013 et 2018, lorsque les taux réels ont augmenté de -1,5 % à +1,2 %, l’or a chuté de 28 %, et Bitcoin a gagné plus de 1 200 %.
📋 Faits ANTI :
• Bitcoin a une propension historique à des baisses de 50-80 %.
• Des périodes prolongées de taux réels positifs ces dernières années ont coïncidé avec l’or atteignant des sommets historiques successifs.
• À mesure que la capitalisation de marché de Bitcoin augmente, la liquidité nécessaire pour faire bouger son prix croît de façon exponentielle, atténuant les gains en pourcentage.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.377 | 0.224 | 12 | 3 | VRAI | FAUX | 88% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Phases d'accumulation — Périodes dans un cycle de marché durant lesquelles les investisseurs achètent et conservent systématiquement un actif, souvent avant une forte hausse des prix.
[2] Plus hauts historiques — ATH — Le niveau de prix le plus élevé jamais atteint par un actif dans son historique de trading.
[3] Performance asymétrique — Une situation où deux actifs réagissent différemment aux mêmes conditions macroéconomiques, l'un gagnant tandis que l'autre perd ou stagne.
[4] Halving du Bitcoin — Un événement programmé, se produisant environ tous les quatre ans, qui réduit de 50 % le taux d'émission de nouveaux Bitcoins (récompense de bloc), diminuant ainsi l'offre nouvelle entrant sur le marché.
[5] BTC — Bitcoin — Le symbole boursier du Bitcoin, la plus grande cryptomonnaie par capitalisation boursière.
[6] Cycles haussiers — Périodes prolongées de hausse des prix des actifs, généralement associées à l'optimisme des investisseurs et à une demande croissante.
[7] Corrélation — Mesure statistique décrivant comment deux actifs évoluent en relation l'un avec l'autre ; une corrélation positive signifie qu'ils ont tendance à évoluer dans le même sens, une corrélation négative (inverse) indique qu'ils évoluent en sens opposé.
[8] Cyclicité — La tendance du prix ou des rendements d'un actif à suivre des motifs ou cycles récurrents dans le temps.
[9] Rendements décroissants — Le principe économique selon lequel chaque cycle ou unité d'entrée successive produit un gain incrémental plus petit que le précédent.
[10] Drawdowns — La baisse du pic au creux observée durant une période spécifique pour un actif ou un fonds, souvent exprimée en pourcentage.
[11] ETF — Fonds négocié en bourse — Un fonds d'investissement réglementé qui se négocie en bourse et détient des actifs sous-jacents, permettant aux investisseurs d'obtenir une exposition sans détenir directement l'actif.
[12] ETH — Ethereum — Le symbole boursier d'Ethereum, la deuxième plus grande cryptomonnaie par capitalisation boursière et une plateforme majeure pour les contrats intelligents.
[13] Adoption institutionnelle — Le processus par lequel de grandes institutions financières (banques, gestionnaires d'actifs, fonds de pension) commencent à allouer du capital à une classe d'actifs et à offrir des services pour celle-ci.
[14] Capital institutionnel — L'argent d'investissement géré par de grandes institutions financières, à la différence des investisseurs particuliers.
[15] Relation inverse — Une relation dans laquelle deux variables évoluent en sens opposé ; en finance, souvent utilisée pour décrire comment le prix d'un actif évolue à l'opposé des taux d'intérêt ou d'un autre actif.
[16] Émission — La création et la mise en circulation de nouvelles unités d'un actif ou d'une monnaie.
[17] Liquidité — La facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter significativement son prix ; une forte liquidité implique des marchés profonds et des spreads serrés.
[18] Capitalisation boursière — Market cap — La valeur totale du marché de l'offre en circulation d'un actif, calculée en multipliant le prix actuel par le nombre d'unités en circulation.
[19] Loi de Metcalfe — Un principe selon lequel la valeur d'un réseau est proportionnelle au carré du nombre de ses utilisateurs connectés, souvent cité pour justifier la valorisation des actifs basés sur le réseau.
[20] Prime monétaire — La valeur supplémentaire qu'un actif commande au-delà de son utilité industrielle ou de matière première en raison de son rôle en tant que réserve de valeur ou moyen d'échange.
[21] Actif non producteur de rendement — Un actif qui ne génère pas d'intérêts, de dividendes ou d'autres revenus périodiques, comme l'or ou la monnaie physique.
[22] Taux d'intérêt réels positifs — Positive real rates — Taux d'intérêt qui dépassent le taux d'inflation en vigueur, signifiant que les prêteurs gagnent un rendement positif après prise en compte de la hausse des prix.
[23] Taux d'intérêt réels — Taux d'intérêt nominaux ajustés pour l'inflation, représentant le rendement d'achat réel obtenu par un investisseur.
[24] Cycles alimentés par le retail — Cycles de marché dans lesquels les mouvements de prix sont principalement dictés par des investisseurs individuels (non institutionnels) plutôt que par de grandes institutions financières.
[25] Actifs risqués — Actifs dont la valeur est sujette à une volatilité importante et à un risque de perte potentiel, incluant généralement les actions, cryptomonnaies et obligations à haut rendement.
[26] Courbe en S — Un modèle d'adoption où la croissance commence lentement, s'accélère rapidement, puis se stabilise à mesure que le marché mûrit, souvent utilisé pour décrire la diffusion technologique.
[27] ETF Bitcoin au comptant — Spot Bitcoin ETFs — Fonds négociés en bourse qui détiennent directement du Bitcoin et permettent aux investisseurs d'obtenir une exposition au prix via des comptes de courtage traditionnels.
[28] Rareté structurelle — Une limitation intégrée au niveau du protocole sur l'offre d'un actif (comme le plafond fixe du Bitcoin) qui ne peut être modifiée sans consensus.
[29] Volatilité — Le degré de variation du prix d'un actif dans le temps, généralement mesuré par l'écart-type des rendements ; une volatilité plus élevée implique des fluctuations de prix plus importantes.
[30] Avantage de rendement — Le bénéfice qu'un actif générant des revenus détient par rapport à un actif sans rendement, particulièrement pertinent lors de la comparaison d'instruments à intérêt avec des actifs comme l'or.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Classe d'Actifs | Volatilité Historique (Annualisée) | Profil de Drawdown Typique | Facteur Principal |
|---|---|---|---|
| Bitcoin | Élevée (>50%) | Sévère (-70% à -80%) | Liquidité/Spéculation |
| Or | Faible (<15%) | Modéré (-10% à -20%) | Macro/Sécurité |
| S&P 500 | Modérée (~15%) | Standard (-20% à -30%) | Croissance Économique |
Légende : Profils de risque comparatifs des principales classes d'actifs. La volatilité et le drawdown sont des moyennes historiques basées sur le comportement du marché à long terme.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l'utilisation des Rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.