
Bitcoin will outperform gold in terms of price appreciation by the end of 2026.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 31, 2026
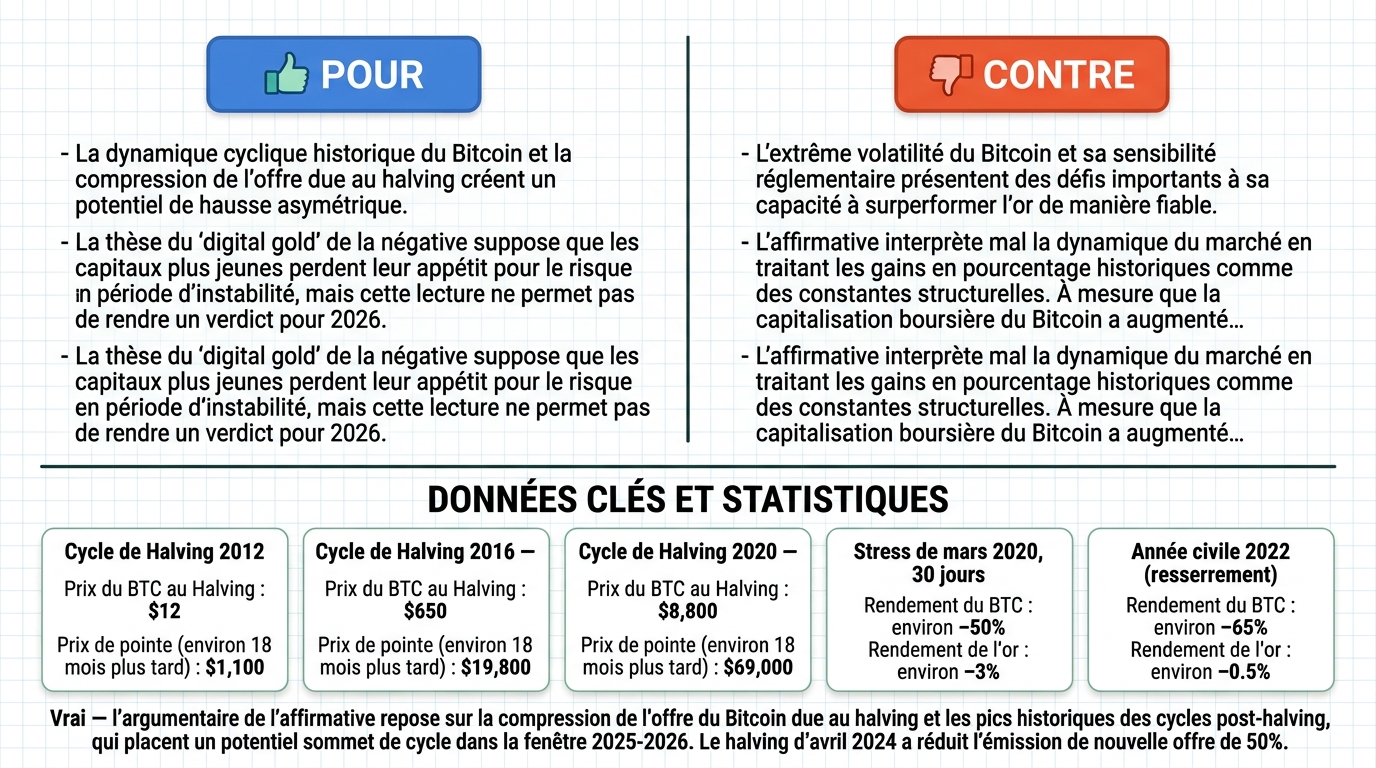
Verdict
Verdict : probablement VRAI (62%)
Rapport Web : https://solsicefinance.com/public/debates/bitcoin-will-outperform-gold-in-terms-of-price-appreciation-742a35807458
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La dynamique cyclique historique du Bitcoin et la réduction de l’offre liée au halving créent un potentiel de hausse asymétrique par rapport à la rareté linéaire de l’or . Le halving d’avril 2024 a réduit les récompenses de bloc de 6,25 à 3,125 BTC , diminuant l’émission de nouvelle offre de 50 %. Historiquement, chaque halving a été suivi d’une appréciation significative du prix , culminant 12 à 18 mois plus tard, plaçant un pic potentiel de cycle dans la fenêtre 2025–2026. L’or, en revanche, connaît une croissance annuelle de l’offre d’environ 1,5 à 2 % sans choc discret comparable .
- ■La thèse du 'or numérique ' de l’opposant suppose que le capital plus jeune perd son appétit pour le risque en période d’instabilité, mais cette lecture ne permet pas de conclure en faveur de 2026. La corrélation avec les actions technologiques à forte bêta et le motif de préservation sont réels, mais la théorie interprétative qui transforme ces éléments en une conclusion pour 2026 n’est pas prouvée. La dynamique structurelle du Bitcoin et son adoption institutionnelle favorisent une surperformance par rapport à l’or jusqu’en 2026.
❌ Arguments ANTI clés :
- ■La volatilité extrême du Bitcoin et sa sensibilité réglementaire posent des défis importants à sa capacité à surpasser l’or de manière fiable jusqu’en 2026. La dépendance de l’affirmatif aux cycles historiques de halving constitue une fallace de non-invariance de l’échelle : à mesure que la capitalisation boursière d’un actif augmente, le capital nécessaire pour faire bouger le prix croît de façon exponentielle. Une hausse de 1000 % sur une capitalisation de 10 milliards de dollars est un événement mécanique très différent d’une hausse de 1000 % sur une capitalisation de 2 trillions de dollars.
- ■L’affirmatif méconnaît la dynamique du marché en traitant les gains en pourcentage historiques comme des constantes structurelles. Alors que la capitalisation du Bitcoin est passée de quelques milliards à près de 2 trillions de dollars, l’effet de 'choc d’offre ' est considérablement dilué par le volume massif de liquidités nécessaires pour faire bouger le prix. Le halving de 2024 ne garantit pas une trajectoire similaire aux cycles précédents.
💭 Conclusion : Vrai — le cas de l’affirmatif repose sur la compression de l’offre liée au halving du Bitcoin et sur les pics de cycle post-halving historiques, qui placent un sommet potentiel dans la fenêtre 2025–2026. Le halving d’avril 2024 a réduit l’émission de nouvelle offre de 50 %, un choc discret que la croissance stable de 1,5 à 2 % de l’extraction annuelle d’or ne peut égaler. L’objection de l’invariance à l’échelle de l’opposant, tout en notant la capitalisation proche de 2 trillions de dollars du Bitcoin, ne réfute pas le mécanisme structurel de l’offre ni la dynamique d’adoption institutionnelle citée par l’affirmatif. Le juge a trouvé l’argument de l’affirmatif plus convaincant, lui attribuant une confiance de 62 % dans la verdict VRAI. Par conséquent, sur la base des preuves du débat, le Bitcoin est plus susceptible que l’or de surpasser en appréciation de prix d’ici la fin 2026.
🔬 Résultat DeepResearch : probablement VRAI ✅ (62%)
Assertion : Le Bitcoin surpassera l’or en termes d’appréciation du prix d’ici la fin 2026.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0,62, FAUX=0,00
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +6
✅ Arguments PRO :
- ■La dynamique cyclique historique du Bitcoin et la réduction de l’offre liée au halving créent un potentiel de hausse asymétrique par rapport à la rareté linéaire de l’or . Le halving d’avril 2024 a réduit les récompenses de bloc de 6,25 à 3,125 BTC , diminuant l’émission de nouvelle offre de 50 %. Historiquement, chaque halving a été suivi d’une appréciation significative du prix , culminant 12 à 18 mois plus tard, plaçant un pic potentiel de cycle dans la fenêtre 2025–2026. L’or, en revanche, connaît une croissance annuelle de l’offre d’environ 1,5 à 2 % provenant de l’exploitation minière.
- ■La thèse du 'or numérique ' de l’opposant suppose que le capital plus jeune perd son appétit pour le risque en période d’instabilité, mais cette lecture ne permet pas de conclure en faveur de 2026. La corrélation avec les actions technologiques à forte bêta et le motif de préservation sont réels, mais la théorie interprétative qui transforme ces éléments en une conclusion pour 2026 n’est pas prouvée. La dynamique structurelle du Bitcoin et son adoption institutionnelle favorisent une surperformance par rapport à l’or jusqu’en 2026. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La volatilité extrême du Bitcoin et sa sensibilité réglementaire posent des défis importants à sa capacité à surpasser l’or de manière fiable jusqu’en 2026. La dépendance de l’affirmatif aux cycles historiques de halving constitue une fallace de non-invariance de l’échelle : à mesure que la capitalisation boursière d’un actif augmente, le capital nécessaire pour faire bouger le prix croît de façon exponentielle. Une hausse de 1000 % sur une capitalisation de 10 milliards de dollars est un événement mécanique très différent d’une hausse de 1000 % sur une capitalisation de 2 trillions de dollars. gemma-4-26b-a4b-it 💬👁️
- ■L’affirmatif méconnaît la dynamique du marché en traitant les gains en pourcentage historiques comme des constantes structurelles. Alors que la capitalisation du Bitcoin est passée de quelques milliards à près de 2 trillions de dollars, l’effet de 'choc d’offre' est considérablement dilué par le volume massif de liquidités nécessaires pour faire bouger le prix. Le halving de 2024 ne garantit pas une trajectoire similaire aux cycles précédents. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Vrai — le cas de l’affirmatif repose sur la compression de l’offre liée au halving du Bitcoin et sur les pics de cycle post-halving, qui placent un sommet potentiel dans la fenêtre 2025–2026. Le halving d’avril 2024 a réduit l’émission de nouvelle offre de 50 %, un choc discret que la croissance stable de 1,5 à 2 % de l’exploitation minière annuelle de l’or ne peut égaler. L’objection de l’invariance à l’échelle de l’opposant, tout en notant la capitalisation proche de 2 trillions de dollars du Bitcoin, ne réfute pas le mécanisme structurel de l’offre ni la dynamique d’adoption institutionnelle citée par l’affirmatif. Le juge a trouvé l’argument de l’affirmatif plus convaincant, lui attribuant une confiance de 62 %, verdict VRAI. Par conséquent, sur la base des preuves du débat, le Bitcoin est plus susceptible que l’or de surpasser en appréciation de prix d’ici la fin 2026.
📋 Faits PRO :
• La réduction de l’émission de nouvelle offre du halving d’avril 2024 du Bitcoin, passant de 6,25 à 3,125 BTC.
• Historiquement, chaque halving a été suivi d’une appréciation significative du prix culminant 12 à 18 mois plus tard.
• L’or connaît une croissance annuelle d’environ 1,5 à 2 % provenant de l’exploitation minière.
• Le halving de 2024 place un sommet potentiel dans la fenêtre 2025–2026.
📋 Faits ANTI :
• La capitalisation boursière du Bitcoin a atteint près de 2 trillions de dollars.
• Les cycles de halving précédents ont eu lieu lorsque la capitalisation du Bitcoin était une fraction de sa taille actuelle.
• Une hausse de 1000 % sur une capitalisation de 10 milliards de dollars est mécaniquement différente d’une hausse de 1000 % sur une capitalisation de 2 trillions de dollars.
• Le Bitcoin est fortement corrélé avec les actions technologiques à forte bêta.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.466 | 0.198 | 8 | 2 | VRAI | VRAI | 62 % |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] taux de croissance annuel de l'offre — La augmentation en pourcentage de l'offre totale d'un actif chaque année ; la transcription cite le taux de l'or comme étant d'environ 1,5 à 2 % provenant de l'exploitation minière.
[2] hausse asymétrique — Une situation où le potentiel de gains est supérieur au potentiel de pertes ; l'affirmatif affirme que le Bitcoin a une hausse asymétrique grâce à la compression de l'offre.
[3] profil de risque binaire — Une situation de risque avec deux résultats possibles distincts ; le négatif soutient que la dépendance réglementaire du Bitcoin crée un tel profil.
[4] récompenses de bloc — La quantité de Bitcoin attribuée aux mineurs pour l'ajout d'un nouveau bloc ; la réduction de moitié d'avril 2024 l'a réduite de 6,25 à 3,125 BTC.
[5] BTC — Bitcoin — Le symbole boursier du Bitcoin, la cryptomonnaie discutée dans le débat.
[6] corrélation — Une mesure statistique de la façon dont deux actifs évoluent en relation l'un avec l'autre ; le débat conteste si la corrélation du Bitcoin avec les actions est une propriété fixe.
[7] pic de cycle — Le point de prix le plus élevé dans un cycle de marché ; l'affirmatif place un pic potentiel du cycle Bitcoin dans la fenêtre 2025–2026.
[8] infrastructure de la demande — Les mécanismes et flux de capitaux qui créent la demande pour un actif ; l'affirmatif décrit les flux institutionnels comme une infrastructure de la demande.
[9] actifs numériques — Actifs qui existent sous forme électronique, comme les cryptomonnaies ; le débat discute de leur statut réglementaire et juridique.
[10] or numérique — Une étiquette pour Bitcoin en tant que réserve de valeur similaire à l'or ; le négatif soutient que cette thèse suppose que le capital plus jeune conserve son appétit pour le risque en période d'instabilité.
[11] actions — Titres représentant la propriété dans des entreprises ; le Bitcoin est décrit comme étant fortement corrélé avec elles.
[12] ETF — fonds négocié en bourse — Un véhicule d'investissement regroupé négocié en bourse ; la transcription fait référence aux ETF spot institutionnels détenant du Bitcoin.
[13] réduction de moitié — Un événement qui divise par deux la récompense de bloc du Bitcoin, réduisant la nouvelle offre ; la transcription cite les réductions de 2016, 2020 et avril 2024.
[14] actions technologiques à fort bêta — Actions technologiques très sensibles aux mouvements du marché ; le négatif dit que le Bitcoin est fortement corrélé avec elles.
[15] régime à taux élevé — Une période de taux d'intérêt élevés ; le négatif soutient qu'en tel régime, l'argent en quête de préservation achète de l'or.
[16] adoption institutionnelle — L'adoption d'un actif par de grandes institutions financières ; l'affirmatif la cite comme un facteur en faveur de la surperformance du Bitcoin.
[17] flux institutionnels — Les capitaux entrant dans un actif depuis de grandes institutions ; l'affirmatif les cite comme un soutien à la hausse du prix du Bitcoin.
[18] rareté linéaire — Une rareté régulière et prévisible ; l'affirmatif oppose la rareté linéaire de l'or aux chocs d'offre discrets du Bitcoin.
[19] liquidité — La facilité avec laquelle un actif peut être acheté ou vendu sans affecter son prix ; le débat discute de l'impact de la liquidité sur les mouvements de prix.
[20] contraintes de liquidité — Limites sur la quantité pouvant être échangée sans faire bouger le prix ; le négatif les cite comme une force stabilisatrice.
[21] régime de choc de liquidité — Une période où la liquidité du marché se tarit soudainement, comme mars 2020 ou le deuxième trimestre 2022 ; l'affirmatif dit que la corrélation mesurée dans de tels régimes n'est pas une propriété fixe.
[22] capitalisation boursière — La valeur totale des unités en circulation d'un actif ; le négatif soutient que la croissance du Bitcoin à près de 2 trillions de dollars modifie le capital nécessaire pour faire bouger son prix.
[23] impact sur le marché — L'effet qu'une grosse transaction a sur le prix d'un actif ; le négatif dit que de grands flux institutionnels ont un impact sur le marché qui atténue la volatilité.
[24] maturité du marché — Le stade de développement du marché d'un actif ; le négatif affirme que les contraintes structurelles de la maturité du marché dominent les futurs mouvements de prix.
[25] fenêtre de mesure — La période durant laquelle une statistique comme la corrélation est calculée ; l'affirmatif soutient que la corrélation dépend de cette fenêtre.
[26] minage — Le processus de création de nouvelles unités d'une cryptomonnaie ou d'extraction d'or ; la transcription mentionne l'offre minière de l'or et les récompenses de bloc du Bitcoin.
[27] non-invariance de l'échelle — Le principe selon lequel les effets en pourcentage ne restent pas constants lorsque l'échelle d'un système change ; le négatif l'utilise pour argumenter que les gains passés du Bitcoin ne peuvent pas être supposés à une capitalisation plus grande.
[28] ordres de grandeur — Facteurs de dix ; le négatif dit que le capital requis pour un rendement de 1 000 % sur un actif de 2 trillions est des ordres de grandeur supérieur à ceux des cycles antérieurs.
[29] argent en quête de préservation — Capitaux qui privilégient la conservation de la valeur plutôt que de hauts rendements ; le négatif dit qu'il se déplace vers l'or en période d'instabilité.
[30] appréciation des prix — Une augmentation du prix d'un actif ; le débat demande si le Bitcoin surpassera l'or en appréciation des prix d'ici 2026.
[31] régime récessionnaire — Une période de récession économique ; le négatif soutient que l'argent en quête de préservation achète de l'or en telles périodes.
[32] sensibilité réglementaire — Le degré auquel la performance d'un actif dépend de la réglementation ; le négatif affirme que la performance du Bitcoin est liée à son statut réglementaire.
[33] appétit pour le risque — La volonté des investisseurs de prendre des risques ; le négatif mentionne que le capital plus jeune a un appétit pour le risque en période d'instabilité.
[34] actifs risqués — Actifs qui ont tendance à fluctuer avec l'appétit pour le risque économique, comme les actions ; le négatif dit que le Bitcoin est corrélé avec eux.
[35] ETF au comptant — fonds négocié en bourse au comptant — Un fonds négocié en bourse qui détient directement l'actif sous-jacent ; le transcript mentionne les flux entrants institutionnels dans les ETF au comptant sur Bitcoin.
[36] réserve de valeur — Un actif qui préserve le pouvoir d'achat dans le temps ; la thèse de l'or numérique considère Bitcoin comme une réserve de valeur.
[37] compression de l'offre — Une réduction du flux de nouvelle offre ; l'affirmative soutient que les halvings de Bitcoin créent une compression de l'offre.
[38] émission d'offre — La création de nouvelles unités d'un actif ; le halving de Bitcoin réduit de 50 % l'émission de nouvelle offre.
[39] choc d'offre — Un changement soudain dans l'offre d'un actif ; l'affirmative affirme que l'or n'a pas d'événement de choc d'offre discret comparable.
[40] volatilité — Le degré de variation du prix d'un actif ; le négatif cite la volatilité extrême de Bitcoin comme un défi à la surperformance.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Période du cycle | Prix du BTC lors du halving | Prix de pic (~18 mois plus tard) | Appréciation approximative |
|---|---|---|---|
| Cycle de halving 2012 | 12 $ | 1 100 $ | +9 067 % |
| Cycle de halving 2016 | 650 $ | 19 800 $ | +2 946 % |
| Cycle de halving 2020 | 8 800 $ | 69 000 $ | +684 % |
| Cycle de halving 2024 | 63 000 $ | À déterminer (fenêtre 2025-2026) | — |
Légende : Cycles de halving de Bitcoin montrant le prix au moment du halving versus le pic du cycle environ 12-18 mois plus tard. L'appréciation est calculée comme (pic - prix du halving) / prix du halving × 100 %. Données issues des historiques de prix de Bitcoin.*
| Classe d'actifs | Principal moteur de risque | Corrélation avec les actions | Profil de liquidité |
|---|---|---|---|
| Or | Macro/Inflation | Faible | Élevée/Mature |
| Bitcoin | Réglementation/Tech | Élevée | Croissante/Fragmentée |
Légende : Comparaison des moteurs de risque et des caractéristiques de marché pour l'Or et Bitcoin. Les valeurs de corrélation sont qualitatives, basées sur les régimes de marché historiques.*
| Épisode | Rendement du BTC | Rendement de l'Or | Écart (pts) |
|---|---|---|---|
| Stress de mars 2020, 30 jours | environ −50 % | environ −3 % | −47 |
| 12 mois après le choc (2020) | environ +303 % | environ +24 % | +279 |
| Année 2022 (resserrement) | environ −65 % | environ −0,5 % | −64 |
Légende : Rendements cumulés en prix pour Bitcoin (BTC/USDT) et l'or (spot, USD) sur les fenêtres indiquées. Écart = rendement du BTC moins rendement de l'or, en points de pourcentage. Chiffres calculés à partir des séries de prix quotidiennes publiques.*
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision financière ou perte.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.