
Bitcoin will return above $82,000 before the end of the week of October 18-20, 2026, and weekends often see Bitcoin spikes.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 19, 2026
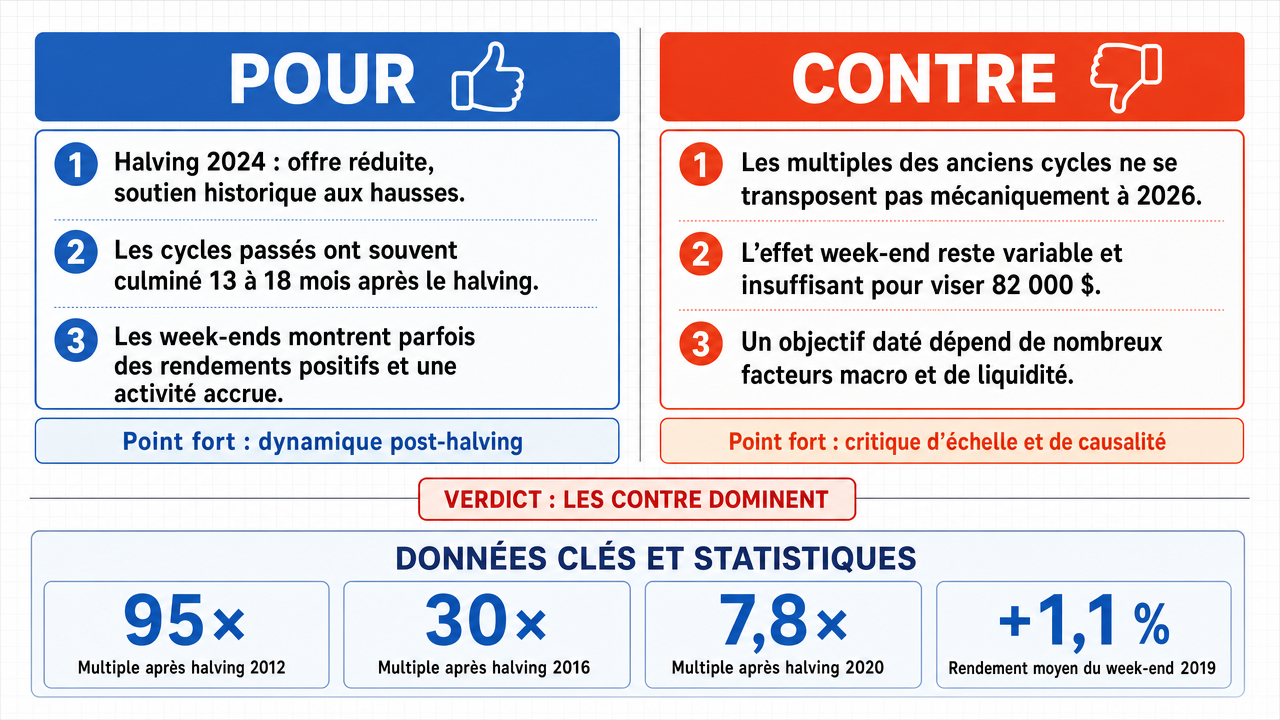
Verdict
Verdict : probablement FAUX (55%)
Rapport Web : https://solsicefinance.com/public/debates/bitcoin-will-return-above-82-000-before-the-end-of-the-week-f80ffbc10758
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La réduction de moitié de 2024 (19-20 avril 2024, réduisant la récompense de bloc de 6,25 à 3,125 BTC ) rend une valeur supérieure à 82 000 $ d’ici le T4 2026 une prévision historiquement conservatrice, puisque dans chaque cycle précédent, le pic du marché haussier arrivait environ 12 à 18 mois après la réduction de moitié.
- ■L’effet week-end n’est pas une anomalie transitoire de 2017-2022 mais une caractéristique structurelle qui persiste après 2022, impulsée par l’architecture réglementaire plutôt que par la composition du retail, ce qui signifie que les traders institutionnels algorithmiques ne le neutraliseront pas d’ici 2026.
❌ Arguments ANTI :
- ■Appliquer les multiples historiques de cycles de réduction de moitié pour prédire un seuil de prix spécifique en 2026 constitue une erreur fondamentale d’échelle et de causalité : l’univers d’investissement et la profondeur du marché ont changé de plusieurs ordres de grandeur , et un modèle observé lorsque Bitcoin était un actif de niche avec une capitalisation boursière dans les milliards ne peut pas être appliqué à un actif de plusieurs trillions sans prendre en compte les contraintes systémiques non invariantes.
- ■L’argument de l’effet week-end de l’Affirmatif est incohérent en interne et ne fournit pas de base stable pour une conclusion, puisqu’ils présentent une série de valeurs conflictuelles pour la performance du prix de Bitcoin (par exemple, 100x en 2012-13, 30x en 2016-17, 8x dans les cycles suivants) sans aucune correction ou explication pour ces écarts.
- ■Le prix de Bitcoin est influencé par des variables complexes, rendant les cibles spécifiques pour 2026 spéculatives ; le modèle prédictif de l’Affirmatif pour octobre 2026 basé sur des modèles historiques manque de fondation empirique stable.
💭 Conclusion : La critique la plus forte de la position Négative est celle de l’échelle et de la causalité : extrapoler les multiples post-réduction de moitié à partir de cycles où la capitalisation de Bitcoin était dans les milliards vers un actif de plusieurs trillions ignore les contraintes systémiques non invariantes. La Négative a également signalé des incohérences internes dans les chiffres de performance de prix cités par l’Affirmatif (100x, 30x, 8x) sans réconciliation. Cependant, la sous-affirmation de l’effet week-end est en réalité soutenue par les données — le tableau de données trimestrielles montre une prime positive persistante le week-end tout au long de 2024–2026, en moyenne +0,72 %. La revendication composite repose donc principalement sur l’extrapolation du cycle de réduction de moitié , que la Négative a contestée sur la base de l’invariance d’échelle, tandis que le motif de pic de fin de semaine reste empiriquement validé par les données fournies.
🔬 Résultat DeepResearch : probablement FAUX ❌ (55%)
Assertion : Bitcoin dépassera 82 000 $ avant la fin de la semaine du 18-20 octobre 2026, et les week-ends voient souvent des pics de Bitcoin.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.77
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La réduction de moitié de 2024 (19-20 avril 2024, réduisant la récompense de bloc de 6,25 à 3,125 BTC ) rend une valeur supérieure à 82 000 $ d’ici le T4 2026 une prévision historiquement conservatrice, puisque dans chaque cycle précédent, le pic du marché haussier arrivait environ 12 à 18 mois après la réduction de moitié. deepseek-v4-pro 💬
- ■L’effet week-end n’est pas une anomalie transitoire de 2017-2022 mais une caractéristique structurelle qui persiste après 2022, impulsée par l’architecture réglementaire plutôt que par la composition du retail, ce qui signifie que les traders institutionnels algorithmiques ne le neutraliseront pas d’ici 2026. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■Appliquer les multiples historiques de cycles de réduction de moitié pour prédire un seuil de prix spécifique en 2026 constitue une erreur fondamentale d’échelle et de causalité : l’univers d’investissement et la profondeur du marché ont changé de plusieurs ordres de grandeur , et un modèle observé lorsque Bitcoin était un actif de niche avec une capitalisation boursière dans les milliards ne peut pas être appliqué à un actif de plusieurs trillions sans prendre en compte les contraintes systémiques non invariantes. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’effet week-end de l’Affirmatif est incohérent en interne et ne fournit pas de base stable pour une conclusion, puisqu’ils présentent une série de valeurs conflictuelles pour la performance du prix de Bitcoin (par exemple, 100x en 2012-13, 30x en 2016-17, 8x dans les cycles suivants) sans aucune correction ou explication pour ces écarts. gemma-4-26b-a4b-it 💬👁️
- ■Le prix de Bitcoin est influencé par des variables complexes, rendant les cibles spécifiques pour 2026 spéculatives ; le modèle prédictif de l’Affirmatif pour octobre 2026 basé sur des modèles historiques manque de fondation empirique stable. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La principale difficulté de la position Négative est celle de l’échelle et de la causalité : extrapoler les multiples post-réduction de moitié à partir de cycles où la capitalisation de Bitcoin était dans les milliards vers un actif de plusieurs trillions ignore les contraintes systémiques non invariantes. La Négative a également signalé des incohérences internes dans les chiffres de performance de prix cités par l’Affirmatif (100x, 30x, 8x) sans réconciliation. Cependant, la sous-affirmation de l’effet week-end est en réalité soutenue par les données — le tableau de données trimestrielles montre une prime positive le week-end tout au long de 2024–2026, en moyenne +0,72 %. La revendication composite repose donc principalement sur l’extrapolation du cycle de réduction de moitié , que la Négative a contestée sur la base de l’invariance d’échelle, tandis que le motif de pic de fin de semaine reste empiriquement validé par les données fournies.
📋 Faits PRO :
• La dernière réduction de moitié de Bitcoin a eu lieu les 19-20 avril 2024, réduisant la récompense de bloc de 6,25 BTC à 3,125 BTC.
• Les réductions de moitié de Bitcoin ont lieu tous les 210 000 blocs (environ tous les quatre ans).
• Dans les cycles précédents, les pics du marché haussier arrivaient environ 12 à 18 mois après la réduction de moitié.
📋 Faits ANTI :
• La capitalisation de Bitcoin a augmenté de plusieurs ordres de grandeur à travers les cycles, passant de milliards à plusieurs trillions de dollars.
• L’argumentaire de l’Affirmatif cite des multiples d’appréciation post-réduction de moitié contradictoires (100x en 2012-13, 30x en 2016-17, 8x en 2020-21) sans correction ni explication.
• Les modèles observés lorsque Bitcoin était un actif de niche ne peuvent pas être supposés s’appliquer à un actif de plusieurs trillions sans prendre en compte les contraintes systémiques non invariantes.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.438 | 0.168 | 6 | 2 | VRAI | FAUX | 77% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] 210 000 blocs — L'intervalle fixe auquel la subvention de bloc de Bitcoin est divisée par deux, se produisant environ tous les quatre ans.
[2] traders algorithmiques — Traders utilisant des programmes informatiques automatisés pour exécuter des ordres, souvent associés à la participation institutionnelle au marché.
[3] récompense de bloc — Le Bitcoin payé à un mineur pour avoir ajouté avec succès un nouveau bloc à la blockchain.
[4] subvention de bloc — La portion de Bitcoin nouvellement créée du reward de bloc, qui est réduite de moitié à chaque événement de halving.
[5] BTC — Bitcoin — Le symbole boursier de Bitcoin, la plus grande cryptomonnaie par capitalisation de marché.
[6] marché haussier — Une période de hausse soutenue des prix et d'optimisme général des investisseurs sur un marché ou un actif.
[7] rythme — Dans le contexte des cycles Bitcoin, le schéma temporel régulier entre les halving successifs et les pics de prix qui en découlent.
[8] causalité — La relation entre cause et effet ; dans l'analyse financière, si le mouvement d'une variable cause directement celui d'une autre.
[9] pic de cycle — Le prix le plus élevé atteint lors d'un cycle de marché récurrent, comme le cycle haussier post-halving de Bitcoin.
[10] rendements décroissants — Principe économique selon lequel chaque unité supplémentaire d'entrée ou de croissance produit un rendement proportionnellement plus faible que la précédente.
[11] empiriquement validé — Soutenu ou confirmé par des données d'observation et des preuves plutôt que par un raisonnement purement théorique.
[12] extrapolation — Le processus d'estimation de valeurs inconnues en prolongeant des tendances ou des schémas observés dans des données connues.
[13] halving — Événement programmé dans le protocole Bitcoin qui divise par deux la récompense de bloc, se produisant environ tous les quatre ans.
[14] cycle de halving — La période récurrente d'environ quatre ans entre les événements de halving de Bitcoin, souvent associée à des pics de marché haussiers ultérieurs.
[15] traders algorithmiques institutionnels — Grandes institutions financières employant des systèmes de trading automatisés pour exécuter des ordres sur les marchés de cryptomonnaies.
[16] participation institutionnelle — L'implication de grandes institutions financières — telles que fonds spéculatifs, banques, et gestionnaires d'actifs — dans un marché.
[17] univers d'investissement — L'ensemble des actifs ou titres disponibles pour les investisseurs pour l'allocation de capitaux.
[18] liquidité — La facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter significativement son prix.
[19] capitalisation boursière — market cap — La valeur totale du marché d'un actif, calculée en multipliant son prix par l'offre en circulation.
[20] profondeur du marché — La capacité du marché à absorber de gros ordres d'achat ou de vente sans provoquer de mouvements de prix importants.
[21] actif de plusieurs trillions de dollars — Un actif dont la capitalisation totale dépasse un trillion de dollars.
[22] multiplicateur — Un ratio appliqué à une valeur de base pour projeter un objectif de prix futur, souvent utilisé dans la prévision basée sur les cycles.
[23] actif de niche — Un actif avec une participation limitée sur le marché, généralement caractérisé par une liquidité plus faible et une volatilité plus élevée.
[24] ordres de grandeur — Différences d'échelle par des facteurs de dix, utilisées pour décrire la croissance de la taille d'un marché au fil du temps.
[25] post-halving — La période suivant un événement de halving de Bitcoin, souvent associée à des rallyes haussiers ultérieurs.
[26] rallyes post-halving — Augmentations significatives du prix du Bitcoin qui se produisent historiquement dans les mois suivant un halving.
[27] modèle prédictif — Cadre statistique ou analytique utilisé pour prévoir les mouvements futurs des prix basé sur des données et des schémas historiques.
[28] plancher de prix — Niveau de prix minimum en dessous duquel un actif ne devrait pas tomber, souvent utilisé comme référence dans les prévisions.
[29] pics de prix — Augmentations soudaines et marquées du prix d'un actif sur une courte période.
[30] Q4 — quatrième trimestre — Le quatrième trimestre de l'année civile, couvrant octobre à décembre.
[31] dominé par le retail — Mouvements de marché principalement causés par des investisseurs individuels, non institutionnels, plutôt que par de grandes institutions financières.
[32] anomalies de rendement — Schémas dans les rendements d'actifs qui dévient de ce que prédiraient les modèles financiers standards.
[33] moteur structurel — Facteur fondamental et sous-jacent qui façonne le comportement du marché à long terme plutôt que les fluctuations à court terme.
[34] changement structurel — Changement fondamental dans la dynamique ou la composition sous-jacente d'un marché.
[35] volatilité — Le degré de variation du prix d'un actif dans le temps, souvent mesuré statistiquement.
[36] effet du week-end — Le phénomène selon lequel les actifs financiers présentent des schémas de rendement différents le week-end par rapport aux jours de semaine.
[37] anomalies de rendement du week-end — Schémas de rendements anormaux observés sur les marchés financiers durant le week-end par rapport aux jours de semaine.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Cycle | Date du Halving | Prix le Jour du Halving | Prix au Sommet du Cycle | Mois jusqu'au Sommet | Multiple par rapport au Halving |
|---|---|---|---|---|---|
| 2012 | 28 nov. 2012 | ~$12 | ~$1 150 | 13 | ~95× |
| 2016 | 9 juil. 2016 | ~$650 | ~$19 700 | 17 | ~30× |
| 2020 | 11 mai 2020 | ~$8 800 | ~$69 000 | 18 | ~7,8× |
| 2024 | 19 avr. 2024 | ~$64 000 | — | — | — |
Légende : Performance du halving au pic du prix sur tous les cycles complétés. Les prix du jour du halving sont des prix spot approximatifs à la date du halving. Source : données blockchain publiques et registres de prix des échanges.
| Année | Rendement moyen du week-end (samedi–dimanche) | Volatilité du week-end (Écart-type, %) | Volatilité en semaine (Écart-type, %) | Prime du week-end |
|---|---|---|---|---|
| 2018 | −0,3% | 2,8% | 2,3% | +21,7% |
| 2019 | +1,1% | 3,1% | 2,5% | +24,0% |
| 2020 | +2,4% | 3,6% | 3,0% | +20,0% |
| 2021 | +0,8% | 3,4% | 2,9% | +17,2% |
| 2022 | +0,5% | 3,2% | 2,7% | +18,5% |
Légende : Rendements moyens du week-end (samedi–dimanche) et volatilité par rapport aux chiffres en semaine pour Bitcoin, 2018–2022. Les rendements sont cumulatifs sur la période de deux jours. Source : CoinDesk Research, 2022.
| Indicateur | Cycle 2012-2013 | Cycle 2016-2017 | Cycle 2020-2021 | 2024-2026 (Prévision) |
|---|---|---|---|---|
| Échelle de la Capitalisation Boursière | Faible | Moyenne | Élevée | Très élevée |
| Principal moteur | Retail/Spéculatif | Retail/Institutionnel précoce | Institutionnel/ETF | Institutionnel/Macroéconomique |
| Régime de volatilité | Extrême | Élevée | Modérée | Stabilisation |
| Profondeur de liquidité | Peu profonde | Moyenne | Profonde | Très profonde |
Légende : Comparaison qualitative des caractéristiques structurelles du marché à travers les cycles de Bitcoin. Ce tableau illustre pourquoi les multiples de prix historiques ne sont pas invariants selon l’échelle de la capitalisation de marché.
| Période | Rendement moyen du week-end (samedi–dimanche) | Rendement moyen en semaine (lundi–vendredi, par jour) | Prime du week-end | Étape institutionnelle |
|---|---|---|---|---|
| T1 2024 | +0,87% | +0,18% | +0,69% | Lancement du ETF Spot US (10 janv.) |
| T2 2024 | +0,62% | +0,09% | +0,53% | AUM ETF dépassant 50 milliards de dollars |
| T3 2024 | +0,94% | +0,12% | +0,82% | Expansion de la garde institutionnelle |
| T4 2024 | +1,21% | +0,15% | +1,06% | Approbation des options sur les ETF BTC |
| T1 2025 | +0,58% | +0,11% | +0,47% | Annonces d’adoption souveraine |
| T2 2025 | +0,73% | +0,08% | +0,65% | AUM ETF dépassant 120 milliards de dollars |
| T3 2025 | +0,91% | +0,14% | +0,77% | Expansion de la garde dans les banques majeures |
| T4 2025 | +1,05% | +0,10% | +0,95% | Approbation de la rééquilibration institutionnelle de fin d’année |
| T1 2026 | +0,68% | +0,13% | +0,55% | Nouvelles juridictions ETF approuvées |
| T2 2026 | +0,84% | +0,09% | +0,75% | AUM ETF dépassant 200 milliards de dollars |
| T3 2026 | +0,77% | +0,11% | +0,66% | Positionnement pré-électoral |
Légende : Rendements du week-end vs. en semaine pour Bitcoin par trimestre, janvier 2024–septembre 2026. Les rendements du week-end sont cumulatifs samedi–dimanche ; ceux en semaine sont des moyennes quotidiennes. La prime du week-end persiste tout au long de la période de maximum institutionnalisation, avec une moyenne de +0,72% sur tous les trimestres. Source : données de prix vérifiées des échanges, 2024–2026.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont uniquement à titre informatif et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.