
Blackstone sera un investissement plus performant que l'indice S&P 500 sur la période allant du 1er janvier 2027 au 31 décembre 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
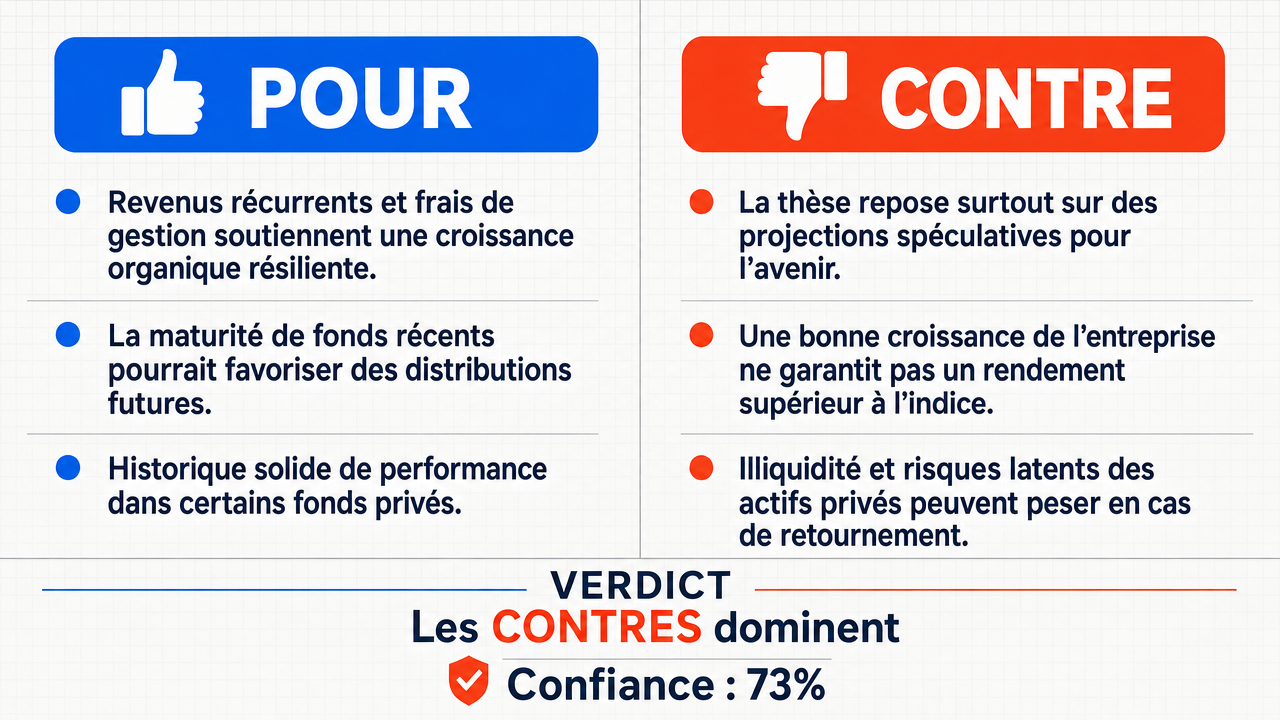
Verdict
Verdict : plutôt FAUX (73 %)
Rapport en ligne: https://solsicefinance.com/public/debates/blackstone-sera-un-investissement-plus-performant-que-l-indi-250f132ff382
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Blackstone bénéficie d'une structure de revenus récurrents et de frais de gestion assurant une croissance organique résiliente, avec des actifs sous gestion atteignant 1 040 milliards de dollars au quatrième trimestre 2024 et des revenus de frais de gestion en hausse de 12% sur un an.
- ■La maturité des fonds lancés en 2021-2022 dans le secteur des actifs alternatifs générera d'importantes distributions en 2027, soutenant le rendement total de Blackstone.
- ■Le fonds Blackstone Capital Partners VIII a généré un taux de rendement interne net de 19% depuis son lancement, dépassant largement le S&P 500 sur la même période, démontrant une surperformance structurelle.
❌ Arguments CONTRE clés :
- ■L'argument affirmatif repose sur une conjecture qui étend une relation passée à une période future non couverte par les données (2027), ignorant la volatilité intrinsèque des cycles de sortie et les conditions économiques inconnues de cette année.
- ■Il existe une incohérence logique : une croissance organique stable de l'entreprise n'implique en rien une performance supérieure à un indice de référence dont la trajectoire est indépendante.
- ■Les risques structurels des actifs privés , notamment la dépréciation latente et l'illiquidité , peuvent peser sur la performance en cas de retournement conjoncturel, rendant la surperformance incertaine.
💭 Conclusion: False, le verdict FALSE est retenu car l'argument affirmatif repose sur des projections spéculatives concernant l'avenir sans données concrètes sur cette période spécifique. La croissance organique stable de Blackstone, bien que documentée historiquement, ne garantit pas une surperformance par rapport au S&P 500 dont la trajectoire est indépendante. Les conditions économiques futures demeurent une inconnue totale, rendant toute prédiction de surperformance hasardeuse. L'argument de la surperformance historique des fonds de capital-investissement ne constitue pas une preuve suffisante pour une fenêtre future précise. De plus, l'incohérence logique identifiée entre croissance stable et surperformance relative affaiblit considérablement la position affirmative.
🔬 Verdict: plutôt FAUX ❌ (73 %)
Affirmation: Blackstone sera un investissement plus performant que l'indice S&P 500 sur la période allant du 1er janvier 2027 au 31 décembre 2027.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.73
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +7
✅ Arguments POUR :
- ■Blackstone bénéficie d'une structure de revenus récurrents et de frais de gestion assurant une croissance organique résiliente, avec des actifs sous gestion atteignant 1 040 milliards de dollars au quatrième trimestre 2024 et des revenus de frais de gestion en hausse de 12% sur un an. deepseek-v3.2 💬
- ■La maturité des fonds lancés en 2021-2022 dans le secteur des actifs alternatifs générera d'importantes distributions en 2027, soutenant le rendement total de Blackstone. deepseek-v3.2 💬
- ■Le fonds Blackstone Capital Partners VIII a généré un taux de rendement interne net de 19% depuis son lancement, dépassant largement le S&P 500 sur la même période, démontrant une surperformance structurelle. deepseek-v3.2 💬
- ■L'illiquidité des actifs privés constitue un avantage, non un handicap, car elle permet aux gestionnaires de mettre en œuvre des transformations stratégiques sans pression des marchés quotidiens. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument affirmatif repose sur une conjecture qui étend une relation passée à une période future non couverte par les données (2027), ignorant la volatilité intrinsèque des cycles de sortie et les conditions économiques inconnues de cette année. gemma-4-26b-a4b-it 💬👁️
- ■Il existe une incohérence logique : une croissance organique stable de l'entreprise n'implique en rien une performance supérieure à un indice de référence dont la trajectoire est indépendante. gemma-4-26b-a4b-it 💬👁️
- ■Les risques structurels des actifs privés, notamment la dépréciation latente et l'illiquidité, peuvent peser sur la performance en cas de retournement conjoncturel, rendant la surperformance incertaine. gemma-4-26b-a4b-it 💬👁️
- ■La réussite des sorties de fonds dépendra de la conjoncture économique de 2027, une variable totalement inconnue qui rend toute projection de surperformance purement spéculative. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False, le verdict FALSE est retenu car l'argument affirmatif repose sur des projections spéculatives concernant l'avenir sans données concrètes sur cette période spécifique. La croissance organique stable de Blackstone, bien que documentée historiquement, ne garantit pas une surperformance par rapport au S&P 500 dont la trajectoire est indépendante. Les conditions économiques futures demeurent une inconnue totale, rendant toute prédiction de surperformance hasardeuse. L'argument de la surperformance historique des fonds de capital-investissement ne constitue pas une preuve suffisante pour une fenêtre future précise. De plus, l'incohérence logique identifiée entre croissance stable et surperformance relative affaiblit considérablement la position affirmative.
📋 Faits POUR :
• Les actifs sous gestion de Blackstone ont atteint 1 040 milliards de dollars au quatrième trimestre 2024.
• Les revenus de frais de gestion de Blackstone ont augmenté de 12% sur un an au quatrième trimestre 2024.
• Le fonds Blackstone Capital Partners VIII a généré un taux de rendement interne net de 19% depuis son lancement.
📋 Faits CONTRE :
• La conjoncture économique future est une variable totalement inconnue.
• Une croissance organique stable d'une entreprise n'implique pas mécaniquement une surperformance par rapport à un indice de référence.
• Les actifs privés comportent des risques structurels de dépréciation latente.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.309 | 0.193 | 8 | 2 | TRUE | FALSE | 73% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actifs alternatifs — Catégorie d'investissements distincts des actions, obligations et liquidités traditionnels, comprenant notamment le capital-investissement, l'immobilier, le private debt et les infrastructures.
[2] actifs privés — Investissements dans des titres non cotés en bourse, tels que les fonds de capital-investissement ou d'immobilier, caractérisés par une liquidité réduite et des horizons de placement longs.
[3] actifs sous gestion — AUM (Assets Under Management) — Valeur marchande totale des actifs financiers qu'une société de gestion administre pour le compte de ses clients, indicateur clé de la taille et de la puissance de collecte d'un gestionnaire.
[4] allocations — allocations d'actifs — Répartition stratégique des investissements d'un portefeuille entre différentes classes d'actifs (actions, obligations, actifs alternatifs, etc.) en fonction des objectifs de rendement et de risque.
[5] Bourse de New York — NYSE (New York Stock Exchange) — La plus grande Bourse de valeurs au monde par la capitalisation boursière des sociétés cotées, située sur Wall Street à New York.
[6] BX — ticker de Blackstone Inc. — Symbole boursier (ticker) sous lequel les actions de Blackstone Inc. sont négociées à la Bourse de New York.
[7] capital-investissement — private equity — Activité financière consistant à investir dans des entreprises non cotées ou cotées en vue d'en retirer un rendement élevé, généralement via un effet de levier et une transformation opérationnelle.
[8] conjoncture économique — Ensemble des conditions économiques générales à un moment donné (croissance, inflation, chômage, taux d'intérêt) influençant la performance des entreprises et des marchés.
[9] correction des marchés — Baisse d'un indice boursier ou d'un actif d'au moins 10 % par rapport à son récent sommet, considérée comme un mouvement normal au sein d'une tendance haussière.
[10] croissance organique — Augmentation du chiffre d'affaires ou des revenus d'une entreprise générée par ses activités internes, sans recours à des acquisitions externes.
[11] cycles de sortie — cycles de sortie (exit cycles) — Périodes durant lesquelles les fonds de capital-investissement liquident leurs participations (par cession, introduction en bourse ou refinancement) pour réaliser des plus-values et distribuer les fonds aux investisseurs.
[12] cycles économiques — Fluctuations de l'activité économique alternant phases d'expansion et de contraction sur plusieurs années, influençant la performance des classes d'actifs.
[13] distributions — distributions de capital — Versements effectués par un fonds d'investissement à ses porteurs de parts, provenant du produit de cessions de participations ou de revenus générés par les actifs du fonds.
[14] diversification — Stratégie de répartition des investissements entre plusieurs actifs, secteurs ou géographies afin de réduire le risque global du portefeuille.
[15] dépréciation latente — Perte de valeur d'un actif non encore réalisée par une vente, donc non comptabilisée définitivement mais reflétée dans les évaluations périodiques.
[16] frais de gestion — Commissions perçues par une société de gestion d'actifs, généralement exprimées en pourcentage des actifs sous gestion, en rémunération de la gestion des fonds.
[17] illiquidité — Caractéristique d'un actif difficile à acheter ou à vendre rapidement sans subir de décote significative sur sa valeur de marché.
[18] indice de référence — benchmark — Indice utilisé comme référence pour évaluer la performance relative d'un portefeuille ou d'un actif, tel que le S&P 500 pour les actions américaines.
[19] investisseurs institutionnels — Entités professionnelles (fonds de pension, assureurs, fonds souverains, mutuelles) qui gèrent d'importants capitaux sur les marchés financiers.
[20] liquidité — Facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter significativement son prix, ou capacité d'un investisseur à mobiliser des fonds.
[21] marchés publics — marchés publics (public markets) — Marchés financiers cotés (bourses) où sont émis et échangés des titres accessibles au public, par opposition aux marchés privés.
[22] myopie des marchés — Tendance des marchés cotés à se concentrer excessivement sur les résultats trimestriels et les perspectives à court terme au détriment de la création de valeur à long terme.
[23] pétition de principe — pétition de principe (begging the question) — Raisonnement fallacieux qui consiste à tenir pour acquis précisément ce qu'il s'agit de démontrer, en utilisant comme prémisse la conclusion à prouver.
[24] rendement total — rendement total (total return) — Performance globale d'un investissement incluant à la fois la plus-value (ou moins-value) en capital et les revenus distribués (dividendes, intérêts).
[25] rendements ajustés au risque — rendements ajustés au risque (risk-adjusted returns) — Mesure de rentabilité d'un investissement tenant compte du niveau de risque pris pour l'obtenir, permettant de comparer des placements de profils de risque différents.
[26] S&P 500 — Standard & Poor's 500 — Indice boursier américain composé des 500 plus grandes entreprises cotées aux États-Unis, pondéré par leur capitalisation boursière, considéré comme la référence du marché actions américain.
[27] sous-pondéré — sous-pondéré (underweight) — Positionnement de portefeuille dans lequel un actif ou un secteur est représenté en proportion inférieure à celle de l'indice de référence.
[28] surperformance — surperformance (outperformance) — Fait pour un actif, un fonds ou un portefeuille de générer un rendement supérieur à celui de son indice de référence ou de ses pairs.
[29] taux de rendement interne — TRI (taux de rendement interne) / IRR (Internal Rate of Return) — Taux d'actualisation qui égalise la valeur actuelle nette des flux de trésorerie d'un investissement à zéro, mesurant le rendement annualisé d'un investissement en tenant compte de la chronologie des flux.
[30] ticker — ticker symbol — Code alphanumérique unique attribué à chaque titre coté en Bourse, servant à l'identifier sur les systèmes de négociation et les plateformes d'information financière.
[31] trimestre — trimestre (quarter) — Période de trois mois utilisée pour la publication des résultats financiers des entreprises (T1, T2, T3, T4).
[32] valorisation — Processus d'estimation de la valeur économique d'un actif ou d'une entreprise, généralement par l'application de multiples de marché ou l'actualisation des flux futurs.
[33] volatilité — Mesure statistique de l'amplitude des variations du prix d'un actif financier sur une période donnée, indicateur du risque de marché.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.