
Commercial real estate is facing challenges.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 20, 2026
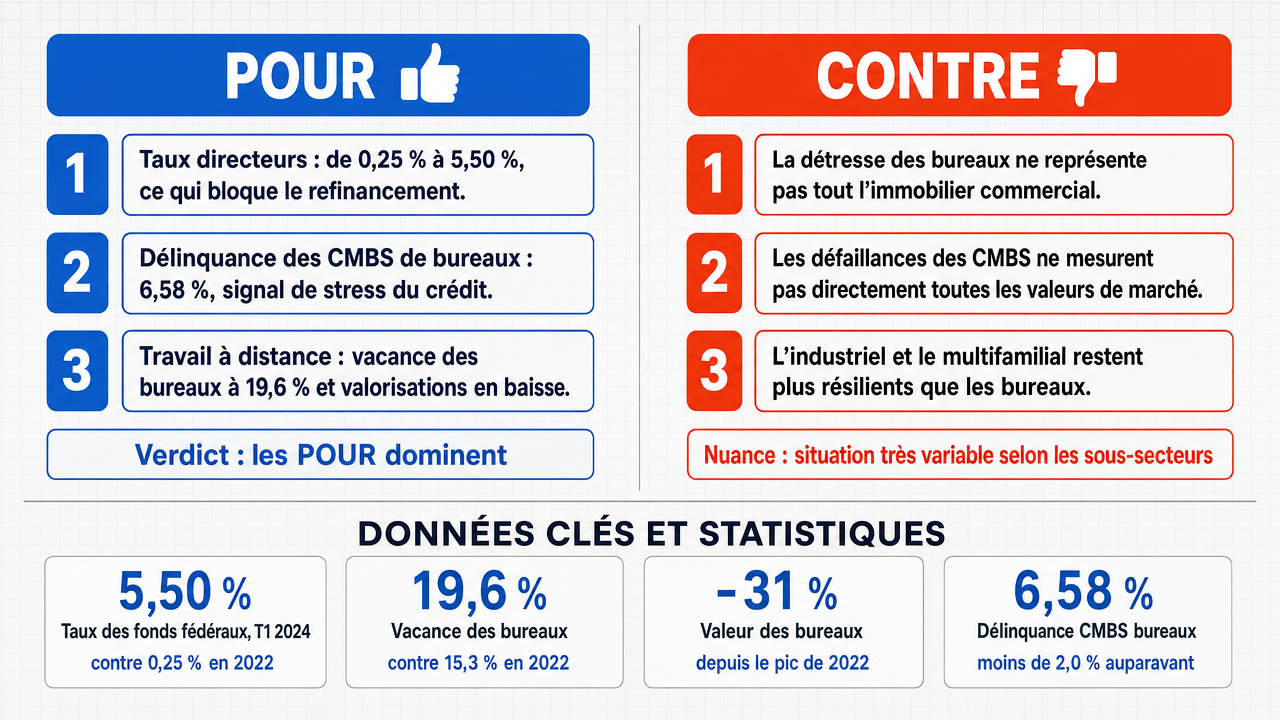
Verdict
Verdict : Probablement VRAI (80%)
Rapport Web : https://solsicefinance.com/public/debates/commercial-real-estate-is-facing-challenges-ca2e444e6994
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Le cycle de resserrement de la Réserve fédérale le plus agressif en quatre décennies a profondément bouleversé le financement de l’immobilier commercial : le taux des fonds fédéraux est passé de près de zéro à 5,25–5,50 % (mars 2022 à juillet 2023), et le rendement du Trésor à 10 ans a augmenté d’environ 1,5 % à plus de 4 %, où il est resté jusqu’en 2024. Étant donné que l’immobilier commercial est majoritairement financé par dette avec des ratios LTV typiques de 60–75 %, cette hausse des taux a créé un mur de refinancement qui pèse sur les valorisations immobilières et la solvabilité des emprunteurs.
- ■La hausse des taux de défaillance des CMBS signale une détérioration systémique du crédit dans l’ensemble des pools de dettes immobilières titrisées, indiquant que la détresse dépasse les actifs isolés pour toucher l’infrastructure de financement plus large du secteur.
- ■Des changements structurels, notamment l’adoption du télétravail, ont entraîné une vacance prolongée des bureaux et une baisse des valorisations immobilières , créant un vent contraire séculaire indépendant des cycles de taux d’intérêt.
❌ Arguments ANTI :
- ■L’opposition commet une erreur de composition en traitant la détresse du secteur des bureaux comme un indicateur représentatif de l’ensemble de l’immobilier commercial, ignorant la solidité structurelle et l’expansion rapide des secteurs industriel et multifamilial , stimulés par la logistique du dernier kilomètre et l’intégration du commerce électronique .
- ■Les taux de défaillance des CMBS mesurent la performance du crédit dans des pools spécifiques titrisés et ne constituent pas une mesure directe de la valeur marchande de tous les biens commerciaux ; utiliser la volatilité d’un instrument de dette spécifique pour définir l’état d’une classe d’actifs massive et multi-sectorielle est une erreur de catégorie.
- ■La diversification des classes d’actifs au sein de l’immobilier commercial assure une résilience sectorielle ; même si le secteur des bureaux connaît une transition structurelle localisée, les segments industriel et multifamilial maintiennent un taux d’occupation élevé et une forte demande, empêchant un effondrement à l’échelle du secteur.
💭 Conclusion : Vrai, les preuves indiquent que l’immobilier commercial fait face à des défis importants, bien que la situation soit nuancée selon les sous-secteurs. Le côté PRO a démontré l’existence d’un mur de refinancement concret, entraîné par la hausse du taux des fonds fédéraux passant de près de zéro à 5,25–5,50 %, et du rendement du Trésor à 10 ans passant d’environ 1,5 % à plus de 4 %, ce qui exerce une pression directe sur les structures de financement typiques de l’immobilier commercial. Le côté ANTI a justement souligné que les segments industriel et multifamilial restent résilients et que la défaillance des CMBS est une métrique de crédit plutôt qu’une mesure directe de la valeur, mais cet argument de diversification ne nie pas l’existence de vents contraires importants à l’échelle sectorielle. Le juge a accordé une importance plus grande à la pression structurelle de refinancement et au déclin séculaire du secteur des bureaux qu’à l’argument de diversification, concluant que la détresse reconnue dans les principaux segments affaiblit les affirmations de résilience sectorielle. En résumé, le verdict reflète que l’immobilier commercial est réellement confronté à des défis, même si certains sous-secteurs continuent de performer.
🔬 Résultat DeepResearch : Probablement VRAI ✅ (80%)
Assertion : L’immobilier commercial fait face à des défis.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0,80, FAUX=0,00
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Le cycle de resserrement de la Réserve fédérale le plus agressif en quatre décennies a profondément bouleversé le financement de l’immobilier commercial : le taux des fonds fédéraux est passé de près de zéro à 5,25–5,50 % (mars 2022 à juillet 2023), et le rendement du Trésor à 10 ans a augmenté d’environ 1,5 % à plus de 4 %, où il est resté jusqu’en 2024. Étant donné que l’immobilier commercial est majoritairement financé par dette avec des ratios LTV typiques de 60–75 %, cette hausse des taux a créé un mur de refinancement qui pèse sur les valorisations immobilières et la solvabilité des emprunteurs. deepseek-v4-pro 💬
- ■La hausse des taux de défaillance des CMBS signale une détérioration systémique du crédit dans l’ensemble des pools de dettes immobilières titrisées, indiquant que la détresse dépasse les actifs isolés pour toucher l’infrastructure de financement plus large du secteur. deepseek-v4-pro 💬
- ■Des changements structurels, notamment l’adoption du télétravail, ont entraîné une vacance prolongée des bureaux et une baisse des valorisations immobilières, créant un vent contraire séculaire indépendant des cycles de taux d’intérêt. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’opposition commet une erreur de catégorie en traitant la détresse du secteur des bureaux comme un indicateur représentatif de l’ensemble de l’immobilier commercial, ignorant la solidité structurelle et l’expansion rapide des secteurs industriel et multifamilial , stimulés par la logistique du dernier kilomètre et l’intégration du commerce électronique . gemma-4-26b-a4b-it 💬👁️
- ■Les taux de défaillance des CMBS mesurent la performance du crédit dans des pools titrisés spécifiques et ne constituent pas une mesure directe de la valeur marchande de tous les biens commerciaux ; utiliser la volatilité d’un instrument de dette spécifique pour définir l’état d’une classe d’actifs massive et multi-sectorielle est une erreur de catégorie. gemma-4-26b-a4b-it 💬👁️
- ■La diversification des classes d’actifs au sein de l’immobilier commercial garantit une résilience sectorielle ; même si le secteur des bureaux connaît une transition structurelle localisée, les segments industriel et multifamilial maintiennent un taux d’occupation élevé et une forte demande, empêchant un effondrement à l’échelle du secteur. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Vrai, les preuves soutiennent que l’immobilier commercial fait face à des défis importants, bien que la situation soit nuancée selon les sous-secteurs. Le côté PRO a démontré l’existence d’un mur de refinancement concret, entraîné par la hausse du taux des fonds fédéraux passant de près de zéro à 5,25–5,50 %, et du rendement du Trésor à 10 ans passant d’environ 1,5 % à plus de 4 %, ce qui exerce une pression directe sur les structures de financement typiques de l’immobilier commercial. Le côté ANTI a justement souligné que les segments industriel et multifamilial restent résilients et que la défaillance des CMBS est une métrique de crédit plutôt qu’une mesure directe de la valeur, mais cet argument de diversification ne nie pas l’existence de vents contraires importants à l’échelle sectorielle. Le juge a accordé une plus grande importance à la pression structurelle de refinancement et au déclin séculaire du secteur des bureaux qu’à l’argument de diversification, concluant que la détresse reconnue dans les principaux segments affaiblit les affirmations de résilience sectorielle. En résumé, le verdict reflète que l’immobilier commercial fait réellement face à des défis, même si certains sous-secteurs continuent de performer.
📋 Faits PRO :
• Le taux des fonds fédéraux est passé de près de zéro à une fourchette cible de 5,25–5,50 % entre mars 2022 et juillet 2023.
• Le rendement du Trésor à 10 ans a augmenté d’environ 1,5 % à plus de 4 % et y est resté jusqu’en 2024.
• Les taux de défaillance des CMBS ont augmenté, signalant une détérioration du crédit dans la dette immobilière titrisée.
📋 Faits ANTI :
• La demande pour l’immobilier industriel a été soutenue par des changements structurels dans le comportement des consommateurs vers le commerce en ligne et la logistique du dernier kilomètre.
• Les taux de défaillance des CMBS mesurent la performance du crédit dans des pools titrisés spécifiques, et non la valeur marchande globale de tous les biens commerciaux.
• Les segments multifamilial et industriel ont maintenu des taux d’occupation élevés malgré la faiblesse du secteur des bureaux.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.718 | 0.396 | 6 | 2 | VRAI | VRAI | 80 % |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Rendement du Trésor à 10 ans — Rendement du bon du Trésor américain à 10 ans — Le taux d'intérêt sur les obligations du gouvernement américain arrivant à échéance dans 10 ans, utilisé comme référence pour la tarification de la dette à long terme, y compris les prêts immobiliers commerciaux.
[2] Classe d'actifs — Une catégorie d'investissements ayant des caractéristiques et un comportement similaires sur le marché, comme les bureaux, l'industriel ou le résidentiel multifamilial.
[3] Référence — Un taux ou un indice de référence standard contre lequel les instruments financiers sont évalués ou mesurés.
[4] Capital — Ressources financières disponibles pour l'investissement ou le prêt, référencées dans le débat dans le contexte du capital total disponible pour le secteur de l'immobilier commercial.
[5] Pression sur le flux de trésorerie — Pression sur la liquidité d'un emprunteur causée par des obligations de service de la dette élevées ou inattendues par rapport au revenu.
[6] Actifs de classe B/C — Actifs immobiliers commerciaux de classe B/C — Classification des bâtiments selon leur qualité et leur localisation, la classe A étant la plus haute, et B/C désignant des propriétés plus anciennes ou moins prime que le débat qualifie de « challengées ».
[7] CMBS — Securities adossés à des prêts hypothécaires commerciaux — Titres garantis par des pools de prêts immobiliers commerciaux ; les taux de délinquance CMBS sont cités dans le débat comme une mesure de performance du crédit dans un segment spécifique du marché de la dette.
[8] Immobilier commercial (CRE) — immobilier commercial — Propriété utilisée à des fins commerciales, incluant les secteurs des bureaux, de l'industriel, du multifamilial et du commerce de détail ; le débat conteste si le secteur dans son ensemble est en détresse.
[9] Instrument de crédit — Document ou contrat financier représentant un prêt ou une obligation de dette, comme un prêt hypothécaire commercial ou une tranche de CMBS.
[10] Performance du crédit — Mesure de la manière dont les emprunteurs respectent leurs obligations de dette, souvent suivie par les taux de délinquance et de défaut.
[11] Financé par dette — Financement principalement par emprunt plutôt que par capitaux propres ; le débat note que l'immobilier commercial est « majoritairement financé par dette » avec des ratios de prêt-valeur typiques de 60 à 75 %.
[12] Obligations de service de la dette — Paiements périodiques requis de principal et d'intérêts sur des fonds empruntés.
[13] Taux de délinquance — Pourcentage de prêts dans un pool qui sont en retard de paiement ; cité dans le débat comme une mesure de détresse dans le CMBS.
[14] E-commerce — commerce électronique — Activité de vente en ligne, citée dans le débat comme un moteur structurel de la demande pour les espaces d'entrepôt et de distribution.
[15] Fallacie de la composition — Erreur logique où ce qui est vrai pour des parties individuelles est incorrectement supposé vrai pour l'ensemble ; citée par la partie négative comme la faille dans le traitement de la détresse du secteur des bureaux comme un proxy pour toute l'industrie CRE.
[16] Taux des fonds fédéraux — Taux d'intérêt cible fixé par la Réserve fédérale auquel les banques prêtent des réserves entre elles du jour au lendemain ; le débat note qu'il est passé de près de zéro à 5,25–5,50 % entre mars 2022 et juillet 2023.
[17] Taux fixe — Dette à taux fixe — Dette portant un taux d'intérêt constant sur toute sa durée ; le débat note que les emprunteurs CRE à taux fixe font face à un « environnement de refinancement punitif » lorsque les taux augmentent.
[18] Taux flottant — Dette à taux variable — Dette dont le taux d'intérêt s'ajuste périodiquement en fonction d'un taux de référence ; le débat note que les emprunteurs CRE à taux variable font face à une « pression immédiate sur le flux de trésorerie » lorsque les taux augmentent.
[19] Immobilier industriel — Propriété utilisée pour la fabrication, l'entreposage et la distribution ; cité dans le débat comme un « pilier performant » alimenté par le commerce électronique et la logistique du dernier kilomètre.
[20] Logistique du dernier kilomètre — La dernière étape de livraison d'un centre de distribution au client final ; cité dans le débat comme un moteur structurel de la demande pour l'espace d'entrepôt industriel.
[21] Ratio prêt-valeur (LTV) — loan-to-value ratio — Le ratio du montant du prêt à la valeur estimée de la propriété en garantie ; le débat indique que les prêts CRE typiques ont des LTV de 60 à 75 %.
[22] Centres logistiques — Nœuds centraux dans les réseaux de distribution où les marchandises sont stockées et dispatchées ; cités dans le débat comme maintenant avec un taux d'occupation élevé et une croissance des loyers.
[23] Mur de maturité — Concentration importante de dettes arrivant à échéance dans une période spécifique ; le débat cite une estimation selon laquelle environ 1,5 trillion de dollars de dettes CRE américaines arriveront à échéance entre 2024 et 2026.
[24] Multi-familial — immobilier multi-familial — Propriétés résidentielles contenant plusieurs unités de logement distinctes ; cité dans le débat comme un secteur connaissant une solidité structurelle.
[25] Taux d'occupation — Le pourcentage d'espace disponible qui est actuellement loué ou en usage ; cité dans le débat comme restant élevé dans les principaux hubs logistiques.
[26] Vacances de bureaux — La part d'espaces de bureaux inoccupés ; citée dans le débat comme preuve de détresse dans le secteur des bureaux.
[27] Évaluations immobilières — La valeur marchande estimée des actifs immobiliers ; le débat conteste si la baisse des évaluations représente un effondrement systémique ou une transition localisée.
[28] Refinancement — Le processus de remplacement d’un prêt existant par un nouveau prêt, généralement à des conditions plus favorables ; le débat décrit un « environnement de refinancement punitif » causé par des taux plus élevés.
[29] Croissance locative — Le taux d’augmentation des revenus locatifs dans le temps ; cité dans le débat comme un signe de force dans les propriétés industrielles et logistiques.
[30] Poule titrisée — Un ensemble de prêts regroupés et vendus sous forme de titres aux investisseurs ; le débat note que les taux de délinquance des CMBS mesurent la performance du crédit au sein de telles pools, et non la valeur marchande globale.
[31] ** vents contraires structurels** — Facteurs négatifs fondamentaux à long terme affectant un secteur ; la partie affirmative cite la hausse des taux, le télétravail et la baisse des évaluations comme des vents contraires structurels pour le CRE.
[32] Effondrement systémique — Une défaillance affectant un système ou un marché entier plutôt que des segments isolés ; le débat conteste si le CRE connaît un effondrement systémique ou une détresse localisée.
[33] Cycle de resserrement — cycle de resserrement monétaire — Une période durant laquelle une banque centrale augmente ses taux d’intérêt pour freiner l’inflation ; le débat décrit le cycle de resserrement de la Fed 2022–2023 comme « le plus agressif en quatre décennies ».
[34] Baisse des évaluations — Diminutions de la valeur marchande estimée des actifs ; cité dans le débat comme preuve de détresse du CRE.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Indicateur | Avant le resserrement (T1 2022) | Actuel (T1 2024) | Changement |
|---|---|---|---|
| Taux des fonds fédéraux | 0,25% | 5,50% | +525 points de base |
| Rendement du Trésor à 10 ans | ~1,5% | ~4,2% | +270 points de base |
| Taux de vacance des bureaux aux États-Unis | 15,3% | 19,6% | +4,3 points de pourcentage |
| Valeurs des propriétés de bureaux (CPPI) | Pic (mars 2022) | -31% par rapport au pic | -31% |
| Taux de délinquance CMBS sur les bureaux | <2,0% | 6,58% | +4,6 points de pourcentage |
Légende : Indicateurs clés de stress du secteur immobilier commercial comparant les niveaux avant le resserrement de la Fed (T1 2022) avec les données les plus récentes disponibles (T1 2024). Sources : Réserve fédérale, CBRE, Green Street, Trepp.
| Secteur | Principal moteur | Perspectives | Condition du marché |
|---|---|---|---|
| Industriel/Logistique | E-commerce/dernier kilomètre | Solide | Forte demande |
| Multi-familial | Pénurie de logements | Résilient | Offre limitée |
| Bureaux de classe A | Fuite vers la qualité | Stable | Bifurqué |
| Bureaux de classe B/C | Télétravail | En difficulté | Changement structurel |
Légende : Perspectives comparatives des secteurs CRE basées sur les moteurs de demande sous-jacents et les tendances actuelles du marché.
| Secteur | Part de la capitalisation boursière REIT | Changement de valeur (2022–2024) | Contribution à l’ensemble |
|---|---|---|---|
| Bureaux | 16% | -31% | -5,0 points de pourcentage |
| Industriel | 18% | +5% | +0,9 points de pourcentage |
| Multi-familial | 12% | +8% | +1,0 points de pourcentage |
| Commerce de détail | 11% | -12% | -1,3 points de pourcentage |
Légende : Poids approximatifs des secteurs dans l’indice FTSE Nareit All Equity REITs (fin 2023) et changements de valeur estimés du pic au T1 2024. La destruction de valeur des bureaux dépasse les gains combinés des secteurs industriel et multi-familial au niveau global. Sources : Nareit, Green Street.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous ses droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l’utilisation des rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.