
Direct physical possession of gold is a preferred method of ownership over gold ETFs.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 20, 2026
Verdict
Verdict : probablement FAUX (62%)
Rapport Web : https://solsicefinance.com/public/debates/direct-physical-possession-of-gold-is-a-preferred-method-of-f48db1b285e7
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
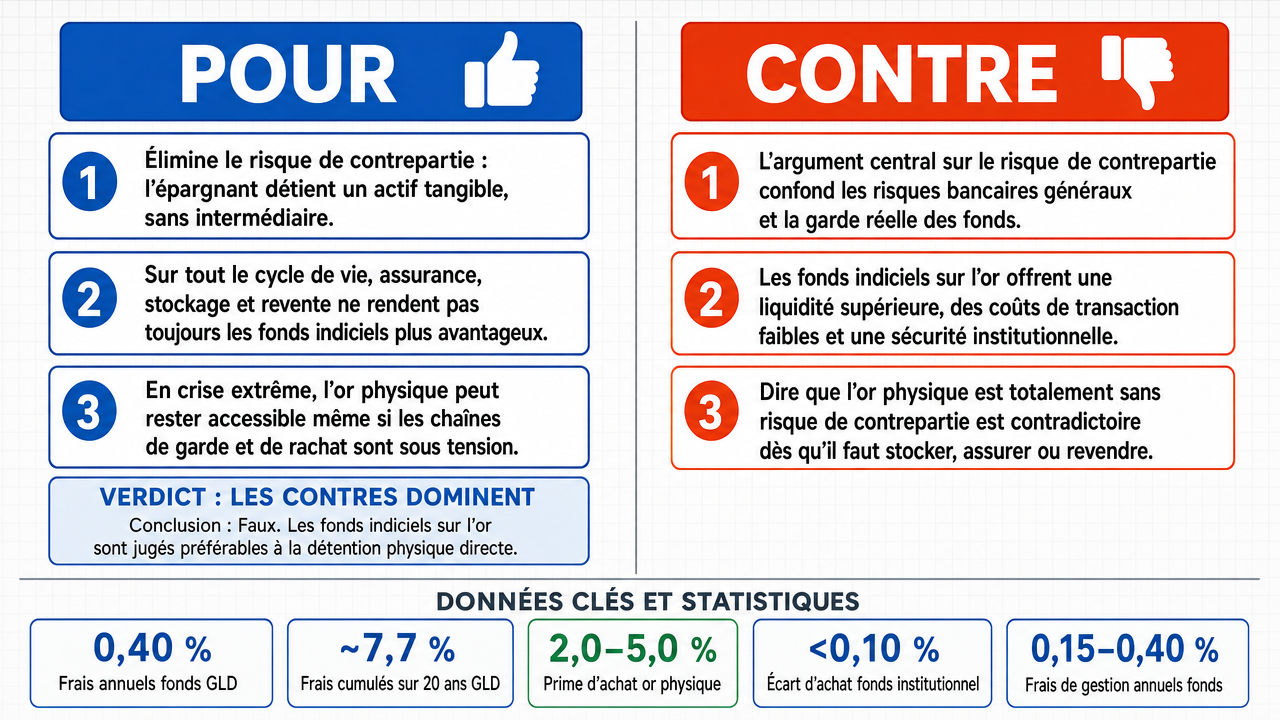
- ■La possession physique directe de l’or élimine totalement le risque de contrepartie car le propriétaire détient un actif tangible, non grevé, qu’aucun intermédiaire ne peut diluer, geler ou faire défaut, alors que les ETF d’or impliquent plusieurs contreparties (fiducie, banque dépositaire , participants autorisés , sponsor du fonds ) chacune introduisant un point de défaillance.
- ■Une analyse des coûts sur tout le cycle de vie , intégrant assurance, stockage sécurisé et friction à la sortie , ne favorise pas nécessairement les ETF par rapport à l’or physique, remettant en question l’affirmation selon laquelle les ETF sont plus rentables en termes de coût total de possession.
- ■L’or physique offre une résilience en cas de crise que les ETF d’or ne peuvent structurellement égaler, car en situation de stress financier extrême, les mécanismes de rachat des ETF et les chaînes de garde peuvent être défaillants, tandis que l’or détenu personnellement reste directement accessible.
❌ Arguments ANTI clés :
- ■L’argument du risque de contrepartie de l’affirmatif commet une fallace de substitution : il cite les risques du système bancaire plus large et les limitations spécifiques d’une seule fiducie, puis généralise de manière illégitime ces risques à toutes les formes de propriété indirecte sans établir le lien logique entre ces défaillances et la structure plus large des ETF.
- ■Les ETF d’or sont supérieurs en raison de leur liquidité , de leur friction transactionnelle moindre, et de dispositifs de sécurité de niveau institutionnel que les propriétaires physiques individuels ne peuvent pas reproduire à grande échelle.
- ■La revendication de l’affirmatif selon laquelle l’or physique est un « actif non grevé » exempt de risque de contrepartie est contradictoire en soi, car maintenir la possession directe d’un volume significatif nécessite nécessairement une infrastructure tierce (coffres, assurance, transport) qui réintroduit les dépendances à la contrepartie que l’argument prétend éliminer.
💭 Conclusion : Faux. Le débat a conclu que les ETF d’or sont la méthode de propriété privilégiée par rapport à la possession physique directe de l’or. La partie négative a démontré avec succès que l’argument central de l’affirmatif sur le risque de contrepartie repose sur une fallace de substitution, en extrapolant des défaillances institutionnelles spécifiques à toutes les structures de propriété indirecte sans établir le pont logique. La partie négative a également révélé une contradiction interne dans la position de l’affirmatif : maintenir la possession physique directe d’un volume significatif nécessite une infrastructure tierce (coffres, assurance, transport sécurisé), ce qui réintroduit les dépendances à la contrepartie que l’argument voulait éliminer. La contestation de l’affirmatif sur la rentabilité des ETF a été affaiblie par l’accent mis par la partie négative sur leur liquidité supérieure et leur friction transactionnelle moindre. La présentation de l’affirmatif basée sur la sécurité a conservé un certain attrait intuitif, mais a été surpassée par les avantages structurels et opérationnels de l’enveloppe ETF.
🔬 Résultat DeepResearch : probablement FAUX ❌ (62%)
Assertion : La possession physique directe de l’or est une méthode privilégiée de propriété par rapport aux ETF d’or.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.62
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■La possession physique directe de l’or élimine totalement le risque de contrepartie car le propriétaire détient un actif tangible, non grevé, qu’aucun intermédiaire ne peut diluer, geler ou faire défaut, alors que les ETF d’or impliquent plusieurs contreparties (fiducie, banque dépositaire , participants autorisés , sponsor du fonds ) chacune introduisant un point de défaillance. deepseek-v4-pro 💬
- ■Une analyse des coûts sur tout le cycle de vie , intégrant assurance, stockage sécurisé et friction à la sortie , ne favorise pas nécessairement les ETF par rapport à l’or physique, remettant en question l’affirmation selon laquelle les ETF sont plus rentables en termes de coût total de possession. deepseek-v4-pro 💬
- ■L’or physique offre une résilience en cas de crise que les ETF d’or ne peuvent structurellement égaler, car en situation de stress financier extrême, les mécanismes de rachat des ETF et les chaînes de garde peuvent être défaillants, tandis que l’or détenu personnellement reste directement accessible. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’argument du risque de contrepartie de l’affirmatif repose sur une fallace de substitution : il cite les risques du système bancaire plus large et les limitations spécifiques d’une seule fiducie, puis généralise de manière illégitime ces risques à toutes les structures de propriété indirecte sans établir le lien logique entre ces défaillances et la structure plus large des ETF. gemma-4-26b-a4b-it 💬👁️
- ■Les ETF d’or sont supérieurs en raison de leur liquidité , de leur friction transactionnelle moindre, et de dispositifs de sécurité de niveau institutionnel que les propriétaires physiques individuels ne peuvent pas reproduire à grande échelle. gemma-4-26b-a4b-it 💬👁️
- ■La revendication de l’affirmatif selon laquelle l’or physique est un « actif non grevé » exempt de risque de contrepartie est contradictoire en soi, car maintenir la possession directe d’un volume significatif nécessite une infrastructure tierce (coffres, assurance, transport) qui réintroduit les dépendances à la contrepartie que l’argument voulait éliminer. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. Le débat a conclu que les ETF d’or sont la méthode de propriété privilégiée par rapport à la possession physique directe de l’or. La partie négative a démontré avec succès que l’argument central sur le risque de contrepartie de l’affirmatif repose sur une fallace de substitution, en extrapolant des défaillances institutionnelles spécifiques à toutes les structures de propriété indirecte sans établir le pont logique. La partie négative a également révélé une contradiction interne dans la position de l’affirmatif : maintenir la possession physique directe d’un volume significatif nécessite une infrastructure tierce (coffres, assurance, transport sécurisé), ce qui réintroduit les dépendances à la contrepartie que l’argument voulait éliminer. La contestation de l’affirmatif sur la rentabilité des ETF a été affaiblie par l’accent mis par la partie négative sur leur liquidité supérieure et leur friction transactionnelle moindre. La présentation basée sur la sécurité a conservé un certain attrait intuitif, mais a été surpassée par les avantages structurels et opérationnels de l’enveloppe ETF.
📋 Faits PRO :
• Les structures ETF d’or impliquent des couches intermédiaires comprenant une fiducie et une banque dépositaire détenant l’or.
• La possession physique d’or comporte des coûts permanents incluant assurance, stockage sécurisé, et friction à la sortie, qui doivent être comparés aux ratios de dépenses des ETF.
📋 Faits ANTI :
• Citer les limitations de garde ou le risque de défaut d’une seule fiducie ne permet pas logiquement d’établir que toutes les structures de propriété indirecte de l’or comportent un risque de contrepartie équivalent.
• La possession physique directe d’un volume significatif d’or nécessite de dépendre d’une infrastructure tierce (coffres, assurance, sécurité), qui constitue elle-même une relation de contrepartie.
| Face-à-face | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.546 | 0.283 | 6 | 2 | VRAI | FAUX | 62% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Prime d'acquisition — La majoration par rapport au prix spot payée lors de l'achat initial d'or physique, décrite dans l'argument du camp favorable comme la seule asymétrie de coût matérielle à l'entrée par rapport à la détention via ETF.
[2] Or attribué — Une forme de garde de lingots dans laquelle des barres d'or spécifiques sont assignées à un propriétaire particulier, contrastée dans la transcription avec l'or non attribué détenu dans un compte pool.
[3] Services de transport blindé — Fournisseurs logistiques spécialisés utilisés pour déplacer de l'or physique, cités par le négatif comme un intermédiaire tiers qui introduit un risque de contrepartie dans la possession physique.
[4] Participants autorisés — Grandes entités institutionnelles dans une structure ETF qui créent et rachètent des parts, identifiés dans l'argument du camp favorable comme une couche pouvant suspendre les rachats en période de stress de marché.
[5] Lingots — Or (ou autres métaux précieux) sous forme de blocs, barres ou pièces, détenus par une banque dépositaire pour le compte d'un ETF.
[6] Coûts de portage — Coûts récurrents liés à la détention d'un actif dans le temps, utilisés dans la comparaison de coûts à court terme du camp favorable contre les ratios de dépenses des ETF.
[7] Risque de contrepartie — Risque qu'une autre partie dans un arrangement financier fasse défaut, devienne insolvable ou ne remplisse pas ses obligations. Le camp favorable affirme que la possession physique l'élimine totalement ; le négatif conteste cela, arguant que la possession physique dépend aussi d'intermédiaires tels que les fournisseurs de coffres et les assureurs.
[8] Résilience face aux crises — Capacité d'un actif ou d'une structure de propriété à résister à des crises financières ou systémiques, citée par le camp favorable comme un avantage structurel de l'or physique par rapport aux ETF.
[9] Banque dépositaire — Une banque qui détient de l'or pour le compte d'une fiducie ETF, identifiée dans l'argument du camp favorable comme une couche pouvant faire faillite et un point de défaillance de la contrepartie.
[10] Risque de divulgation — Risque découlant du manque de transparence d'une banque dépositaire, distingué par le négatif de celui de 'risque de propriété' dans sa critique de l'argument du camp favorable.
[11] ETF (fonds négocié en bourse) — Exchange-traded fund — Un fonds d'investissement dont les parts sont négociées en bourse, structuré dans la transcription comme impliquant une fiducie, une banque dépositaire, des participants autorisés et un sponsor de fonds.
[12] Friction de sortie — Coûts et difficultés encourus lors de la vente ou de la disposition d'un actif, inclus par le camp favorable dans son analyse complète des coûts de cycle de vie de l'or physique versus les ETF.
[13] Ratio de dépenses — La commission annuelle facturée par un fonds (tel qu'un ETF), exprimée en pourcentage des actifs, caractérisée par le camp favorable comme une charge perpétuelle sur les rendements.
[14] Analyse des coûts sur tout le cycle de vie — Comparaison de coûts intégrant tous les coûts d'acquisition, de détention et de sortie sur toute la période de détention, contrastée dans l'argument du camp favorable avec une portée limitée aux coûts récurrents.
[15] Sponsor du fonds — L'entité qui crée et gère un ETF, listée par le camp favorable comme une des couches intermédiaires introduisant des points potentiels de défaillance.
[16] GLD — SPDR Gold Shares (plus grand ETF d'or) — Le symbole boursier du plus grand ETF adossé à l'or, cité par le camp favorable via le langage du prospectus du Conseil mondial de l'or concernant l'incapacité du trust à contraindre la divulgation par le dépositaire de l'or attribué.
[17] Souscripteurs d'assurance — Entités qui émettent des polices d'assurance, citées par le négatif comme des intermédiaires tiers dans un modèle de possession physique qui, selon la logique du camp favorable, constitueraient un risque de contrepartie.
[18] Liquidité — Facilité avec laquelle un actif peut être converti en espèces sans affecter son prix de marché, citée par le négatif comme un avantage structurel des ETF d'or.
[19] Risque de propriété — Risque de perdre la revendication légale sur un actif sous-jacent, distingué par le négatif de celui de 'risque de divulgation' en argumentant que le camp favorable confond les deux.
[20] Fardeau perpétuel — Réduction continue des rendements des investisseurs causée par les frais récurrents des ETF, utilisée par le camp favorable pour argumenter que la prime d'acquisition unique de l'or physique est récupérée au fil du temps.
[21] Prospectus — Document de divulgation légale pour une offre d'investissement, cité par le camp favorable à partir du prospectus du GLD du Conseil mondial de l'or concernant les obligations de divulgation du dépositaire.
[22] Mécanisme de rachat — Processus par lequel les parts d'ETF sont échangées contre l'actif sous-jacent (ou de l'argent), dont la validité légale que le négatif affirme que le camp favorable ne parvient pas à établir.
[23] Rachats — Acte de vendre des parts d'ETF à nouveau au fonds, identifié par le camp favorable comme un processus que les participants autorisés peuvent suspendre en période de stress de marché.
[24] Coût total de possession — Évaluation complète des coûts intégrant l'assurance, le stockage sécurisé et la friction de sortie, utilisée par le négatif pour argumenter que les ETF sont plus rentables ; le camp favorable conteste cette conclusion tant dans une portée étroite que dans une analyse du cycle de vie complet.
[25] Opérateur de transfert — Entité responsable de la tenue des registres de propriété des parts d'ETF, citée par le négatif comme un maillon manquant dans l'argument du camp favorable reliant les obligations de divulgation du dépositaire aux droits de propriété des investisseurs.
[26] Fiduciaire — Entité détenant le titre légal des actifs d'une fiducie ETF, identifiée par le camp favorable comme une couche pouvant échouer dans ses devoirs de surveillance.
[27] Or non attribué — Une forme de garde de lingots dans laquelle l'investisseur a une revendication générale sur un pool d'or plutôt que sur des barres spécifiques, référencée dans la discussion du camp favorable sur le langage du prospectus du GLD.
[28] Droits sur l'actif sous-jacent — Les revendications légales qu'un investisseur détient sur l'actif réel soutenant un instrument financier, dont la préservation le négatif affirme que le camp favorable ne parvient pas à démontrer qu'elle est menacée par les limitations de divulgation du dépositaire.
[29] Fournisseurs de coffres-forts — Opérateurs spécialisés dans le stockage sécurisé utilisés pour détenir de l’or physique, cités par le camp affirmatif comme des intermédiaires tiers qui introduisent un risque de contrepartie dans la possession physique.
[30] Conseil mondial de l’or — Une association sectorielle pour le secteur de l’or, citée par le camp affirmatif comme la source du langage du prospectus GLD concernant l’incapacité du fonds à obliger le dépositaire à divulguer l’or alloué.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Facteur de coût | Or physique (pièces/barres) | ETF Or (GLD) | ETF Or (IAU) |
|---|---|---|---|
| Prime d’acquisition unique | 2,0–5,0 % | 0,0 % (écart de courtier uniquement) | 0,0 % (écart de courtier uniquement) |
| Taux de dépense annuel | 0,00 % | 0,40 % | 0,25 % |
| Fardeau cumulatif sur 20 ans | 0,00 % | ~7,7 % | ~4,9 % |
| Coût de stockage (annuel) | ~0,10–0,50 % (coffre-fort) | Inclus dans le ratio de dépenses | Inclus dans le ratio de dépenses |
Légende : Comparaison des coûts entre l’or physique et les principaux ETF or sur un horizon de détention de 20 ans. La charge du ratio de dépenses est calculée comme (1 - (1 - ER)^20). Le stockage physique suppose un coffre-fort bancaire. Source : prospectus des fonds et données du Conseil mondial de l’or.
| Composant de coût | Or physique (petite échelle) | ETF Or (institutionnel) |
|---|---|---|
| Écart d’acquisition | 2,0 % - 5,0 % | <0,10 % |
| Stockage/Assurance annuel | 0,50 % - 1,50 % | Inclus dans le ratio de dépenses |
| Frais de gestion annuels | 0,00 % | 0,15 % - 0,40 % |
| Friction de liquidité/de sortie | Élevée (jours/semaines) | Négligeable (secondes) |
| Fardeau annuel total (estimé) | ~1,00 % - 2,00 % | ~0,15 % - 0,50 % |
Légende : Coût annuel estimé de possession comparant les détentions physiques privées aux principaux ETF. Les coûts physiques incluent l’assurance estimée et le stockage sécurisé. Les coûts des ETF incluent les frais de gestion.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.