
Directly distributing equity to individuals would reduce AI-driven inequality more effectively than an institutional public benefit fund like Anthropic's.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 28, 2026
Verdict
Verdict : probablement FAUX (76%)
Rapport Web : https://solsicefinance.com/public/debates/directly-distributing-equity-to-individuals-would-reduce-ai-e1719966320d
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
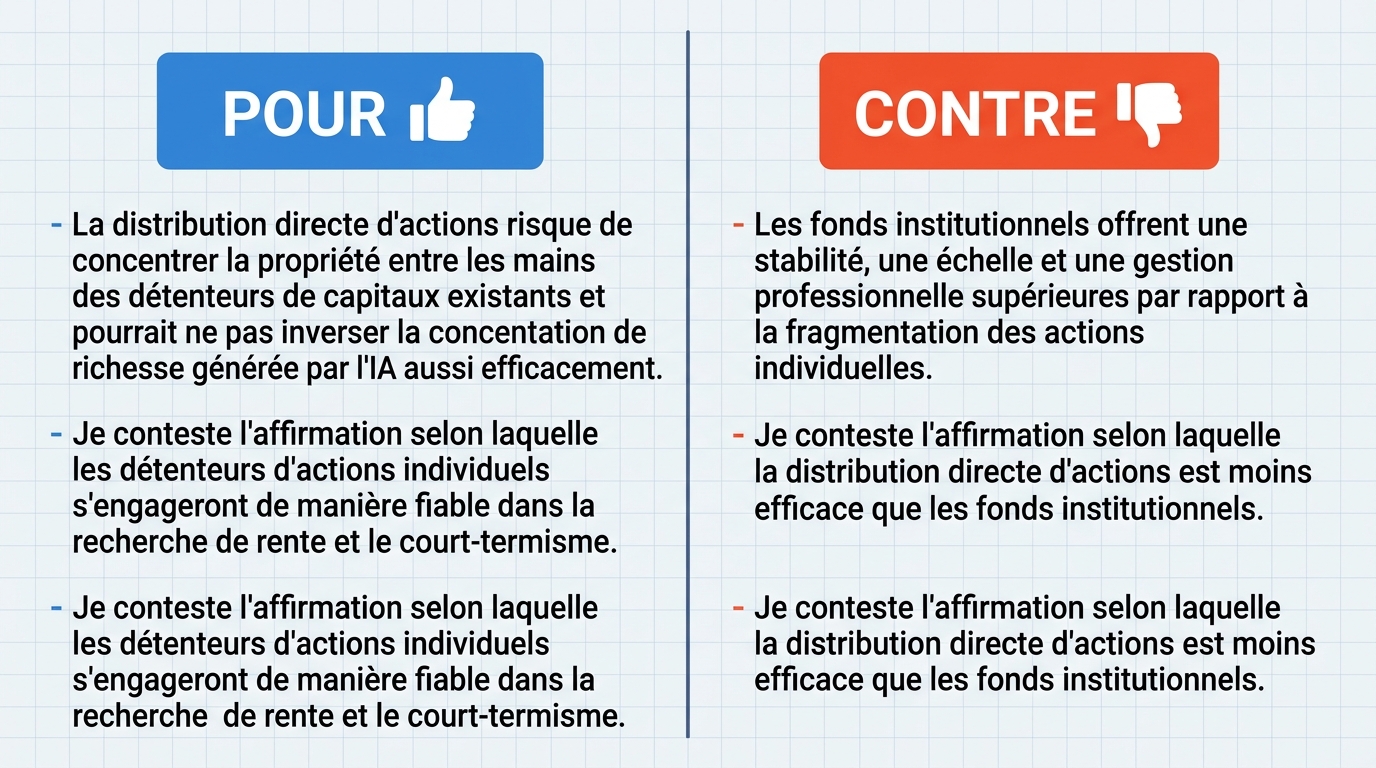
- ■Affirmation principale : La distribution directe d'actions risque de concentrer la propriété chez les détenteurs de capitaux existants et pourrait ne pas inverser efficacement la concentration de richesse alimentée par l'IA . Argument 1 : Le canal de concentration de propriété — la distribution d'actions coupe la boucle de rétroaction entre les gains de productivité de l'IA et l'inégalité des revenus du capital . L'inégalité alimentée par l'IA opère principalement via le canal de propriété : à mesure que l'IA automatise le travail, les rendements du capital — profits des entreprises , actifs incorporels , et valorisations boursières — augmentent par rapport aux salaires . Les propriétaires des entreprises produisant et déployant l'IA captent ces gains, tandis que les travailleurs qui fournissent la main-d'œuvre voient leur pouvoir de négociation diminuer. Un fonds d'intérêt public comme celui d'Anthropic...
- ■Je conteste l'affirmation de l'adversaire selon laquelle les détenteurs individuels d'actions , motivés par leur intérêt personnel, s'engageraient de manière fiable dans la recherche de rentes et le court-termisme qui compromettent la sécurité à long terme de l'IA et la stabilité systémique — et qu'un fonds institutionnel seul peut prévenir cela. Cet argument méconnaît à la fois la nature de la gouvernance institutionnelle et le véritable bilan empirique du court-termisme. L'adversaire affirme que les fonds institutionnels "peuvent privilégier la sécurité à long terme, l'alignement et la stabilité systémique" alors que les actionnaires individuels ne peuvent pas, car ils font face à des "besoins de liquidité immédiats " qui favorisent le court-termisme. Cela repose sur une prémisse cachée : que les fiduciaires institutionnels sont structurellement isolés des pressions à court terme d'une manière qui d...
❌ Arguments ANTI clés :
- ■Affirmation principale : Les fonds institutionnels offrent une stabilité, une échelle et une gestion professionnelle supérieures par rapport à la propriété fragmentée d'actions individuelles . La dépendance de l'affirmative à la dividende du Fonds permanent de l'Alaska constitue une erreur fondamentale d'échelle et de contexte. Ils considèrent une mesure de distribution de rente de ressource dans une économie localisée basée sur les matières premières comme un proxy pour la gestion d'actions technologiques à forte croissance et haute complexité. Il s'agit d'une substitution d'un proxy qui ne prend pas en compte le mécanisme de transfert : le mécanisme par lequel une rente de matière première est convertie en bien-être social n'est pas le même que celui par lequel une action volatile et concentrée doit être gérée pour éviter une instabilité systémique . Le modèle de l'Alaska gère un...
- ■Je conteste l'affirmation selon laquelle la distribution directe d'actions est moins efficace que les fonds institutionnels parce qu'elle risque de concentrer la propriété chez les détenteurs de capitaux existants. L'argument de l'adversaire repose sur une prémisse erronée : que la distribution d'actions fractionnaires à la population générale ne fait que renforcer les structures de propriété existantes. C'est une erreur de ne pas prendre en compte la réalité mathématique de la dilution et le changement structurel de la propriété concentrée à la propriété distribuée. Lorsqu'une action est émise sous forme de subvention universelle ou via un mécanisme de richesse souveraine , la concentration existante de la propriété n'est pas simplement "maintenue intacte" ; elle est diluée par l'afflux massif de nouvelles actions distribuées. Ce processus modifie fondamentalement le ratio de propriété . Par exemple...
💭 Conclusion : Faux — les preuves du débat soutiennent le fonds d'intérêt public institutionnel plutôt que la distribution directe d'actions individuelles pour réduire l'inégalité alimentée par l'IA . La partie gagnante a argumenté que les fonds institutionnels offrent une stabilité, une échelle et une gestion professionnelle supérieures par rapport à la propriété fragmentée d'actions individuelles, ce qui est essentiel pour gérer une action d'IA volatile et concentrée. L'exemple du dividende du Fonds permanent de l'Alaska a été rejeté comme une analogie fausse, car la distribution de rente de ressources dans une économie basée sur les matières premières ne se traduit pas par une gestion d'actions technologiques à haute complexité. Le juge a également souligné la préoccupation selon laquelle la distribution directe d'actions risque de concentrer la propriété chez les détenteurs de capitaux existants, compromettant son efficacité. Avec une confiance du juge de 76 %, le verdict est que cette affirmation est fausse.
🔬 Résultat DeepResearch : probablement FAUX ❌ (76%)
Assertion : Distribuer directement des actions aux individus réduirait plus efficacement l'inégalité liée à l'IA qu'un fonds public à but institutionnel comme celui d'Anthropic.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluants FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.76
🏅 Évolution du score des modèles :
deepseek-v4-flash-0731 💬 : +8
✅ Arguments POUR :
- ■Affirmation principale : La distribution directe d'actions risque de concentrer la propriété chez les détenteurs de capital existants et pourrait ne pas inverser aussi efficacement que des modèles de fonds institutionnels l'inégalité de richesse alimentée par l'IA . Argument 1 : Le canal de concentration de propriété — la distribution d'actions coupe la boucle de rétroaction entre les gains de productivité de l'IA et l'inégalité de revenu du capital . L'inégalité alimentée par l'IA opère principalement via le canal de propriété : à mesure que l'IA automatise le travail, les rendements du capital — profits des entreprises , actifs incorporels , et valorisations boursières — augmentent par rapport aux salaires . Les propriétaires des entreprises produisant et déployant l'IA captent ces gains, tandis que les travailleurs fournissant la main-d'œuvre voient leur pouvoir de négociation diminuer. Un fonds à but public comme celui d'Anthropic... deepseek-v4-pro 💬
- ■Je conteste l'affirmation de l'adversaire selon laquelle les détenteurs individuels d'actions, motivés par leur intérêt personnel, s'engageraient de manière fiable dans la recherche de rentes et le court-termisme qui compromettent la sécurité à long terme de l'IA et la stabilité systémique — et qu'un fonds institutionnel seul peut prévenir cela. Cet argument méconnaît à la fois la nature de la gouvernance institutionnelle et le véritable bilan empirique du court-termisme. L'adversaire affirme que les fonds institutionnels "peuvent prioriser la sécurité à long terme, l'alignement et la stabilité systémique" alors que les actionnaires individuels ne peuvent pas, car ils font face à "des besoins de liquidité immédiats " qui favorisent le court-termisme. Cela repose sur une prémisse cachée : que les fiduciaires institutionnels sont structurellement isolés des pressions à court terme d'une manière qui... deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■Affirmation principale : Les fonds institutionnels offrent une stabilité, une échelle et une gestion professionnelle supérieures par rapport à une propriété individuelle fragmentée. La dépendance de l'affirmative à l'égard du Dividend du Fonds Permanent de l'Alaska est une erreur fondamentale d'échelle et de contexte. Ils traitent une mesure de distribution de rente de ressource dans une économie localisée basée sur les matières premières comme si c'était un proxy pour la gestion d'une action technologique à forte croissance et haute complexité. Il s'agit d'une substitution d'un proxy qui ne prend pas en compte le mécanisme de transfert : le mécanisme par lequel une rente de matière première est convertie en bien-être social n'est pas le même que celui par lequel une action volatile et concentrée doit être gérée pour éviter une instabilité systémique . Le modèle de l'Alaska gère un... gemma-4-26b-a4b-it 💬👁️
- ■Je conteste l'affirmation selon laquelle la distribution directe d'actions est moins efficace que les fonds institutionnels parce qu'elle risque de concentrer la propriété chez les détenteurs de capital existants. L'argument de l'adversaire repose sur une prémisse erronée : que distribuer des fractions d'actions à la population générale ne fait que renforcer les structures de propriété existantes. C'est une erreur de ne pas prendre en compte la réalité mathématique de la dilution et le changement structurel de la propriété concentrée à la propriété distribuée. Lorsqu'une action est émise sous forme de subvention universelle ou via un mécanisme de richesse souveraine , la concentration existante de la propriété n'est pas simplement "laissée intacte" ; elle est diluée par l'afflux massif de nouvelles actions distribuées. Ce processus modifie fondamentalement le ratio de propriété . Par exemple... gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — les preuves du débat soutiennent le fonds public à but institutionnel plutôt que la distribution directe d'actions individuelles pour réduire l'inégalité liée à l'IA. La partie gagnante a argumenté que les fonds institutionnels offrent une stabilité, une échelle et une gestion professionnelle supérieures par rapport à une propriété individuelle fragmentée, ce qui est essentiel pour gérer une action d'IA volatile et concentrée. L'exemple du Dividend du Fonds Permanent de l'Alaska a été rejeté comme une analogie fausse, car la distribution de rente de ressource dans une économie basée sur les matières premières ne se traduit pas par la gestion d'une action technologique à forte croissance et haute complexité. Le juge a également souligné que la préoccupation selon laquelle la distribution directe d'actions risque de concentrer la propriété chez les détenteurs de capital existants, compromettant son efficacité, est fondée. Avec une confiance du juge de 76 %, le verdict est que l'affirmation est fausse.
📋 Faits POUR la partie :
• L'inégalité alimentée par l'IA opère principalement via le canal de propriété : à mesure que l'IA automatise le travail, les rendements du capital augmentent par rapport aux salaires.
• Un fonds à but public comme celui d'Anthropic peut couper la boucle de rétroaction entre les gains de productivité de l'IA et l'inégalité de revenu du capital.
• Les fiduciaires institutionnels ne sont pas nécessairement isolés structurellement des pressions à court terme.
📋 Faits CONTRE la partie :
• Les fonds institutionnels offrent une stabilité, une échelle et une gestion professionnelle supérieures par rapport à une propriété individuelle fragmentée.
• Le Dividend du Fonds Permanent de l'Alaska est une distribution de rente de ressource dans une économie localisée basée sur les matières premières, et non un modèle pour la gestion d'une action technologique à forte croissance et haute complexité.
• Le mécanisme par lequel une rente de matière première est convertie en bien-être social n'est pas le même que celui par lequel une action volatile et concentrée doit être gérée pour éviter une instabilité systémique.
• Lorsqu'une action est émise sous forme de subvention universelle ou via un mécanisme de richesse souveraine, la concentration existante de la propriété est diluée par l'afflux massif de nouvelles actions distribuées.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.272 | 0.227 | 6 | 2 | VRAI | FAUX | 76% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] Alignement de l’IA — L’objectif de faire en sorte que les systèmes d’IA se comportent conformément aux valeurs humaines ; cité comme une priorité pour les fonds institutionnels.
[2] Gains de productivité de l’IA — Augmentations de la production permises par l’IA ; le débat affirme qu’ils alimentent le revenu du capital et l’inégalité.
[3] Sécurité de l’IA — Efforts pour garantir que les systèmes d’IA ne causent pas de dommages ; le débat affirme que les fonds institutionnels peuvent la prioriser.
[4] Inégalité alimentée par l’IA — Inégalité causée par l’automatisation du travail par l’IA et le transfert des rendements des salaires aux propriétaires de capitaux.
[5] Dividende du Fonds Permanent de l’Alaska — Un dividende versé aux résidents à partir des revenus issus du pétrole de l’Alaska, utilisé comme exemple de distribution directe.
[6] Pouvoir de négociation — La capacité des travailleurs à négocier leurs salaires et conditions ; le débat dit que l’IA l’érode.
[7] Demandes de rachat par les bénéficiaires — Demandes des bénéficiaires de fonds pour retirer de l’argent, cité comme une pression à court terme sur les investisseurs institutionnels.
[8] Appréciation du capital — La hausse de la valeur d’un actif au fil du temps ; le débat la qualifie de moteur de la capitalisation de l’inégalité.
[9] Réallocation du capital — Le déplacement du capital d’investissement entre actifs ou secteurs, cité comme une caractéristique de l’équité en IA.
[10] Inégalité de revenu du capital — Inégalité résultant des revenus tirés du capital plutôt que du travail.
[11] Préoccupations de carrière — Incitations des gestionnaires professionnels à protéger leur carrière, cité comme une source de court-termisme.
[12] Loyer de la commodité — Revenu tiré d’une ressource de commodité, comme le pétrole, utilisé dans le modèle de l’Alaska.
[13] Économie basée sur les commodités — Économie dépendant de l’extraction de commodités, comme l’économie pétrolière de l’Alaska.
[14] Capitalisation — Le processus par lequel les rendements du capital génèrent à leur tour d’autres rendements ; le débat affirme qu’il reste entre les mains privées sous les modèles de fonds.
[15] Profits des entreprises — Bénéfices réalisés par les entreprises, cités comme faisant partie des rendements du capital qui augmentent avec l’IA.
[16] Dilution — La réduction du pourcentage de propriété des actionnaires existants lors de l’émission de nouvelles actions ; le côté négatif argue que la distribution directe dilue la propriété concentrée.
[17] Distribution directe d’actions — La politique consistant à donner directement des actions aux individus plutôt qu’à une institution.
[18] Actions — Parts de propriété dans une entreprise ; le débat concerne qui détient ces actions.
[19] Évaluations des actions — La valeur marchande des parts de propriété ; cité comme augmentant avec la productivité de l’IA.
[20] Boucle de rétroaction — Un cycle auto-renforçant ; l’affirmative dit que la distribution d’actions coupe la boucle entre gains de l’IA et inégalité.
[21] Actions fractionnaires — Petites parts de propriété distribuées aux individus ; le côté négatif argue que cela dilue la propriété concentrée.
[22] Structure de gouvernance — Les règles et arrangements pour la prise de décision dans une institution ; l’affirmative dit que la structure du fonds laisse la propriété intacte.
[23] Fonds institutionnels — Un véhicule d’investissement géré professionnellement ; le débat compare cela à la distribution directe.
[24] Gouvernance institutionnelle — Les modalités de gouvernance des institutions telles que les fonds ; l’affirmative affirme qu’elles ne sont pas à l’abri du court-termisme.
[25] Investisseurs institutionnels — Organisations qui investissent de grosses sommes, comme les fonds de pension et les fonds communs de placement ; l’affirmative dit qu’ils subissent des pressions à court terme.
[26] Supervision institutionnelle — La surveillance par des institutions, citée comme nécessaire pour gérer la volatilité de l’équité en IA.
[27] Fiduciaires institutionnels — Personnes ou entités responsables de la gestion des actifs d’une institution ; le débat dit qu’ils font face à des pressions à court terme.
[28] Actifs intangibles — Actifs non physiques comme la propriété intellectuelle ; cités comme faisant partie des rendements du capital.
[29] Besoins de liquidité — La nécessité de convertir rapidement des actifs en liquidités ; cité comme un moteur du court-termisme individuel.
[30] Fiducie de bénéfices à long terme — Une structure de fiducie, comme celle d’Anthropic, destinée à conserver les bénéfices à long terme ; l’affirmative dit qu’elle laisse la propriété concentrée.
[31] Fonds mutuels — Fonds d’investissement qui regroupent l’argent de nombreux investisseurs ; cités comme des investisseurs institutionnels soumis à des pressions à court terme.
[32] Dividendes pétroliers — Dividendes versés à partir des revenus du pétrole ; le côté négatif dit que le modèle de l’Alaska fonctionne pour ceux-ci mais pas pour l’équité en IA.
[33] Ratio de propriété — La proportion d’actions détenues par différents groupes ; le côté négatif dit que la distribution directe modifie ce ratio.
[34] Structure de propriété — La répartition de la propriété parmi les actionnaires ; l'affirmative affirme que les modèles de fonds la laissent intacte.
[35] canal de concentration de la propriété — Le chemin par lequel les gains de l'IA affluent vers des propriétaires concentrés ; l'affirmative soutient que la distribution directe coupe cette boucle.
[36] fonds de pension — Fonds d'investissement qui gèrent les économies de retraite ; cités comme investisseurs institutionnels soumis à des pressions à court terme.
[37] gestionnaires professionnels — Personnes embauchées pour gérer les investissements ; le débat affirme qu'ils font face à des préoccupations de carrière.
[38] procuration — Une mesure de substitution ou de remplacement ; l'opposition soutient que le modèle de l'Alaska est une procuration qui ne parvient pas à saisir les différences.
[39] fonds d'intérêt public — Un fonds destiné à servir le bien public, comme celui d'Anthropic ; le débat le compare à la distribution directe.
[40] cycles de reporting trimestriels — Le calendrier régulier de reporting financier qui exerce une pression sur les gestionnaires pour se concentrer sur les résultats à court terme.
[41] rente de rente — Tentative de gagner des revenus sans contribution productive ; l'affirmative conteste l'affirmation selon laquelle les individus y participeraient.
[42] distribution de la rente des ressources — La répartition des revenus issus des ressources naturelles ; le modèle de l'Alaska en est un exemple.
[43] retours sur le capital — Revenus tirés de la possession de capital, tels que les profits et l'appréciation ; le débat affirme que l'IA augmente ces retours par rapport aux salaires.
[44] courtermisme — Focalisation excessive sur les résultats à court terme au détriment des objectifs à long terme ; le débat discute de la propension des individus ou des institutions à cela.
[45] mécanisme de richesse souveraine — Un mécanisme de fonds d'investissement détenu par l'État ; l'opposition affirme que la distribution directe peut fonctionner via un tel mécanisme.
[46] instabilité systémique — Risque de perturbation du système financier ou économique global ; l'opposition affirme que l'équité de l'IA doit être gérée pour l'empêcher.
[47] stabilité systémique — La condition d'un système global stable ; l'opposition affirme que les fonds institutionnels peuvent la prioriser.
[48] opérateur de transfert — Dans le débat, le mécanisme par lequel une rente de marchandise est convertie en bien-être social.
[49] subvention universelle — Une subvention d'équité ou d'argent donnée à tous les citoyens ; l'opposition affirme que la distribution directe peut être une subvention universelle.
[50] pouvoir de vote — L'influence que les actionnaires ont par le biais des votes ; l'opposition affirme que la distribution directe réduit le pouvoir de vote des détenteurs concentrés.
[51] salaires — Revenu du travail ; le débat affirme que l'IA déplace les retours du salaire vers le capital.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont uniquement à titre informatif et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.