
Dividend-paying large-cap stocks outperform non-dividend payers over a 10-year horizon.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 7, 2026
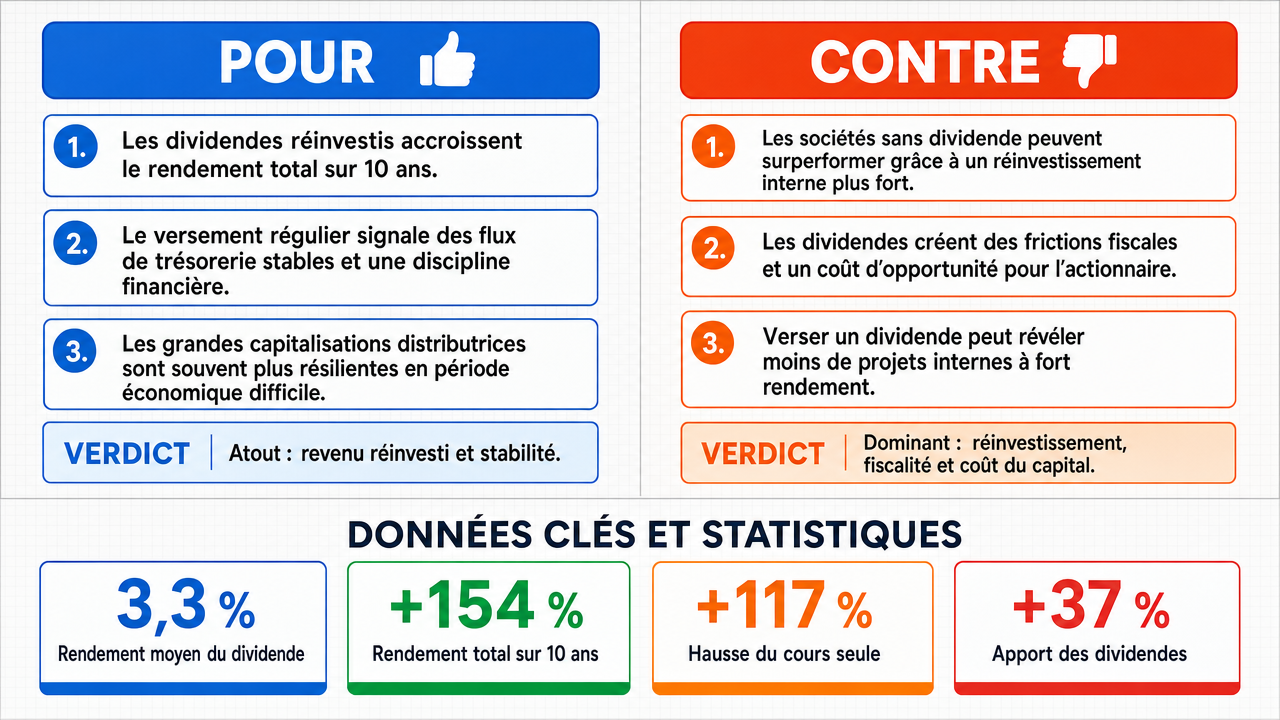
Verdict
Verdict : probablement FAUX (78%)
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Les actions de grande capitalisation versant des dividendes génèrent des rendements totaux supérieurs grâce à l’effet de capitalisation des dividendes réinvestis, qui représentent historiquement environ un tiers du rendement total du S&P 500 sur plusieurs décennies.
- ■Les entreprises qui versent des dividendes font preuve de discipline financière et de flux de trésorerie stables , ce qui témoigne de la confiance de la direction dans la pérennité des bénéfices , tandis que le rendement en dividendes offre une marge de sécurité tangible lors des baisses de marché.
- ■Les actions de grande capitalisation versant des dividendes bénéficient de positions de marché établies, de modèles commerciaux matures et de bilans plus solides, leur conférant une résilience lors des contractions économiques, avec des baisses moins profondes et une récupération plus rapide.
❌ Arguments ANTI clés :
- ■Les actions sans dividendes surpassent fréquemment celles qui en versent grâce à une meilleure réinjection du capital et à la croissance , car l’avantage de la 'capitalisation des dividendes ' est une erreur mathématique lorsqu’on la compare à la réinjection interne dans l’entreprise.
- ■La distribution de dividendes entraîne une friction fiscale importante et un coût d’opportunité , car le capital est transféré d’une gestion efficace de l’entreprise à une gestion moins efficiente par l’individu, érodant tout avantage de capitalisation .
- ■Lorsqu’une entreprise verse un dividende, elle admet effectivement qu’elle ne peut pas trouver de projets internes avec un rendement supérieur au coût du capital , ce qui signifie que le capital des actionnaires est déployé de manière sous-optimale.
💭 Conclusion : Faux. L’affirmation selon laquelle les actions de grande capitalisation versant des dividendes surpassent systématiquement celles qui n’en versent pas sur une période de 10 ans n’est pas étayée par les preuves présentées. La partie négative a démontré avec succès que l’avantage de la 'capitalisation des dividendes ' est compromis par la friction fiscale et le coût d’opportunité lorsque le capital est distribué plutôt que réinvesti en interne à des rendements potentiellement plus élevés. La dépendance de la partie affirmative aux données historiques sur la contribution des dividendes et aux exemples sélectionnés de payeurs de dividendes comme Johnson & Johnson et Coca-Cola constitue un biais de sélection plutôt qu’une comparaison rigoureuse à l’échelle de la catégorie. La partie négative a établi que plusieurs grandes capitalisations sans dividendes ont réalisé une surperformance massive sur 10 ans, contredisant directement cette affirmation universelle. De plus, l’incohérence logique dans la position de l’affirmative — reconnaître que certains non-payeurs surpassent massivement tout en affirmant une supériorité globale pour les payeurs — affaiblit considérablement leur argument.
🔬 Résultat DeepResearch : probablement FAUX ❌ (78%)
Assertion : Les actions de grande capitalisation versant des dividendes surpassent celles qui n’en versent pas sur une période de 10 ans .
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 concluants VRAI, 1 concluant FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.78
🏅 Changement de score du modèle :
minimax-m3 💬👁️ : +8
✅ Arguments PRO :
- ■Les actions de grande capitalisation versant des dividendes génèrent des rendements totaux supérieurs grâce à l’effet de capitalisation des dividendes réinvestis, qui représentent historiquement environ un tiers du rendement total du S&P 500 sur plusieurs décennies. [deepseek-v3.2 💬]
- ■Les entreprises qui versent des dividendes font preuve de discipline financière et de flux de trésorerie stables , ce qui témoigne de la confiance de la direction dans la pérennité des bénéfices , tandis que le rendement en dividendes offre une marge de sécurité tangible lors des baisses de marché. [deepseek-v3.2 💬]
- ■Les actions de grande capitalisation versant des dividendes bénéficient de positions de marché établies, de modèles commerciaux matures et de bilans plus solides, leur conférant une résilience lors des contractions économiques, avec des baisses moins profondes et une récupération plus rapide. [deepseek-v3.2 💬]
- ■La réinjection accélère l’accumulation de richesse via la moyenne du coût en dollars sur une période de 10 ans, créant un avantage structurel pour les payeurs de dividendes. [deepseek-v3.2 💬]
❌ Arguments ANTI :
- ■Les actions sans dividendes surpassent fréquemment celles qui en versent grâce à une meilleure réinjection du capital et à la croissance , car l’avantage de la 'capitalisation des dividendes' est une erreur mathématique lorsqu’on la compare à la réinjection interne dans l’entreprise. [gemma-4-26b-a4b-it 💬👁️]
- ■La distribution de dividendes entraîne une friction fiscale importante et un coût d’opportunité , car le capital est transféré d’une gestion efficace à une gestion moins efficiente, érodant tout avantage de capitalisation. [gemma-4-26b-a4b-it 💬👁️]
- ■Lorsqu’une entreprise verse un dividende, elle admet qu’elle ne peut pas trouver de projets internes avec un rendement supérieur au coût du capital , ce qui signifie que le capital des actionnaires est déployé de manière sous-optimale. [gemma-4-26b-a4b-it 💬👁️]
- ■Plusieurs grandes capitalisations sans dividendes ont réalisé une surperformance massive sur 10 ans, démontrant que l’avantage global des payeurs de dividendes n’est pas étayé par des preuves dans l’univers complet des actions de grande capitalisation. [gemma-4-26b-a4b-it 💬👁️]
- ■La dépendance de l’affirmative à des exemples précis de payeurs de dividendes comme Johnson & Johnson et Coca-Cola est un biais de sélection ; ils ne fournissent pas l’opérateur de transfert reliant la performance individuelle des actions à la catégorie plus large de tous les payeurs versus tous les non-payeurs. [gemma-4-26b-a4b-it 💬👁️]
💭 Raisonnement : Faux. L’affirmation selon laquelle les actions de grande capitalisation versant des dividendes surpassent systématiquement celles qui n’en versent pas sur une période de 10 ans n’est pas étayée par les preuves présentées. La partie négative a démontré avec succès que l’avantage de la 'capitalisation des dividendes' est compromis par la friction fiscale et le coût d’opportunité lorsque le capital est distribué plutôt que réinvesti en interne à des rendements potentiellement plus élevés. La dépendance de l’affirmative aux données historiques sur la contribution des dividendes et aux exemples sélectionnés de payeurs de dividendes comme Johnson & Johnson et Coca-Cola constitue un biais de sélection plutôt qu’une comparaison rigoureuse à l’échelle de la catégorie. La partie négative a montré que plusieurs grandes capitalisations sans dividendes ont réalisé une surperformance massive sur 10 ans, contredisant cette affirmation universelle. De plus, l’incohérence logique dans la position de l’affirmative — reconnaître que certains non-payeurs surpassent massivement tout en affirmant une supériorité globale pour les payeurs — affaiblit considérablement leur argument.
📋 Faits PRO :
• Historiquement, les dividendes représentent environ un tiers du rendement total du S&P 500 sur plusieurs décennies.
• Les entreprises versant des dividendes font preuve de discipline financière et de flux de trésorerie stables.
📋 Faits ANTI :
• La distribution de dividendes entraîne une friction fiscale importante et un coût d’opportunité en transférant le capital des mains de l’entreprise à celles de l’individu.
• Lorsqu’une entreprise verse un dividende, cela indique qu’elle ne peut pas trouver de projets internes avec un rendement supérieur au coût du capital.
• Plusieurs grandes capitalisations sans dividendes ont réalisé une surperformance massive sur 10 ans.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.277 | 0.234 | 12 | 3 | VRAI | FAUX | 78% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Horizon de 10 ans — Horizon d'investissement de 10 ans — Un cadre d'investissement à long terme s'étendant sur une décennie, couramment utilisé pour évaluer la différence de performance entre stratégies d'investissement.
[2] agrégat — performance agrégée — Performance combinée ou totale sur un univers entier de titres, par opposition à des sous-ensembles ou anomalies sélectionnées.
[3] marge annuelle — marge de performance annuelle — La différence annuelle de rendement entre deux catégories d'investissement, souvent exprimée en points de pourcentage.
[4] bilan — Un état financier rapportant les actifs, passifs et capitaux propres d'une entreprise à un moment précis.
[5] bêta — coefficient bêta — Une mesure de la volatilité d'une action par rapport au marché global, indiquant dans quelle mesure l'action évolue par rapport à un indice de référence.
[6] classification binaire — Un schéma de catégorisation divisant les éléments en l'un ou l'autre de deux groupes mutuellement exclusifs ; dans ce débat, actions versant ou non des dividendes.
[7] réinvestissement du capital — La pratique de conserver et de déployer les bénéfices dans les opérations ou initiatives de croissance d'une entreprise plutôt que de les distribuer aux actionnaires.
[8] flux de trésorerie — Le mouvement net de liquidités entrant et sortant d'une entreprise, utilisé pour évaluer la capacité d'une entreprise à financer ses opérations et ses dividendes.
[9] capitalisation — effet de capitalisation — Le processus par lequel les bénéfices ou dividendes réinvestis génèrent des rendements supplémentaires, créant une croissance exponentielle dans le temps.
[10] coût du capital — Le taux de rendement minimum qu'une entreprise doit réaliser sur ses investissements pour satisfaire ses fournisseurs de capitaux (dette et capitaux propres).
[11] moyenne du coût dollar — Une stratégie d'investissement consistant à acheter régulièrement un montant fixe d'un actif quel que soit son prix, réduisant l'impact de la volatilité dans le temps.
[12] drawdown — La baisse du pic au creux de la valeur d'un investissement ou d'un portefeuille avant une reprise, utilisée pour mesurer le risque de baisse.
[13] bénéfices — Le résultat net d'une entreprise, représentant la ligne de fond financière disponible pour réinvestissement ou distribution aux actionnaires.
[14] ensemble exhaustif — Un regroupement logique ou mathématique englobant tous les cas possibles sans exception ; utilisé dans le débat pour argumenter que la politique de dividendes est binaire.
[15] croissance — investissement axé sur la croissance — Un style d'investissement axé sur des entreprises dont on attend une croissance des bénéfices ou des revenus à un rythme supérieur à la moyenne du marché.
[16] indice — indice de marché — Un indice composite mesurant la performance globale d'un panier de titres représentant un segment de marché, comme le S&P 500.
[17] grande capitalisation — grande capitalisation boursière — Une classification pour les entreprises cotées en bourse avec une capitalisation boursière généralement supérieure à 10 milliards de dollars, indiquant des entreprises établies et matures.
[18] capitalisation boursière — La valeur totale de marché des actions en circulation d'une entreprise, calculée en multipliant le prix de l'action par le nombre d'actions en circulation.
[19] rendements médians — La valeur centrale des rendements dans une distribution triée, utilisée comme une mesure robuste de la performance typique moins influencée par les valeurs extrêmes.
[20] coût d'opportunité — La valeur de la meilleure alternative abandonnée lorsqu'un choix est fait ; dans ce débat, les rendements perdus lorsque le capital est distribué en dividendes plutôt que réinvesti en interne.
[21] surperformance — Obtenir des rendements supérieurs à un indice de référence, un groupe de pairs ou une stratégie d'investissement alternative sur une période donnée.
[22] signaux de qualité — Indicateurs — tels que des paiements de dividendes réguliers — qui transmettent des informations sur la santé financière d'une entreprise, la confiance de la direction et la qualité de la gouvernance.
[23] performance ajustée au risque — Une mesure des rendements d'investissement qui prend en compte le niveau de risque pris, permettant la comparaison entre investissements avec des profils de volatilité différents.
[24] S&P 500 — Standard & Poor's 500 Index — Un indice pondéré par la capitalisation boursière de 500 grandes entreprises américaines, largement utilisé comme référence pour la performance du marché boursier.
[25] gouvernance favorable aux actionnaires — Pratiques et politiques de gouvernance d'entreprise qui privilégient les intérêts des actionnaires, comme le versement de dividendes ou le rachat d'actions.
[26] frottement fiscal — La réduction des rendements d'investissement causée par la fiscalité sur les dividendes ou les gains en capital, diminuant l'effet de capitalisation des revenus réinvestis.
[27] friction fiscale — Inefficacités et coûts introduits dans les rendements d'investissement par la fiscalité des distributions, réduisant la capitalisation nette par rapport à la réinvestissement interne différé d'impôts.
[28] rendement total — Le taux de rendement global d'un investissement, combinant l'appréciation (ou la dépréciation) du capital avec les revenus provenant des dividendes ou intérêts.
[29] opérateur de transfert — Dans ce débat, un lien statistique ou causal (tel qu'une corrélation ou un bêta) qui relierait la performance d'un sous-ensemble d'actions à une catégorie plus large.
[30] valeur — investissement axé sur la valeur — Un style d'investissement axé sur des titres négociés en dessous de leur valeur intrinsèque, souvent caractérisé par des entreprises matures avec des dividendes stables.
[31] volatilité — Une mesure statistique de la dispersion des rendements d'un titre ou d'un indice de marché, souvent utilisée comme un proxy du risque d'investissement.
[32] accumulation de richesse — La constitution progressive de patrimoine net au fil du temps par le biais de rendements d'investissement, de capitalisation et de réinvestissement des revenus.
[33] rendement — rendement en dividendes — Le revenu annuel en dividendes par action divisé par le prix de l'action, exprimé en pourcentage, indiquant le revenu généré par une action indépendamment des variations de prix.
Les tableaux de données financières suivants ont été mentionnés lors des échanges du débat :
| Entreprise | Rendement du dividende | Rendement total sur 10 ans | Rendement uniquement du prix | Contribution du dividende |
|---|---|---|---|---|
| Johnson & Johnson | 2,9 % | +185 % | +142 % | +43 % |
| Procter & Gamble | ({)2,6 % | +168 % | +131 % | +37 % |
| Coca-Cola | 3,1 % | +152 % | +118 % | +34 % |
| Verizon | 4,5 % | +112 % | +78 % | +34 % |
| Moyenne des grands payeurs de dividendes | 3,3 % | +154 % | +117 % | +37 % |
Légende : Données de performance sur 10 ans (2014-2024) pour une sélection d'actions à grande capitalisation versant des dividendes. Le rendement total inclut le réinvestissement des dividendes ; la contribution du dividende est calculée comme la différence entre le rendement total et le rendement du prix. Les rendements du dividende datent de 2024. Source : analyse des données historiques du marché.