
During a drawdown, a systematic trader's discipline to follow their own signals is more crucial than public trust in those signals.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 31, 2026
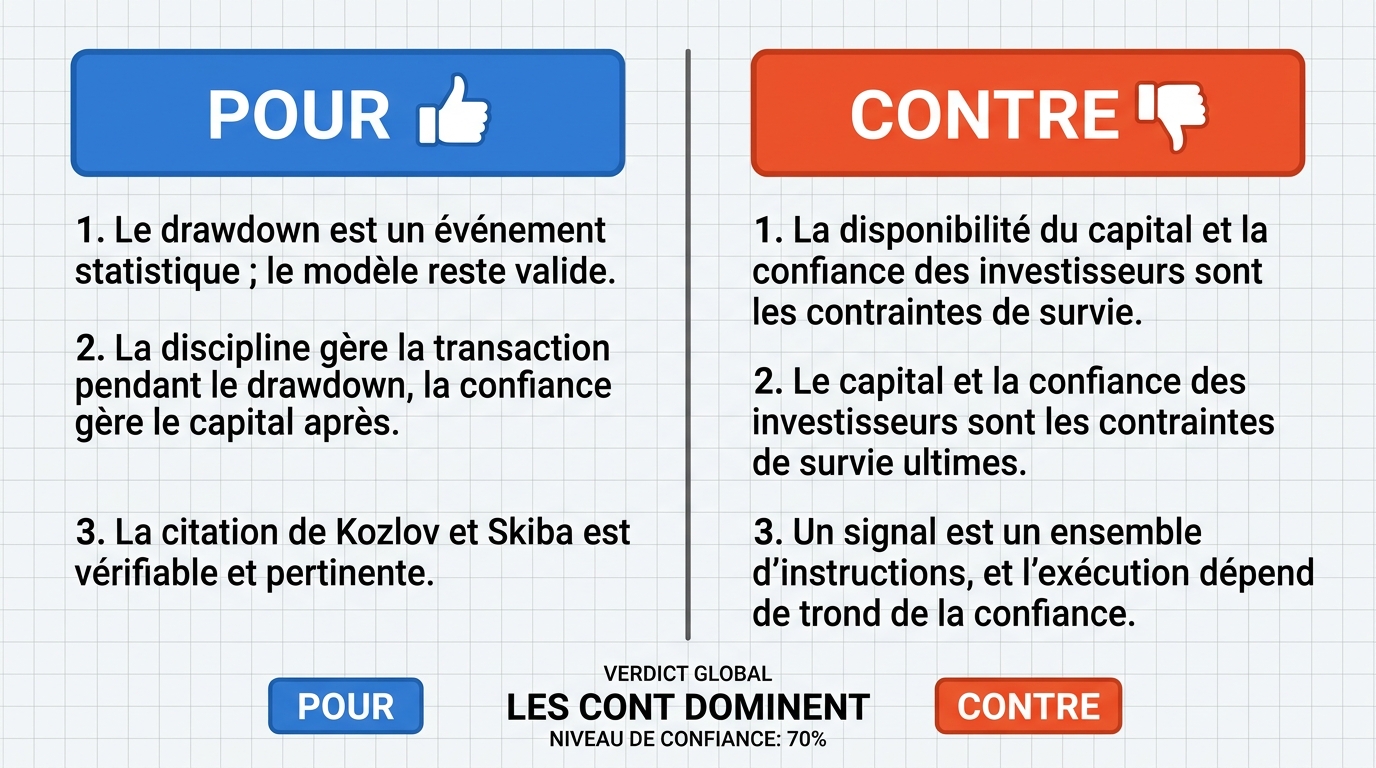
Verdict
Verdict : probablement FAUX (70%)
Rapport Web : https://solsicefinance.com/public/debates/during-a-drawdown-a-systematic-trader-s-discipline-to-follow-0ef454da855b
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Une baisse de marché est un événement statistique : le modèle du trader fonctionne toujours, mais le marché a temporairement divergé de la distribution attendue par le modèle. Le seul mécanisme qui transforme une perte théorique en récupération est la poursuite de l’application des règles du système — les signaux eux-mêmes. La confiance publique, en revanche, est un indicateur retardé de la performance ; elle ne peut pas générer une transaction, réduire l’exposition au risque, ou identifier le prochain point d’entrée.
- ■La discipline est l’entrée opérationnelle durant une baisse ; la confiance en est la sortie retardée. La confiance contrôle le capital, la discipline contrôle la transaction, et seul l’un des deux agit sur la baisse elle-même.
- ■La citation de Kozlov et Skiba est vérifiable et n’est pas une importation illégitime extérieure au trading systématique ; l’accusation qu’il s’agit d’un vaisseau creux non vérifiable échoue.
❌ Arguments ANTI clés :
- ■La disponibilité du capital et la confiance des investisseurs sont les contraintes ultimes à la survie systématique. La dépendance de l’affirmatif à la « Quant Quake » de 2007 est une substitution de proxy : ils mesurent la volatilité du marché et concluent que la discipline entraîne la récupération sans fournir l’opérateur de transfert entre l’adhérence interne aux signaux d’un fonds et sa capacité à résister au vide de liquidité d’une crise systémique.
- ■Un signal n’est qu’un ensemble d’instructions pour le déploiement du capital. Dans tout cadre institutionnel, la capacité à exécuter ces instructions est strictement limitée par la liquidité et le capital fournis par les investisseurs. Lors d’une baisse, la survie du trader systématique est fondamentalement déterminée par la disponibilité du capital, qui est gouvernée par la confiance publique.
💭 Conclusion : Faux — la partie gagnante a montré qu’en période de baisse, la survie d’un trader systématique est finalement limitée par la disponibilité du capital, qui est gouvernée par la confiance publique, et non par la discipline interne aux signaux. L’argument le plus fort de la partie adverse est que le signal n’est qu’un ensemble d’instructions pour déployer le capital ; si les investisseurs retirent leur financement ou si la liquidité s’épuise, le trader ne peut pas exécuter ces instructions, peu importe la discipline. Le résumé de la première ronde de l’affirmative a reconnu que la confiance publique détermine la survie en période de baisse et que la discipline aux signaux suit la performance, ce qui contredit l’affirmation selon laquelle la discipline est plus cruciale. La partie adverse a également montré que l’exemple de la Quant Quake de l’affirmative est une substitution de proxy dépourvue de lien démontré entre l’adhérence aux signaux et la survie face à un vide de liquidité. Avec une décision en faveur de la partie adverse à 70% de confiance, la revendication comparative échoue en faveur de la confiance publique comme facteur le plus crucial.
🔬 Résultat DeepResearch : probablement FAUX ❌ (70%)
Assertion : Lors d’une baisse, la discipline du trader systématique à suivre ses propres signaux est plus cruciale que la confiance publique dans ces signaux.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.70
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +7
✅ Arguments PRO :
- ■Une baisse de marché est un événement statistique : le modèle du trader fonctionne toujours, mais le marché a temporairement divergé de la distribution attendue par le modèle. Le seul mécanisme qui transforme une perte théorique en récupération est la poursuite de l’application des règles du système — les signaux eux-mêmes. La confiance publique, en revanche, est un indicateur retardé de la performance ; elle ne peut pas générer une transaction, réduire l’exposition au risque, ou identifier le prochain point d’entrée. deepseek-v3.2 💬
- ■La discipline est l’entrée opérationnelle durant une baisse ; la confiance en est la sortie retardée. La confiance contrôle le capital, la discipline contrôle la transaction, et seul l’un des deux agit sur la baisse elle-même. deepseek-v3.2 💬
- ■La citation de Kozlov et Skiba est vérifiable et n’est pas une importation illégitime extérieure au trading systématique ; l’accusation qu’il s’agit d’un vaisseau creux non vérifiable échoue. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La disponibilité du capital et la confiance des investisseurs sont les contraintes ultimes à la survie systématique. La dépendance de l’affirmatif à la « Quant Quake » de 2007 est une substitution de proxy : ils mesurent la volatilité du marché et concluent que la discipline entraîne la récupération sans fournir l’opérateur de transfert entre l’adhérence interne aux signaux d’un fonds et sa capacité à résister au vide de liquidité d’une crise systémique. gemma-4-26b-a4b-it 💬👁️
- ■Un signal n’est qu’un ensemble d’instructions pour le déploiement du capital. Dans tout cadre institutionnel, la capacité à exécuter ces instructions est strictement limitée par la liquidité et le capital fournis par les investisseurs. Lors d’une baisse, la survie du trader systématique est fondamentalement déterminée par la disponibilité du capital, qui est gouvernée par la confiance publique. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — la partie gagnante a montré qu’en période de baisse, la survie d’un trader systématique est finalement limitée par la disponibilité du capital, qui est gouvernée par la confiance publique, et non par la discipline interne aux signaux. L’argument le plus fort de la partie adverse est que le signal n’est qu’un ensemble d’instructions pour déployer le capital ; si les investisseurs retirent leur financement ou si la liquidité s’épuise, le trader ne peut pas exécuter ces instructions, peu importe la discipline. Le résumé de la première ronde de l’affirmative a reconnu que la confiance publique détermine la survie en période de baisse et que la discipline aux signaux suit la performance, ce qui contredit l’affirmation selon laquelle la discipline est plus cruciale. La partie adverse a également montré que l’exemple de la Quant Quake de l’affirmative est une substitution de proxy dépourvue de lien démontré entre l’adhérence aux signaux et la survie face à un vide de liquidité. Avec une décision en faveur de la partie adverse à 70% de confiance, la revendication comparative échoue en faveur de la confiance publique comme facteur le plus crucial.
📋 Faits PRO :
• La « Quant Quake » d’août 2007 est citée comme un événement où des hedge funds utilisant des stratégies d’actions statistiques ont subi des pertes.
• L’affirmative a cité une étude de Kozlov et Skiba, bien que la partie adverse ait contesté sa vérifiabilité.
📋 Faits ANTI :
• La partie adverse a cité la « Quant Quake » d’août 2007 comme exemple de vide de liquidité systémique.
• La partie adverse a affirmé que dans un cadre institutionnel, l’exécution des signaux est strictement limitée par la liquidité et le capital fournis par les investisseurs.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.327 | 0.269 | 8 | 2 | VRAI | FAUX | 70% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Facteur | Rôle dans le trading systématique | Impact lors d'une baisse |
|---|---|---|
| Discipline du signal | Exécution opérationnelle | Préserve l'intégrité du modèle |
| Confiance publique | Fourniture de capital/liquidité | Détermine la capacité de survie |
| Liquidité du marché | Environnement d'exécution | Détermine le glissement et la viabilité de sortie |
Légende : Comparaison des exigences opérationnelles vs. structurelles pour les traders systématiques.
| Épisode | Baisse rapportée, livres d'arbitrage statistique et de convergence |
|---|---|
| Déleveraging du « Quant Quake » d'août 2007 | environ 15 % à 30 % |
Légende : Pertes estimées du pic au creux pour les livres quantitatifs/arb crowd during l'épisode de déleveraging du 2 au 15 août 2007 ; les chiffres sont des plages rapportées dans des comptes industriels contemporains plutôt qu'une série auditée unique. Unités : pourcentage de la NAV du fonds.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision financière ou perte.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces termes sont régis par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.