
Eaton Corp's current debt level of approximately $36 billion is a significant concern for its financial health.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed November 1, 2026
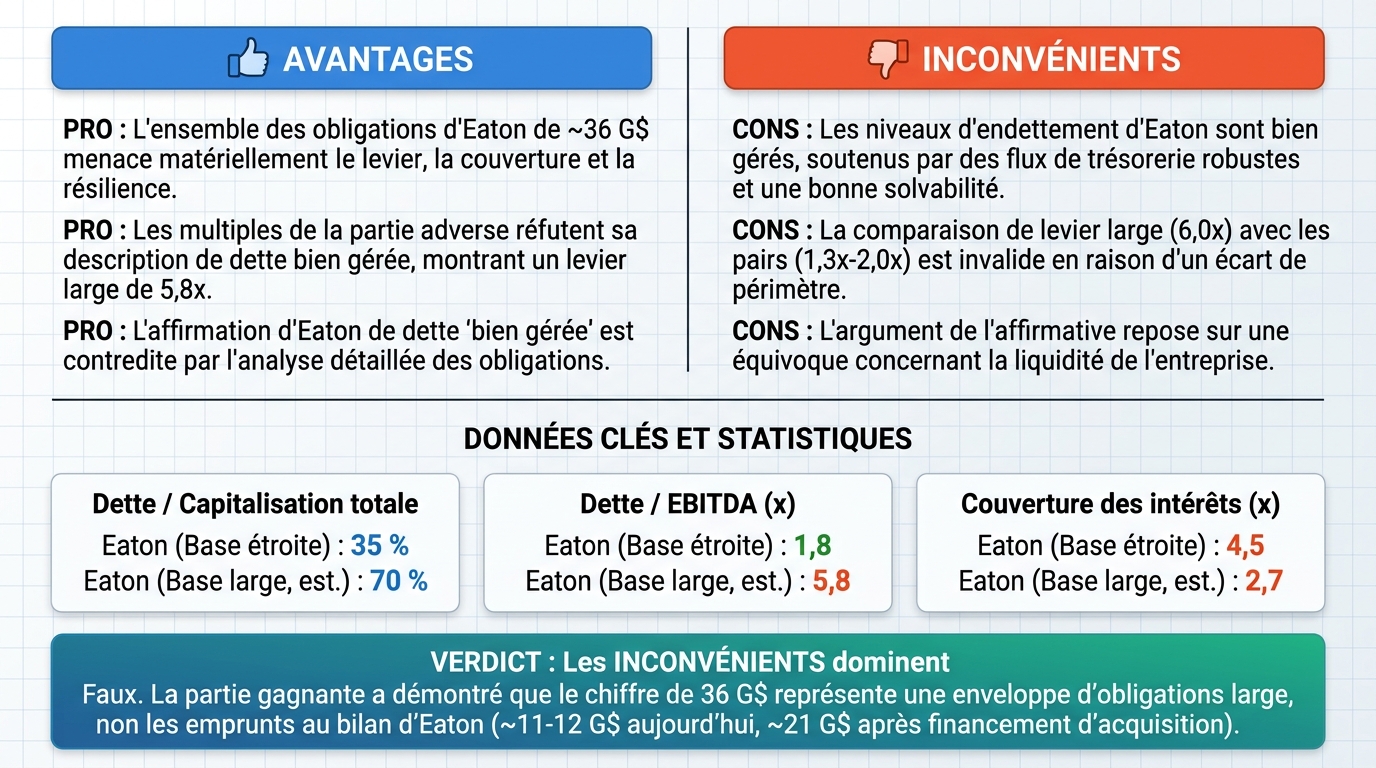
Verdict
Verdict : probablement FAUX (68%)
Rapport Web : https://solsicefinance.com/public/debates/eaton-corp-s-current-debt-level-of-approximately-36-billion-f555d3140e6c
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La pile d’obligations d’environ 36 milliards de dollars d’Eaton menace concrètement l’effet de levier, la couverture et la résilience de la notation. La somme de 36 milliards de dollars représente l’enveloppe globale des obligations — emprunts bruts plus passifs de location-financement et d’exploitation, obligations de pension et autres obligations post-employement, éléments contingents assimilés à de la dette, et le financement engagé pour l’acquisition en cours de gestion thermique. Sur le périmètre étroit (seulement les emprunts inscrits au bilan), le chiffre est d’environ 11–12 milliards de dollars aujourd’hui et environ 21 milliards une fois le financement de l’acquisition tiré ; la préoccupation est valable dans les deux cas.
- ■Les multiples du propre graphique de l’opposant réfutent sa légende de dette « bien gérée ». La comparaison de la partie négative indique un effet de levier sur base large de 5,8x contre une moyenne de 1,5x pour ses pairs électriques, une couverture de 2,7x contre 8,5x, et une dette par rapport à la capitalisation de 70 % contre 42 % — un écart de 3,9x en effet de levier.
❌ Arguments ANTI clés :
- ■Les niveaux d’endettement d’Eaton sont bien gérés et soutenus par des flux de trésorerie solides et une forte solvabilité. L’argument de l’affirmatif repose sur une équivocation concernant le « flux de trésorerie » : ils utilisent le « flux de trésorerie disponible » à la fois comme la trésorerie disponible après toutes obligations opérationnelles et comme le « flux de trésorerie disponible avant le service de la dette » (le chiffre de 2,8 milliards de dollars). Passer d’un métrique incompatible rend leur analyse de solvabilité logiquement infondée.
- ■La comparaison entre l’effet de levier d’Eaton à 6,0x sur la base large et la fourchette de 1,3x à 2,0x de ses pairs est fondamentalement invalide en raison d’une violation de l’homogénéité du périmètre. L’adversaire applique une base « large » à Eaton — incluant obligations de pension, passifs de location, et financement conditionnel d’acquisition — alors qu’il utilise une base « étroite » pour des pairs comme ABB et Schneider Electric. Lorsqu’on mesure l’effet de levier d’Eaton sur le même périmètre étroit, il tombe à environ 3,5x, ce qui n’est pas très éloigné de la fourchette des pairs.
💭 Conclusion : Faux. La partie gagnante a montré avec succès que le chiffre de 36 milliards de dollars correspond à une enveloppe d’obligations large, et non aux emprunts inscrits au bilan d’Eaton, qui s’élèvent aujourd’hui à environ 11–12 milliards de dollars et environ 21 milliards après le financement de l’acquisition. Sur le même périmètre étroit utilisé pour les pairs, l’effet de levier d’Eaton chute à environ 3,5x, ce qui n’est pas très éloigné de la fourchette de 1,3x à 2,0x. La préoccupation de l’affirmatif concernant le flux de trésorerie a été discréditée par une équivocation entre le flux de trésorerie disponible avant et après le service de la dette, rendant l’analyse de solvabilité logiquement infondée. Les multiples cités par la partie négative (5,8x contre 1,5x, 2,7x contre 8,5x) ont été montrés comme une comparaison de périmètre invalide plutôt que comme une preuve de détresse. Par conséquent, l’affirmation selon laquelle le niveau d’endettement constitue une préoccupation majeure pour la santé financière n’a pas été établie, même si la confiance modérée de 68 % du juge reflète la base étroite de ce seul débat.
🔬 Résultat DeepResearch : probablement FAUX ❌ (68%)
Assertion : Le niveau actuel de la dette d’Eaton, d’environ 36 milliards de dollars, constitue une préoccupation majeure pour sa santé financière.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.68
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +7
✅ Arguments PRO :
- ■La pile d’obligations d’environ 36 milliards de dollars d’Eaton menace concrètement l’effet de levier, la couverture et la résilience de la notation. La somme de 36 milliards de dollars représente l’enveloppe globale des obligations — emprunts bruts plus passifs de location-financement et d’exploitation, obligations de pension et autres obligations post-employement, éléments contingents assimilés à de la dette, et le financement engagé pour l’acquisition en cours de gestion thermique. Sur le périmètre étroit (seulement les emprunts inscrits au bilan), le chiffre est d’environ 11–12 milliards de dollars aujourd’hui et environ 21 milliards une fois le financement de l’acquisition tiré ; la préoccupation est valable dans les deux cas. deepseek-v3.2 💬
- ■Les multiples du propre graphique de l’opposant réfutent sa légende de dette « bien gérée ». La comparaison de la partie négative indique un effet de levier sur base large de 5,8x contre une moyenne de 1,5x pour ses pairs électriques, une couverture de 2,7x contre 8,5x, et une dette par rapport à la capitalisation de 70 % contre 42 % — un écart de 3,9x en effet de levier. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Les niveaux d’endettement d’Eaton sont bien gérés et soutenus par des flux de trésorerie solides et une forte solvabilité. L’argument de l’affirmatif repose sur une équivocation concernant le « flux de trésorerie » : ils utilisent le « flux de trésorerie disponible » à la fois comme la trésorerie disponible après toutes obligations opérationnelles et comme le « flux de trésorerie disponible avant le service de la dette » (le chiffre de 2,8 milliards de dollars). Passer d’un métrique incompatible rend leur analyse de solvabilité logiquement infondée. gemma-4-26b-a4b-it 💬👁️
- ■La comparaison entre l’effet de levier d’Eaton à 6,0x sur la base large et la fourchette de 1,3x à 2,0x de ses pairs est fondamentalement invalide en raison d’une violation de l’homogénéité du périmètre. L’adversaire applique une base « large » à Eaton — incluant obligations de pension, passifs de location, et financement conditionnel d’acquisition — alors qu’il utilise une base « étroite » pour des pairs comme ABB et Schneider Electric. Lorsqu’on mesure l’effet de levier d’Eaton sur le même périmètre étroit, il tombe à environ 3,5x, ce qui n’est pas très éloigné de la fourchette des pairs. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a montré avec succès que le chiffre de 36 milliards de dollars correspond à une enveloppe d’obligations large, et non aux emprunts inscrits au bilan d’Eaton, qui s’élèvent aujourd’hui à environ 11–12 milliards de dollars et environ 21 milliards après le financement de l’acquisition. Sur le même périmètre étroit utilisé pour les pairs, l’effet de levier d’Eaton chute à environ 3,5x, ce qui n’est pas très éloigné de la fourchette de 1,3x à 2,0x. La préoccupation de l’affirmatif concernant le flux de trésorerie a été discréditée par une équivocation entre le flux de trésorerie disponible avant et après le service de la dette, rendant l’analyse de solvabilité logiquement infondée. Les multiples cités par la partie négative (5,8x contre 1,5x, 2,7x contre 8,5x) ont été montrés comme une comparaison de périmètre invalide plutôt que comme une preuve de détresse. Par conséquent, l’affirmation selon laquelle le niveau d’endettement constitue une préoccupation majeure pour la santé financière n’a pas été établie, même si la confiance modérée de 68 % du juge reflète la base étroite de ce seul débat.
📋 Faits PRO :
• La somme de 36 milliards de dollars est une enveloppe d’obligations globale comprenant emprunts bruts, passifs de location-financement et d’exploitation, obligations de pension et autres obligations post-employement, éléments contingents assimilés à de la dette, et financement engagé pour l’acquisition en gestion thermique.
• Sur le périmètre étroit des emprunts inscrits au bilan, la dette d’Eaton s’élève à environ 11–12 milliards de dollars aujourd’hui et environ 21 milliards une fois le financement de l’acquisition tiré.
• La comparaison de la partie négative montre un effet de levier sur base large de 5,8x contre une moyenne de 1,5x pour ses pairs.
• La comparaison de la partie négative montre une couverture à 2,7x contre 8,5x pour ses pairs.
• La comparaison de la partie négative montre une dette par rapport à la capitalisation de 70 % contre 42 % pour ses pairs.
📋 Faits ANTI :
• Les niveaux d’endettement d’Eaton sont décrits comme bien gérés et soutenus par des flux de trésorerie solides et une forte solvabilité.
• L’argument de flux de trésorerie de l’affirmatif équivaut entre le flux de trésorerie disponible après toutes obligations opérationnelles et le « flux de trésorerie disponible avant le service de la dette » (le chiffre de 2,8 milliards de dollars).
• La comparaison avec ses pairs est invalide car ceux-ci sont mesurés sur une base étroite alors qu’Eaton est mesuré sur une base large incluant obligations de pension, passifs de location, et financement conditionnel d’acquisition.
• Lorsqu'on mesure l'endettement d'Eaton sur le même périmètre étroit de dettes comptabilisées utilisé pour ses pairs, le ratio chute à environ 3,5x.
• La fourchette d'endettement citée pour les pairs est de 1,3x à 2,0x.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.480 | 0.217 | 8 | 2 | VRAI | FAUX | 68% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Entité | Obligations brutes / EBITDA (x) | Dette nette / EBITDA (x) | EBIT / intérêts (x) |
|---|---|---|---|
| Eaton (base large, estimée) | 6.0 | 5.8 | 2.7 |
| Eaton (emprunts + opération en attente, estimée) | 3.5 | 3.3 | 4.5 |
| Eaton FY2019 | 0.8 | 0.6 | 12.0 |
| Schneider Electric | 1.4 | 0.8 | 9.0 |
| ABB | 1.3 | 0.7 | 10.0 |
| Parker Hannifin | 2.0 | 1.5 | 8.0 |
Légende : Multiples de levier et de couverture estimés, base de revenus de l'année complète la plus récente (~6,0 milliards de EBITDA ajusté, ~4,4 milliards d'EBIT pour Eaton). "Base large" = emprunts bruts plus leasing, obligations de pension/OPEB et éléments similaires à la dette, plus financement d'acquisition engagé, c'est-à-dire le périmètre d'environ 36 milliards ; "net" = environ 1,0 à 1,5 milliard de cash. Toutes les valeurs en multiples (x).
| Requête annuelle en cash (estimation base large) | milliards USD |
|---|---|
| Charge d'intérêts | 1.66 |
| Capex de maintien + croissance | 0.60 |
| Dividendes ordinaires | 0.43 |
| Flux de trésorerie disponible après dividendes et capex pour réduction de la dette | 2.80 |
Légende : Cascade indicative des demandes annuelles en cash sur le périmètre d'environ 36 milliards, en supposant un coût moyen pondéré de la dette de 4,6 % et environ 2,8 milliards de flux de trésorerie disponible avant service de la dette. Toutes les valeurs en milliards USD ; estimation personnelle basée sur les niveaux récents de flux de trésorerie déclarés.
| Indicateur | Eaton (base étroite) | Eaton (base large, estimée) | Moyenne des pairs (électrique) |
|---|---|---|---|
| Dette / EBITDA (x) | 1.8 | 5.8 | 1.5 |
| Couverture des intérêts (x) | 4.5 | 2.7 | 8.5 |
| Dette / Capitalisation totale | 35 % | 70 % | 42 % |
Légende : Comparaison des métriques de levier et de couverture utilisant des périmètres de mesure étroits vs. larges. La base étroite se concentre sur les emprunts en bilan ; la base large inclut l'enveloppe totale d'obligations d'environ 36 milliards. Toutes les valeurs en multiples ou pourcentages.
| Requête en cash dérivée (calculée à partir des multiples propres de l'exposition adverse) | milliards USD |
|---|---|
| Intérêt annuel sur l'enveloppe de la revendication (EBIT $4.4B / 2.7x) | 1.63 |
| Intérêt annuel sur l'enveloppe étroite (EBIT $4.4B / 4.5x) | 0.98 |
| Intérêt annuel supplémentaire créé par le périmètre de la revendication | 0.65 |
| Enveloppe conforme à la couverture de pair de 8.5x à 4,6 % | 12.5 |
| Trésorerie résiduelle disponible pour rembourser l'enveloppe après intérêts et dividendes | 1.6 |
Légende : Toutes les valeurs en milliards USD. Multiples de couverture (2,7x, 4,5x, 8,5x) et EBIT d'environ 4,4 milliards sont tirés de l'exposition adverse et de ma base de revenus déclarée ; le coût moyen pondéré de la dette de 4,6 % est mon hypothèse déclarée. Résiduel = flux de trésorerie disponible avant intérêts et dividendes d'environ 4,9 milliards, moins 1,63 milliard d'intérêts, moins 1,65 milliard de dividendes. Recherche personnelle ; estimations, pas de chiffres audités.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.