
En France, la TVA est appliquée sur la taxe intérieure de consommation sur les produits énergétiques (TICPE) pour le carburant SP95 E10, ce qui signifie que les consommateurs paient une taxe sur une taxe.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
Verdict
Verdict : probablement VRAI (61%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
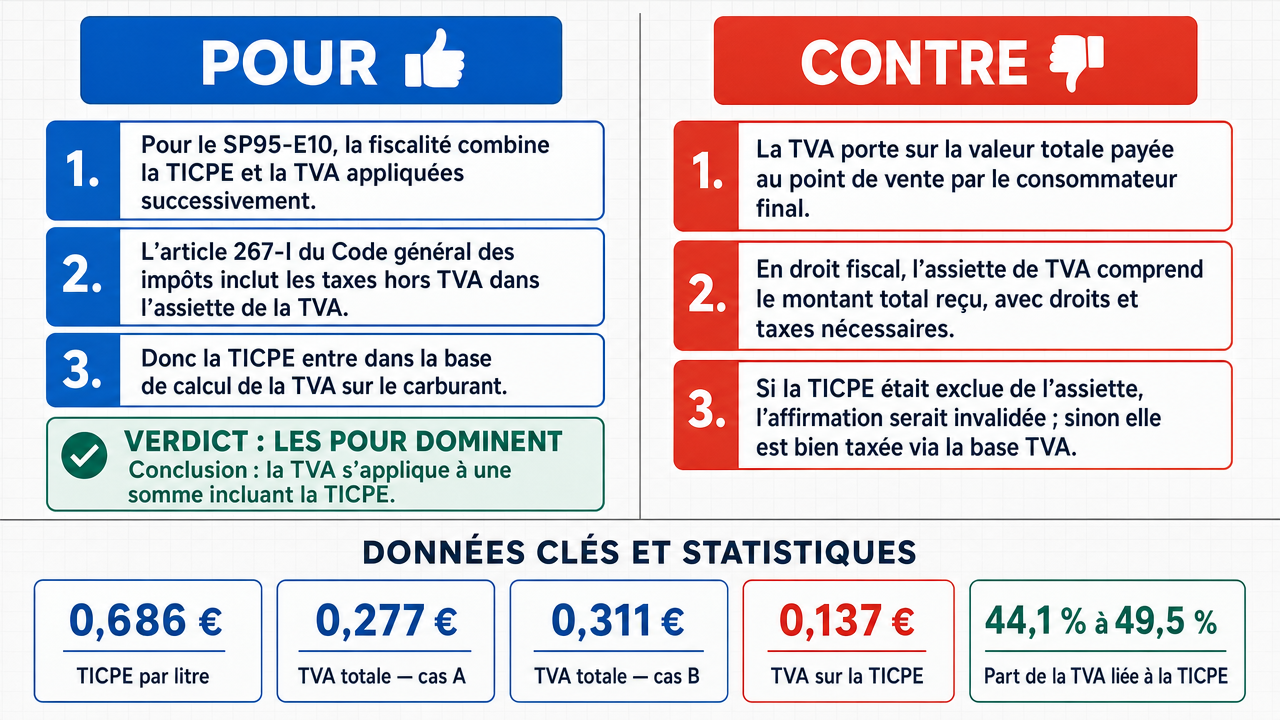
- ■En France, pour le SP95 E10 , le cadre fiscal comprend à la fois la TICPE (taxe intérieure de consommation sur les produits énergétiques ) et la TVA , appliquées de manière séquentielle. La TICPE est une taxe spécifique perçue par litre de carburant, établie par le code fiscal français , qui fait partie du prix de base sur lequel la TVA est calculée, créant ainsi une approche de taxation en couches.
- ■L’article 267-I du Code général des impôts stipule explicitement que le montant des « taxes de toutes sortes, à l’exclusion de la TVA elle-même » est inclus dans la base d’assessment de la TVA. Il ne s’agit pas d’une interprétation doctrinale mais de la règle de mesure codifiée, ce qui signifie que la taxe d’accise est légalement incluse dans la base de la TVA .
- ■La formulation opérationnelle du code fiscal français impose que toutes les taxes et prélèvements (y compris la TICPE ) soient inclus dans la base de calcul de la TVA , de sorte que la taxe d’accise elle-même est soumise à la TVA — une structure classique de taxe sur la taxe .
❌ Arguments ANTI clés :
- ■La TVA , par définition, est une taxe sur la consommation finale d’un bien, calculée sur la valeur totale de la transaction au point de vente. L’inclusion de la TICPE dans la base de la TVA n’est pas une erreur de « cascade » mais une application standard des principes de la TVA, et non une taxe sur une taxe.
- ■Selon le Code général des impôts français, la TVA est appliquée sur le montant total reçu par le vendeur, qui inclut tous les coûts, taxes et prélèvements nécessaires pour amener le produit au consommateur. Il s’agit d’une seule taxe sur la valeur totale de la transaction , et non d’une taxe distincte appliquée à une autre taxe.
- ■Il n’existe que deux configurations juridiques possibles pour la base de la TVA sur le carburant : soit la base exclut la taxe d’accise (ce qui falsifierait la revendication), soit la base l’inclut. La conception de « taxe sur la taxe » par l’opposant est une mauvaise interprétation conceptuelle de la manière dont les bases de TVA sont construites légalement.
💭 Conclusion : La preuve établit que, selon l’article 267-I du Code général des impôts , la base de la TVA pour le carburant SP95 E10 inclut la TICPE , ce qui signifie que la TVA est appliquée mathématiquement sur une somme contenant la composante excise. Le tableau illustratif le démontre concrètement : avec une TICPE à 0,686 € / litre, la composante TVA-sur-tax est de 0,137 € / litre dans les deux cas, représentant entre 44,1 % et 49,5 % de la TVA totale payée. La partie adverse soutient que ce n’est pas une « taxe sur la taxe » mais plutôt une seule taxe sur la valeur totale de la transaction , une question de cadrage définitionnel. Le mécanisme juridique est clairement établi par la loi ; que cela constitue une « taxe sur la taxe » au sens courant reste une question d’interprétation plutôt que de simple fait juridique. Les deux sous-affirmations sont soutenues : la TVA est bien appliquée à la TICPE, et les consommateurs paient effectivement la TVA sur la composante excise.
🔬 Résultat DeepResearch : probablement VRAI ✅ (61%)
Assertion : En France, la TVA est appliquée sur la taxe intérieure de consommation sur les produits énergétiques (TICPE ) pour le carburant SP95 E10 , ce qui signifie que les consommateurs paient une taxe sur une taxe.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 1 conclu VRAI, 0 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0,61, FAUX=0,00
🏅 Évolution du score du modèle :
minimax-m3 💬👁️: +6
✅ Arguments PRO :
- ■En France, pour le SP95 E10, le cadre fiscal comprend à la fois la TICPE (taxe d’accise ) et la TVA , appliquées de manière séquentielle. La TICPE est une taxe spécifique perçue par litre de carburant, établie par le code fiscal français , qui fait partie du prix de base sur lequel la TVA est calculée, créant une approche de taxation en couches. deepseek-v3.2 💬
- ■L’article 267-I du Code général des impôts stipule explicitement que le montant des « taxes de toutes sortes, à l’exclusion de la TVA elle-même » est inclus dans la base d’évaluation de la TVA. Il ne s’agit pas d’une interprétation doctrinale mais de la règle de mesure codifiée, ce qui signifie que la taxe d’accise est légalement incluse dans la base de la TVA . deepseek-v3.2 💬
- ■La formulation opérationnelle du code fiscal français impose que toutes les taxes et prélèvements (y compris la TICPE) soient inclus dans la base de calcul de la TVA , de sorte que la taxe d’accise elle-même est soumise à la TVA — une structure classique de taxe sur la taxe . deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La TVA est, par définition, une taxe sur la consommation finale d’un bien, calculée sur la valeur totale de la transaction au point de vente. L’inclusion de la TICPE dans la base de la TVA n’est pas une erreur de « cascade » mais une application standard des principes de la TVA, et non une taxe sur une taxe. gemma-4-26b-a4b-it 💬👁️
- ■Selon le Code général des impôts français, la TVA est appliquée sur le montant total reçu par le vendeur, qui inclut tous les coûts, taxes et prélèvements nécessaires pour amener le produit au consommateur. Il s’agit d’une seule taxe sur la valeur totale de la transaction, et non d’une taxe distincte appliquée à une autre taxe. gemma-4-26b-a4b-it 💬👁️
- ■Il n’existe que deux configurations juridiques possibles pour la base de la TVA sur le carburant : soit la base exclut la taxe d’accise (ce qui falsifierait la revendication), soit la base l’inclut. La conception de « taxe sur la taxe » par l’opposant est une mauvaise interprétation conceptuelle de la manière dont les bases de TVA sont construites légalement. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Les preuves établissent qu’en vertu de l’article 267-I du Code général des impôts, la base de la TVA pour le carburant SP95 E10 inclut la taxe d’accise TICPE, ce qui signifie que la TVA est appliquée mathématiquement sur une somme contenant la composante excise. Le tableau illustratif le démontre concrètement : avec une TICPE à 0,686 € / litre, la composante TVA-sur-tax est de 0,137 € / litre dans les deux cas, représentant entre 44,1 % et 49,5 % de la TVA totale payée. La partie adverse soutient que ce n’est pas une « taxe sur la taxe » mais plutôt une seule taxe sur la valeur totale de la transaction, une question de cadrage définitionnel. Le mécanisme juridique est clairement établi par la loi ; que cela constitue une « taxe sur la taxe » au sens courant reste une question d’interprétation plutôt que de simple fait juridique. Les deux sous-affirmations sont soutenues : la TVA est bien appliquée à la TICPE, et les consommateurs paient effectivement la TVA sur la composante excise.
📋 Faits PRO :
• L’article 267-I du Code général des impôts stipule que « taxes de toutes sortes, à l’exclusion de la TVA elle-même » sont incluses dans la base de la TVA.
• La TICPE est une taxe d’accise spécifique perçue par litre de carburant en France, mise à jour annuellement selon le code fiscal français.
• La TICPE fait partie du prix de base sur lequel la TVA est calculée pour le carburant SP95 E10.
📋 Faits ANTI :
• La TVA est définie comme une taxe sur la consommation finale d’un bien, calculée sur la valeur totale de la transaction au point de vente.
• Le Code général des impôts français applique la TVA sur le montant total reçu par le vendeur, incluant tous les coûts, taxes et prélèvements.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.549 | 0.469 | 8 | 2 | VRAI | VRAI | 61% |
Les termes techniques, abréviations et concepts spécifiques au domaine référencés tout au long de ce transcript de débat. Les numéros entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Article 266 — Article 266 du Code Général des Impôts — Disposition du Code Général des Impôts français citée dans le débat comme établissant que la base de la TVA inclut tous les coûts, droits et prélèvements nécessaires pour amener un produit au consommateur.
[2] Article 267-I — Article 267-I du Code Général des Impôts — Disposition du Code Général des Impôts français citée dans le débat, dont la formulation operative indique que « taxes de toute nature, à l'exclusion de la TVA elle-même » sont incluses dans la base d'imposition de la TVA.
[3] Article 78(a) — Article 78(a) de la Directive 2006/112/CE — Disposition de la Directive TVA de l'UE citée dans le débat, obligeant les États membres à inclure « taxes, droits, prélèvements et charges, à l'exclusion de la taxe sur la valeur ajoutée elle-même » dans le montant taxable.
[4] cascading — taxe en cascade — Concept mentionné dans le débat décrivant l'application successive de taxes les unes sur les autres ; le côté négatif soutient que l'inclusion des taxes d'accise dans la base de la TVA n'est pas une erreur de « cascade » mais une exigence structurelle d'une taxe sur la consommation.
[5] Code Général des Impôts — Code Général des Impôts (CGI) — Le corps principal de la législation fiscale française cité tout au long du débat comme source juridique régissant la base de la TVA et l'inclusion des taxes d'accise dans celle-ci.
[6] marchandises — marchandises énergétiques — Dans le débat, désigne des produits énergétiques tels que l'essence (par ex. SP95 E10) soumis à des régimes fiscaux spécifiques combinant taxes d'accise et TVA.
[7] taxe sur la consommation — Taxe prélevée sur la consommation finale d'un bien, calculée sur la valeur totale de la transaction au point de vente ; le côté négatif soutient que la TVA est, par définition, une telle taxe.
[8] Directive 2006/112/CE — Directive du Conseil 2006/112/CE du 28 novembre 2006 relative au système commun de la taxe sur la valeur ajoutée — La directive TVA de l'UE citée dans le débat comme base juridique européenne obligeant les États membres à inclure taxes, droits, prélèvements et charges (à l'exclusion de la TVA elle-même) dans le montant taxable de la TVA.
[9] taxe d'accise — taxe d'accise / droits d'accise — Taxe spécifique prélevée par unité (par exemple, par litre de carburant), établie par le code fiscal français et mise à jour annuellement ; dans le débat, désigne spécifiquement la TICPE sur les produits énergétiques.
[10] code fiscal — Code fiscal français — L'ensemble de la législation fiscale française sous laquelle la TICPE est établie et mise à jour annuellement, formant une partie du prix de base sur lequel la TVA est calculée.
[11] droit fiscal — Branche du droit régissant la fiscalité, mentionnée dans le débat lors de l'analyse si l'inclusion des taxes d'accise dans la base de la TVA constitue une « taxe sur une taxe ».
[12] États membres — États membres de l'UE — Pays de l'Union européenne soumis à la Directive 2006/112/CE, qui les oblige à inclure certaines taxes et prélèvements dans le montant taxable de la TVA.
[13] SP95 E10 — Type d'essence (Sans Plomb 95 avec jusqu'à 10% d'éthanol bio) vendue en France, utilisé dans le débat comme exemple concret de carburant soumis à la fois à la TICPE et à la TVA.
[14] base d'imposition — base d'imposition / base de la TVA / montant taxable / assiette de l'imposition — Montant monétaire sur lequel une taxe est calculée ; dans le débat, la question contestée est de savoir si cette base inclut la TICPE pour les produits pétroliers.
[15] taxe sur la taxe — taxe sur la taxe — Concept affirmé par le côté affirmatif pour décrire la situation où la TVA est appliquée à un prix qui contient déjà la TICPE ; le côté négatif conteste cette caractérisation comme une erreur conceptuelle.
[16] TICPE — Taxe intérieure de consommation sur les produits énergétiques — La taxe intérieure française sur les produits énergétiques, prélevée par litre de carburant et incluse dans le prix de vente de produits comme le SP95 E10.
[17] valeur de la transaction — valeur totale de la transaction — Montant total reçu par le vendeur au point de vente, que le côté négatif soutient devoir constituer la base de la TVA pour que la taxe reflète la valeur économique réelle de la transaction.
[18] TVA — Taxe sur la valeur ajoutée — La taxe sur la consommation française, appliquée en France à un taux standard sur le prix de vente des biens et services, y compris le carburant.
[19] TVA — Taxe sur la valeur ajoutée — Une taxe générale sur la consommation appliquée au prix de vente total, incluant d'autres taxes ; dans le débat, l'affirmatif soutient qu'elle s'applique à la TICPE, tandis que le négatif soutient qu'il s'agit d'une seule taxe sur la valeur totale de la transaction.
[20] base de la TVA — base de la TVA / montant taxable — Montant sur lequel la TVA est calculée ; le débat porte sur la nécessité, selon le droit français et européen, que cette base inclue la TICPE pour les produits pétroliers.
[21] taux de TVA — Pourcentage appliqué à la base de la TVA pour déterminer la TVA due ; dans le débat, l'affirmatif note que ce taux est appliqué à une somme contenant la TICPE.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Composante du prix de la pompe SP95-E10 (€/litre) | Cas A : €0,70 hors taxes | Cas B : €0,87 hors taxes |
|---|---|---|
| Prix commercial hors taxes | €0,700 | €0,870 |
| TICPE (taxe intérieure de consommation sur les produits énergétiques) | €0,686 | €0,686 |
| TVA totale à 20 % | €0,277 | €0,311 |
| Dont : TVA appliquée sur la TICPE | €0,137 | €0,137 |
| Prix de la pompe (TTC) | €1,664 | €1,868 |
| TVA sur la taxe en pourcentage de la TVA payée | — | 44,1 % à 49,5 % |
Légende : Deux décompositions illustratives d’un litre de SP95-E10 en France, en euros par litre, calculées à partir de la règle statutaire selon laquelle la base de la TVA inclut la TICPE (Article 267-I CGI ; Directive 2006/112/CE Art. 78(a)). TVA = 0,20 × (hors taxes + TICPE) ; TVA-sur-taxation = 0,20 × TICPE, donc identique (€0,137) dans les deux cas. Part du cas A = 0,137/0,277 = 49,5 % ; part du cas B = 0,137/0,311 = 44,1 %. Taxe spéciale prise à ≈ €0,686/litre selon le tableau de taux de l’article 265 CGI ; part totale de la taxe dans le prix de la pompe = 57,9 % (A) et 53,4 % (B).
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.