
Engaging in real-money trading is an indispensable step for anyone entering the market, with no viable alternative for gaining practical experience.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
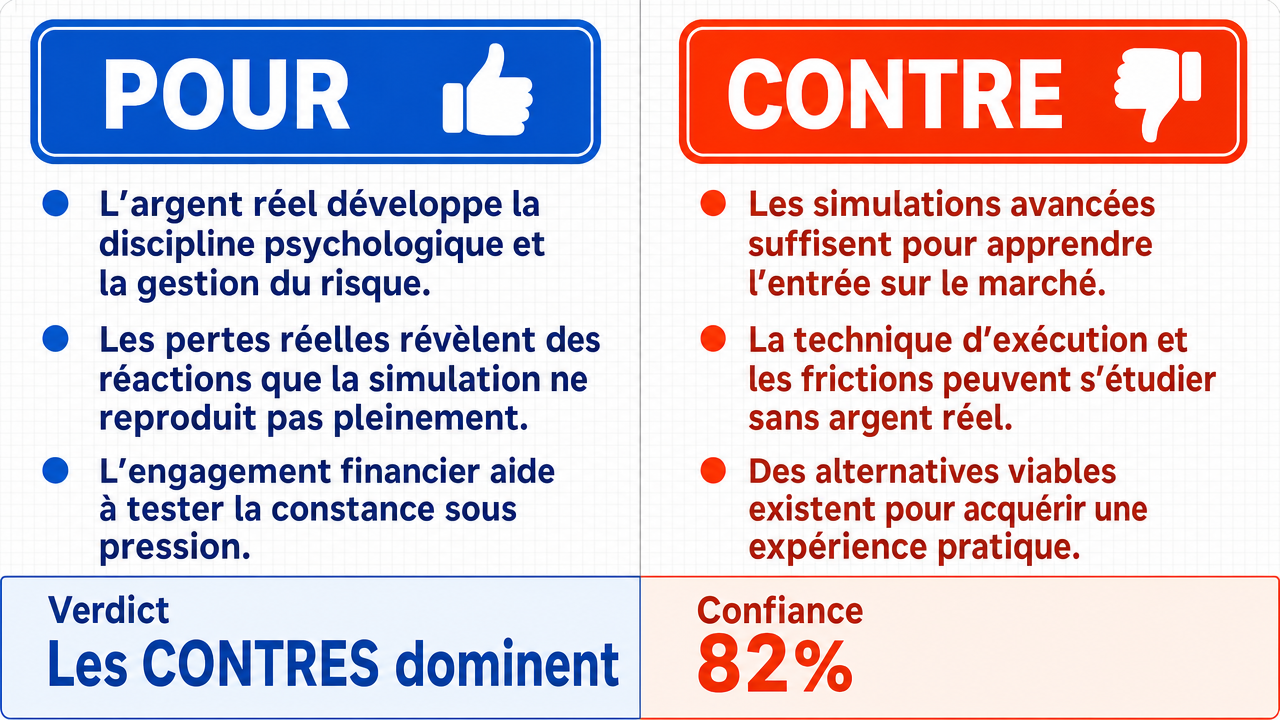
Verdict
Verdict : FAUX PROBABLE (82%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La négociation en argent réel forme de manière unique des compétences psychologiques et de gestion des risques , notamment dans les dérivés où l’effet de levier amplifie gains et pertes ; l’article Lahiri (2024) formalise l’aversion à la perte dans le cadre de la théorie de l’utilité espérée , montrant que les fonctions d’utilité linéaires dépendant de l’état pour les retours monétaires sont façonnées par les conséquences financières réelles plutôt que simulées.
- ■La demande de l’adversaire pour un « opérateur de transfert » reliant l’utilité du retour simulé à la psychologie de la perte réelle est appliquée de manière incohérente, puisque le côté négatif affirme lui-même que la préparation mathématique via la simulation stochastique se traduit par une préparation du trader sans fournir non plus d’opérateur de transfert pour cette affirmation.
❌ Arguments ANTI clés :
- ■Les simulations de haute fidélité et la modélisation quantitative offrent une expérience pratique suffisante pour l’entrée sur le marché ; la dépendance de l’affirmatif à Lahiri (2024) souffre d’un substitut de proxy, car l’article ne fournit pas l’opérateur de transfert nécessaire reliant l’utilité théorique d’un retour simulé à la réponse physiologique et cognitive d’une baisse de capital réelle .
- ■La connaissance de l’exécution technique et de l’impact sur le marché peut être acquise par simulation : si des frictions telles que le glissement et l’élargissement du spread bid-ask résultent de la structure spécifique du flux d’ordres et de la dynamique de liquidité , alors toute simulation modélisant ou reproduisant fidèlement ces dynamiques doit, par définition, reproduire les frictions qui en découlent, ce qui contredit l’affirmation selon laquelle ces frictions ne peuvent pas être reproduites.
💭 Conclusion : Faux. La décision du débat est FAUSSE, ce qui signifie que la négociation en argent réel n’est pas une étape indispensable et que des alternatives viables peuvent exister pour acquérir une expérience pratique du marché. La partie négative a mis en évidence une lacune logique dans la dépendance de l’affirmatif à l’article Lahiri (2024) sur l’aversion à la perte, en notant qu’il manque un opérateur de transfert reliant les retours simulés aux réponses physiologiques réelles. La faiblesse structurelle de l’affirmatif résidait dans l’affirmation d’un mécanisme psychologique indispensable sans démontrer pourquoi les simulations ne peuvent pas l’approximer. Par conséquent, l’affirmation selon laquelle aucune alternative viable n’existe n’est pas étayée par les preuves présentées.
🔬 Résultat DeepResearch : probablement FAUX ❌ (82%)
Assertion : La négociation en argent réel est une étape indispensable pour toute personne entrant sur le marché, sans alternative viable pour acquérir une expérience pratique.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.82
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La négociation en argent réel forme de manière unique des compétences psychologiques et de gestion des risques , notamment dans les dérivés où l’effet de levier amplifie gains et pertes ; l’article Lahiri (2024) formalise l’aversion à la perte dans le cadre de la théorie de l’utilité espérée , montrant que les fonctions d’utilité linéaires dépendant de l’état pour les retours monétaires sont façonnées par les conséquences financières réelles plutôt que simulées. deepseek-v3.2 💬
- ■La demande de l’adversaire pour un « opérateur de transfert » reliant l’utilité du retour simulé à la psychologie de la perte réelle est appliquée de manière incohérente, puisque le côté négatif affirme lui-même que la préparation mathématique via la simulation stochastique se traduit par une préparation du trader sans fournir non plus d’opérateur de transfert pour cette affirmation. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Les simulations de haute fidélité et la modélisation quantitative offrent une expérience pratique suffisante pour l’entrée sur le marché ; la dépendance de l’affirmatif à Lahiri (2024) souffre d’un substitut de proxy, car l’article ne fournit pas l’opérateur de transfert nécessaire reliant l’utilité théorique d’un retour simulé à la réponse physiologique et cognitive d’une baisse de capital réelle . gemma-4-26b-a4b-it 💬👁️
- ■La connaissance de l’exécution technique et de l’impact sur le marché peut être acquise par simulation : si des frictions telles que le glissement et l’élargissement du spread bid-ask résultent de la structure spécifique du flux d’ordres et de la dynamique de liquidité , alors toute simulation modélisant ou reproduisant fidèlement ces dynamiques doit, par définition, reproduire les frictions qui en découlent, ce qui contredit l’affirmation selon laquelle ces frictions ne peuvent pas être reproduites. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La décision du débat est FAUSSE, ce qui signifie que la négociation en argent réel n’est pas une étape indispensable et que des alternatives viables peuvent exister pour acquérir une expérience pratique du marché. La partie négative a mis en évidence une lacune logique dans la dépendance de l’affirmatif à l’article Lahiri (2024) sur l’aversion à la perte, en notant qu’il manque un opérateur de transfert reliant les retours simulés aux réponses physiologiques réelles. La faiblesse structurelle de l’affirmatif résidait dans l’affirmation d’un mécanisme psychologique indispensable sans démontrer pourquoi les simulations ne peuvent pas l’approximer. Par conséquent, l’affirmation selon laquelle aucune alternative viable n’existe n’est pas étayée par les preuves présentées.
📋 Faits PRO :
• Lahiri (2024) explique comment les retours monétaires façonnent les fonctions d’utilité.
• En négociation de dérivés, l’effet de levier amplifie à la fois gains et pertes, rendant la gestion des risques psychologiquement exigeante.
📋 Faits ANTI :
• L’article Lahiri (2024) ne fournit pas d’opérateur de transfert reliant l’utilité du retour simulé à la réponse physiologique du stress d’une baisse de capital réelle.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.432 | 0.288 | 8 | 2 | VRAI | FAUX | 82% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] modélisation basée sur des agents — Technique de simulation utilisant des agents autonomes représentant des participants au marché pour reproduire des comportements de systèmes complexes, citée dans le débat comme une méthode utilisée dans des environnements modernes de haute fidélité pour modéliser des propriétés stochastiques du marché.
[2] écart bid-ask — La différence entre le prix le plus élevé qu'un acheteur est prêt à payer (offre) et le prix le plus bas qu'un vendeur est prêt à accepter (demande), mentionnée dans le débat comme une friction de marché pouvant s'élargir lors d'un flux réel d'ordres.
[3] dérivés — Instruments financiers dont la valeur dérive d'un actif sous-jacent, évoqués dans le débat dans le contexte des options, contrats à terme et instruments à effet de levier où pertes et gains peuvent être amplifiés.
[4] ** herméticité du domaine** — Concept selon lequel les domaines sont scellés les uns des autres, invoqué dans le débat pour argumenter que les réponses physiologiques au stress d'un domaine (par exemple, formation de pilotes) ne peuvent pas être projetées dans un autre (par exemple, finance) sans une cartographie formelle.
[5] drawdown — Une baisse de la valeur d'un compte de trading ou du marché depuis un sommet, mentionnée dans le débat comme un « drawdown de marché » qui déclenche une volatilité émotionnelle lors de la gestion de positions à marge.
[6] théorie de l'utilité espérée — Cadre économique pour modéliser la prise de décision sous incertitude, citée via l'article de Lahiri (2024) comme la base théorique pour des fonctions d'utilité linéaires dépendant de l'état pour les rendements monétaires.
[7] simulations de haute fidélité — Simulations détaillées et réalistes visant à reproduire les conditions du marché réel, proposées dans le débat comme une alternative suffisante au trading en argent réel pour acquérir une expérience pratique des dérivés.
[8] effet de levier — Utilisation de capitaux empruntés pour amplifier les rendements potentiels d'un investissement, mentionné dans le débat comme une caractéristique du trading de dérivés qui magnifie à la fois les gains et les pertes.
[9] livre d'ordres (LOB) — Enregistrement électronique des ordres d'achat et de vente en attente à différents niveaux de prix, mentionné dans le débat comme la source des propriétés stochastiques que les simulations tentent de reproduire.
[10] dynamiques de liquidité — Modèles et comportements de la liquidité du marché au fil du temps, cités dans le débat comme une source de frictions telles que le glissement (slippage) et l'élargissement de l'écart bid-ask.
[11] aversion à la perte — Concept en économie comportementale où l'impact psychologique des pertes est plus grand que celui des gains équivalents, mentionné dans le débat comme un biais déclenché uniquement par un capital réel en jeu.
[12] exigences de marge — Montant minimum de capital qu'un trader doit déposer pour ouvrir et maintenir une position à effet de levier, évoqué dans le débat comme une réalité mathématique du risque des dérivés.
[13] position à marge — Position de trading ouverte avec des fonds empruntés nécessitant une garantie, mentionnée dans le débat comme un contexte où la volatilité émotionnelle apparaît lors des drawdowns du marché.
[14] impact de marché — Effet que les ordres d'un trader ont sur le prix du marché, cité dans le débat comme une connaissance technique d'exécution que les affirmations de l'affirmative ne peuvent pas acquérir par simulation.
[15] flux d'ordres — Flux d'ordres d'achat et de vente sur un marché, mentionné dans le débat comme la source de frictions telles que le glissement et l'élargissement de l'écart bid-ask.
[16] biais de surconfiance — Biais cognitifs où les traders surestiment leur capacité à prédire les mouvements du marché, mentionné dans le débat comme un biais que le trading simulé ne déclenche pas.
[17] trading simulé — Trading avec de l'argent virtuel pour pratiquer des stratégies sans risquer de capital réel, argumenté dans le débat comme incapable de déclencher l'aversion à la perte et la surconfiance.
[18] modélisation quantitative — Utilisation de méthodes mathématiques et statistiques pour modéliser les marchés financiers, proposée dans le débat comme un moyen suffisant d'acquérir une expérience pratique du marché.
[19] trading en argent réel — Trading avec un capital financier réel en jeu, considéré dans le débat comme indispensable pour former aux compétences psychologiques et de gestion des risques.
[20] gestion des risques — Processus d'identification, d'évaluation et de mitigation des risques financiers, cité dans le débat comme une compétence spécifiquement développée par l'exposition au trading en argent réel.
[21] skin in the game — Avoir une participation financière personnelle dans un résultat, mentionné dans le débat comme une condition qui active une évaluation cognitive authentique du risque.
[22] glissement (slippage) — Différence entre le prix d'exécution attendu d'un trade et le prix réel auquel il est exécuté, cité dans le débat comme une friction de marché résultant du flux réel d'ordres.
[23] fonctions d'utilité linéaires dépendant de l'état — Fonctions mathématiques modélisant l'utilité comme variant en fonction de l'état des rendements monétaires, référencées via l'article de Lahiri (2024) comme étant façonnées par les conséquences financières réelles plutôt que simulées.
[24] simulations stochastiques — Simulations intégrant des variables aléatoires et des éléments probabilistes, proposées dans le débat comme une méthode pour préparer les traders à la réalité mathématique du risque des dérivés.
[25] flux d'ordres synthétiques — Ordres d'achat et de vente artificiellement générés utilisés dans les simulations, mentionnés dans le débat comme un outil dans les environnements modernes de haute fidélité pour reproduire les propriétés stochastiques du marché.
[26] opérateur de transfert — Mécanisme ou corrélation reliant un domaine à un autre, invoqué dans le débat comme le lien manquant entre l'utilité de rendement simulé et la psychologie de la perte réelle.
[27] volatilité — Degré de variation des prix de trading au fil du temps, mentionnée dans le débat dans le contexte des non-linéarités que tentent de modéliser les simulations stochastiques.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.