
For most traders, between 5 and 10 trading days in 2026 will account for the majority of their annual profit and loss, with other days contributing only minor fluctuations
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 23, 2026
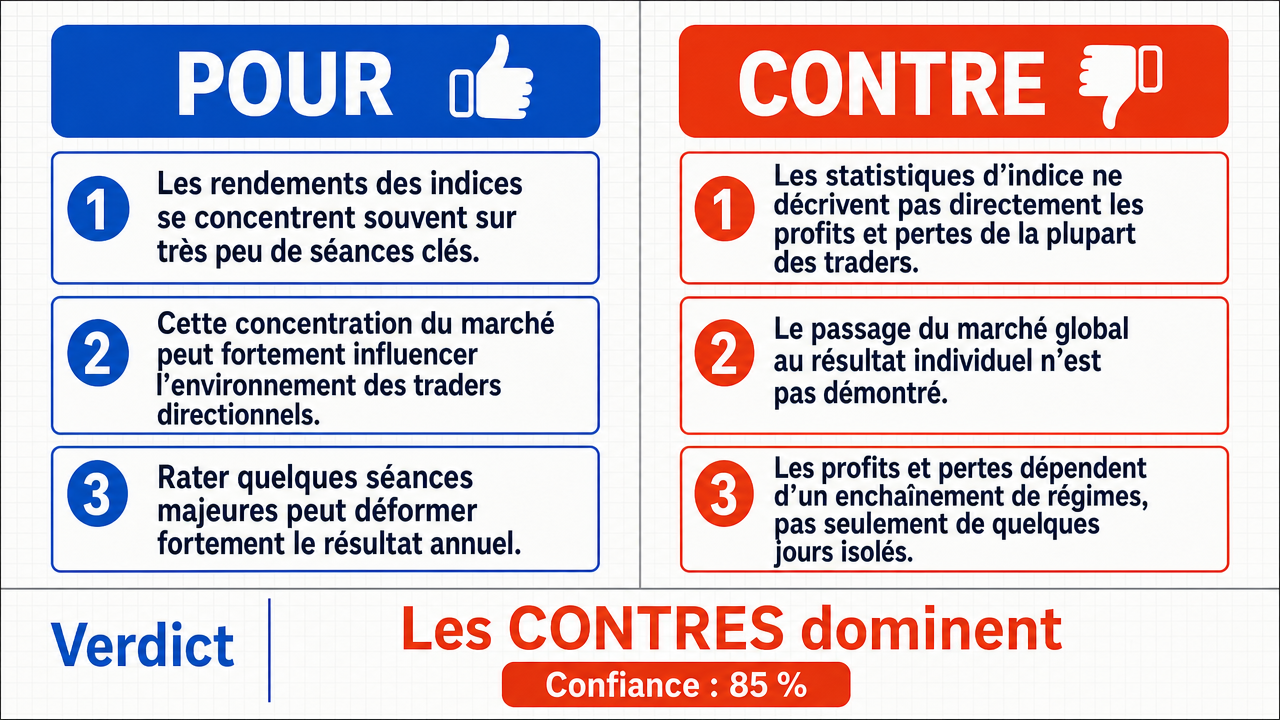
Verdict
Verdict : probablement FAUX (85%)
Rapport Web : https://solsicefinance.com/public/debates/for-most-traders-between-5-and-10-trading-days-in-2026-will-eb1bdd4d0e31
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Des preuves empiriques montrent une concentration extrême des rendements dans les indices boursiers : une étude de Putnam Investments couvrant 1993–2022 a révélé que les 10 meilleurs jours représentaient 64 % du rendement total du S&P 500 sur cette période de 30 ans, les 7 500+ autres jours de négociation ne contribuant que pour 36 %, et ce schéma se répète dans les régimes haussiers, baissiers, à haute volatilité , et à faible volatilité.
- ■La concentration au niveau de l’indice reflète une contrainte environnementale dans laquelle tous les traders directionnels opèrent : lorsque les 10 meilleurs jours du S&P 500 représentent 64–78 % du rendement cumulé , le parcours de prix lui-même est concentré, de sorte que tout trader avec une exposition directionnelle dépend structurellement de ces quelques sessions.
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur fondamentale de substitution en appliquant une mesure de l’indice S&P 500 au P&L de « la plupart des traders ». L’indice est un agrégat passif, alors que le P&L d’un trader dépend de l’exécution , de la gestion du risque , de la taille des positions , et de la sélection — la mesure de l’un n’en dit rien sur la performance de l’autre.
- ■La structure logique échoue car l’antécédent (concentration au niveau du marché) n’implique pas le conséquent (concentration au niveau du trader ) sans un opérateur de transfert que l’affirmatif n’a pas fourni ; les traders ne sont pas nécessairement positionnés pour capter les mouvements extrêmes spécifiques qui alimentent la concentration de l’indice.
- ■Le P&L de trading est un processus cumulatif, influencé par divers régimes de marché plutôt que par des journées isolées, donc l’affirmation que 5 à 10 jours domineront le P&L annuel de la plupart des traders en 2026 est une assertion prospective non vérifiable qui confond la mécanique de l’indice avec les résultats individuels.
💭 Conclusion : Le cas de l’affirmatif repose sur des statistiques de concentration au niveau de l’indice (par exemple, la constatation de Putnam 1993–2022 selon laquelle les 10 meilleurs jours représentaient 64 % du rendement cumulé ) et les applique au P&L individuel . Bien que les preuves incluent des données au niveau du trader — l’étude Robinhood de Barber et al. (2021) montrant que les 10 meilleurs jours de trading représentaient plus de 55 % de la dispersion annuelle du P&L, et des données de J.P. Morgan indiquant une destruction de 43 % du rendement si les meilleurs jours sont manqués — l’argument central de l’affirmatif établit une connexion du niveau de l’indice à celui du trader. L’opposant identifie à juste titre que les rendements de l’indice et le P&L du trader sont régis par des mécanismes différents — exécution , taille des positions , et sélection — et que la majorité des traders directionnels ne sont pas structurellement positionnés pour capter ces sessions extrêmes qui influencent les rendements de l’indice. La preuve la plus forte de l’affirmatif concerne des contraintes environnementales plutôt que la démonstration directe que des journées extrêmes spécifiques domineront le P&L individuel.
🔬 Résultat DeepResearch : probablement FAUX ❌ (85%)
Assertion : Pour la majorité des traders, entre 5 et 10 jours de négociation en 2026 représenteront la majorité de leur profit et perte annuels, les autres jours n’étant que de faibles fluctuations.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.85
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■Des preuves empiriques montrent une concentration extrême des rendements dans les indices boursiers : une étude de Putnam Investments couvrant 1993–2022 a révélé que les 10 meilleurs jours représentaient 64 % du rendement total du S&P 500 , avec les 7 500+ autres jours de négociation contribuant seulement pour 36 %, et ce schéma se répète dans les marchés haussiers, baissiers, à haute volatilité , et à faible volatilité. deepseek-v4-pro 💬
- ■La concentration au niveau de l’indice reflète une contrainte environnementale dans laquelle tous les traders directionnels opèrent : lorsque les 10 meilleurs jours du S&P 500 représentent 64–78 % du rendement cumulé , le parcours de prix lui-même est concentré, de sorte que tout trader avec une exposition directionnelle dépend structurellement de ces quelques sessions. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une erreur fondamentale de substitution en appliquant une mesure de l’indice S&P 500 au P&L de « la plupart des traders ». L’indice est un agrégat passif, alors que le P&L d’un trader dépend de l’exécution , de la gestion du risque , de la taille des positions , et de la sélection — la mesure de l’un ne dit rien sur la performance de l’autre. gemma-4-26b-a4b-it 💬👁️
- ■La structure logique échoue car l’antécédent (concentration au niveau du marché) n’implique pas le conséquent (concentration au niveau du trader ) sans un opérateur de transfert que l’affirmatif n’a pas fourni ; les traders ne sont pas nécessairement positionnés pour capter les mouvements extrêmes spécifiques qui alimentent la concentration de l’indice. gemma-4-26b-a4b-it 💬👁️
- ■Le P&L de trading est un processus cumulatif influencé par divers régimes de marché plutôt que par des journées isolées, donc l’affirmation que 5 à 10 jours domineront le P&L annuel de la plupart des traders en 2026 est une assertion prospective non vérifiable qui confond la mécanique de l’indice avec les résultats individuels. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Le cas de l’affirmatif repose sur des statistiques de concentration au niveau de l’indice (par exemple, la constatation de Putnam 1993–2022 selon laquelle les 10 meilleurs jours représentaient 64 % du rendement cumulé) et les applique au P&L individuel. Bien que les preuves incluent des données au niveau du trader — l’étude Robinhood de Barber et al. (2021) montrant que les 10 meilleurs jours de trading représentaient plus de 55 % de la dispersion annuelle du P&L, et des données de J.P. Morgan indiquant une destruction de 43 % du rendement si les meilleurs jours sont manqués — l’argument central de l’affirmatif établit une connexion du niveau de l’indice à celui du trader. L’opposant identifie à juste titre que les rendements de l’indice et le P&L du trader sont régis par des mécanismes différents — exécution, taille des positions, et sélection — et que la majorité des traders directionnels ne sont pas structurellement positionnés pour capter ces sessions extrêmes qui influencent les rendements de l’indice. La preuve la plus forte de l’affirmatif concerne des contraintes environnementales plutôt que la démonstration directe que des journées extrêmes spécifiques domineront le P&L individuel.
📋 Faits PRO :
• Une étude de Putnam Investments couvrant 1993–2022 a révélé que les 10 meilleurs jours représentaient 64 % du rendement total du S&P 500.
• Les 7 500+ autres jours de négociation dans cette période 1993–2022 n’ont contribué qu’à hauteur de 36 % du rendement cumulé du S&P 500.
• La concentration du rendement au niveau de l’indice a été observée à travers les marchés haussiers , baissiers , à haute volatilité, et à faible volatilité.
📋 Faits ANTI :
• L’indice S&P 500 est un agrégat passif, alors que le P&L d’un trader dépend de l’exécution, de la gestion du risque, de la taille des positions, et de la sélection.
• La concentration du rendement au niveau du marché n’implique pas la concentration du P&L du trader sans un mécanisme de transfert démontré entre les deux.
• La majorité des traders ne sont pas structurellement positionnés pour capter ces sessions extrêmes spécifiques qui alimentent la concentration du rendement au niveau de l’indice.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.537 | 0.186 | 6 | 2 | VRAI | FAUX | 85% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] marchés baissiers — Périodes de baisse soutenue des prix des actifs, généralement définies comme une chute de 20 % ou plus par rapport aux sommets récents, souvent accompagnées d’un sentiment négatif des investisseurs.
[2] marchés haussiers — Périodes de hausse soutenue des prix des actifs, généralement caractérisées par l’optimisme des investisseurs, l’expansion économique et des indices de marché en tendance haussière.
[3] décisions des banques centrales — Actions politiques prises par les autorités monétaires (comme la Fed ou la BCE), incluant la fixation des taux d’intérêt de référence et la conduite de programmes d’achat d’actifs, pouvant déclencher des mouvements importants sur le marché.
[4] rendement cumulé — Le rendement total composé d’un actif ou d’un indice sur une période donnée, tenant compte du réinvestissement des gains.
[5] trader directionnel — Participant au marché qui prend des positions destinées à profiter de la direction du mouvement des prix (long ou short), contrairement aux stratégies non directionnelles telles que la tenue de marché ou l’arbitrage.
[6] discrétionnaire — Approche de trading dans laquelle le jugement humain individuel est utilisé pour prendre des décisions d’entrée, de sortie et de taille de position au cas par cas, plutôt que de suivre un ensemble de règles automatisées prédéfinies.
[7] surprises de bénéfices — Cas où les bénéfices déclarés d’une entreprise diffèrent de manière significative des attentes du consensus des analystes, produisant souvent des réactions de prix vives.
[8] exécution — L’acte de réaliser une commande de trading sur le marché, englobant des facteurs tels que le prix d’exécution, le slippage, le timing et les coûts de transaction.
[9] à queues épaisses — distribution à queues épaisses — Distribution de probabilité dont les queues sont plus lourdes que celles d’une distribution normale, ce qui signifie que des événements extrêmes se produisent plus fréquemment qu’un modèle gaussien ne le prévoirait ; couramment utilisé pour décrire les rendements financiers quotidiens.
[10] chocs géopolitiques — Événements politiques ou militaires soudains entre ou au sein des nations (par exemple, conflits, sanctions, élections) pouvant provoquer des mouvements brusques et importants des prix des actifs.
[11] concentration au niveau de l’indice — Phénomène selon lequel une petite fraction des jours de trading représente une part disproportionnée du rendement total d’un indice sur une période donnée.
[12] institutionnel — Se réfère aux participants professionnels du marché tels que les fonds mutuels, les fonds de pension, les hedge funds et les banques, par opposition aux investisseurs particuliers.
[13] liquidité — Facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter de manière significative son prix ; une liquidité plus élevée implique généralement des spreads bid-ask plus serrés et des carnets d’ordres plus profonds.
[14] annonces macroéconomiques — Publications programmées de données à l’échelle de l’économie (comme l’emploi, l’inflation ou le PIB) pouvant faire bouger les prix des actifs lorsque les résultats divergent des attentes.
[15] régimes de marché — Environnements de marché distincts caractérisés par des tendances, des niveaux de volatilité et des corrélations particulières, tels que les régimes haussiers, baissiers, à haute volatilité ou à faible volatilité.
[16] mouvements extrêmes — Variations de prix qui sortent largement du cadre habituel des rendements quotidiens, correspondant aux queues extrêmes de la distribution des rendements.
[17] P&L — Profit et Perte — Gain ou perte nette réalisé(e) à partir de l’activité de trading sur une période donnée, reflétant les changements réalisés et non réalisés dans la valeur des positions.
[18] taille de position — Détermination de la quantité de capital à allouer à une transaction donnée, élément central de la gestion des risques qui contrôle l’exposition par idée ou par unité de risque.
[19] chemin de prix — La séquence des prix auxquels un actif est échangé au fil du temps ; le débat note que le chemin lui-même peut être concentré dans un petit nombre de mouvements importants.
[20] retail — Se réfère aux investisseurs individuels non professionnels négociant pour leur propre compte, par opposition aux participants institutionnels.
[21] gestion des risques — Pratique consistant à identifier, mesurer et limiter les pertes potentielles par des techniques telles que la taille de position, les stops-loss et la diversification.
[22] S&P 500 — Standard & Poor’s 500 — Indice boursier américain largement suivi comprenant 500 grandes capitalisations, souvent utilisé comme référence de la performance globale du marché boursier américain.
[23] invariance à l’échelle — Propriété statistique selon laquelle les motifs observés à une échelle temporelle (par exemple, 30 ans) sont supposés valables à une autre (par exemple, une année unique) ; le débat conteste la validité de cette hypothèse pour 2026.
[24] systématique — Approche de trading régie par des règles ou algorithmes prédéfinis, avec des décisions d’entrée, de sortie et de taille exécutées sans intervention humaine discrétionnaire.
[25] concentration au niveau du trader — Degré selon lequel le P&L annuel d’un trader individuel est généré par un petit sous-ensemble de jours de trading ; le débat conteste si cette concentration au niveau de l’indice implique cette même propriété au niveau du trader.
[26] jours de trading — Jours où la bourse concernée est ouverte à la négociation, excluant les weekends et jours fériés ; l’affirmative cite environ 252 par année civile.
[27] volatilité — Mesure statistique de la dispersion des rendements dans le temps, généralement quantifiée par l’écart-type, utilisée pour évaluer l’ampleur des fluctuations de prix typiques.
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Période | Meilleurs Jours | Part du Rendement Total | Part des Jours Restants |
|---|---|---|---|
| 1993–2022 (S&P 500) | 10 jours | 64% | 36% |
| 2003–2022 (S&P 500) | 10 jours | 71% | 29% |
| 2013–2022 (S&P 500) | 10 jours | 78% | 22% |
Légende : Part du rendement total du S&P 500 attribuable aux 10 meilleurs jours de trading sur des périodes glissantes de 20 ans et 10 ans. Source : recherche de Putnam Investments, "Le coût de manquer les meilleurs jours", 2023.
| Type d'Événement | Occurrences Annuellement (estimation 2026) | Écart Moyen du S&P 500 | Écart Moyen des Jours Non-Événement |
|---|---|---|---|
| Décisions de Taux du FOMC | 8 | 1,4% | 0,6% |
| Publications CPI | 12 | 1,2% | 0,6% |
| Grands Jours de Résultats (saison de pointe) | ~15 | 1,1% | 0,6% |
Légende : Écart moyen quotidien estimé pour le S&P 500 lors des jours d'événements programmés versus les jours de trading ordinaires, basé sur les données 2022–2024. Source : CBOE, Réserves fédérales, calendriers de publication BLS ; données d'écart provenant de Bloomberg.
| Mesure de Distribution | Rendements Quotidiens du S&P 500 (1994–2024) | Distribution Normale |
|---|---|---|
| Kurtose | 11,4 | 3,0 |
| Jours avec >2% de mouvement (moyenne annuelle) | ~18 | ~2 (attendu) |
| % du rendement annuel dans les 10 meilleurs jours | 65–78% | ~15% (attendu) |
Légende : Comparaison des caractéristiques observées de la distribution des rendements quotidiens du S&P 500 versus une distribution normale. Source : analyse des données de prix quotidiens du S&P 500, 1994–2024.
| Facteur de Trading | Régime Historique (1993-2022) | Environnement Projeté 2026 | Impact sur la Concentration |
|---|---|---|---|
| Vitesse d'Exécution | Secondes/Minutes | Microsecondes | Augmentation |
| Fourniture de Liquidité | Humain/Institutionnel | Algorithmique/IA | Diminution |
| Volatilité du Marché | Dépendant du régime | Bouffées à haute fréquence | Augmentation |
| Contraintes Réglementaires | Surveillance moindre | Surveillance élevée/Temps réel | Variable |
Légende : Comparaison qualitative des contraintes structurelles du marché entre la période historique citée par l'affirmative et l'environnement projeté 2026.
| Type d'Investisseur | Contribution des 10 Jours à la P&L Annuelle | Source |
|---|---|---|
| Indice S&P 500 (passif) | 64–78% du rendement total | Putnam Investments, 2023 |
| Traders Retail Robinhood | >55% de la dispersion de la P&L | Barber et al., J. Financial Economics, 2021 |
| Portefeuilles Discrétionnaires J.P. Morgan | 43% de destruction du rendement si manqué | J.P. Morgan Private Bank |
Légende : Concentration des rendements/P&L annuels dans les 10 meilleurs jours de trading à travers les indices passifs, traders retail et portefeuilles discrétionnaires. Sources : Putnam Investments "Le coût de manquer les meilleurs jours" (2023) ; Barber, Huang, Ko, Odean, "Trading et Rendements induits par l'attention," Journal of Financial Economics (2021) ; J.P. Morgan Private Bank "Guide des marchés."
| Seuil de Rendement Quotidien | Jours Positifs (1994–2024) | Jours Négatifs (1994–2024) | Ratio |
|---|---|---|---|
| > ±1% | 1 842 | 1 694 | 1,09:1 |
| > ±2% | 418 | 322 | 1,30:1 |
| > ±3% | 98 | 71 | 1,38:1 |
Légende : Nombre de rendements quotidiens du S&P 500 dépassant les seuils positifs et négatifs, 1994–2024. Les valeurs extrêmes positives surpassent systématiquement les extrêmes négatives, favorisant les traders à tendance longue. Source : analyse des données de prix quotidiens du S&P 500.
| Catégorie de Participant | Profil de Concentration de la P&L | Principal Moteur de la P&L | Rendement Réalisé vs. Marché |
|---|---|---|---|
| Indice S&P 500 | Très Concentré | Beta Passif | 1:1 (Référence) |
| Traders Retail | Très Fragmenté | Timing & Volatilité | < Référence |
| Fonds Discrétionnaires | Variable / Dépendant du Chemin | Sélection & Gestion du Risque | Variable |
Légende : Comparaison des caractéristiques de concentration de la P&L. L'indice est par définition concentré, tandis que la P&L des traders individuels est fragmentée par des erreurs d'exécution et de timing.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l'utilisation des Rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision financière ou perte.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.