
France's public debt, currently at 119% of GDP, will inevitably lead to a sovereign debt crisis without immediate, substantial reforms.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 30, 2026
Verdict
Verdict : probablement FAUX (81%)
Rapport Web : https://solsicefinance.com/public/debates/france-s-public-debt-currently-at-119-of-gdp-will-inevitably-f3f18536db4e
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
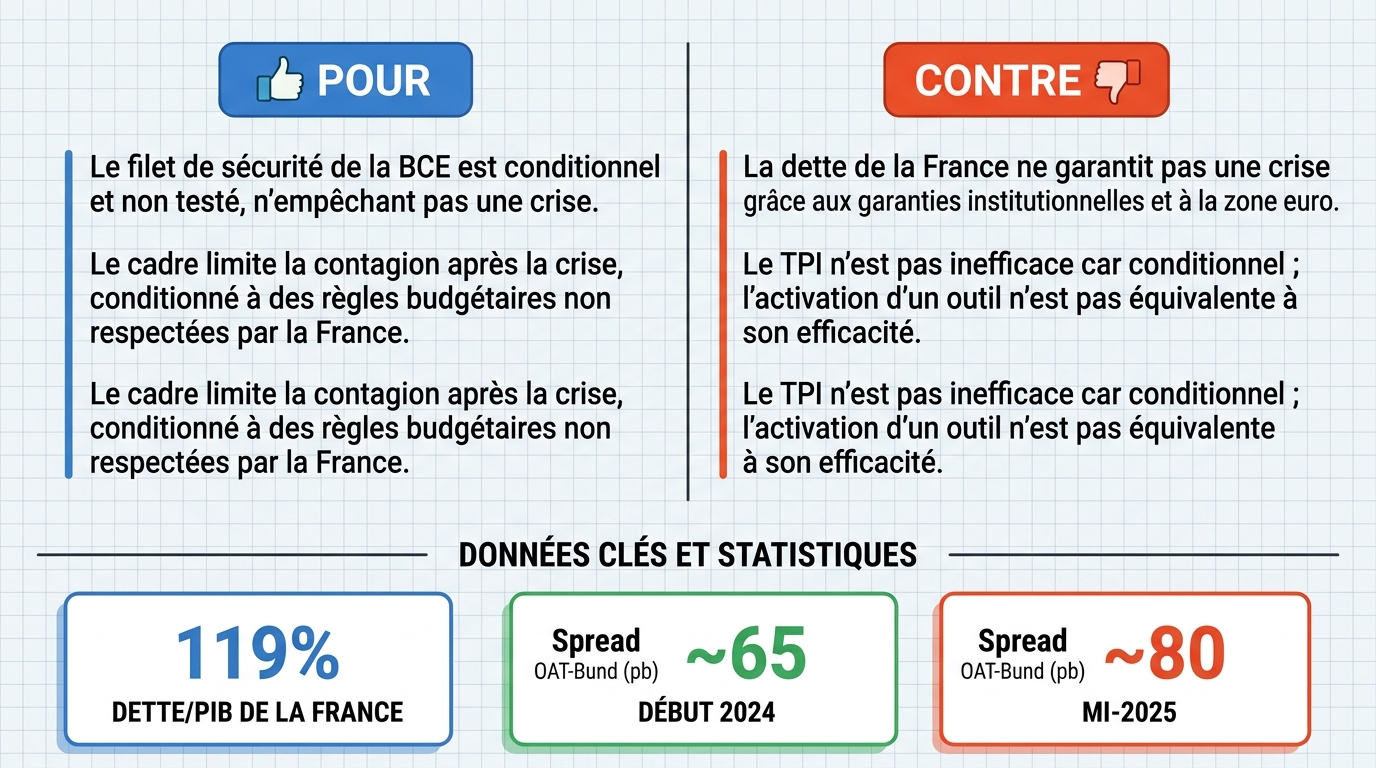
- ■La garantie de la BCE est conditionnelle et jamais exercée, donc l’appartenance à la zone euro ne prévient pas une crise.
- ■Le bilan montre que le cadre limite la contagion après l’arrivée d’une crise, et sa protection dépend de conditions fiscales que la France ne remplit pas ; le précédent réfute la prétention de prévention.
❌ Arguments ANTI clés :
- ■Les niveaux d’endettement de la France ne garantissent pas une crise grâce à des sauvegardes institutionnelles et à la stabilité du marché ; contrairement à la Grèce, la France opère dans le cadre de la zone euro, où la BCE maintient la capacité d’assurer la liquidité et d’éviter la fragmentation, et l’Instrument de Protection de la Transmission est conçu pour contrer les dynamiques de marché injustifiées et stabiliser les spreads souverains.
- ■La prétention que le TPI est inefficace parce qu’il est conditionnel et jamais exercé repose sur une fausse équivalence entre l’activation d’un outil et son efficacité en tant que dissuasion ; l’existence même du TPI, établi par la BCE le 29 juillet 2022, sert de menace crédible empêchant les dynamiques de marché injustifiées qu’il était conçu pour combattre.
💭 Conclusion : Faux. La victoire dans le débat a réussi à discréditer la notion d’inévitabilité en montrant que le ratio dette/PIB de 119 % de la France ne force pas, à lui seul, une crise de la dette souveraine. Le défenseur FAUX a établi que l’appartenance de la France à la zone euro lui donne accès à la liquidité de la BCE et à l’Instrument de Protection de la Transmission, spécifiquement conçu pour contrer les dynamiques de marché injustifiées et stabiliser les spreads souverains. La réfutation a également révélé une faille dans l’argument d’inévitabilité : le fait que le TPI n’ait jamais été activé ne prouve pas qu’il est inefficace, car son existence agit comme une dissuasion crédible par un effet de signalement. La position VRAI n’a pas réussi à produire un argument articulé lors du premier tour, et sa seconde contention selon laquelle la garantie de la BCE serait simplement conditionnelle a été directement contrée par la distinction entre activation et efficacité dissuasive du côté gagnant. Par conséquent, l’affirmation d’une crise inévitable sans réformes substantielles immédiates n’est pas étayée par les preuves du débat.
🔬 Résultat DeepResearch : probablement FAUX ❌ (81%)
Assertion : La dette publique de la France, actuellement à 119 % du PIB, mènera inévitablement à une crise de la dette souveraine sans réformes immédiates et substantielles.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu FAUX, 1 conclu VRAI (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.81
🏅 Évolution du score du modèle :
deepseek-v4-flash-0731 💬: +8
✅ Arguments PRO :
- ■La garantie de la BCE est conditionnelle et jamais exercée, donc l’appartenance à la zone euro ne prévient pas une crise. deepseek-v3.2 💬
- ■Le bilan montre que le cadre limite la contagion après l’arrivée d’une crise, et sa protection dépend de conditions fiscales que la France ne remplit pas ; le précédent réfute la prétention de prévention. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■Les niveaux d’endettement de la France ne garantissent pas une crise grâce à des sauvegardes institutionnelles et à la stabilité du marché ; contrairement à la Grèce, la France opère dans le cadre de la zone euro, où la BCE maintient la capacité d’assurer la liquidité et d’éviter la fragmentation, et l’Instrument de Protection de la Transmission est conçu pour contrer les dynamiques de marché injustifiées et stabiliser les spreads souverains. gemma-4-26b-a4b-it 💬👁️
- ■La prétention que le TPI est inefficace parce qu’il est conditionnel et jamais exercé repose sur une fausse équivalence entre l’activation d’un outil et son efficacité en tant que dissuasion ; l’existence même du TPI, établi par la BCE le 29 juillet 2022, sert de menace crédible empêchant les dynamiques de marché injustifiées qu’il était conçu pour combattre. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La victoire dans le débat a réussi à discréditer la prétention d’inévitabilité en montrant que le ratio dette/PIB de 119 % de la France ne force pas, à lui seul, une crise de la dette souveraine. Le défenseur FAUX a établi que l’appartenance de la France à la zone euro lui donne accès à la liquidité de la BCE et à l’Instrument de Protection de la Transmission, spécifiquement conçu pour contrer les dynamiques de marché injustifiées et stabiliser les spreads souverains. La réfutation a également mis en lumière une faille dans l’argument d’inévitabilité : le fait que le TPI n’ait jamais été activé ne prouve pas qu’il est inefficace, car son existence agit comme une dissuasion crédible par un effet de signalement. La position VRAI n’a pas réussi à produire un argument articulé lors du premier tour, et sa seconde contention selon laquelle la garantie de la BCE serait simplement conditionnelle a été directement contrée par la distinction entre activation et efficacité dissuasive du côté gagnant. Par conséquent, l’affirmation d’une crise inévitable sans réformes substantielles immédiates n’est pas étayée par les preuves du débat.
📋 Faits PRO :
• La dette publique de la France est actuellement à 119 % du PIB.
• L’Instrument de Protection de la Transmission de la BCE est conditionnel et n’a jamais été exercé.
• Le cadre de la zone euro limite la contagion uniquement après l’arrivée d’une crise.
📋 Faits ANTI :
• La France opère dans le cadre de la zone euro, où la BCE peut assurer la liquidité et éviter la fragmentation.
• La BCE a établi l’Instrument de Protection de la Transmission le 29 juillet 2022.
• Le TPI est conçu pour contrer les dynamiques de marché injustifiées et stabiliser les spreads souverains.
• L’existence du TPI sert de menace crédible par un effet de signalement.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.610 | 0.453 | 8 | 2 | VRAI | FAUX | 81% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Indicateur | Valeur |
|---|---|
| Dette de la France par rapport au PIB | 119 % |
| Maturité moyenne de la dette (approximative) | 8-10 ans |
| Capacité du TPI de la BCE | Active |
| Tendance du déficit primaire | Gérée |
Légende : Indicateurs clés concernant la dette souveraine française et les garanties institutionnelles. Les données reflètent les rapports fiscaux récents et les cadres de politique de la BCE.
| Souverain (benchmark à 10 ans vs Bund allemand) | Début 2024 (bps) | Mi-2025 (bps) | Vari. |
|---|---|---|---|
| Grèce | ~95 | ~60 | -35 |
| Italie | ~235 | ~95 | -140 |
| Espagne | ~115 | ~55 | -60 |
| France | ~65 | ~80 | +15 |
Légende : Écarts indicatifs approximatifs des obligations souveraines à 10 ans par rapport au Bund allemand comparable à deux dates d’observation ; toutes les colonnes de valeurs en points de base, Vari. en points de base. Les niveaux sont d’ordre de grandeur ; le fait matériel est la direction — la France s’est élargie tandis que la périphérie s’est contractée.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.