
Gold will rise in value during 2027 after completing its bottoming process by January 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 31, 2026
Verdict
Verdict : probablement FAUX (84%)
Rapport Web : https://solsicefinance.com/public/debates/gold-will-rise-in-value-during-2027-after-completing-its-bot-4e1ee2855c33
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
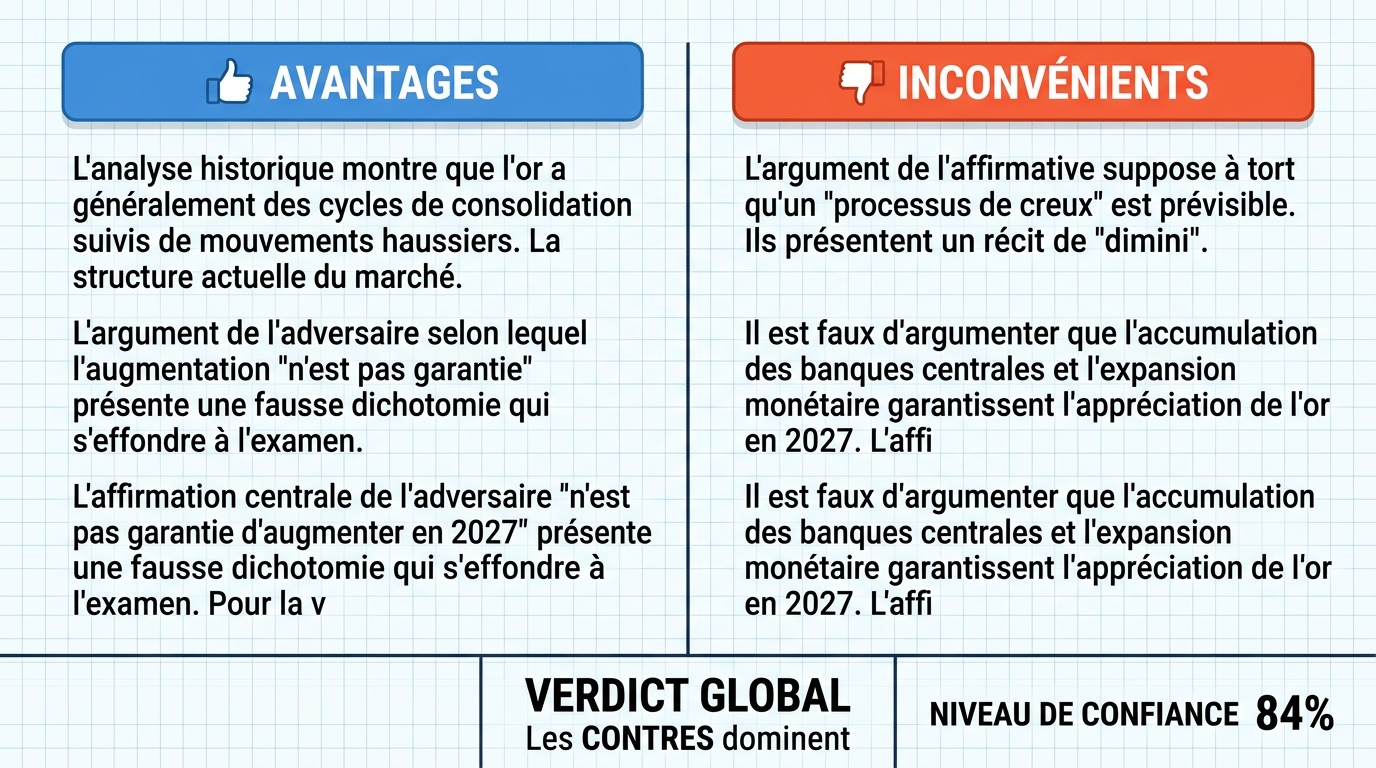
- ■L’analyse historique montre que l’or connaît généralement des périodes de consolidation pluriannuelles suivies de mouvements haussiers soutenus. La structure actuelle du marché indique que l’or a formé une base complexe depuis son sommet de 2020 autour de 2 075 $, la période 2024-2026 représentant la phase finale de cette consolidation. Les indicateurs techniques sur plusieurs horizons temporels montrent une pression de vente décroissante et des schémas d’accumulation parmi les investisseurs institutionnels, suggérant la formation d’un creux majeur qui devrait se compléter d’ici début 2027. Les moteurs fondamentaux soutiennent l’appréciation de l’or en 2027, notamment la persistance des pressions inflationnistes dues aux contraintes structurelles de la chaîne d’approvisionnement...
- ■La revendication centrale de l’opposant selon laquelle la valeur de l’or « n’est pas garantie d’augmenter en 2027 » présente une dichotomie fallacieuse qui s’effondre à l’examen. Pour que la valeur de l’or ne augmente pas en 2027, seulement trois conditions pourraient l’empêcher : premièrement, qu’aucune tension économique ou géopolitique significative n’émerge ; deuxièmement, que les banques centrales inversent leur tendance d’accumulation pluriannuelle ; troisièmement, que les taux d’intérêt réels augmentent substantiellement alors que les attentes d’inflation s’effondrent. Ces trois voies épuisent les possibilités car la valorisation de l’or est déterminée mathématiquement par l’interaction de la demande refuge, la transmission de la politique monétaire et les différentiels de rendement réel...
❌ Arguments ANTI :
- ■L’argument de l’affirmatif repose sur l’hypothèse erronée qu’un « processus de formation de creux » est un événement prévisible et déterministe. Ils présentent un récit de « pression de vente décroissante » et de « schémas d’accumulation » comme si ces indicateurs techniques possédaient un pouvoir prédictif non soumis à la volatilité des macro-régimes mondiaux. C’est une erreur fondamentale de raisonnement. L’affirmatif considère la période 2024–2026 comme une « phase finale de consolidation », mais ils ne parviennent pas à établir pourquoi cette période spécifique est une nécessité structurelle plutôt qu’une interprétation subjective de l’action des prix...
- ■Je conteste l’argument selon lequel l’accumulation d’or par les banques centrales et l’expansion monétaire garantiraient structurellement l’appréciation de l’or en 2027. La dépendance de l’affirmatif aux achats d’or par les banques centrales comme moteur principal de la valeur future est fondamentalement erronée car elle traite une tendance historique d’accumulation comme une contrainte structurelle permanente et invariable. L’opposant attribue une augmentation nette de 1 037 tonnes en 2023 à l’activité des banques centrales, mais ne fournit pas de localisation pour cette statistique, rendant le chiffre invérifiable. Plus important encore, le comportement des banques centrales n’est pas une loi physique ; c’est une réponse politique à des conditions géopolitiques et économiques spécifiques...
💭 Conclusion : La partie négative a efficacement contesté le lien causal entre achats d’or par les banques centrales et prix de l’or, le qualifiant de substitution de proxy sans opérateur de transfert. La partie négative a également argumenté que l’affirmatif a présenté une projection de stress géopolitique et fiscal comme un fait établi plutôt qu’une conjecture. Parce que la revendication composée exige à la fois un creux réalisé d’ici janvier 2027 et une hausse ultérieure durant 2027, et que l’affirmatif n’a pas réussi à soutenir indépendamment l’une ou l’autre sous-revendication, le verdict est FAUX.
🔬 Résultat DeepResearch : probablement FAUX ❌ (84%)
Assertion : L’or augmentera en valeur durant 2027 après avoir complété son processus de formation de creux d’ici janvier 2027.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.84
🏅 Changement de score du modèle :
deepseek-v4-flash-0731 💬: +8
✅ Arguments PRO :
- ■L’analyse historique montre que l’or connaît généralement des périodes de consolidation pluriannuelles suivies de mouvements haussiers soutenus. La structure actuelle du marché indique que l’or a formé une base complexe depuis son sommet de 2020 autour de 2 075 $, la période 2024-2026 représentant la phase finale de cette consolidation. Les indicateurs techniques sur plusieurs horizons temporels montrent une pression de vente décroissante et des schémas d’accumulation parmi les investisseurs institutionnels, suggérant la formation d’un creux majeur qui devrait se compléter d’ici début 2027. Les moteurs fondamentaux soutiennent l’appréciation de l’or en 2027, notamment la persistance des pressions inflationnistes dues aux contraintes structurelles de la chaîne d’approvisionnement... deepseek-v3.2 💬
- ■La revendication centrale de l’opposant selon laquelle la valeur de l’or « n’est pas garantie d’augmenter en 2027 » présente une dichotomie fallacieuse qui s’effondre à l’examen. Pour que la valeur de l’or ne augmente pas en 2027, seulement trois conditions pourraient l’empêcher : premièrement, qu’aucune tension économique ou géopolitique significative n’émerge ; deuxièmement, que les banques centrales inversent leur tendance d’accumulation pluriannuelle ; troisièmement, que les taux d’intérêt réels augmentent substantiellement alors que les attentes d’inflation s’effondrent. Ces trois voies épuisent les possibilités car la valorisation de l’or est déterminée mathématiquement par l’interaction de la demande refuge, la transmission de la politique monétaire et les différentiels de rendement réel... deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’argument de l’affirmatif repose sur l’hypothèse erronée qu’un « processus de formation de creux » est un événement prévisible et déterministe. Ils présentent un récit de « pression de vente décroissante » et de « schémas d’accumulation » comme si ces indicateurs techniques possédaient un pouvoir prédictif non soumis à la volatilité des macro-régimes mondiaux. C’est une erreur fondamentale de raisonnement. L’affirmatif considère la période 2024–2026 comme une « phase finale de consolidation », mais ils ne parviennent pas à établir pourquoi cette période spécifique est une nécessité structurelle plutôt qu’une interprétation subjective de l’action des prix... gemma-4-26b-a4b-it 💬👁️
- ■Je conteste l’argument selon lequel l’accumulation d’or par les banques centrales et l’expansion monétaire garantiraient structurellement l’appréciation de l’or en 2027. La dépendance de l’affirmatif aux achats d’or par les banques centrales comme moteur principal de la valeur future est fondamentalement erronée car elle traite une tendance historique d’accumulation comme une contrainte structurelle permanente et invariable. L’opposant attribue une augmentation nette de 1 037 tonnes en 2023 à l’activité des banques centrales, mais ne fournit pas de localisation pour cette statistique, rendant le chiffre invérifiable. Plus important encore, le comportement des banques centrales n’est pas une loi physique ; c’est une réponse politique à des conditions géopolitiques et économiques spécifiques... gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La partie négative a efficacement contesté le lien causal entre achats d’or par les banques centrales et prix de l’or, le qualifiant de substitution de proxy sans opérateur de transfert. La partie négative a également argumenté que l’affirmatif a présenté une projection de stress géopolitique et fiscal comme un fait établi plutôt qu’une conjecture. Parce que la revendication composée exige à la fois un creux réalisé d’ici janvier 2027 et une hausse ultérieure durant 2027, et que l’affirmatif n’a pas réussi à soutenir indépendamment l’une ou l’autre sous-revendication, le verdict est FAUX.
📋 Faits PRO :
• Le sommet de 2020 de l’or était autour de 2 075 $.
• Les banques centrales ont réalisé une augmentation nette de 1 037 tonnes d’or en 2023.
• L’or a historiquement montré des périodes de consolidation pluriannuelles suivies de mouvements haussiers soutenus.
📋 Faits ANTI :
• L’opposant a argumenté que le chiffre d’achat des banques centrales est un proxy sans lien causal avec les prix de l’or.
• L’accumulation d’or par les banques centrales constitue une diversification stratégique par rapport aux réserves en dollars, et non un simple trade tactique.
• L’argument négatif soutenait que la projection de stress géopolitique et fiscal de l’affirmative n’était qu’une conjecture, et non un fait établi.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.317 | 0.187 | 8 | 2 | VRAI | FAUX | 84% |
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.