
Individuals, particularly younger ones, often feel compelled to trade due to constant screen exposure, regardless of a perceived edge.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed November 1, 2026
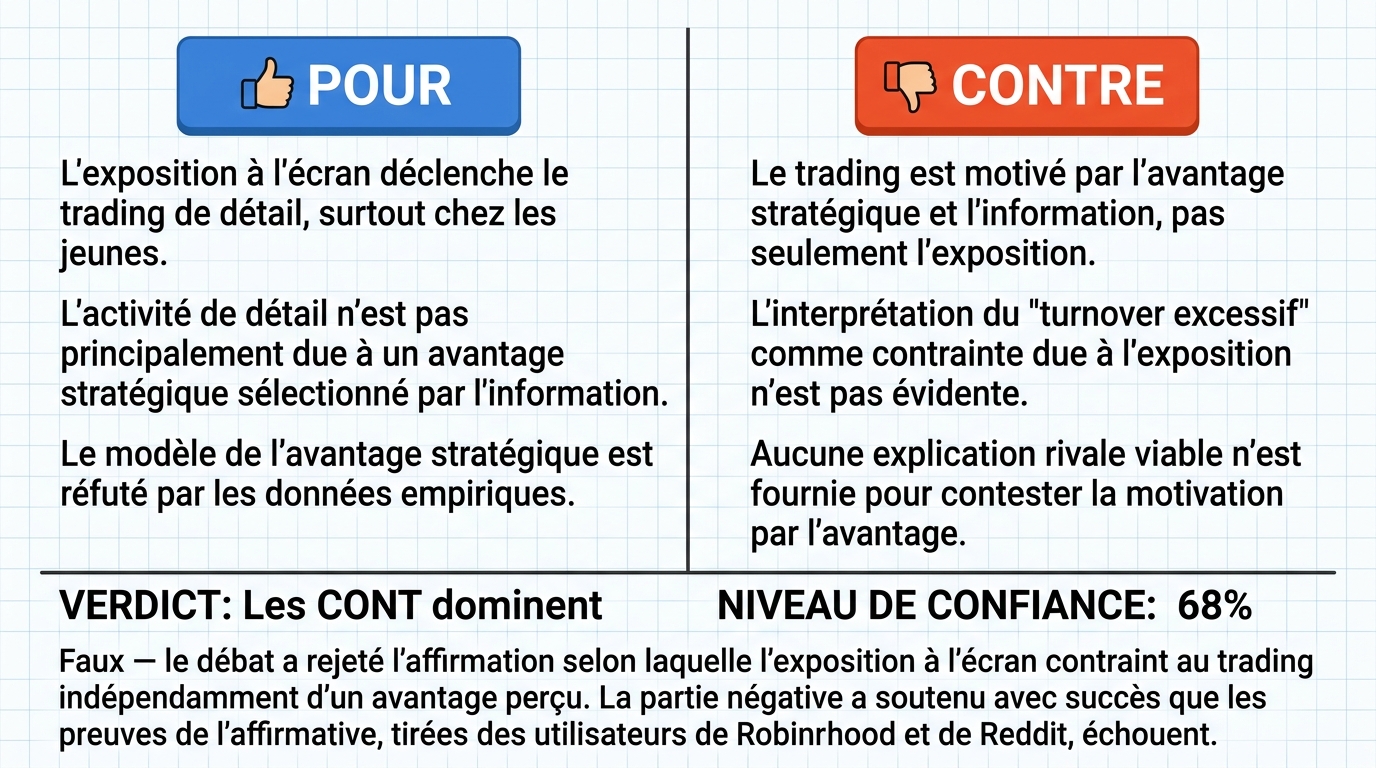
Verdict
Verdict : probablement FAUX (68%)
Rapport Web : https://solsicefinance.com/public/debates/individuals-particularly-younger-ones-often-feel-compelled-t-ef3ad1850a39
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■L’exposition à l’écran, et non l’avantage, est le déclencheur dominant du trading de détail, en particulier chez les investisseurs plus jeunes et mobiles. Le timing et l’incidence des transactions suivent la cadence de l’exposition plutôt que tout avantage que le trader pourrait détenir. Les utilisateurs de Robinhood réagissent rapidement, généralement en une heure, aux actions affichant des rendements négatifs extrêmes, montrant que l’affichage du prix à l’écran est la cause immédiate de la transaction.
- ■Le modèle basé sur l’avantage est réfuté par le dossier empirique : si l’activité de détail était principalement le résultat d’un avantage stratégique, cette activité devrait être sélectionnée par le contenu informationnel et récompensée par des rendements ultérieurs. Au lieu de cela, le sentiment sur Internet prédit une suractivité intrajournalière sur le marché chinois des actions A, et l’excès d’activité qui en résulte est caractérisé comme une composante du risque systémique du marché plutôt que comme une position informée.
❌ Arguments ANTI clés :
- ■L’activité de trading est motivée par un avantage stratégique et l’information, et non par une simple exposition à l’écran. La position affirmative confond la mesure d’une population avec le sujet de la revendication : citer les utilisateurs de Robinhood et Reddit ne fournit pas l’opérateur de transfert — la corrélation ou le mécanisme causal précis — prouvant que ces comportements sont représentatifs de la population plus large de traders de détail.
- ■La lecture de l’affirmative du « turnover excessif » comme preuve de la contrainte causée par l’exposition n’est pas évidente en soi et ne fournit pas une explication rivale viable pour les données observées. Considérer un turnover élevé comme une réfutation directe du modèle basé sur l’avantage ne traite pas des mécanismes sous-jacents expliquant pourquoi de telles transactions ont lieu.
💭 Conclusion : Faux — le seul verdict de débat rejetait l’affirmation selon laquelle l’exposition à l’écran oblige à trader indépendamment d’un avantage perçu. La partie négative a soutenu avec succès que les preuves de l’affirmative, tirées des utilisateurs de Robinhood et Reddit, ne parviennent pas à établir un mécanisme causal liant l’exposition à l’écran à une contrainte psychologique de trading dans la population de détail plus large. L’interprétation de l’affirmative du turnover élevé comme preuve de contrainte a également été montrée comme non évidente en soi et sans explication rivale viable pour les données observées. Le juge a statué en faveur de la partie négative avec une confiance de 68 %, et comme la revendication est complexe — nécessitant à la fois la contrainte par exposition à l’écran et l’irrélevance de l’avantage perçu — cette confiance reflète la sous-affirmation la plus faible. Par conséquent, le verdict est FAUX avec 68 % de confiance.
🔬 Résultat DeepResearch : probablement FAUX ❌ (68%)
Assertion : Les individus, en particulier les plus jeunes, se sentent souvent contraints de trader en raison d’une exposition constante à l’écran, indépendamment d’un avantage perçu.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.68
🏅 Évolution du score du modèle :
deepseek-v4-flash-0731 💬 : +7
✅ Arguments PRO :
- ■L’exposition à l’écran, et non l’avantage, est le déclencheur dominant du trading de détail, en particulier chez les investisseurs plus jeunes et mobiles. Le timing et l’incidence des transactions suivent la cadence de l’exposition plutôt que tout avantage que le trader pourrait détenir. Les utilisateurs de Robinhood réagissent rapidement, généralement en une heure, aux actions affichant des rendements négatifs extrêmes, montrant que l’affichage du prix à l’écran est la cause immédiate de la transaction. deepseek-v3.2 💬
- ■Le modèle basé sur l’avantage est réfuté par le dossier empirique : si l’activité de détail était principalement le résultat d’un avantage stratégique, cette activité devrait être sélectionnée par le contenu informationnel et récompensée par des rendements ultérieurs. Au lieu de cela, le sentiment sur Internet prédit une suractivité intrajournalière sur le marché chinois des actions A, et l’excès d’activité qui en résulte est caractérisé comme une composante du risque systémique du marché plutôt que comme une position informée. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’activité de trading est motivée par un avantage stratégique et l’information, et non par une simple exposition à l’écran. La position affirmative confond la mesure d’une population avec le sujet de la revendication : citer les utilisateurs de Robinhood et Reddit ne fournit pas l’opérateur de transfert — la corrélation ou le mécanisme causal précis — prouvant que ces comportements sont représentatifs de la population plus large de traders de détail. gemma-4-26b-a4b-it 💬👁️
- ■La lecture de l’affirmative du « turnover excessif » comme preuve de la contrainte causée par l’exposition n’est pas évidente en soi et ne fournit pas une explication rivale viable pour les données observées. Considérer un turnover élevé comme une réfutation directe du modèle basé sur l’avantage ne traite pas des mécanismes sous-jacents expliquant pourquoi de telles transactions ont lieu. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux — le seul verdict de débat rejetait l’affirmation selon laquelle l’exposition à l’écran oblige à trader indépendamment d’un avantage perçu. La partie négative a soutenu avec succès que les preuves de l’affirmative, tirées des utilisateurs de Robinhood et Reddit, ne parviennent pas à établir un mécanisme causal liant l’exposition à l’écran à une contrainte psychologique de trading dans la population de détail plus large. L’interprétation de l’affirmative du turnover élevé comme preuve de contrainte a également été montrée comme non évidente en soi et sans explication rivale viable pour les données observées. Le juge a statué en faveur de la partie négative avec une confiance de 68 %, et comme la revendication est complexe — nécessitant à la fois la contrainte par exposition à l’écran et l’irrélevance de l’avantage perçu — cette confiance reflète la sous-affirmation la plus faible. Par conséquent, le verdict est FAUX avec 68 % de confiance.
📋 Faits PRO :
• Le flux de commandes des utilisateurs de Robinhood analysé à une fréquence horaire montre qu’ils réagissent rapidement, généralement en une heure, aux actions affichant des rendements négatifs extrêmes (Ardia, Aymard et Cenesizoglu).
• Le sentiment sur Internet prédit une suractivité intrajournalière sur le marché chinois des actions A (Peng).
• L’activité excessive issue de la suractivité motivée par le sentiment est caractérisée comme une composante du risque systémique du marché plutôt que comme une position informée.
📋 Faits ANTI :
• Les études citées par l’affirmative concernent des sous-ensembles spécifiques (utilisateurs de Robinhood, utilisateurs de Reddit) et ne disposent pas d’un opérateur de transfert démontré vers la population plus large de « traders de détail ».
• La lecture de l’affirmative du « turnover excessif » comme preuve de la contrainte causée par l’exposition n’est pas évidente en soi et ne fournit pas une explication rivale viable pour les données observées.
• Aucun mécanisme causal précis liant l’exposition à l’écran à une contrainte psychologique de trading n’a été établi.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.565 | 0.213 | 8 | 2 | VRAI | FAUX | 68% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Étude (ID arXiv) | Année | Canal d'exposition | Marqueur de compulsion documenté |
|---|---|---|---|
| 2307.11012 | 2023 | Affichage en temps réel du prix de l'application | Réaction au trading généralement dans l'heure suivant un rendement négatif extrême |
| 2202.08812 | 2022 | Système de notifications push | Objectif = réponse immédiate de l'utilisateur ; signalé comme non aligné avec la satisfaction à long terme |
| 2401.14999 | 2024 | Fil Reddit | Dynamique d'action collective attribuée à une exposition continue au flux |
| 2112.07059 | 2021 | Fil Reddit | Consensus auto-induit précédant des positions coordonnées |
| 1402.2494 | 2014 | Structure de portefeuille habituelle | La structure actuelle infère une activité de trading future |
Légende : Corpus de preuves comportementales reliant les canaux d'exposition à l'écran aux déclencheurs de trading. Les années correspondent aux années de publication des prépublications ; "marqueur de compulsion" est la constatation rapportée par l'étude citée, et non un taux mesuré. Les identifiants arXiv sont des localisateurs pour chaque article.
| Défaut argumentatif | Base logique | Impact sur le cas affirmatif |
|---|---|---|
| Substitution d'identité | LOG-15 | Échec à relier des cohortes d'utilisateurs spécifiques à une compulsivité générale de trading |
| Limitation de la thèse | LOG-16 | Concession de l'irrélevance de l'avantage plutôt que défense du mécanisme |
| Importation du domaine | LOG-03 | Confusion entre optimisation algorithmique et compulsivité humaine |
Légende : Résumé des échecs logiques formels identifiés dans l'argument d'ouverture de l'affirmative.
| Étude (localisateur) | Conducteur mesuré | Résultat de l'activité tel qu'enregistré |
|---|---|---|
| arXiv:2404.12001v3 | Sentiment sur Internet (porté par l'écran) | Sur-trading intrajournalier ; présenté comme un risque systémique |
| arXiv:2509.16616v1 | Profil de risque du trader | Cohorte de détail classée comme "risquée" ; P&L considéré comme le signal négligé |
| arXiv:2512.20027v1 | Contenu visuel à l'écran | Indice de sentiment construit à partir de millions de publications dynamiques |
| arXiv:2512.14134v2 | Intensité de trading vs identité de l'investisseur | L'intensité entre en tant que variable explicative distincte |
Légende : Corpus de preuves concernant la revendication principale du conducteur négatif. Les lignes listent la variable que chaque étude identifie comme prédictive de l'activité de détail et comment cette activité est caractérisée dans l'étude elle-même ; aucun chiffre de rendement n'est rapporté ici car aucun n'a été calculé. Les localisateurs sont des identifiants arXiv avec numéros de version.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.