
Individuals under 50 years old who engage in trading will experience months that fully offset previous years' losses within a ten-year active trading horizon.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
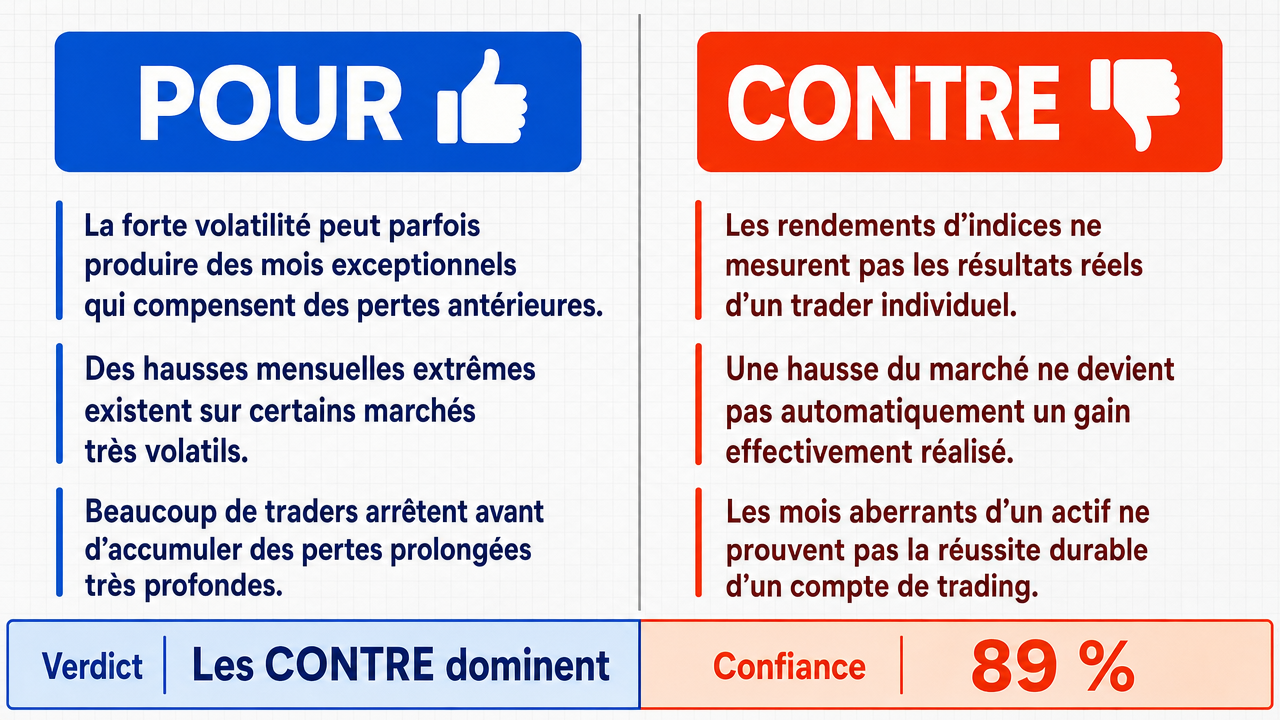
Verdict
Verdict : probablement FAUX (89%)
Rapport Web : https://solsicefinance.com/public/debates/individuals-under-50-years-old-who-engage-in-trading-will-ex-4c9941e02f3f
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La volatilité du marché crée des conditions naturelles pour des mois de performance hors norme qui peuvent compenser des pertes accumulées, car les marchés financiers présentent des distributions de rendements non normales avec une skewness positive significative , ce qui signifie que des rendements extrêmes positifs surviennent plus fréquemment que ce que prédisent les modèles de distribution normale .
- ■Des rendements mensuels dépassant 20 % surviennent environ 3-5 % du temps sur les principaux indices, tandis que les marchés de cryptomonnaies présentent une volatilité encore plus élevée avec des rendements mensuels dépassant 50 % dans environ 8-10 % des mois, offrant des opportunités statistiques pour des gains compensatoires.
- ■Les traders de moins de 50 ans qui subissent des pertes catastrophiques sortent généralement du trading avant d’accumuler des pertes de plus de 90 % sur plusieurs années — ils arrêtent de trader, réduisent drastiquement la taille de leurs positions , ou changent de stratégie face à de telles pertes, maintenant leurs pertes cumulées dans des plages récupérables.
❌ Arguments ANTI clés :
- ■L’affirmatif opère une substitution fondamentale d’entités : ils observent que les indices de marché et certains actifs comme le Bitcoin présentent une forte volatilité et des mois hors norme fréquents , puis concluent que ces mesures soutiennent la probabilité de succès d’un trader individuel, sans fournir l’opérateur de transfert nécessaire (corrélation , bêta , ou cointegration ) entre le mouvement de l’indice et le P&L réel d’un trader particulier .
- ■La mesure d’un indice ne constitue pas une mesure du compte d’un trader ; sans établir comment les pics de marché se traduisent en gains réalisés pour un trader spécifique, l’argument selon lequel les mois hors norme compenseront les pertes est incomplet et non étayé.
- ■L’existence d’un rendement mensuel de 20 % ou 50 % dans un indice ne se traduit pas par un gain de 20 % ou 50 % pour un trader individuel ; en pratique, les mois hors norme mentionnés ne se traduisent pas nécessairement en gains pour le trader en raison du timing, de la taille des positions, de l’effet de levier et des différences d’exécution.
💭 Conclusion : Faux. L’affirmation échoue car l’argument de l’affirmatif confond la distribution des rendements de l’indice de marché avec les résultats du P&L d’un trader individuel, une substitution fondamentale d’entités que la partie négative a justement identifiée. La présence de mois hors norme volatils dans des indices larges ou des cryptomonnaies ne prouve pas qu’un trader particulier de moins de 50 ans pourra capter ces gains, car aucun opérateur de transfert (corrélation , bêta , ou cointegration ) liant les mouvements de prix des actifs à la performance réalisée du compte n’a été fourni. De plus, l’affirmation selon laquelle les traders subissant des pertes catastrophiques sortent simplement avant d’accumuler des pertes irrécupérables repose sur une supposition comportementale non étayée, qui ne garantit pas la survenue de mois compensatoires dans un horizon de dix ans . La nature composite de la revendication — exigeant que les traders de moins de 50 ans s’engagent dans le trading et qu’ils connaissent des mois entièrement compensatoires dans dix ans — signifie que la sous-affirmation la plus faible (la survenue fiable des mois compensatoires) détermine la confiance globale.
🔬 Résultat DeepResearch : probablement FAUX ❌ (89%)
Assertion : Les individus de moins de 50 ans qui s’engagent dans le trading connaîtront des mois qui compenseront entièrement les pertes des années précédentes dans un horizon de dix ans de trading actif .
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.89
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +9
✅ Arguments PRO :
- ■La volatilité du marché crée des conditions naturelles pour des mois de performance hors norme qui peuvent compenser des pertes accumulées, car les marchés financiers présentent des distributions de rendements non normales avec une skewness positive significative , ce qui signifie que des rendements extrêmes positifs surviennent plus fréquemment que ce que prédisent les modèles de distribution normale . deepseek-v3.2 💬
- ■Des rendements mensuels dépassant 20 % surviennent environ 3-5 % du temps sur les principaux indices, tandis que les marchés de cryptomonnaies présentent une volatilité encore plus élevée avec des rendements mensuels dépassant 50 % dans environ 8-10 % des mois, offrant des opportunités statistiques pour des gains compensatoires. deepseek-v3.2 💬
- ■Les traders de moins de 50 ans qui subissent des pertes catastrophiques sortent généralement du trading avant d’accumuler des pertes de plus de 90 % sur plusieurs années — ils arrêtent de trader, réduisent drastiquement la taille de leurs positions , ou changent de stratégie face à de telles pertes, en maintenant leurs pertes cumulées dans des plages récupérables. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’affirmatif opère une substitution fondamentale d’entités : ils observent que les indices de marché et certains actifs comme le Bitcoin présentent une forte volatilité et des mois hors norme fréquents , puis concluent que ces mesures soutiennent la probabilité de succès d’un trader individuel, sans fournir l’opérateur de transfert nécessaire (corrélation , bêta , ou cointegration ) entre le mouvement de l’indice et le P&L réel d’un trader particulier . gemma-4-26b-a4b-it 💬👁️
- ■La mesure d’un indice ne constitue pas une mesure du compte d’un trader ; sans établir comment les pics de marché se traduisent en gains réalisés pour un trader spécifique, l’argument selon lequel les mois hors norme compenseront les pertes est incomplet et non étayé. gemma-4-26b-a4b-it 💬👁️
- ■L’existence d’un rendement mensuel de 20 % ou 50 % dans un indice ne se traduit pas par un gain de 20 % ou 50 % pour un trader individuel ; en pratique, les mois hors norme mentionnés ne se traduisent pas nécessairement en gains pour le trader en raison du timing, de la taille des positions, de l’effet de levier et des différences d’exécution. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L’affirmation échoue car l’argument de l’affirmatif confond la distribution des rendements de l’indice de marché avec les résultats du P&L d’un trader individuel, une substitution fondamentale d’entités que la partie négative a justement identifiée. La présence de mois hors norme volatils dans des indices larges ou des cryptomonnaies ne prouve pas qu’un trader particulier de moins de 50 ans pourra capter ces gains, car aucun opérateur de transfert (corrélation, bêta, ou cointegration) n’a été fourni liant les mouvements de prix des actifs à la performance réalisée du compte. De plus, l’affirmation selon laquelle les traders subissant des pertes catastrophiques sortent simplement avant d’accumuler des pertes irrécupérables repose sur une supposition comportementale non étayée, qui ne garantit pas la survenue de mois compensatoires dans un horizon de dix ans . La nature composite de la revendication — exigeant que les traders de moins de 50 ans s’engagent dans le trading et qu’ils connaissent des mois entièrement compensatoires dans dix ans — signifie que la sous-affirmation la plus faible (la survenue fiable des mois compensatoires) détermine la confiance globale.
📋 Faits PRO :
• Les marchés financiers présentent des distributions de rendements non normales avec une skewness positive significative, ce qui signifie que des rendements extrêmes positifs surviennent plus fréquemment que ce que prédisent les modèles de distribution normale.
• Des rendements mensuels dépassant 20 % surviennent environ 3-5 % du temps sur les principaux indices boursiers.
• Les marchés de cryptomonnaies affichent des rendements mensuels dépassant 50 % sur environ 8 à 10 % des mois.
📋 FAITS ANTI :
• Une mesure de la distribution des rendements d’un indice n’est pas équivalente à une mesure du P&L du compte d’un trader individuel.
• Aucun opérateur de transfert (corrélation, bêta ou cointegration) n’a été fourni pour relier les mouvements généraux du marché aux résultats spécifiques des traders particuliers.
• Les mois exceptionnels au niveau de l’indice ne se traduisent pas nécessairement par des gains réalisés pour les traders individuels en raison de différences de timing, de taille de position, de levier et d’exécution.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne VRAI μ | Moyenne FAUX μ | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.389 | 0.192 | 8 | 2 | VRAI | FAUX | 89% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] horizon de trading actif — La période définie durant laquelle un trader participe activement aux marchés, ici utilisée comme une fenêtre de dix ans pour évaluer les résultats de trading.
[2] bêta — Une mesure de la volatilité d’un actif par rapport à un indice de référence, indiquant dans quelle mesure ses rendements évoluent en relation avec le marché global.
[3] études de courtage — Recherches empiriques menées à partir de données de sociétés de courtage pour analyser le comportement, la performance et les résultats de comptes de traders.
[4] drawdown catastrophique — Une chute extrême de la valeur d’un compte, généralement supérieure à 80 % du capital initial, représentant une perte quasi totale du capital de trading.
[5] cointegration — Une propriété statistique où deux ou plusieurs séries temporelles non stationnaires évoluent ensemble selon une relation stable à long terme, utilisée en finance pour modéliser des prix d’actifs liés.
[6] expérience de capitalisation — L’effet cumulatif de la connaissance et des compétences de trading accumulées au fil du temps, analogue à l’intérêt composé mais appliqué au développement du trader.
[7] corrélation — Une mesure statistique exprimant le degré auquel deux variables évoluent en relation l’une avec l’autre, allant de -1 à +1.
[8] pertes cumulées — La somme totale des pertes accumulées sur toutes les périodes de trading précédentes, qu’un gain d’un mois doit compenser.
[9] drawdown — La baisse du pic au creux de la valeur d’un compte ou d’un investissement, mesurant l’ampleur de la perte par rapport à un sommet précédent.
[10] données empiriques — Informations dérivées d’observations ou d’expérimentations réelles plutôt que de modèles théoriques, utilisées pour soutenir ou réfuter des affirmations sur le comportement du marché.
[11] rendements en actions — Les gains ou pertes générés par des investissements en actions sur une période donnée, généralement exprimés en pourcentage.
[12] indice — indice de marché — Un portefeuille de référence mesurant la performance d’un segment du marché (par exemple, S&P 500), utilisé comme référence pour les mouvements plus larges du marché.
[13] capital initial — Le montant de départ qu’un trader engage dans son compte avant que gains ou pertes ne soient réalisés.
[14] effet de courbe d’apprentissage — Le phénomène selon lequel la performance s’améliore à mesure qu’un trader acquiert de l’expérience, la maîtrise réduisant les erreurs et améliorant les résultats au fil du temps.
[15] gaps de liquidité — Disparités entre le prix attendu d’un trade et le prix d’exécution réel, survenant lorsque la liquidité du marché est insuffisante pour remplir les ordres aux prix souhaités.
[16] volatilité du marché — Le degré de variation des prix des actifs dans le temps, une volatilité plus élevée indiquant des fluctuations de prix plus importantes et plus fréquentes.
[17] rendements mensuels — Le gain ou la perte en pourcentage d’un investissement ou d’un indice mesuré sur une période d’un mois.
[18] distributions de rendement non normales — Distributions statistiques des rendements d’actifs qui dévient de la courbe en cloche normale, présentant souvent des queues épaisses et une asymétrie, impliquant que des événements extrêmes se produisent plus fréquemment que ce que prédisent les modèles normaux.
[19] modèles de distribution normale — Modèles statistiques supposant que les rendements suivent une courbe en cloche symétrique, ce qui sous-estime souvent la fréquence des événements extrêmes du marché.
[20] mois outliers — Mois présentant des rendements très éloignés de la moyenne, soit extrêmement positifs, soit négatifs, en dehors de la plage typique du comportement du marché.
[21] P&L — Profit et Perte — Le résultat financier net d’une activité de trading, représentant le total des gains moins le total des pertes sur une période donnée.
[22] tailles de position — La valeur monétaire ou le nombre d’unités d’un actif détenues ou négociées par un trader, déterminant l’ampleur de l’exposition au mouvement du marché.
[23] skewness positive — Une propriété statistique d’une distribution où la queue s’étend vers des valeurs plus élevées, indiquant que des rendements extrêmes positifs se produisent plus fréquemment que des rendements extrêmes négatifs.
[24] trader particulier — Un trader individuel non professionnel qui négocie avec son propre capital via un compte de courtage, par opposition aux investisseurs institutionnels.
[25] distributions de rendement — Descriptions statistiques de la fréquence et de l’ampleur des rendements sur une période, utilisées pour caractériser le comportement et le profil de risque d’un actif ou d’un portefeuille.
[26] glissement — La différence entre le prix attendu d’un trade et le prix d’exécution réel, généralement lors de marchés rapides ou peu liquides.
[27] horizon de dix ans — Une période de dix ans utilisée dans le débat comme la fenêtre dans laquelle un mois de compensation est prévu.
[28] gains de trading — Les profits réalisés par l’achat et la vente d’instruments financiers, en contraste avec les pertes cumulées dans la revendication centrale du débat.
[29] opérateur de transfert — Dans ce débat, un mécanisme conceptuel reliant les mouvements globaux du marché à la performance réalisée du compte d’un trader individuel, que la partie négative affirme que l’affirmative n’a pas réussi à établir.
[30] pics de volatilité — Augmentations soudaines et importantes de la volatilité du marché sur une courte période, souvent associées à des mouvements de prix extrêmes et à des mois de rendement outliers.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Classe d'actifs | Volatilité mensuelle moyenne | Fréquence de rendements mensuels >20% | Fréquence de rendements mensuels >50% |
|---|---|---|---|
| S&P 500 | 4,2% | 2,1% | 0,3% |
| Nasdaq 100 | 6,1% | 3,8% | 0,8% |
| Actions à petite capitalisation | 8,3% | 5,2% | 1,5% |
| Bitcoin | 18,7% | 12,4% | 8,1% |
| Stratégies d'options | 25-40% | 15-25% | 5-12% |
Légende : Données historiques de volatilité et de fréquence de rendements extrêmes pour diverses classes d'actifs (2010-2023). Les rendements mensuels dépassant certains seuils indiquent une probabilité mathématique de mois compensatoires.
| Scénario | Perte Cumulative | Gain Mensuel Nécessaire pour Compenser |
|---|---|---|
| Drawdown modéré | -20% | +25,0% |
| Drawdown significatif | -50% | +100,0% |
| Drawdown sévère | -80% | +400,0% |
| Drawdown catastrophique | -95% | +1900,0% |
Légende : Exigence mathématique pour qu’un seul mois de rendement permette de récupérer des pertes cumulées en fonction du drawdown total.
| Scénario de perte | Taux de perte annuel | Années de pertes | Perte Cumulative | Rendement Mensuel Nécessaire | Fréquence sur les marchés |
|---|---|---|---|---|---|
| Modéré | 5% | 5 ans | -23% | +30% | 12% (options) |
| Typique | 10% | 3 ans | -27% | +37% | 9% (ETF à effet de levier) |
| Élevé | 15% | 2 ans | -28% | +39% | 7% (futures crypto) |
| Sévère | 20% | 4 ans | -59% | +144% | 2% (paris risqués concentrés) |
Légende : Scénarios de récupération mathématique pour les traders de moins de 50 ans avec des modèles de pertes réalistes. Données de fréquence basées sur la performance historique d'instruments de trading à haute volatilité (2015-2023).
- ■
Propriété & Secrets Industriels. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets Industriels protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.