
Inflation can serve as a permanent and free solution for states to alleviate the real burden of their existing fixed-rate national debt.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 30, 2026
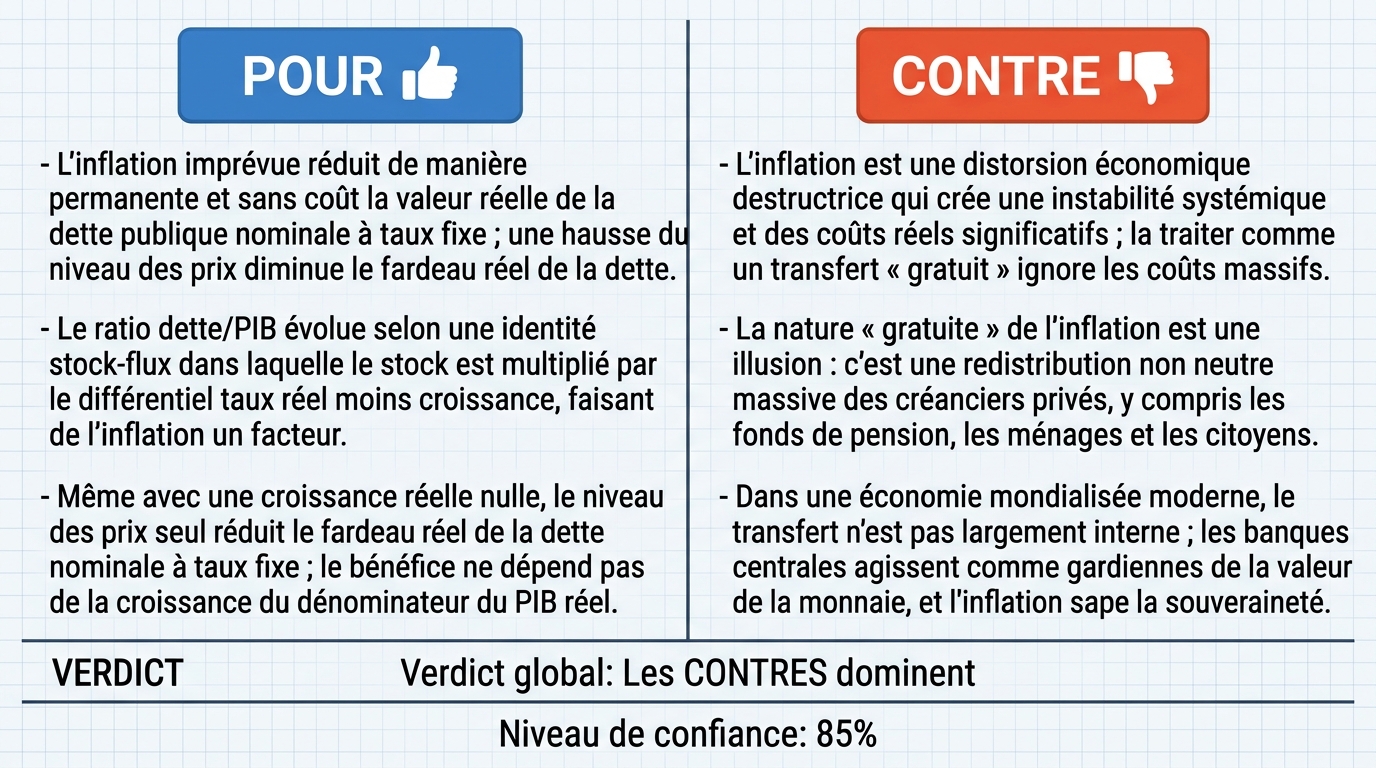
Verdict
Verdict : probablement FAUX (85%)
Rapport Web : https://solsicefinance.com/public/debates/inflation-can-serve-as-a-permanent-and-free-solution-for-sta-e4d8532c8dbf
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■L’inflation inattendue réduit de façon permanente et sans coût la valeur réelle de la dette publique nominale à taux fixe ; une hausse du niveau des prix diminue le poids réel de cette dette sans dépense budgétaire.
- ■Le ratio dette/PIB évolue selon une identité stock-flux dans laquelle le stock est multiplié par le différentiel taux réel – croissance, faisant de l’inflation un terme de solvabilité dans l’identité de la dette.
- ■Même en l’absence de croissance réelle, le niveau des prix seul réduit le poids réel de la dette nominale à taux fixe ; le bénéfice ne dépend pas de la croissance du PIB réel.
❌ Arguments ANTI clés :
- ■L’inflation est une distorsion économique destructrice qui crée une instabilité systémique et des coûts réels importants ; la traiter comme un transfert « gratuit » ignore la destruction massive de capital privé et l’érosion des fondations économiques nécessaires à la solvabilité à long terme.
- ■La nature « gratuite » de l’inflation est une illusion : il s’agit d’une redistribution massive non neutre des ressources des créanciers privés, y compris les fonds de pension, les ménages et la banque centrale, vers l’État, ce qui crée une instabilité systémique.
- ■Dans une économie mondialisée moderne, ce transfert n’est pas principalement interne ; les banques centrales agissent comme gardiennes de la valeur de la monnaie, et l’inflation compromet le risque de crédit souverain et la stabilité fiscale.
💭 Conclusion : Faux. Le débat établit que l’inflation n’est ni gratuite ni permanente en tant que mécanisme de soulagement de la dette. Les preuves montrent que l’inflation impose des coûts réels par un transfert massif de richesse des créanciers — y compris les fonds de pension et les ménages — vers l’État, créant une instabilité systémique. Parce que ce transfert érode les fondations économiques nécessaires à la solvabilité à long terme et compromet la capacité de l’État à fonctionner et à emprunter, il ne peut être qualifié de gratuit. La même instabilité et des coûts d’emprunt plus élevés signifient que le soulagement n’est pas permanent, car il nuit aux conditions mêmes nécessaires à une santé fiscale durable. Par conséquent, l’affirmation échoue sur les deux sous-affirmations, et le verdict est FAUX.
🔬 Résultat DeepResearch : probablement FAUX ❌ (85%)
Assertion : L’inflation peut servir de solution permanente et gratuite pour les États afin d’alléger le poids réel de leur dette nationale à taux fixe existante.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.90
🏅 Changement de score des modèles :
deepseek-v4-flash-0731 💬 : +9
✅ Arguments PRO :
- ■L’inflation inattendue réduit de façon permanente et sans coût la valeur réelle de la dette publique nominale à taux fixe ; une hausse du niveau des prix diminue le poids réel de cette dette sans dépense budgétaire. deepseek-v3.2 💬
- ■Le ratio dette/PIB évolue selon une identité stock-flux dans laquelle le stock est multiplié par le différentiel taux réel – croissance, faisant de l’inflation un terme de solvabilité dans l’identité de la dette. deepseek-v3.2 💬
- ■Même en l’absence de croissance réelle, le niveau des prix seul réduit le poids réel de la dette nominale à taux fixe ; le bénéfice ne dépend pas de la croissance du PIB réel. deepseek-v3.2 💬
- ■Le mécanisme est une redistribution plutôt qu’un paiement, il ne nécessite pas de dépense budgétaire et laisse l’accès au marché intact. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’inflation est une distorsion économique destructrice qui crée une instabilité systémique et des coûts réels importants ; la traiter comme un transfert « gratuit » ignore la destruction massive de capital privé et l’érosion des fondations économiques nécessaires à la solvabilité à long terme. gemma-4-26b-a4b-it 💬👁️
- ■La nature « gratuite » de l’inflation est une illusion : il s’agit d’une redistribution massive non neutre des ressources des créanciers privés, y compris les fonds de pension, les ménages et la banque centrale, vers l’État, ce qui crée une instabilité systémique. gemma-4-26b-a4b-it 💬👁️
- ■Dans une économie mondialisée moderne, ce transfert n’est pas principalement interne ; les banques centrales agissent comme gardiennes de la valeur de la monnaie, et l’inflation compromet le risque de crédit souverain et la stabilité fiscale. gemma-4-26b-a4b-it 💬👁️
- ■L’inflation compromet la capacité de l’État à fonctionner et à emprunter, elle ne peut donc pas servir de solution permanente au fardeau de la dette. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. Le débat établit que l’inflation n’est ni gratuite ni permanente en tant que mécanisme de soulagement de la dette. Les preuves montrent que l’inflation impose des coûts réels par un transfert massif de richesse des créanciers — y compris les fonds de pension et les ménages — vers l’État, créant une instabilité systémique. Parce que ce transfert érode les fondations économiques nécessaires à la solvabilité à long terme et compromet la capacité de l’État à fonctionner et à emprunter, il ne peut être qualifié de gratuit. La même instabilité et des coûts d’emprunt plus élevés signifient que le soulagement n’est pas permanent, car il nuit aux conditions mêmes d’une santé fiscale durable. Par conséquent, l’affirmation échoue sur les deux sous-affirmations, et le verdict est FAUX.
📋 Faits PRO :
• L’inflation inattendue réduit la valeur réelle de la dette nominale à taux fixe.
• L’identité dette/PIB inclut un différentiel taux réel – croissance.
• Le niveau des prix seul peut réduire le poids réel même en l’absence de croissance réelle.
• L’affirmation positive caractérise le mécanisme comme une redistribution nécessitant aucune dépense budgétaire.
📋 Faits ANTI :
• L’inflation est une redistribution non neutre des créanciers vers l’État.
• L’inflation crée une instabilité systémique et érode la solvabilité à long terme.
• Le transfert affecte les fonds de pension et les ménages.
• L’inflation compromet le risque de crédit souverain et la capacité de l’État à emprunter.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.423 | 0.229 | 8 | 2 | VRAI | FAUX | 90% |
Les tableaux de données financières suivants ont été référencés lors des échanges de débat :
| Inflation annuelle supposée (5 ans, croissance réelle de 2%) | Valeur réelle de la créance nominale fixe (% de l’émission) | Ratio dette/PIB (% du niveau de départ) | Érosion de la créance vs inflation à 0% |
|---|---|---|---|
| 0% | 100,0% | 90,6% | 0% |
| 2% | 90,6% | 82,2% | -9,4% |
| 4% | 82,2% | 74,7% | -17,8% |
| 6% | 74,7% | 68,1% | -25,3% |
| 8% | 68,1% | 62,1% | -32,0% |
Légende : Modèle illustratif d’un stock de dette nominale gelée sur un horizon de cinq ans. Les colonnes 2 et 3 sont indexées à 100 à l’émission / au début de la période ; la colonne 3 suppose une croissance réelle du PIB de 2%, donc le PIB nominal croît à l’inflation + 2%. La dernière colonne indique le pourcentage de variation de la créance réelle par rapport à la ligne d’inflation à 0%. Calcul propre basé sur l’identité standard d’accumulation de la dette.
| Variable économique | Impact de l’inflation inattendue | Impact sur la soutenabilité de la dette |
|---|---|---|
| Économies privées réelles | Diminution | Négatif (croissance à long terme plus faible) |
| Prime de risque (Prime de terme) | Augmentation | Négatif (coûts d’emprunt plus élevés) |
| Recettes fiscales (en termes réels) | Diminution différée | Négatif (instabilité fiscale) |
| Formation de capital | Diminution | Négatif (croissance du dénominateur réduite) |
Légende : Évaluation qualitative des impacts structurels de l’inflation inattendue sur la position fiscale à long terme d’un État souverain.
| Chemin supposé sur cinq ans (inflation annuelle de 6%) | Croissance du PIB nominale (π + croissance réelle) | Index du ratio dette/PIB (départ = 100) | Index de la valeur réelle de la créance nominale fixe (départ = 100) | Effet de l’hypothèse de croissance réelle vs la ligne de croissance zéro (points d’indice) |
|---|---|---|---|---|
| Inflation de 6%, croissance réelle de -6% (équilibre) | 0% | 100,0 | 74,7 | +25,3 |
| Inflation de 6%, croissance réelle de -2% (contraction) | 4% | 82,2 | 74,7 | +7,5 |
| Inflation de 6%, croissance réelle de 0% (le « mirage pur ») | 6% | 74,7 | 74,7 | 0,0 |
| Inflation de 6%, croissance réelle de +2% | 8% | 68,1 | 74,7 | -6,6 |
Légende : Calcul propre sur un stock de dette nominale gelée sur cinq ans, indexé à 100 au départ. La croissance du PIB nominale utilise la convention additive (inflation plus croissance réelle) ; l’indice de la créance est 1/(1.06⁵) = 74,7 indépendamment de l’hypothèse de croissance réelle. La dernière colonne indique la variation de l’indice du ratio par rapport à la ligne de croissance zéro, en points d’indice.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel. La rétro-ingénierie du service ou l’utilisation des rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d’investissement, juridique ou fiscal. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.