
Investing in gold ETFs negates the primary benefit of gold as a real asset.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 19, 2026
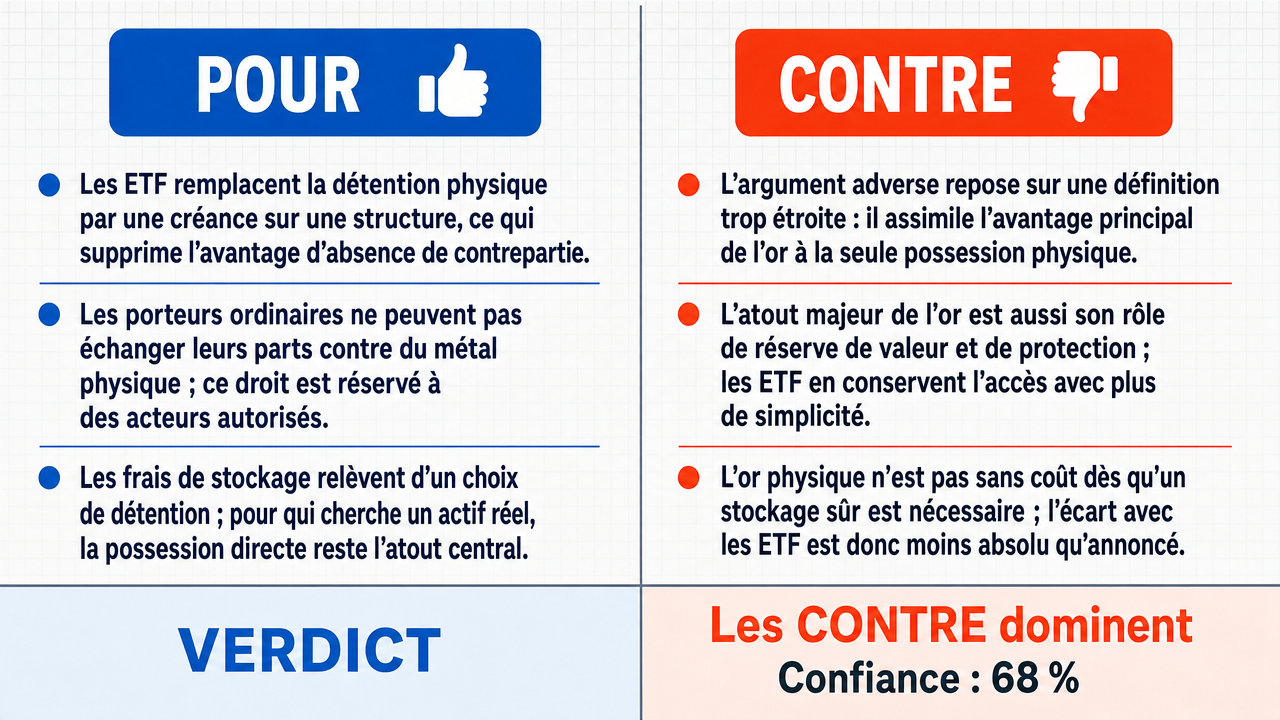
Verdict
Verdict : probablement FAUX (68%)
Rapport Web : https://solsicefinance.com/public/debates/investing-in-gold-etfs-negates-the-primary-benefit-of-gold-a-6ac8d269bedf
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Les ETF sur l’or remplacent la possession physique par des revendications papier sur une structure de fiducie, éteignant la vertu structurelle définissant l’or comme l’absence de risque de contrepartie , puisqu’aucune banque, chambre de compensation , ou gouvernement ne peut geler, rehypothéquer , diluer, ou faire défaut sur une pièce d’or conservée dans son propre coffre.
- ■Le prospectus du SPDR Gold Trust (GLD ) indique explicitement que les actionnaires ne peuvent pas échanger leurs parts contre du métal physique à moins d’être des « Participants Autorisés », ce qui signifie que les investisseurs ordinaires détiennent une revendication papier plutôt qu’une propriété directe du métal.
- ■Les coûts de stockage de l’or physique sont une option plutôt qu’une nécessité structurelle ; un investisseur qui détient de l’or en tant qu’actif réel pour son principal avantage de richesse sans contrepartie peut en assurer lui-même la garde sans supporter de frais professionnels de stockage.
❌ Arguments ANTI clés :
- ■L’argument de l’affirmatif est une tautologie (« pétition de principe par définition tendancieuse ») : en définissant le « principal avantage » de l’or uniquement comme l’absence de risque de contrepartie par la garde physique, ils s’assurent que leur conclusion découle uniquement de leur définition, ignorant le rôle fonctionnel de l’or comme réserve de valeur monétaire et économique .
- ■Le principal avantage de l’or est son rôle en tant que réserve de valeur et couverture contre l’instabilité systémique , et non simplement la possession physique ; les ETF sur l’or offrent une exposition efficace et liquide à cette valeur intrinsèque sans la nier.
- ■La prétention que l’or physique comporte des frais explicites de 0,00 % est une universalité fausse : dès que l’or est « stocké en toute sécurité » par un mécanisme professionnel — condition préalable au bénéfice de « l’actif réel » de sécurité et de protection contre le vol ou la perte — il engendre des coûts permanents obligatoires pour l’assurance, la conservation en coffre professionnel, et la sécurité.
💭 Conclusion : Faux. La position anti a gagné parce qu’elle a réussi à exposer l’argument pro comme une tautologie définitionnelle qui limite le « principal avantage » de l’or à la possession physique, puis conclut que les ETF le nient par construction. La position anti a également mis en doute la prétention que l’or physique n’a aucun coût en démontrant que le stockage sécurisé implique des dépenses continues pour l’assurance et la garde professionnelle. Les ETF sur l’or conservent une exposition à la réserve de valeur intrinsèque de l’or et à ses fonctions de couverture -contre-l’instabilité, qui constituent ses principaux bénéfices économiques, même s’ils sacrifient la propriété sans contrepartie de la possession physique directe. La confiance reflète que le point de la position pro concernant les restrictions de rachat des ETF et le risque de contrepartie reste partiellement valable, empêchant un verdict plus fort.
🔬 Résultat DeepResearch : probablement FAUX ❌ (68%)
Assertion : Investir dans les ETF sur l’or annule le principal avantage de l’or en tant qu’actif réel .
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.68
🏅 Évolution du score des modèles :
minimax-m3 💬👁️ : +7
✅ Arguments PRO :
- ■Les ETF sur l’or remplacent la possession physique par des revendications papier sur une structure de fiducie, éteignant la vertu structurelle définissant l’or comme l’absence de risque de contrepartie , puisque aucune banque, chambre de compensation , ou gouvernement ne peut geler, rehypothéquer , diluer, ou faire défaut sur une pièce d’or détenue dans son propre coffre. deepseek-v4-pro 💬
- ■Le prospectus du SPDR Gold Trust (GLD ) indique explicitement que les actionnaires ne peuvent pas échanger leurs parts contre du métal physique à moins d’être des « Participants Autorisés », ce qui signifie que les investisseurs ordinaires détiennent une revendication papier plutôt qu’une propriété directe du métal. deepseek-v4-pro 💬
- ■Les coûts de stockage de l’or physique sont une option plutôt qu’une nécessité structurelle ; un investisseur qui détient de l’or en tant qu’actif réel pour son principal avantage de richesse sans contrepartie peut en assurer lui-même la garde sans supporter de frais professionnels de stockage. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■L’argument de l’affirmatif est une tautologie (« pétition de principe par définition tendancieuse ») : en définissant le « principal avantage » de l’or uniquement comme l’absence de risque de contrepartie par la garde physique, ils s’assurent que leur conclusion découle uniquement de leur définition, ignorant le rôle fonctionnel de l’or comme réserve de valeur monétaire et économique . gemma-4-26b-a4b-it 💬👁️
- ■Le principal avantage de l’or est son rôle en tant que réserve de valeur et couverture contre l’instabilité systémique , et non simplement la possession physique ; les ETF sur l’or offrent une exposition efficace et liquide à cette valeur intrinsèque sans la nier. gemma-4-26b-a4b-it 💬👁️
- ■La prétention que l’or physique comporte des frais explicites de 0,00 % est une universalité fausse : dès que l’or est « stocké en toute sécurité » par un mécanisme professionnel — condition préalable au bénéfice de « l’actif réel » de sécurité et de protection contre le vol ou la perte — il engendre des coûts permanents obligatoires pour l’assurance, la conservation en coffre professionnel, et la sécurité. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La position anti a gagné parce qu’elle a réussi à exposer l’argument pro comme une tautologie définitionnelle qui limite le « principal avantage » de l’or à la possession physique, puis conclut que les ETF le nient par construction. La position anti a également mis en doute la prétention que l’or physique n’a aucun coût en démontrant que le stockage sécurisé implique des dépenses continues pour l’assurance et la garde professionnelle. Les ETF sur l’or conservent une exposition à la réserve de valeur intrinsèque de l’or et à ses fonctions de couverture -contre-l’instabilité, qui constituent ses principaux bénéfices économiques, même s’ils sacrifient la propriété sans contrepartie de la possession physique directe. La confiance reflète que le point de la position pro concernant les restrictions de rachat des ETF et le risque de contrepartie reste partiellement valable, empêchant un verdict plus fort.
📋 Faits PRO :
• Le prospectus du SPDR Gold Trust (GLD) indique explicitement que les actionnaires ne peuvent pas échanger leurs parts contre du métal physique à moins d’être des « Participants Autorisés ».
📋 Faits ANTI :
• La garde physique sécurisée de l’or par un mécanisme professionnel entraîne des coûts permanents pour l’assurance, la conservation en coffre, et la sécurité.
• Les ETF sur l’or offrent une exposition liquide au marché pour les mouvements de prix de l’or sans nécessiter de manipulation ou de stockage physique.
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.545 | 0.383 | 6 | 2 | VRAI | FAUX | 68% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés ci-dessous sont référencés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Participants Autorisés — Grands investisseurs institutionnels (typiquement des teneurs de marché) autorisés à créer et racheter des parts d’un ETF en blocs importants appelés unités de création, et qui jouent un rôle clé dans le maintien de l’alignement du prix de marché d’un ETF avec la valeur de ses actifs sous-jacents.
[2] Panier — Panier de création/règlement — En terminologie ETF, un gros bloc de parts (par exemple, 100 000 parts de GLD) que les Participants Autorisés échangent avec le fonds pour créer ou racheter des parts, généralement en échange de l’actif sous-jacent ou en espèces.
[3] Intérêt bénéficiaire — Une participation dans la propriété d’un actif détenue par une autre partie (le propriétaire légal ou le dépositaire) en votre nom ; le propriétaire bénéficiaire bénéficie des avantages économiques mais pas du contrôle juridique direct de l’actif.
[4] Lingot — Or ou autres métaux précieux sous forme brute (barres ou lingots), principalement valorisés par leur poids et leur pureté plutôt que par leur valeur numismatique, couramment utilisés comme réserve de valeur de qualité investissement.
[5] Caisse de compensation — Entité intermédiaire qui facilite, compense et règle les transactions entre acheteurs et vendeurs, réduisant le risque de contrepartie dans les transactions financières.
[6] Marchandise — Bien brut ou produit primaire (tel que l’or, le pétrole ou les produits agricoles) interchangeable avec des biens du même type et généralement échangé sur les marchés de matières premières.
[7] Risque de contrepartie — Risque que l’autre partie à un contrat, une transaction financière ou un arrangement ne remplisse pas ses obligations, fasse défaut ou soit incapable d’exécuter comme promis.
[8] Dépositaire — Institution financière qui détient et sécurise des actifs (tels que des titres ou de l’or physique) pour le compte des investisseurs, généralement contre rémunération.
[9] Dilution — Dilution des parts — La réduction de la participation ou du droit proportionnel des actionnaires existants sur les actifs lorsque de nouvelles parts sont émises ou lorsque l’actif sous-jacent est étendu sans augmentation correspondante de la valeur.
[10] Ratio de dépenses — Frais annuels, exprimés en pourcentage des actifs sous gestion, qu’un fonds (tel qu’un ETF ou un fonds commun de placement) facture pour couvrir les frais d’exploitation, y compris la gestion, l’administration et la commercialisation.
[11] Créance financière — Droit de recevoir un paiement ou une valeur d’une autre partie, comme une action, une obligation ou un dérivé, par opposition à la propriété directe d’un actif physique.
[12] GLD — SPDR Gold Shares (symbole : GLD) — Le symbole boursier du SPDR Gold Trust, l’un des plus grands ETF adossés à l’or, conçu pour suivre le prix spot de l’or.
[13] ETF Or — Fonds négocié en bourse sur l’or — Un fonds négocié en bourse qui investit dans de l’or en lingots ou suit le prix de l’or, permettant aux investisseurs d’accéder aux mouvements du prix de l’or sans détenir de métal physique.
[14] Couverture — Investissement ou position prise pour compenser des pertes potentielles ou la volatilité d’un autre investissement, couramment utilisé pour se protéger contre le risque systémique, l’inflation ou la dépréciation de la monnaie.
[15] IAU — iShares Gold Trust (symbole : IAU) — Le symbole boursier de l’ETF iShares Gold Trust, un ETF adossé à l’or émis par BlackRock qui suit le prix de l’or en lingots.
[16] Enveloppe légale — La structure ou le véhicule juridique (tel qu’un trust, un fonds ou une société) utilisé pour détenir et gérer un actif, qui détermine les droits, obligations et protections accordés aux investisseurs.
[17] Frais de gestion — Frais récurrents facturés par un gestionnaire de fonds ou un véhicule d’investissement pour l’administration, la supervision et le fonctionnement d’un portefeuille d’investissement.
[18] Actif monétaire — Actif qui sert de réserve de valeur, de moyen d’échange ou d’unité de compte, comprenant traditionnellement la monnaie et historiquement l’or.
[19] Prospectus — Document légal officiel publié par un fonds ou une société qui fournit des informations détaillées sur l’offre d’investissement, y compris les risques, les frais, la structure et les modalités.
[20] Pétition de principe — Pétition de principe (begging the question) — Une erreur logique dans laquelle la conclusion d’un argument est présumée dans ses prémisses, rendant l’argument circulaire ; identifiée dans le débat comme la façon dont l’affirmatif présente le « vrai actif » comme nécessitant une possession physique.
[21] Actif réel — Un actif physique doté d’une valeur intrinsèque (tel que l’or, l’immobilier ou les matières premières), distingué des actifs financiers ou papier dont la valeur dérive de revendications contractuelles.
[22] Rehypothecation — Rehypothecation — La pratique par laquelle une institution financière réutilise ou hypothèque des garanties de clients (telles que des titres ou de l’or) qu’elle détient pour le compte du client, souvent pour ses propres emprunts ou prêts.
[23] Boîte de dépôt sécurisé — Contenant sécurisé, verrouillé individuellement, généralement situé dans un coffre-fort bancaire, utilisé par les clients pour stocker des objets de valeur tels que de l’or physique, des documents ou des bijoux.
[24] Fiducie d’or SPDR — Un fonds négocié en bourse adossé à l’or (symbole GLD) structuré en tant que trust qui détient de l’or en lingots pour le compte des actionnaires, géré par State Street Global Advisors.
[25] Prix au comptant — Le prix actuel du marché auquel un actif (tel que l’or) peut être acheté ou vendu pour livraison immédiate et règlement, par opposition à un prix à terme ou à terme différé.
[26] Écart — Spread bid-ask — La différence entre le prix auquel un vendeur est prêt à vendre (ask) et le prix auquel un acheteur est prêt à acheter (bid), représentant un coût de transaction.
[27] Réserve de valeur — Actif pouvant être économisé, récupéré et échangé à l’avenir tout en conservant son pouvoir d’achat dans le temps, préservant la richesse contre l’inflation ou la dépréciation.
[28] Sous-dépositaire — Dépositaire secondaire engagé par un dépositaire principal pour détenir des actifs, souvent dans différentes juridictions, créant une couche supplémentaire dans la chaîne de garde.
[29] Instabilité systémique — Risque de perturbation ou d’effondrement affectant l’ensemble d’un système ou marché financier, par opposition à des défaillances isolées d’institutions ou d’actifs.
[30] Tautologie — Déclaration ou argument qui est vrai par définition ou par répétition de la même idée avec des mots différents, le rendant logiquement non informatif ; identifié dans le débat comme une faille dans le raisonnement de l’affirmatif.
[31] Fiduciaire — Partie qui détient et gère des actifs au nom des bénéficiaires selon les termes d’un accord de fiducie, avec des devoirs fiduciaires pour protéger ces actifs.
[32] Matière première sous-jacente — L’actif physique (tel que l’or en lingots) que vise à suivre ou à donner une exposition via un ETF ou un dérivé, déterminant sa valeur économique.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Couche de contrepartie | Or physique (Direct) | ETF Or (par exemple, GLD) |
|---|---|---|
| Risque de dépositaire | Aucun | HSBC / JPMorgan en tant que sous-dépositaire |
| Discrétion du fiduciaire | Aucun | BNY Mellon en tant que fiduciaire |
| Droit de rachat | Immédiat, inconditionnel | Seuls les Participants Autorisés ; paniers de 100 000 actions |
| Risque de rehypothécation | Zéro | L’or peut être détenu sous forme allouée ou non allouée |
| Risque de gel / confiscation | Faible (basé sur la possession) | Élevé (gardiens du système financier) |
Légende : Comparaison des couches de contrepartie entre la possession directe d’or physique et l’exposition à un ETF or (GLD). Source : prospectus du SPDR Gold Trust, analyse de la structure du Conseil Mondial de l’Or.
| Forme de détention | Investissement initial | Frais annuels | Valeur après 30 ans | Érosion des frais |
|---|---|---|---|---|
| Or physique | 100 000 $ | 0,00 % | 100 000 $ | 0,0 % |
| IAU (frais de 0,25 %) | 100 000 $ | 0,25 % | 92 770 $ | -7,2 % |
| GLD (frais de 0,40 %) | 100 000 $ | 0,40 % | 88 690 $ | -11,3 % |
Légende : Érosion d’une position en or de 100 000 $ sur 30 ans selon différentes structures de frais, en supposant un prix de l’or constant (effet des frais isolé). L’or physique n’engendre aucun frais de gestion ; les ratios de dépenses des ETF s’accumulent pour créer une charge significative. Source : prospectus d’iShares (IAU) et de SPDR (GLD).
| Type d’actif | Frais explicites (annuels) | Coûts estimés de stockage/assurance/écart | Coût annuel total estimé |
|---|---|---|---|
| Or physique (stocké en coffre) | 0,00 % | 0,50 % - 1,50 % | 0,50 % - 1,50 % |
| ETF Or (par exemple, IAU) | 0,25 % | Inclus dans les frais | 0,25 % |
| ETF Or (par exemple, GLD) | 0,40 % | Inclus dans les frais | 0,40 % |
Légende : Comparaison des coûts explicites et des coûts implicites estimés pour la détention d’or. Les coûts liés à l’or physique incluent les frais estimés de stockage professionnel, d’assurance et de liquidité. Les coûts des ETF sont basés sur les divulgations du prospectus.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l’Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l’utilisation des Rapports pour entraîner des modèles d’IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d’investissement, juridiques ou fiscaux. La société n’est pas un conseiller financier réglementé. Les résultats générés par l’IA peuvent contenir des erreurs ; l’Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.