
Investir 100 € par mois dans un ETF monde dès 25 ans avec un rendement annuel de 8 % garantit d'atteindre plus de 360 000 € à 2057.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 19, 2026
Verdict
Verdict : plutôt FAUX (88 %)
Rapport en ligne: https://solsicefinance.com/public/debates/investir-100-par-mois-dans-un-etf-monde-des-25-ans-avec-un-r-747c6cae819f
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
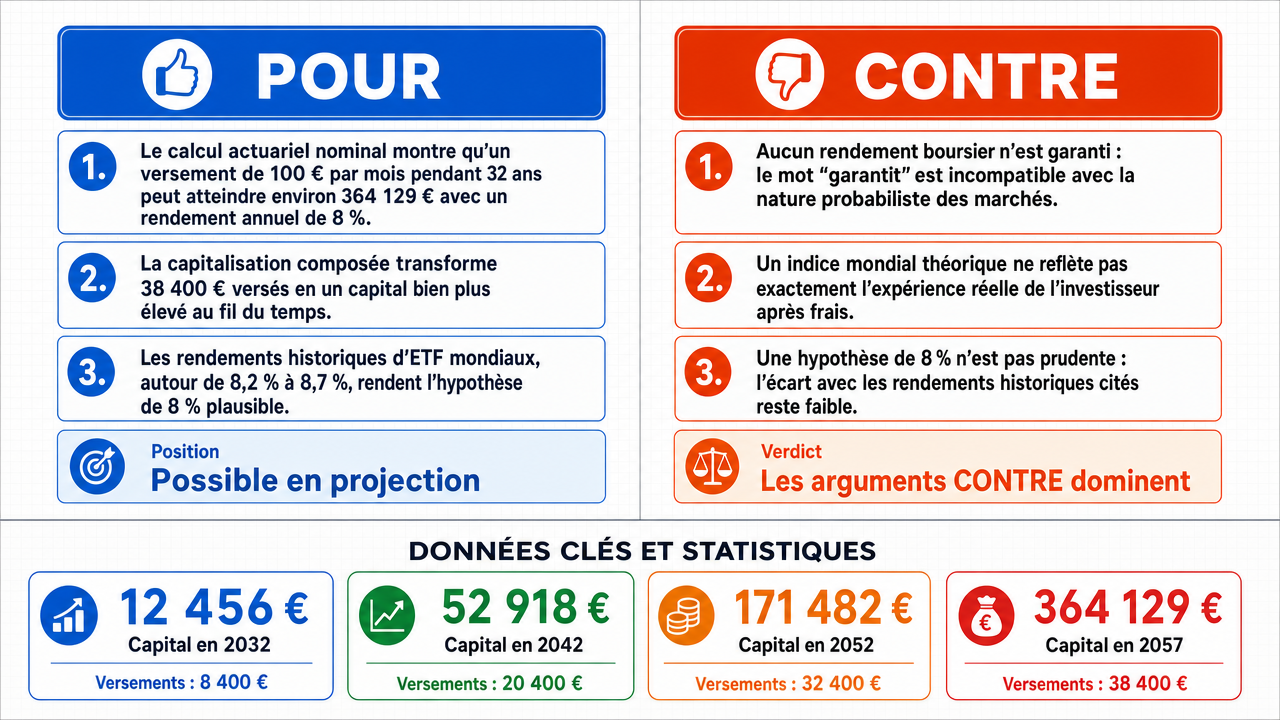
- ■Le calcul actuariel nominal démontre qu'un versement mensuel de 100 € sur 384 mois (de 25 à 57 ans) à un taux mensuel d'environ 0,643 % produit un capital final de 364 129 €, supérieur au seuil de 360 000 € annoncé.
- ■La capitalisation composée transforme 38 400 € de versements cumulés en un patrimoine près de dix fois supérieur, mécanisme documenté par les autorités de régulation financière.
- ■La performance historique des ETF monde, avec des rendements passés oscillant entre 8,2 % et 8,7 %, valide l'hypothèse d'un rendement annualisé de 8 % comme prudente et réaliste.
❌ Arguments CONTRE clés :
- ■Aucun rendement d'investissement n'est garanti : le mot « garantit » dans l'affirmation est incompatible avec la nature probabiliste des marchés financiers, quelle que soit la solidité du calcul mathématique.
- ■Confusion fondamentale entre un indice de marché (MSCI World ) et la réalité de l'investisseur : l'indice est une construction théorique qui ignore les frais de gestion , le tracking error et la fiscalité réelle lors du réinvestissement.
- ■L'hypothèse de 8 % n'est pas prudente : les rendements historiques cités (8,2 % à 8,7 %) ne dépassent la cible que de 0,2 à 0,7 point de pourcentage , ce qui ne constitue pas une marge de sécurité substantielle.
💭 Conclusion: False. Le verdict FALSE s'impose principalement parce que l'affirmation, telle que défendue par le camp positif, contient le mot « garantit », lequel est incompatible avec la nature probabiliste de tout rendement boursier : aucune performance d'ETF ne peut être garantie, quelle que soit la robustesse du calcul actuariel . Le camp négatif a également démontré une confusion méthodologique entre l'indice MSCI World (construction théorique sans frais ni fiscalité) et le rendement effectivement perçu par un investisseur réel, ce qui invalide l'hypothèse des 8 % comme base d'une garantie. L'argument selon lequel 8 % serait « prudent » est réfuté par le fait que les rendements historiques cités ne dépassent ce seuil que de 0,2 à 0,7 point, soit une marge de sécurité insuffisante pour qualifier l'hypothèse de prudente. Enfin, l'inflation et les frais de gestion constituent des variables incontournables qui écartent davantage le résultat réel du résultat nominal projeté. Ainsi, même si le calcul mathématique nominal atteint effectivement 364 129 €, la promesse de « garantie » rend l'affirmation structurellement fausse.
🔬 Verdict: plutôt FAUX ❌ (88 %)
Affirmation: Investir 100 € par mois dans un ETF monde dès 25 ans avec un rendement annuel de 8 % garantit d'atteindre plus de 360 000 € à 2057.
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.88
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■Le calcul actuariel nominal démontre qu'un versement mensuel de 100 € sur 384 mois (de 25 à 57 ans) à un taux mensuel d'environ 0,643 % produit un capital final de 364 129 €, supérieur au seuil de 360 000 € annoncé. deepseek-v4-pro 💬
- ■La capitalisation composée transforme 38 400 € de versements cumulés en un patrimoine près de dix fois supérieur, mécanisme documenté par les autorités de régulation financière. deepseek-v4-pro 💬
- ■La performance historique des ETF monde, avec des rendements passés oscillant entre 8,2 % et 8,7 %, valide l'hypothèse d'un rendement annualisé de 8 % comme prudente et réaliste. deepseek-v4-pro 💬
- ■L'affirmation énonce un montant nominal et un taux nominal ; elle ne mentionne ni l'inflation, ni le pouvoir d'achat , ni les euros constants , donc le cadre du débat est le calcul actuariel nominal pur. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■Aucun rendement d'investissement n'est garanti : le mot « garantit » dans l'affirmation est incompatible avec la nature probabiliste des marchés financiers, quelle que soit la solidité du calcul mathématique. gemma-4-26b-a4b-it 💬👁️
- ■Confusion fondamentale entre un indice de marché (MSCI World ) et la réalité de l'investisseur : l'indice est une construction théorique qui ignore les frais de gestion , le tracking error et la fiscalité réelle lors du réinvestissement. gemma-4-26b-a4b-it 💬👁️
- ■L'hypothèse de 8 % n'est pas prudente : les rendements historiques cités (8,2 % à 8,7 %) ne dépassent la cible que de 0,2 à 0,7 point de pourcentage , ce qui ne constitue pas une marge de sécurité substantielle. gemma-4-26b-a4b-it 💬👁️
- ■L'inflation érode le pouvoir d'achat du capital nominal accumulé, rendant l'objectif de 360 000 € incertain en termes de richesse réelle pour l'investisseur. gemma-4-26b-a4b-it 💬👁️
- ■Les performances passées ne préjugent pas des performances futures : les conditions macroéconomiques, les crises boursières et les changements structurels de marché peuvent significativement écarter le rendement réel de l'hypothèse de 8 %. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False. Le verdict FALSE s'impose principalement parce que l'affirmation, telle que défendue par le camp positif, contient le mot « garantit », lequel est incompatible avec la nature probabiliste de tout rendement boursier : aucune performance d'ETF ne peut être garantie, quelle que soit la robustesse du calcul actuariel. Le camp négatif a également démontré une confusion méthodologique entre l'indice MSCI World (construction théorique sans frais ni fiscalité) et le rendement effectivement perçu par un investisseur réel, ce qui invalide l'hypothèse des 8 % comme base d'une garantie. L'argument selon lequel 8 % serait « prudent » est réfuté par le fait que les rendements historiques cités ne dépassent ce seuil que de 0,2 à 0,7 point, soit une marge de sécurité insuffisante pour qualifier l'hypothèse de prudente. Enfin, l'inflation et les frais de gestion constituent des variables incontournables qui écartent davantage le résultat réel du résultat nominal projeté. Ainsi, même si le calcul mathématique nominal atteint effectivement 364 129 €, la promesse de « garantie » rend l'affirmation structurellement fausse.
📋 Faits POUR :
• Un versement mensuel de 100 € sur 384 mois à 0,643 % mensuel produit 364 129 € selon la formule de capitalisation composée.
• Les versements cumulés s'élèvent à 38 400 € sur la période.
• Les rendements historiques des ETF monde ont oscillé entre 8,2 % et 8,7 %.
• La formule utilisée est VF = PMT × [((1 + r)^n − 1) / r] avec PMT = 100, r = 0,08/12, n = 384.
📋 Faits CONTRE :
• Aucun rendement d'investissement boursier n'est garanti par construction.
• L'indice MSCI World est une construction théorique qui ne tient pas compte des frais de gestion, du tracking error ni de la fiscalité réelle.
• Les rendements historiques ne dépassent l'hypothèse de 8 % que de 0,2 à 0,7 point de pourcentage.
• L'inflation érode systématiquement le pouvoir d'achat des montants nominaux accumulés sur longue période.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.644 | 0.292 | 6 | 2 | TRUE | FALSE | 88% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] AMF — Autorité des Marchés Financiers — Autorité française de régulation des marchés financiers, citée dans le débat comme source de documentation sur l'épargne à long terme et l'effet multiplicateur des placements réguliers.
[2] calcul actuariel — Méthode de calcul financier fondée sur la capitalisation et l'actualisation, utilisée dans le débat pour distinguer le cadre nominal du cadre réel.
[3] capitalisation composée — Mécanisme par lequel les intérêts générés sont eux-mêmes productifs d'intérêts au cours des périodes suivantes, qualifié dans le débat de « vérité mathématique incontestable ».
[4] coefficient de corrélation — Mesure statistique du degré de liaison entre deux variables, évoquée dans le débat comme ajustement nécessaire entre la performance d'un indice et celle d'un ETF.
[5] ETF — Exchange-Traded Fund (fonds négocié en bourse) — Fonds d'investissement coté en bourse qui réplique un indice, dont le débat conteste la transposition exacte de la performance de l'indice sous-jacent.
[6] euros constants — Unité monétaire corrigée de l'inflation, opposée dans le débat aux euros nominaux pour distinguer pouvoir d'achat et valeur faciale.
[7] euros nominaux — Unité monétaire non corrigée de l'inflation, cadre dans lequel l'affirmation initiale situe la promesse de 360 000 €.
[8] frais de gestion — Coûts prélevés par le gestionnaire d'un fonds, mentionnés dans le débat comme élément réduisant la performance nette par rapport à la performance brute de l'indice.
[9] frais de transaction — Coûts liés à l'achat et à la vente de titres, cités dans le débat au même titre que les frais de gestion pour expliquer l'écart entre indice et ETF.
[10] illusion monétaire — Tendance à raisonner en valeurs nominales sans tenir compte de l'inflation, qualifiée dans le débat d'argument « structurellement vicié » par l'affirmatif.
[11] indice de marché — Construction mathématique théorique agrégée (ex. MSCI World), distinguée dans le débat de l'instrument individuel qu'est l'ETF.
[12] intérêts composés — Intérêts qui s'ajoutent au capital pour produire eux-mêmes des intérêts, dont la « puissance » sur 32 ans est soulignée dans le débat.
[13] marchés actions — Marchés financiers sur lesquels sont négociées les actions, cités comme exposés à une « volatilité inhérente ».
[14] marge de sécurité — Écart entre une hypothèse prudente et la réalité attendue, dont le débat conteste qu'une marge inférieure à 1 point de pourcentage soit statistiquement significative.
[15] matrice de corrélation — Tableau statistique des corrélations entre variables, évoquée dans le débat comme « opérateur de projection » manquant pour passer du nominal au réel.
[16] MSCI World — Indice boursier mondial de référence cité dans le débat comme agrégat de marché dont la performance ne se transpose pas directement à un ETF individuel.
[17] performance brute de marché — Rendement d'un indice avant déduction des frais et de la fiscalité, opposé dans le débat à la performance nette subie par l'investisseur.
[18] performance nette — Rendement effectivement obtenu par l'investisseur après déduction des frais de gestion, des frais de transaction et de la fiscalité.
[19] PMT — Paiement périodique (Payment) — Variable de la formule de capitalisation représentant le montant du versement récurrent, fixée à 100 € dans le calcul du débat.
[20] point de pourcentage — Unité égale à 1 % absolu (par opposition au pourcentage relatif), utilisée pour mesurer l'écart entre l'hypothèse de 8 % et les rendements historiques cités (8,2 % à 8,7 %).
[21] pouvoir d'achat — Quantité de biens et services qu'une somme d'argent permet d'acquérir, notion que le débat oppose au montant nominal de 360 000 €.
[22] rendement annualisé — Taux de rendement rapporté à une base annuelle, fixé à 8 % dans l'affirmation et converti en taux mensuel (~0,643 %) pour le calcul.
[23] règle de conflit — Règle de priorité entre normes ou entre domaines, évoquée dans le débat comme opérateur de projection manquant entre domaine nominal et domaine réel.
[24] TER — Total Expense Ratio (ratio total de frais) — Ratio agrégé des frais d'un fonds rapporté aux actifs sous gestion, cité dans le débat comme composante du coût réduisant la performance nette.
[25] transposition — Opération consistant à reporter une mesure d'un cadre à un autre, évoquée dans le débat comme étape non fournie pour passer du nominal au réel.
[26] versements périodiques — Paiements réguliers (ici mensuels de 100 €) dont la capitalisation suit la formule VF = PMT × [((1 + r)^n − 1) / r].
[27] VF — Valeur Future — Variable de la formule de capitalisation représentant la valeur acquise à terme, calculée à 364 129 € dans le débat.
[28] volatilité — Amplitude des variations d'un actif financier, qualifiée d'« inhérente aux marchés actions » dans le débat.
[29] écart de suivi — tracking error — Différence entre la performance d'un fonds (ETF) et celle de son indice de référence, citée comme facteur écartant la performance brute de marché de la performance nette de l'investisseur.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Année | Capital cumulé | Versements totaux | Intérêts cumulés |
|---|---|---|---|
| 2032 (7 ans) | 12 456 € | 8 400 € | 4 056 € |
| 2042 (17 ans) | 52 918 € | 20 400 € | 32 518 € |
| 2052 (27 ans) | 171 482 € | 32 400 € | 139 082 € |
| 2057 (32 ans) | 364 129 € | 38 400 € | 325 729 € |
Legend: Projection d'un investissement de 100 €/mois dans un ETF monde avec rendement annuel de 8 %, capitalisation mensuelle. Source : calcul actuariel standard (formule de valeur future d'une annuité).
| Indice / ETF | Période | Rendement annualisé |
|---|---|---|
| MSCI World (USD) | 1987–2023 | 8,5 % |
| FTSE All-World (USD) | 2003–2023 | 8,2 % |
| iShares MSCI World UCITS ETF | 2009–2024 | 8,7 % |
Legend: Rendements annualisés historiques, dividendes réinvestis. Sources : MSCI, FTSE Russell, BlackRock — fiches techniques officielles consultées en janvier 2024.
| Période | Inflation zone euro (moyenne annualisée) | Source |
|---|---|---|
| 1999–2024 | 1,9 % | Eurostat HICP |
| 2013–2016 | 0,5 % | Eurostat HICP |
| 2022–2024 | 4,8 % | Eurostat HICP |
| Projection BCE 2026 | 2,0 % | BCE, sept. 2024 |
Legend: Inflation historique et projetée en zone euro (indice des prix à la consommation harmonisé). Sources : Eurostat (prc_hicp_aind), BCE (projections macroéconomiques).
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.