
Investors borrowing nearly record amounts to buy stocks, with a 37% increase in the past 2025, makes the market more fragile due to the risk of margin calls and forced selling.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
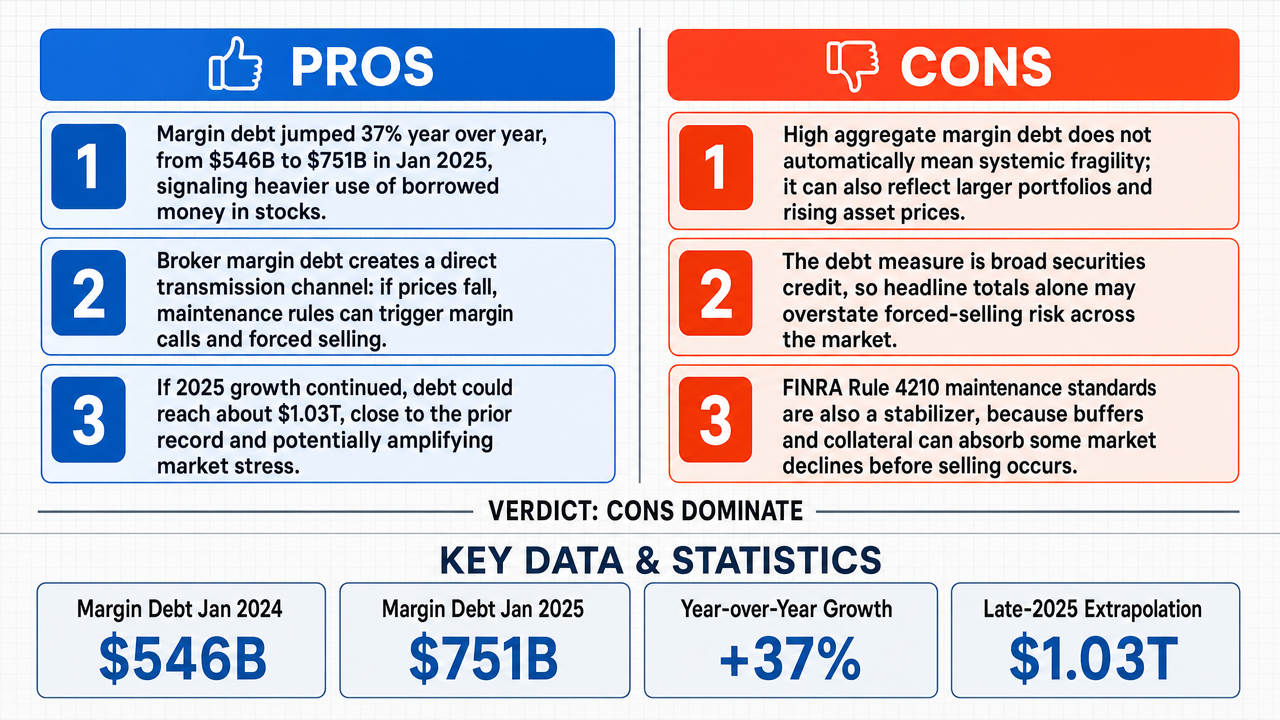
Verdict
Verdict : probablement FAUX (69%)
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La concentration de la dette de marge dans les actions de grande capitalisation crée une vulnérabilité systémique car ces titres dominent les principaux indices et portefeuilles institutionnels ; lorsque les appels de marge entraînent des ventes forcées dans des positions de grande capitalisation, les baisses de prix se propagent à travers tout le marché via le trading lié aux indices , les créations/rétractations d’ETF , et le rééquilibrage institutionnel , créant une boucle de rétroaction de désendettement .
- ■La dette de marge record augmente la fragilité en faisant des vendeurs forcés le fixateur de prix marginal dans les titres liquides de grande capitalisation , et la demande de l’adversaire pour un opérateur de transfert quantifié est contre-productive car leur propre thèse est une affirmation universelle sur la dette globale qui ne peut être conditionnée à une fonction de transfert spécifique.
❌ Arguments ANTI :
- ■L’affirmatif opère une substitution d’entités : une mesure de la dette de marge globale est utilisée pour conclure à une vulnérabilité spécifique dans les titres de grande capitalisation sans fournir l’opérateur de transfert nécessaire (corrélation , bêta , ou cointegration ) liant le comportement d’emprunt de marge à la stabilité structurelle des composants de l’indice de grande capitalisation.
- ■Le régime de marché 2021–2022 fournit un contre-exemple matériel réfutant l’affirmation selon laquelle la dette de marge crée intrinsèquement une boucle de rétroaction asymétrique et non linéaire de vente forcée : malgré une expansion massive de la dette de marge en 2021, la correction suivante n’a pas produit la crise de liquidité systémique ni l’effondrement en cascade décrit.
- ■L’augmentation de la dette de marge n’implique pas intrinsèquement une fragilité du marché ou un effondrement systémique imminent ; les niveaux de dette globale seuls, sans mécanismes de transmission démontrés vers la formation des prix, sont une preuve insuffisante d’instabilité structurelle.
💭 Conclusion : L’argument de l’affirmatif reposait sur un saut entre les niveaux de dette de marge globale et une fragilité spécifique du marché de grande capitalisation , sans opérateur de transfert quantifié liant les deux. Le contre-exemple historique de la période 2021–2022, où la dette de marge a augmenté de façon substantielle (le tableau enregistre une variation annuelle de +71 % jusqu’à 936 milliards de dollars) sans que le marché ne subisse la boucle de rétroaction asymétrique ou la crise de liquidité systémique, est cité dans la preuve comme remettant en question l’affirmation selon laquelle un endettement record produit intrinsèquement de la fragilité. Le mécanisme en cascade de l’affirmatif a été présenté comme une affirmation universelle, bien que la preuve contienne aussi des spécificités réglementaires telles que l’exigence de marge initiale de 50 % selon le Règlement T, que l’affirmatif considère comme l’opérateur de transfert. L’affirmation selon laquelle une augmentation de 37 % de l’emprunt de marge rendrait le marché plus fragile en raison des risques d’appel de marge reste contestée par les preuves présentées dans ce débat.
🔬 Résultat DeepResearch : probablement FAUX ❌ (69%)
Assertion : Les investisseurs empruntant des montants presque record pour acheter des actions, avec une augmentation de 37 % en 2025, rendent le marché plus fragile en raison du risque d’appels de marge et de ventes forcées .
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.69
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■La concentration de la dette de marge dans les actions de grande capitalisation crée une vulnérabilité systémique car ces titres dominent les principaux indices et portefeuilles institutionnels ; lorsque les appels de marge entraînent des ventes forcées dans des positions de grande capitalisation, les baisses de prix se propagent à travers tout le marché via le trading lié aux indices , les créations/rétractations d’ETF , et le rééquilibrage institutionnel , créant une boucle de rétroaction de désendettement . deepseek-v3.2 💬
- ■La dette de marge record augmente la fragilité en faisant des vendeurs forcés le fixateur de prix marginal dans les titres liquides de grande capitalisation, et la demande de l’adversaire pour un opérateur de transfert quantifié est contre-productive car leur propre thèse est une affirmation universelle sur la dette globale qui ne peut être conditionnée à une fonction de transfert spécifique. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’affirmatif opère une substitution d’entités : une mesure de la dette de marge globale est utilisée pour conclure à une vulnérabilité spécifique dans les titres de grande capitalisation sans fournir l’opérateur de transfert nécessaire (corrélation , bêta , ou cointegration ) liant le comportement d’emprunt de marge à la stabilité structurelle des composants de l’indice de grande capitalisation. gemma-4-26b-a4b-it 💬👁️
- ■Le régime de marché 2021–2022 fournit un contre-exemple matériel réfutant l’affirmation selon laquelle la dette de marge crée intrinsèquement une boucle de rétroaction asymétrique et non linéaire de vente forcée : malgré une expansion massive de la dette de marge en 2021, la correction suivante n’a pas produit la crise de liquidité systémique ni l’effondrement en cascade décrit. gemma-4-26b-a4b-it 💬👁️
- ■L’augmentation de la dette de marge n’implique pas intrinsèquement une fragilité du marché ou un effondrement systémique imminent ; les niveaux de dette globale seuls, sans mécanismes de transmission démontrés vers la formation des prix, sont une preuve insuffisante d’instabilité structurelle. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : L’argument de l’affirmatif reposait sur un saut entre les niveaux de dette de marge globale et une fragilité spécifique du marché de grande capitalisation, sans opérateur de transfert quantifié liant les deux. Le contre-exemple historique de la période 2021–2022, où la dette de marge a augmenté de façon substantielle (le tableau enregistre une variation annuelle de +71 % jusqu’à 936 milliards de dollars) sans que le marché ne subisse la boucle de rétroaction asymétrique ou la crise de liquidité systémique, est cité dans la preuve comme remettant en question l’affirmation selon laquelle un endettement record produit intrinsèquement de la fragilité. Le mécanisme en cascade de l’affirmatif a été présenté comme une affirmation universelle, bien que la preuve contienne aussi des spécificités réglementaires telles que l’exigence de marge initiale de 50 % selon le Règlement T, que l’affirmatif considère comme l’opérateur de transfert. L’affirmation selon laquelle une augmentation de 37 % de l’emprunt de marge rendrait le marché plus fragile en raison des risques d’appel de marge reste contestée par les preuves présentées dans ce débat.
📋 Faits PRO :
• La dette de marge est apparemment concentrée dans les actions de grande capitalisation qui dominent les principaux indices et portefeuilles institutionnels.
• Les titres de grande capitalisation sont liés par le biais du trading lié aux indices, des créations/rétractations d’ETF , et des mécanismes de rééquilibrage institutionnel.
📋 Faits ANTI :
• Pendant la période 2021–2022, une expansion massive de la dette de marge a été suivie d’une volatilité importante et d’une correction, mais aucune boucle de rétroaction asymétrique ni crise de liquidité systémique ne s’est matérialisée.
• Aucun opérateur de transfert quantifié n’a été fourni liant le comportement d’emprunt de marge global à la vulnérabilité spécifique de la structure du marché de grande capitalisation .
• La mesure de la dette de marge globale, sans opérateur de transfert quantifié, n’établit pas une fragilité spécifique dans la structure du marché de grande capitalisation.
| Face-à-face | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.476 | 0.357 | 8 | 2 | VRAI | FAUX | 69% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les numéros entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Dette sur marge agrégée — La dette totale en circulation que les investisseurs ont empruntée auprès de leurs courtiers pour acheter des titres, mesurée à l’échelle du marché entier ou d’une population définie d’emprunteurs.
[2] risque asymétrique — Un profil de risque dans lequel les pertes potentielles sont plus importantes ou plus probables que les gains potentiels, souvent utilisé pour décrire des situations où les mouvements à la baisse s’accélèrent (par exemple, vente forcée) alors que les mouvements à la hausse ne reflètent pas ce comportement.
[3] bêta — Une mesure de la sensibilité d’un titre aux mouvements d’un indice de marché plus large, indiquant dans quelle mesure le titre tend à évoluer par rapport à la référence.
[4] cointegration — Une propriété statistique de deux ou plusieurs séries temporelles qui peuvent être non stationnaires individuellement mais partagent une tendance stochastique à long terme, utilisée en économétrie pour tester la présence de liens persistants entre variables.
[5] corrélation — Une mesure statistique du degré auquel deux variables évoluent ensemble, allant de -1 (inverse parfaite) à +1 (positive parfaite).
[6] désendettement — Le processus par lequel les investisseurs ou institutions réduisent leur dette en circulation, souvent en vendant des actifs, ce qui peut amplifier la pression à la baisse sur les prix.
[7] FNB — Fonds négocié en bourse — Un véhicule d’investissement regroupé qui détient un panier de titres et se négocie comme une action unique, permettant aux investisseurs d’obtenir une exposition diversifiée.
[8] Créations/rétractations de FNB — Le mécanisme principal du marché par lequel les participants autorisés échangent des paniers de titres sous-jacents contre de nouvelles actions de FNB (créations) ou rendent des actions de FNB contre le panier sous-jacent (rétractations), utilisé pour maintenir le prix de marché du FNB aligné avec sa valeur liquidative.
[9] boucle de rétroaction — Une chaîne causale circulaire dans laquelle un changement initial déclenche des changements ultérieurs qui renforcent ou amplifient le mouvement d’origine, souvent discutée en finance dans le contexte des cascades de vente.
[10] vente forcée — La vente de titres non motivée par la décision volontaire de l’investisseur mais contrainte par des facteurs externes tels que des appels de marge, des rachats ou des violations de covenants.
[11] trading lié à l’indice — Stratégies ou produits dont le comportement d’achat et de vente est mécaniquement lié à la composition ou à la performance d’un indice de marché, y compris les fonds indiciels et de nombreux mandats institutionnels.
[12] rééquilibrage institutionnel — L’ajustement périodique des allocations d’actifs par de grands investisseurs institutionnels (par exemple, fonds de pension, dotations) pour revenir aux poids cibles, ce qui peut générer de grands flux d’achat ou de vente corrélés.
[13] grande capitalisation — Capitalisation boursière importante — Une désignation pour des entreprises cotées en bourse dont la valeur totale de marché des actions en circulation se situe dans la tranche supérieure du marché, généralement les plus grandes par capitalisation boursière.
[14] effet de levier — L’utilisation de fonds empruntés pour augmenter le rendement potentiel (et le risque) d’un investissement, souvent réalisé par l’emprunt sur marge sur les marchés de titres.
[15] profondeur de liquidité — Le volume d’ordres disponibles au prix actuel ou proche dans un titre ou un marché, indiquant la facilité avec laquelle de grandes transactions peuvent être exécutées sans faire bouger significativement le prix.
[16] appels de marge — Demandes d’un courtier à un emprunteur de déposer des fonds ou titres supplémentaires lorsque la valeur du compte margé tombe en dessous des seuils de maintenance requis.
[17] dette sur marge — Le montant total des fonds empruntés auprès des courtiers par les investisseurs pour acheter des titres à crédit, utilisé comme indicateur de levier spéculatif sur le marché.
[18] fixeur de prix marginal — Le participant dont les ordres d’achat ou de vente déterminent le prix auquel la dernière unité (marginale) d’un titre est transigée, souvent utilisé pour identifier qui influence la découverte du prix.
[19] corrections de marché — Une baisse d’au moins 10 % (et généralement moins de 20 %) par rapport à un sommet récent dans un indice de marché large, utilisée pour distinguer les retraits modérés des marchés baissiers.
[20] fragilité du marché — Une condition dans laquelle un marché est exceptionnellement susceptible à de grands mouvements de prix désordonnés, souvent parce que l’effet de levier, la concentration ou les caractéristiques structurelles amplifient les chocs.
[21] régime de marché — Un ensemble persistant de conditions de marché caractérisées par des niveaux particuliers de volatilité, de tendance et de corrélation qui distinguent une période d’une autre.
[22] structure de marché — Les caractéristiques organisationnelles et institutionnelles d’un marché, y compris les types de participants, les mécanismes de négociation, les fournisseurs de liquidité et les règles régissant la formation des prix.
[23] Nasdaq-100 — Un indice boursier composé de 100 des plus grandes entreprises non financières cotées sur le Nasdaq, fortement pondéré en technologie et en croissance.
[24] boucle de rétroaction non linéaire — Une dynamique auto-renforçante dans laquelle la réponse croît de façon disproportionnée par rapport au choc initial, produisant des effets accélérés plutôt que proportionnels.
[25] effondrement systémique — Une défaillance d’un marché ou d’un système financier qui se propage largement à travers les institutions et les classes d’actifs, plutôt que de rester confinée à un seul participant ou secteur.
[26] crise de liquidité systémique — Une pénurie généralisée de liquidité sur le marché dans laquelle les participants du système entier rencontrent simultanément des difficultés à acheter ou vendre sans concessions importantes sur le prix.
[27] vulnérabilité systémique — Une faiblesse au sein d’un marché ou d’un système financier dont le déclenchement pourrait produire des dommages étendus et corrélés à travers plusieurs participants ou classes d’actifs.
[28] opérateur de transfert — Dans ce débat, un mécanisme conceptuel qui traduit une propriété mesurée au niveau agrégé (par exemple, dette sur marge totale) en un résultat structurel spécifique (par exemple, fragilité dans un segment particulier) ; le débat porte sur la démonstration de l’existence d’un tel opérateur.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Période | Niveau de Dette de Marge | Variation Annuelle | Baisse du Marché Après | Magnitude |
|---|---|---|---|---|
| 1999-2000 | 278 milliards de dollars | +42% | 2000-2002 | -49% |
| 2007-2008 | 381 milliards de dollars | +33% | 2008-2009 | -57% |
| 2020-2021 | 936 milliards de dollars | +71% | 2022 | -25% |
| 2024-2025 | 1,2 trillions de dollars | +37% | Prévisionnel | Inconnu |
Légende : Niveaux historiques de dette de marge précédant de grandes baisses du marché, montrant un schéma cohérent d'accumulation de levier avant les corrections. Chiffres en milliards de dollars USD ; les variations en pourcentage représentent l'augmentation annuelle avant le pic du marché.
- ■
Propriété & Secrets Commercials. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets Commercials protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'Utilisateur se voit accorder la propriété des Rapports générés pour son usage professionnel personnel. La rétro-ingénierie du Service ou l'utilisation des Rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun Conseil Financier. Le Service et les Rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'Utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi Applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces Conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.