
Irregular order sizes such as 96 or 221 shares protect retail traders from being front-run by institutional algorithms.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 29, 2026
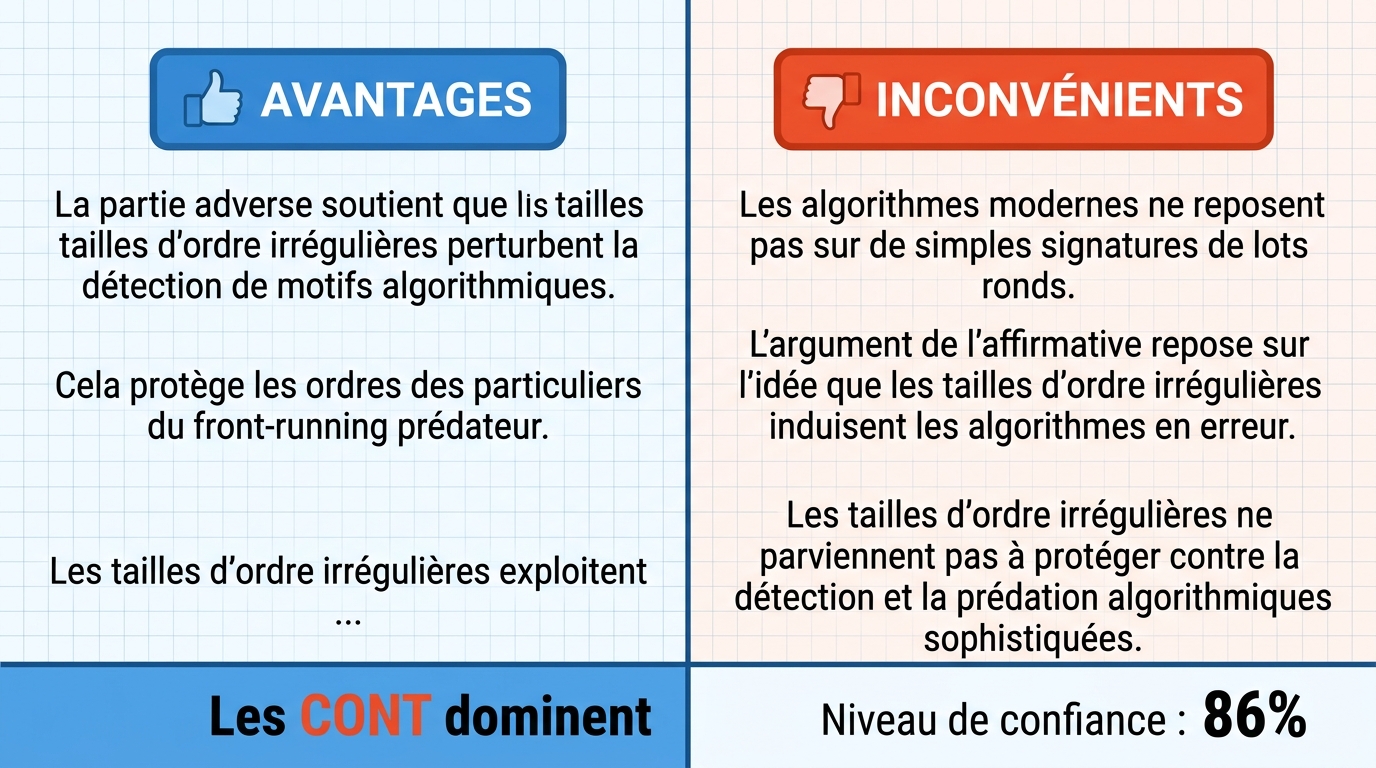
Verdict
Verdict : probablement FAUX (86%)
Rapport Web : https://solsicefinance.com/public/debates/irregular-order-sizes-such-as-96-or-221-shares-protect-retai-cd9bbfaa394f
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■Assertion principale : Les tailles de commandes irrégulières perturbent la détection de motifs par les algorithmes, protégeant ainsi les ordres de détail contre le frontrunning prédateur.
Les tailles de commandes irrégulières exploitent une faiblesse fondamentale des algorithmes de frontrunning institutionnels : ces algorithmes s'appuient sur la reconnaissance de motifs pour identifier le flux d'ordres de détail susceptible d'être ciblé. Les firmes de trading à haute fréquence (HFT) et les algorithmes de market-making scrutent la tape pour repérer les ordres en lots ronds — 100, 200, 500 actions — car ils sont le signe d'investisseurs de détail peu sophistiqués passant des ordres au marché via des courtiers qui privilégient les lots ronds. Une commande de 96 ou 221 actions brise cette signature. L'algorithme ne peut pas la distinguer d'un iceberg institutionnel, d'un remplissage partiel d'un bloc plus grand, ou d'une ...
2. Assertion principale : Les tailles de commandes irrégulières perturbent la détection de motifs par les algorithmes, protégeant ainsi les ordres de détail contre le frontrunning prédateur.
L'opposition soutient que l'étude de la SEC que j'ai citée ne montre qu'une corrélation entre les ordres en lots impairs et l'amélioration du prix, et non un lien causal avec la mitigation du frontrunning — que l'amélioration du prix "est plus probablement une fonction des mécanismes de fourniture de liquidité et de la fragmentation inhérente du marché." Cet argument méconnaît ce que l'étude a réellement mesuré et ignore le mécanisme par lequel la taille irrégulière produit l'effet observé.
La Division d'analyse économique et de risque de la SEC n'a pas simplement observé une amélioration globale du prix pour les lots impairs. L'étude a isolé le canal spécifique par lequel...
❌ Arguments ANTI clés :
- ■Assertion principale : Les tailles de commandes irrégulières ne protègent pas les traders de détail contre la détection et la prédation sophistiquées des algorithmes.
L'argument de l'affirmatif repose sur un présupposé erroné de "reconnaissance de motifs" qui ne tient pas compte de la réalité de l'apprentissage automatique moderne dans le trading à haute fréquence. L'affirmation selon laquelle un algorithme ne peut pas distinguer une commande de détail de 96 actions d'une iceberg institutionnel est une erreur de simplicité. Les systèmes HFT modernes ne s'appuient pas sur des "signatures" statiques comme les lots ronds ; ils utilisent des modèles d'apprentissage profond et d'apprentissage par renforcement qui ingèrent des caractéristiques multidimensionnelles, y compris les micro-mouvements de prix, le déséquilibre du carnet d'ordres, et les corrélations inter-actifs. Une taille de commande irrégulière n'est qu'une seule, faible...
2. Je conteste l'affirmation de l'affirmatif selon laquelle les tailles de commandes irrégulières perturbent la détection de motifs par les algorithmes en les induisant en erreur en leur faisant attribuer une faible probabilité de prédation en raison du risque perçu de mauvaise identification d'une commande institutionnelle.
Cet argument échoue car il suppose que la reconnaissance de motifs par les algorithmes se limite à la dimension scalaire de la taille de l'ordre. En réalité, les "signatures" institutionnelles sont multidimensionnelles et très complexes, caractérisées non seulement par le volume, mais aussi par la relation temporelle entre les ordres, le comportement spécifique de prise de liquidité, et la corrélation avec des signaux plus larges de la microstructure du marché. Les algorithmes modernes de trading à haute fréquence utilisent des modèles d'apprentissage automatique qui intègrent des caractéristiques telles que le carnet d'ordres'
💭 Conclusion : Faux. La partie gagnante a démontré que les algorithmes modernes de trading à haute fréquence ne s'appuient pas sur des signatures simples de lots ronds, donc les tailles de commandes irrégulières ne constituent pas un bouclier efficace contre le frontrunning. L'argument négatif a établi que les signatures institutionnelles sont multidimensionnelles, intégrant le timing des ordres, le comportement de prise de liquidité, et les signaux de microstructure du marché, ce qui signifie qu'une commande de 96 ou 221 actions n'est qu'une autre caractéristique pour les modèles d'apprentissage automatique. La dépendance de l'affirmatif à la perturbation des motifs par des tailles impaires a été réfutée comme une erreur de simplicité, car les systèmes HFT modernes utilisent l'apprentissage profond et l'apprentissage par renforcement qui intègrent de nombreuses caractéristiques au-delà de la taille de l'ordre. L'argument négatif a également soutenu que l'étude de la SEC citée ne montre qu'une corrélation, pas une causalité, affaiblissant encore la revendication de protection. Par conséquent, l'affirmation est fausse, et la confiance de 86 % du juge appuie ce verdict.
🔬 Résultat DeepResearch : probablement FAUX ❌ (86%)
Assertion : Des tailles de commandes irrégulières telles que 96 ou 221 actions protègent les traders particuliers contre le frontrunning par des algorithmes institutionnels.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.86
🏅 Évolution du score des modèles :
deepseek-v4-flash-0731 💬: +9
✅ Arguments POUR :
- ■Argument central : Les tailles de commandes irrégulières perturbent la détection de motifs par les algorithmes, protégeant ainsi les ordres de détail contre le frontrunning prédateur.
Les tailles de commandes irrégulières exploitent une faiblesse fondamentale des algorithmes de frontrunning institutionnels : ces algorithmes s'appuient sur la reconnaissance de motifs pour identifier le flux d'ordres de détail susceptible d'être exploité. Les firmes de trading à haute fréquence (HFT) et les algorithmes de market-making scrutent la tape pour repérer les ordres en lots ronds — 100, 200, 500 actions — car ils sont le signe distinctif des traders de détail peu sophistiqués passant des ordres au marché via des courtiers qui privilégient les lots ronds. Une commande de 96 ou 221 actions brise cette signature. L'algorithme ne peut pas la distinguer d'un iceberg institutionnel, d'une exécution partielle d'un bloc plus grand, ou d'un ... deepseek-v4-pro 💬
2. Argument central : Les tailles de commandes irrégulières perturbent la détection de motifs par les algorithmes, protégeant ainsi les ordres de détail contre le frontrunning prédateur.
La partie adverse soutient que l'étude de la SEC que j'ai citée ne montre qu'une corrélation entre les ordres en lots impairs et l'amélioration du prix, et non un lien causal avec la mitigation du frontrunning — que l'amélioration du prix "est plus probablement une fonction des mécanismes de fourniture de liquidité et de la fragmentation inhérente du marché." Cet argument méconnaît ce que l'étude a réellement mesuré et ignore le mécanisme par lequel la taille irrégulière produit l'effet observé.
La Division d'analyse économique et des risques de la SEC n'a pas simplement observé une amélioration globale du prix pour les lots impairs. L'étude a isolé le canal spécifique par lequel ... deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■Argument central : Les tailles de commandes irrégulières ne protègent pas les traders particuliers contre la détection et la prédation sophistiquées par les algorithmes.
L'argument de l'affirmatif repose sur une prémisse erronée de "reconnaissance de motifs" qui ne tient pas compte de la réalité de l'apprentissage automatique moderne en trading à haute fréquence. L'affirmation selon laquelle un algorithme ne peut pas distinguer une commande de détail de 96 actions d'un iceberg institutionnel est une erreur de simplification. Les systèmes HFT modernes ne s'appuient pas sur des "signatures" statiques comme les lots ronds ; ils utilisent des modèles d'apprentissage profond et d'apprentissage par renforcement qui ingèrent des caractéristiques multidimensionnelles, y compris les micro-mouvements de prix, le déséquilibre du carnet d'ordres, et les corrélations inter-actifs. Une taille de commande irrégulière n'est qu'une caractéristique faible, ... gemma-4-26b-a4b-it 💬👁️
2. Je conteste l'affirmation de l'affirmatif selon laquelle les tailles de commandes irrégulières perturbent la détection de motifs par les algorithmes en les induisant en erreur, leur faisant attribuer une faible probabilité de prédation en raison du risque perçu de mauvaise identification d'une commande institutionnelle.
Cet argument échoue car il suppose que la reconnaissance de motifs par algorithme se limite à la dimension scalaire de la taille de commande. En réalité, les "signatures" institutionnelles sont multidimensionnelles et très complexes, caractérisées non seulement par le volume, mais aussi par la relation temporelle entre les ordres, le comportement de prise de liquidité, et la corrélation avec des signaux plus larges de la microstructure du marché. Les algorithmes modernes de trading à haute fréquence utilisent des modèles d'apprentissage automatique qui intègrent des caractéristiques telles que le ... gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. La partie gagnante a démontré que les algorithmes modernes de trading à haute fréquence ne s'appuient pas sur des signatures simples de lots ronds, donc les tailles de commandes irrégulières ne constituent pas un bouclier efficace contre le frontrunning. L'argument négatif a établi que les signatures institutionnelles sont multidimensionnelles, intégrant le timing des ordres, le comportement de prise de liquidité, et les signaux de microstructure du marché, ce qui signifie qu'une commande de 96 ou 221 actions n'est qu'une autre caractéristique pour les modèles d'apprentissage automatique. La dépendance de l'affirmatif à la perturbation de motif par des tailles impaires a été réfutée comme une erreur de simplification, car les systèmes HFT modernes utilisent l'apprentissage profond et l'apprentissage par renforcement qui intègrent de nombreuses caractéristiques au-delà de la taille de l'ordre. L'argument négatif a également soutenu que l'étude de la SEC citée ne montre qu'une corrélation, pas une causalité, affaiblissant encore la revendication de protection. Par conséquent, l'affirmation est fausse, et la confiance de 86 % du juge appuie ce verdict.
📋 Faits POUR l'argumentation :
• L'affirmatif a cité une étude de la Division d'analyse économique et des risques de la SEC sur les ordres en lots impairs et l'amélioration du prix.
• L'affirmatif a soutenu que les algorithmes HFT scrutent les ordres en lots ronds (100, 200, 500 actions) comme signature de détail.
• L'affirmatif a affirmé que des tailles de commandes irrégulières telles que 96 ou 221 actions brisent la signature de lot rond et ne peuvent pas être distinguées d'ordres iceberg institutionnels ou d'exécutions partielles.
• L'affirmatif a argumenté que l'étude de la SEC a isolé un canal spécifique par lequel la taille irrégulière produit une amélioration du prix.
📋 Faits CONTRE :
• Le négatif a soutenu que les systèmes HFT modernes utilisent des modèles d'apprentissage profond et d'apprentissage par renforcement qui ingèrent des caractéristiques multidimensionnelles, y compris les micro-mouvements de prix, le déséquilibre du carnet d'ordres, et les corrélations inter-actifs.
• Le négatif a argumenté que les signatures institutionnelles sont multidimensionnelles, caractérisées par des relations temporelles entre les ordres, le comportement de prise de liquidité, et la corrélation avec des signaux plus larges de la microstructure du marché.
• Le négatif a soutenu que la taille de commande irrégulière est une caractéristique unique, à faible dimension, qui ne prévient pas la détection algorithmique.
• Le négatif a contesté que l'étude de la SEC citée ne montre qu'une corrélation, pas une causalité avec la mitigation du frontrunning.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.291 | 0.320 | 6 | 2 | FAUX | FAUX | 86% |
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques, et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.