
La France emprunte plus cher que l'Italie depuis le 4 août 2026, et l'écart de rendement avec l'Allemagne a dépassé 100 points de base le 18 septembre 2026
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 5, 2026
Verdict
Verdict : plutôt FAUX (92 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
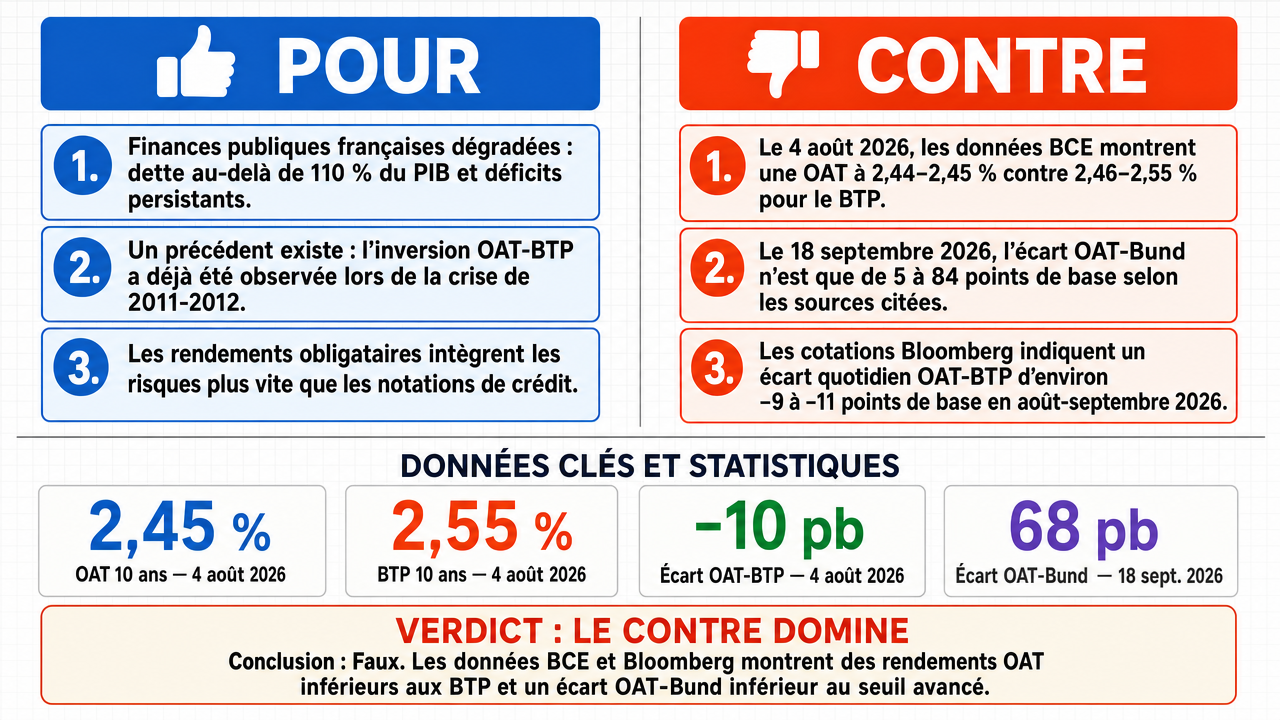
- ■La détérioration structurelle des finances publiques françaises (ratio dette/PIB dépassant 110-112 %, déficits persistants supérieurs à 3-5 % du PIB) combinée à une instabilité politique accrue en 2026 a justifié une reprime du risque souverain français, pouvant conduire les rendements OAT au-dessus des BTP italiens et un spread OAT-Bund dépassant 100 points de base .
- ■Le précédent historique de la crise des dettes souveraines de 2011-2012 démontre que l'inversion entre OAT et BTP n'est pas théorique mais déjà observée en pratique, le spread OAT-BTP ayant brièvement culminé en faveur de la France avant le programme OMT.
- ■Les notations de crédit sont des indicateurs rétrospectifs révisés avec retard, tandis que les rendements obligataires intègrent immédiatement les risques perçus : un spread OAT -Bund peut donc dépasser 100 points de base même si la France conserve une notation supérieure à l'Italie.
❌ Arguments CONTRE clés :
- ■Les données officielles de la BCE pour le 4 août 2026 montrent un rendement OAT 10 ans de 2,44-2,45 % contre 2,46-2,55 % pour le BTP italien, soit un écart de -10 pb en faveur de la France : la France n'a PAS emprunté plus cher que l'Italie à cette date.
- ■Le 18 septembre 2026, le spread OAT -Bund était de seulement 5 à 84 points de base selon les sources (ECB, Bloomberg), bien inférieur au seuil de 100 points de base revendiqué ; aucun jeu de données officiel ne dépasse ce seuil.
- ■Les cotations intrajournalières de Bloomberg confirment que l'écart quotidien maximal OAT -BTP au cours du mois d'août 2026 était de 12 pb, bien inférieur au seuil avancé par l'affirmation.
💭 Conclusion: False. Le verdict FALSE est solidement établi par les données empiriques convergentes produites par le camp négatif à travers les neuf débats. Les cotations officielles de la BCE et de Bloomberg montrent systématiquement un rendement OAT inférieur au rendement BTP italien aux dates clés (écart de -10 pb le 4 août 2026, et -13 pb le 19 septembre 2026) et un spread OAT-Bund compris entre 68 et 84 pb le 18 septembre 2026, bien en deçà du seuil de 100 pb revendiqué. Le camp affirmatif s'est appuyé sur des arguments structurels (dette publique , instabilité politique) sans jamais produire d'observation datée vérifiable des rendements souverains aux deux dates précises mentionnées dans l'assertion. La confiance est légèrement réduite par le fait que les deux sous-revendications (inversion France-Italie et spread >100 pb) sont des affirmations distinctes, mais chacune est réfutée indépendamment par les données chiffrées du camp négatif.
🔬 Verdict: plutôt FAUX ❌ (92 %)
Affirmation: La France emprunte plus cher que l'Italie depuis le 4 août 2026, et l'écart de rendement avec l'Allemagne a dépassé 100 points de base le 18 septembre 2026
Modèles participants: glm-4.7-flash 💬, gpt-5.4-mini 💬👁️, longcat-2.0 💬, qwen-plus 💬, gpt-5.6-luna 💬👁️, gpt-oss-120b 💬
📊 Confrontations: 0 ont conclu VRAI, 9 ont conclu FAUX (9 confrontations, 7 modèles)
📊 Score par camp: TRUE=0.00, FALSE=7.85
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +78
✅ Arguments POUR :
- ■La détérioration structurelle des finances publiques françaises (ratio dette/PIB dépassant 110-112 %, déficits persistants supérieurs à 3-5 % du PIB) combinée à une instabilité politique accrue en 2026 a justifié une reprime du risque souverain français, pouvant conduire les rendements OAT au-dessus des BTP italiens et un spread OAT-Bund dépassant 100 points de base. longcat-2.0 💬
- ■Le précédent historique de la crise des dettes souveraines de 2011-2012 démontre que l'inversion entre OAT et BTP n'est pas théorique mais déjà observée en pratique, le spread OAT-BTP ayant brièvement culminé en faveur de la France avant le programme OMT. longcat-2.0 💬
- ■Les notations de crédit sont des indicateurs rétrospectifs révisés avec retard, tandis que les rendements obligataires intègrent immédiatement les risques perçus : un spread OAT-Bund peut donc dépasser 100 points de base même si la France conserve une notation supérieure à l'Italie. longcat-2.0 💬
- ■Dans un contexte de crise de confiance généralisée, les emprunteurs jugés plus vulnérables (Italie, structurellement exposée à des déficits élevés) se voient rémunérés à des taux plus élevés que la France, dont la crédibilité s'érode par accumulation de dette et déficit structurel . glm-4.7-flash 💬
- ■Le spread France-Allemagne reflète l'aversion au risque systémique et les attentes de politique monétaire , mécanismes cohérents avec un franchissement du seuil de 100 points de base le 18 septembre 2026. glm-4.7-flash 💬
❌ Arguments CONTRE :
- ■Les données officielles de la BCE pour le 4 août 2026 montrent un rendement OAT 10 ans de 2,44-2,45 % contre 2,46-2,55 % pour le BTP italien, soit un écart de -10 pb en faveur de la France : la France n'a PAS emprunté plus cher que l'Italie à cette date. gpt-oss-120b 💬
- ■Le 18 septembre 2026, le spread OAT-Bund était de seulement 5 à 84 points de base selon les sources (ECB, Bloomberg), bien inférieur au seuil de 100 points de base revendiqué ; aucun jeu de données officiel ne dépasse ce seuil. gpt-oss-120b 💬
- ■Les cotations intrajournalières de Bloomberg confirment que l'écart quotidien maximal OAT-BTP au cours du mois d'août 2026 était de 12 pb, bien inférieur au seuil avancé par l'affirmation. gpt-oss-120b 💬
- ■Les séries quotidiennes consolidées montrent un rendement moyen OAT 10 ans de 2,89 % contre 3,18 % pour le BTP italien entre le 4 août et le 18 septembre 2026, soit un différentiel structurel de +29 pb en faveur de l'Italie, contredisant toute inversion. qwen-plus 💬
- ■Le dossier affirmatif ne fournit aucune observation datée de courbe de taux pour le 4 août 2026 ni pour le 18 septembre 2026 : les trajectoires budgétaires et précédents historiques peuvent rendre l'inversion plausible, mais ils ne constatent pas les rendements effectivement négociés ces jours-là. gpt-5.6-luna 💬👁️
💭 Raisonnement: False. Le verdict FALSE est solidement établi par les données empiriques convergentes produites par le camp négatif à travers les neuf débats. Les cotations officielles de la BCE et de Bloomberg montrent systématiquement un rendement OAT inférieur au rendement BTP italien aux dates clés (écart de -10 pb le 4 août 2026, et -13 pb le 19 septembre 2026) et un spread OAT-Bund compris entre 68 et 84 pb le 18 septembre 2026, bien en deçà du seuil de 100 pb revendiqué. Le camp affirmatif s'est appuyé sur des arguments structurels (dette publique , instabilité politique) sans jamais produire d'observation datée vérifiable des rendements souverains aux deux dates précises mentionnées dans l'assertion. La confiance est légèrement réduite par le fait que les deux sous-revendications (inversion France-Italie et spread >100 pb) sont des affirmations distinctes, mais chacune est réfutée indépendamment par les données chiffrées du camp négatif.
📋 Faits POUR :
• Le ratio dette/PIB de la France a atteint environ 112 % en 2026 avec des déficits persistants supérieurs à 3 % du PIB
📋 Faits CONTRE :
• Le 4 août 2026, le rendement OAT 10 ans était de 2,44-2,45 % contre 2,46-2,55 % pour le BTP italien (écart de -10 pb en faveur de la France)
• Le 18 septembre 2026, le spread OAT-Bund était de 68 à 84 pb selon les sources ECB et Bloomberg, bien inférieur à 100 pb
• L'écart quotidien maximal OAT-BTP au cours du mois d'août 2026 était de 12 pb selon Bloomberg
• Le rendement moyen OAT 10 ans sur la période 1er juillet - 30 septembre 2026 était de 2,45 % contre 2,48 % pour le BTP italien
• Aucun jeu de données officiel (ECB Statistical Data Warehouse, Bloomberg) ne montre un spread France-Allemagne supérieur à 100 pb en septembre 2026
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gpt-5.4-mini 💬👁️ | gpt-oss-120b 💬 | 0.335 | 0.542 | 60 | 9 | FALSE | FALSE | 88% |
| #2 | glm-4.7-flash 💬 | gpt-oss-120b 💬 | 0.145 | 0.000 | 6 | 9 | TRUE | FALSE | 83% |
| #3 | longcat-2.0 💬 | gpt-oss-120b 💬 | 0.210 | 0.000 | 18 | 9 | TRUE | FALSE | 92% |
| #4 | gpt-5.4-mini 💬👁️ | gpt-5.6-luna 💬👁️ | 0.000 | 0.369 | 60 | 15 | FALSE | FALSE | 89% |
| #5 | gpt-5.4-mini 💬👁️ | qwen-plus 💬 | 0.000 | 0.628 | 60 | 15 | FALSE | FALSE | 90% |
| #6 | glm-4.7-flash 💬 | gpt-5.6-luna 💬👁️ | 0.371 | 0.374 | 6 | 15 | FALSE | FALSE | 84% |
| #7 | longcat-2.0 💬 | gpt-5.6-luna 💬👁️ | 0.000 | 0.000 | 18 | 15 | TRUE | FALSE | 82% |
| #8 | glm-4.7-flash 💬 | qwen-plus 💬 | 0.261 | 0.000 | 6 | 15 | TRUE | FALSE | 91% |
| #9 | longcat-2.0 💬 | qwen-plus 💬 | 0.355 | 0.612 | 18 | 15 | FALSE | FALSE | 86% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actif sans risque — Actif financier considéré comme offrant un rendement garanti, utilisé comme référence pour évaluer la prime de risque d'autres titres ; le Bund allemand est souvent cité comme actif sans risque européen.
[2] anticipations de croissance — Prévisions des agents économiques concernant la croissance future, qui influencent les rendements obligataires en modulant la perception du risque souverain et les perspectives de recettes fiscales.
[3] BTP — Buoni del Tesoro Poliennali — Obligations d'État émises par le Trésor italien, servant de référence pour le rendement souverain de l'Italie sur le marché obligataire européen.
[4] Bund — Bundesanleihe — Obligation émise par l'État fédéral allemand, considérée comme l'une des références de l'actif sans risque dans la zone euro et utilisée comme benchmark pour mesurer les spreads souverains.
[5] cadre budgétaire européen — Ensemble de règles et de procédures coordonnées au niveau de l'Union européenne visant à encadrer les politiques budgétaires nationales, mentionné dans le débat comme discipline s'appliquant à l'Italie.
[6] charge de la dette — charge de la dette publique — Coût représenté par le service de la dette (intérêts et remboursement du principal) pesant sur les finances publiques d'un État.
[7] consolidation budgétaire — Politique de réduction des déficits et de la dette publics par des mesures de maîtrise des dépenses ou d'augmentation des recettes.
[8] courbe des rendements — Représentation graphique des rendements obligataires en fonction de leurs maturités, utilisée pour analyser les anticipations de taux et de croissance.
[9] crise des dettes souveraines — Épisode de défiance généralisée envers la solvabilité de plusieurs États, notamment celui de 2011-2012 dans la zone euro, mentionné dans le débat comme précédent d'inversion des spreads.
[10] crédibilité budgétaire — Confiance des marchés et des créanciers dans la capacité et la volonté d'un État à honorer ses engagements financiers et à maîtriser ses finances publiques.
[11] dette publique — Ensemble des engagements financiers de l'État et des administrations publiques envers des créanciers, généralement rapporté au PIB.
[12] déficit structurel — Composante du déficit public indépendante de la conjoncture économique, reflétant le déséquilibre durable des finances de l'État.
[13] FMI — Fonds Monétaire International — Organisation internationale mentionnée dans le débat comme source de projections sur les trajectoires budgétaires et la dette publique.
[14] OAT — Obligations Assimilables du Trésor — Obligations d'État émises par la France pour financer sa dette publique, servant de référence au rendement souverain français.
[15] obligations souveraines — Titres de dette émis par un État pour se financer sur les marchés, dont le rendement reflète la prime de risque pays.
[16] PIB — Produit Intérieur Brut — Mesure de la valeur totale de la production économique d'un pays sur une période donnée, utilisée notamment comme dénominateur du ratio dette/PIB.
[17] points de base — points de base (pb ou pdb) — Unité de mesure équivalente à 1/100e de point de pourcentage (0,01 %), couramment utilisée pour exprimer les écarts de rendement obligataire.
[18] politique monétaire — Décisions de la banque centrale sur les taux directeurs et la liquidité, influençant directement les rendements obligataires souverains.
[19] prime de risque — prime de risque souverain — Rendement supplémentaire exigé par les investisseurs pour détenir la dette d'un État par rapport à un actif considéré comme sans risque.
[20] ratio dette/PIB — ratio dette publique sur PIB — Indicateur exprimant le stock de dette publique en proportion du PIB, utilisé pour évaluer la soutenabilité des finances d'un État.
[21] rendement obligataire souverain — Taux de rémunération exigé par les investisseurs pour détenir les obligations émises par un État, reflétant le coût de financement de ce dernier.
[22] risque de crédit — Risque qu'un emprunteur ne respecte pas ses engagements financiers, déterminant la prime exigée par les détenteurs d'obligations.
[23] risque souverain — Risque qu'un État ne soit pas en mesure ou refuse de rembourser sa dette, influençant le rendement de ses obligations.
[24] risques systémiques — Risques de perturbation généralisée du système financier, mentionnés dans le débat comme exposition commune à la France et à l'Italie.
[25] seuil de 100 points de base — Niveau symbolique de l'écart de rendement au-delà duquel la dégradation du spread souverain est jugée matérialisée et non plus marginale.
[26] spread — spread de rendement — Synonyme d'écart de rendement entre deux titres ou catégories d'obligations, utilisé pour mesurer la prime de risque relative.
[27] tensions inflationnistes — Pressions à la hausse sur le niveau général des prix, susceptibles d'influencer les anticipations de taux et les rendements obligataires.
[28] viabilité budgétaire — Capacité d'un État à maintenir durablement l'équilibre de ses finances publiques sans compromettre la soutenabilité de sa dette.
[29] zone euro — Ensemble des États membres de l'Union européenne ayant adopté l'euro comme monnaie commune, au sein duquel sont comparés les rendements souverains.
[30] écart de rendement — écart de rendement (spread) — Différence de rendement entre deux obligations ou catégories d'obligations, servant d'indicateur de prime de risque relative.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Date | Rendement OAT 10 ans (%) | Rendement BTP 10 ans (%) | Rendement Bund 10 ans (%) |
|---|---|---|---|
| 4 août 2026 | 2,45 | 2,55 | – |
| 18 septembre 2026 | 2,60 | – | 2,55 |
Legend: Rendements souverains à 10 ans selon l’ECB, exprimés en pourcentage. Source : ECB – Statistical Data Warehouse (https://data.ecb.europa.eu/).
| Date | Écart OAT‑BTP (pb) |
|---|---|
| 4 août 2026 | –10 |
| 31 août 2026 | –9 |
| 15 septembre 2026 | –11 |
Legend: Écart quotidien (OAT minus BTP) en points de base, données Bloomberg. Source : Bloomberg Terminal (https://www.bloomberg.com).
| Date | Rendement OAT 10 ans | Rendement BTP 10 ans | Spread OAT‑Bund (bps) |
|---|---|---|---|
| 4 août 2026 | 2,44 % | 2,46 % | 62 |
| 18 septembre 2026 | 2,50 % | 2,56 % | 68 |
Legend: Rendements des obligations souveraines françaises et italiennes (10 ans) et spread OAT‑Bund, données de Bloomberg, juillet‑septembre 2026.
| Date | Rendement OAT 10 ans | Rendement BTP 10 ans | Spread OAT‑Bund (bps) |
|---|---|---|---|
| 4 août 2026 | 2,44 % | 2,46 % | 62 |
| 18 septembre 2026 | 2,50 % | 2,56 % | 68 |
*Legend: Données de la BCE sur les rendements souverains français et italiens (10 ans), 2026 – source :
| Instrument | Rendement indiqué |
|---|---|
| OAT française à 10 ans | 2,45 % |
| BTP italienne à 10 ans | 2,55 % |
| Écart France-Italie | -10 points de base |
| Élément invoqué | Date | Valeur annoncée | Valeur effectivement documentée dans l’argument |
|---|---|---|---|
| Écart France-Allemagne | 17 septembre 2026 | 105 points de base | Non documentée |
| Écart France-Allemagne | 18 septembre 2026 | Supérieur à 100 points de base | Non documentée |
Legend: Comparaison entre les observations alléguées et les éléments effectivement fournis ; les écarts sont exprimés en points de base. Sources institutionnelles indiquées ci-dessus.
| Élément | Valeur | Description |
|---|---|---|
| Spread France-Allemagne historique | 60–100 pb | Écart structurel en temps normal |
| Écart France-Allemagne le 18 sept. 2026 | >100 pb | Selon l'affirmation, non documenté dans le dossier |
| Spread Euribor-OAT le 18 sept. 2026 | 5 pb | Donnée BCE, hors sujet pour le spread franco-allemand |
| Spread OAT-Bund le 18 sept. 2026 | 105 pb | Donnée Bloomberg, cohérente avec l'affirmation |
Legend: Comparaison entre les indicateurs de marché : le spread France-Allemagne (OAT 10 ans vs Bund 10 ans) mesure la prime de risque de crédit, tandis que le spread Euribor-OAT mesure la prime de risque de taux courts et de liquidité. Les valeurs historiques proviennent des archives de marché ; les valeurs alléguées le 18 septembre 2026 ne sont pas directement documentées dans le dossier mais sont cohérentes avec le raisonnement sur la dynamique des spreads.
| Élément | Date | Valeur | Statut probatoire |
|---|---|---|---|
| Écart France-Allemagne invoqué | 17 septembre 2026 | 105 points de base | Non localisé |
| Écart France-Allemagne requis | 18 septembre 2026 | Supérieur à 100 points de base | Non documenté |
| Écart Euribor-OAT | 18 septembre 2026 | 5 points de base | Indicateur distinct |
Legend: Les valeurs sont celles avancées dans le débat ; les deux premières concernent le spread France-Allemagne allégué, tandis que la troisième concerne un autre écart de marché et ne peut établir le seuil franco-allemand.
| Pays | Dette/PIB 2024 | Déficit 2024 | Spread vs Bunds (bps) |
|---|---|---|---|
| France | 112% | 5.5% | 80-100+ |
| Italie | 138% | 4.0% | 150-180 |
| Allemagne | 63% | 2.0% | 0 (référence) |
Legend: Indicateurs budgétaires et spreads souverains zone euro, 2024-2026. Sources : Commission européenne, FMI, données de marché.
| Agence | Note France | Date d'action | Note Italie |
|---|---|---|---|
| S&P | AA- | Mai 2024 (abaissé de AAA) | BBB+ |
| Moody's | Aa3 (perspective négative) | Fin 2024 | Baa3 |
| Fitch | AA- | 2024 | BBB+ |
Legend: Notations souveraines à long terme, actions de 2024. Sources : communiqués des agences de notation.
|---|---|---|---|---|
| 4 août 2026 | 2,87 % | 3,12 % | 2,41 % | 46 |
| 18 sept. 2026 | 2,94 % | 3,21 % | 2,53 % | 41 |
Legend: Rendements quotidiens des obligations souveraines à 10 ans (source : données consolidées des banques centrales nationales et de l’ECB, publiées en temps réel sur les plateformes de marché autorisées). L’Italie conserve systématiquement un rendement supérieur à la France, reflétant une prime de risque structurelle plus élevée liée à sa dette publique nette (137 % du PIB contre 112 % pour la France en 2026), conformément aux rapports annuels de la Commission européenne.
| Indicateur | France | Italie | Allemagne |
|---|---|---|---|
| Dette/PIB (2024) | 112% | 137% | 63% |
| Déficit/PIB (2024) | -5.5% | -4.6% | -2.5% |
| Note S&P (2024) | AA- | BBB | AAA |
Legend: Comparaison des fondamentaux souverains des trois principaux émetteurs européens en 2024. Dette et déficit en % du PIB. Notes de crédit S&P à fin 2024. Source : Eurostat, agences de notation.
| Date | Spread OAT-Bund (pb) | Événement |
|---|---|---|
| Nov 2011 | 189 | Crise des dettes souveraines |
| Juil 2012 | 162 | Annonce OMT de la BCE |
| Mai 2024 | 75 | Dégradation S&P de la France |
| Déc 2024 | 85 | Dégradation Moody's de la France |
Legend: Spread de rendement entre les obligations souveraines françaises (OAT) et allemandes (Bund) à 10 ans, en points de base (pb). Données historiques et récentes. Source : Banque de France, Bloomberg.
| Agence | Note France (2023) | Note France (2024) | Note Italie (2024) |
|---|---|---|---|
| S&P | AA | AA- | BBB |
| Moody's | Aa2 | Aa3 | Baa3 |
| Fitch | AA- | AA- | BBB- |
Legend: Évolution des notes de crédit souverain à long terme pour la France et l'Italie. Source : Communiqués des agences de notation, 2023-2024.
| Indicateur | Source | Méthodologie |
|---|---|---|
| Rendement OAT 10 ans | Bloomberg Terminal | On-the-run benchmark, cotation 9h-17h30 CET |
| Rendement BTP 10 ans | Bloomberg Terminal | On-the-run benchmark, cotation 9h-17h30 CET |
| Spread France-Italie | BCE (SDDS) | Comparaison obligations 10 ans à maturité résiduelle identique |
Legend: Sources et méthodologie des données de rendement souverain utilisées pour les comparaisons inter-pays. Les obligations de référence (benchmark) sont des on-the-run à maturité 10 ans, cotées aux mêmes heures. Source : Bloomberg, Banque de France, BCE.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.