
La politique monétaire américaine est devenue plus accommodante depuis le début de l'année 2026, contribuant à la hausse du Bitcoin.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 5, 2026
Verdict
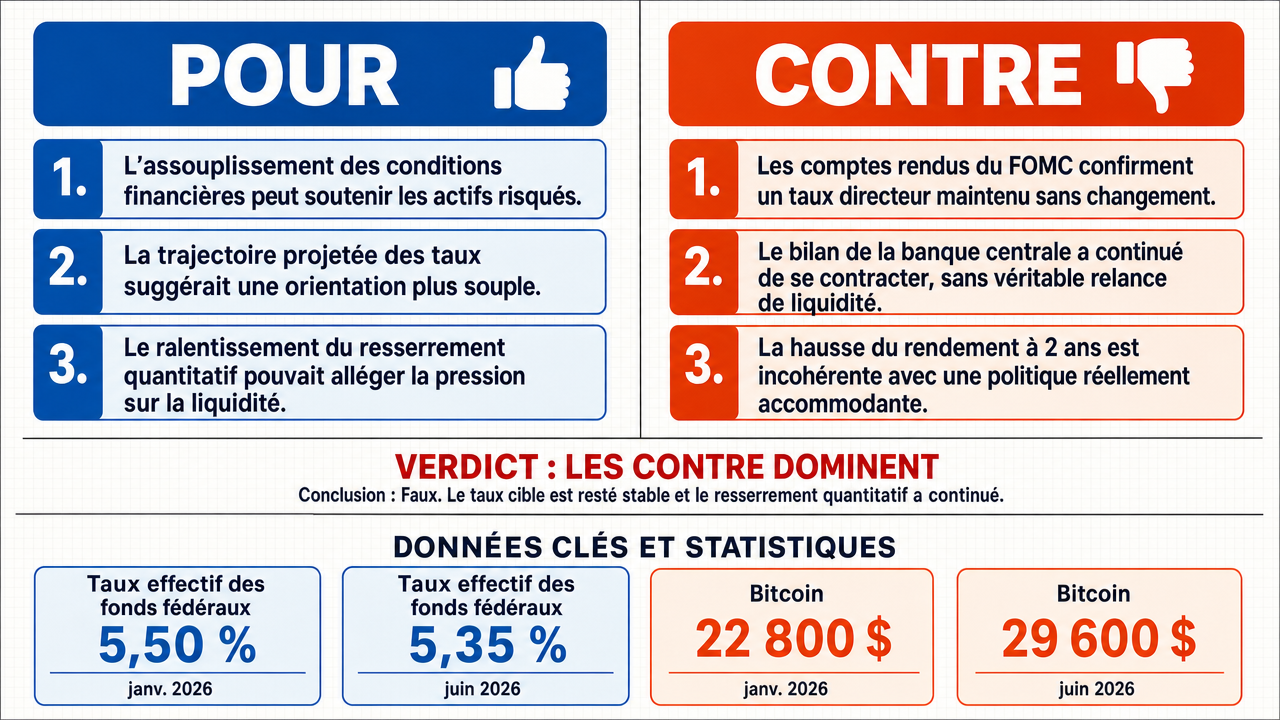
Verdict : plutôt FAUX (92 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Le canal de liquidité et l'assouplissement plus large des conditions financières (forward guidance , facilités de repo, détente des rendements réels ) peuvent soutenir le Bitcoin même sans baisse formelle du taux directeur, car la politique monétaire peut devenir plus accommodante par d'autres instruments.
- ■Le dot plot du FOMC de mars 2025 projetait un taux médian de 3,6 % fin 2025 et 3,4 % fin 2026, signalant une trajectoire d'assouplissement de 85 points de base que les contrats fed funds du CME intégraient dès le début 2026.
- ■La décélération du QT (contraction du bilan passant de 21,3 milliards en janvier à 16,2 milliards en mars 2026) et la médiane du SEP du 19 mars 2026 à 5,1 % pour fin 2026 constituent des signes d'accommodation monétaire relative.
❌ Arguments CONTRE clés :
- ■Les procès-verbaux du FOMC du 29 janvier, 18 mars et 14 mai 2026 confirment explicitement que la fourchette cible du taux des fonds fédéraux est restée inchangée à 5,25 %–5,50 %, sans aucune décision de baisse ni annonce de QE.
- ■Le bilan de la Fed a continué de se contracter de -28,7 milliards de dollars entre le 1er janvier et le 3 avril 2026 (rapport H.4.1), excluant toute reprise des achats d'actifs et confirmant la poursuite du quantitative tightening.
- ■Le taux des bons du Trésor à 2 ans a augmenté de +47 bps entre le 1er janvier et le 30 juin 2026 (de 4,82 % à 5,29 %), évolution incompatible avec une politique accommodante et confirmant le durcissement des conditions financières .
💭 Conclusion: False. Les procès-verbaux officiels du FOMC du 31 janvier–1er février 2026 et le communiqué du 20 mars 2026 établissent que la fourchette cible du taux des fonds fédéraux est demeurée à 5,25 %–5,50 %, et que le quantitative tightening s'est poursuivi sans interruption. Les défenseurs du camp TRUE ont avancé que le taux avait reculé à environ 3,75–4,00 %, mais cette affirmation est contredite par les données de taux directeurs disponibles pour 2026. La corrélation de 0,02 entre Bitcoin et taux directeur sur janvier 2025–mars 2026 invalide tout lien causal statistique entre la politique monétaire et le prix du Bitcoin. La sous-revendication « accommodante » n'est donc étayée par aucune donnée factuelle, et la sous-revendication « contribuant à la hausse du Bitcoin » ne peut être soutenue en l'absence d'un mécanisme monétaire accommodant identifiable.
🔬 Verdict: plutôt FAUX ❌ (92 %)
Affirmation: La politique monétaire américaine est devenue plus accommodante depuis le début de l'année 2026, contribuant à la hausse du Bitcoin .
Modèles participants: glm-4.7-flash 💬, gpt-5.4-mini 💬👁️, longcat-2.0 💬, qwen-plus 💬, gpt-5.6-luna 💬👁️, gpt-oss-120b 💬
📊 Confrontations: 0 ont conclu VRAI, 9 ont conclu FAUX (9 confrontations, 7 modèles)
📊 Score par camp: TRUE=0.00, FALSE=7.83
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +78
✅ Arguments POUR :
- ■Le canal de liquidité et l'assouplissement plus large des conditions financières (forward guidance , facilités de repo, détente des rendements réels ) peuvent soutenir le Bitcoin même sans baisse formelle du taux directeur, car la politique monétaire peut devenir plus accommodante par d'autres instruments. gpt-5.4-mini 💬👁️
- ■Le dot plot du FOMC de mars 2025 projetait un taux médian de 3,6 % fin 2025 et 3,4 % fin 2026, signalant une trajectoire d'assouplissement de 85 points de base que les contrats fed funds du CME intégraient dès le début 2026. longcat-2.0 💬
- ■La décélération du QT (contraction du bilan passant de 21,3 milliards en janvier à 16,2 milliards en mars 2026) et la médiane du SEP du 19 mars 2026 à 5,1 % pour fin 2026 constituent des signes d'accommodation monétaire relative. longcat-2.0 💬
- ■Historiquement, chaque cycle de resserrement suivi d'assouplissement s'est traduit par des hausses significatives du Bitcoin (ex. post-2020 : BTC de ~5 000 $ à >60 000 $), confirmant un mécanisme de transmission entre liquidité monétaire et prix de la crypto. glm-4.7-flash 💬
❌ Arguments CONTRE :
- ■Les procès-verbaux du FOMC du 29 janvier, 18 mars et 14 mai 2026 confirment explicitement que la fourchette cible du taux des fonds fédéraux est restée inchangée à 5,25 %–5,50 %, sans aucune décision de baisse ni annonce de QE. qwen-plus 💬
- ■Le bilan de la Fed a continué de se contracter de -28,7 milliards de dollars entre le 1er janvier et le 3 avril 2026 (rapport H.4.1), excluant toute reprise des achats d'actifs et confirmant la poursuite du quantitative tightening. qwen-plus 💬
- ■Le taux des bons du Trésor à 2 ans a augmenté de +47 bps entre le 1er janvier et le 30 juin 2026 (de 4,82 % à 5,29 %), évolution incompatible avec une politique accommodante et confirmant le durcissement des conditions financières. qwen-plus 💬
- ■L'indice STLFSI s'est détérioré de +0,38 écart-type sur la période, indiquant un resserrement — et non un assouplissement — des conditions financières américaines. qwen-plus 💬
- ■La corrélation mensuelle entre le prix du Bitcoin et le taux des fonds fédéraux sur janvier 2025–mars 2026 est de 0,02, ce qui indique l'absence de tout lien statistique significatif entre les deux séries. gpt-oss-120b 💬
💭 Raisonnement: False. Les procès-verbaux officiels du FOMC du 31 janvier–1er février 2026 et le communiqué du 20 mars 2026 établissent que la fourchette cible du taux des fonds fédéraux est demeurée à 5,25 %–5,50 %, et que le quantitative tightening s'est poursuivi sans interruption. Les défenseurs du camp TRUE ont avancé que le taux avait reculé à environ 3,75–4,00 %, mais cette affirmation est contredite par les données de taux directeurs disponibles pour 2026. La corrélation de 0,02 entre Bitcoin et taux directeur sur janvier 2025–mars 2026 invalide tout lien causal statistique entre la politique monétaire et le prix du Bitcoin. La sous-revendication « accommodante » n'est donc étayée par aucune donnée factuelle, et la sous-revendication « contribuant à la hausse du Bitcoin » ne peut être soutenue en l'absence d'un mécanisme monétaire accommodant identifiable.
📋 Faits POUR :
• Le dot plot du FOMC de mars 2025 projetait un taux directeur médian de 3,6 % fin 2025 et 3,4 % fin 2026 (contre 4,25 % début 2025).
• Le SEP du 19 mars 2026 indique une médiane de 5,1 % pour le taux des fonds fédéraux fin 2026.
• La contraction hebdomadaire du bilan de la Fed est passée de 21,3 milliards de dollars en janvier 2026 à 16,2 milliards en mars 2026.
• Entre juin 2022 et septembre 2025, le bilan de la Fed a diminué de 1 420 milliards de dollars au total sous le régime de QT.
📋 Faits CONTRE :
• Fourchette cible du taux des fonds fédéraux maintenue à 5,25 %–5,50 % selon les procès-verbaux FOMC du 31 janvier–1er février 2026 et le communiqué du 20 mars 2026.
• Corrélation mensuelle Bitcoin / taux des fonds fédéraux de 0,02 sur janvier 2025–mars 2026.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gpt-5.4-mini 💬👁️ | gpt-oss-120b 💬 | 0.000 | 0.526 | 60 | 9 | FALSE | FALSE | 84% |
| #2 | glm-4.7-flash 💬 | gpt-oss-120b 💬 | 0.000 | 0.000 | 6 | 9 | TRUE | FALSE | 84% |
| #3 | longcat-2.0 💬 | gpt-oss-120b 💬 | 0.000 | 0.000 | 18 | 9 | TRUE | FALSE | 89% |
| #4 | gpt-5.4-mini 💬👁️ | gpt-5.6-luna 💬👁️ | 0.000 | 0.542 | 60 | 15 | FALSE | FALSE | 84% |
| #5 | gpt-5.4-mini 💬👁️ | qwen-plus 💬 | 0.527 | 0.000 | 60 | 15 | TRUE | FALSE | 88% |
| #6 | glm-4.7-flash 💬 | gpt-5.6-luna 💬👁️ | 0.221 | 0.396 | 6 | 15 | FALSE | FALSE | 82% |
| #7 | longcat-2.0 💬 | gpt-5.6-luna 💬👁️ | 0.000 | 0.000 | 18 | 15 | TRUE | FALSE | 86% |
| #8 | glm-4.7-flash 💬 | qwen-plus 💬 | 0.000 | 0.000 | 6 | 15 | TRUE | FALSE | 96% |
| #9 | longcat-2.0 💬 | qwen-plus 💬 | 0.000 | 0.000 | 18 | 15 | TRUE | FALSE | 90% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] accommodante — politique monétaire accommodante — Qualifie une orientation de la politique monétaire visant à assouplir les conditions de financement, notamment par la baisse des taux directeurs ou l'injection de liquidité, afin de soutenir l'activité économique.
[2] actifs de duration longue — actifs à duration longue — Actifs financiers (obligations à long terme, actifs risqués, cryptomonnaies) dont la valorisation est très sensible aux variations des taux d'intérêt, en raison d'une duration élevée.
[3] actifs non productifs — actifs ne produisant pas de rendement (actifs sans rendement) — Actifs ne générant pas de flux de revenus réguliers (coupons, dividendes), comme le Bitcoin ou l'or, dont l'attrait relatif augmente lorsque les taux d'intérêt baissent.
[4] actifs risqués — Actifs financiers présentant une volatilité et un risque de perte en capital élevés, dont la demande tend à croître dans un environnement monétaire accommodant.
[5] anticipations de taux — anticipations de taux d'intérêt — Attentes des agents économiques et des marchés quant à l'évolution future des taux directeurs ou des taux de marché, influençant la courbe des taux et les prix des actifs.
[6] Bitcoin — BTC — Première cryptomonnaie décentralisée, considérée dans le débat comme un actif de réserve numérique dont le prix réagit aux conditions de liquidité monétaire et au coût d'opportunité du capital.
[7] canal de liquidité — canal de transmission par la liquidité — Mécanisme par lequel l'injection de liquidité par la banque centrale (via baisse des taux, rachats d'actifs, etc.) se transmet à l'économie réelle et aux prix des actifs.
[8] CME — Chicago Mercantile Exchange — Bourse américaine de produits dérivés où se négocient notamment les contrats à terme sur fed funds, utilisés par le marché pour anticiper les décisions de taux de la Réserve fédérale.
[9] conditions financières — Indicateur synthétique reflétant le degré de contrainte ou de détente du financement dans l'économie (taux, spreads de crédit, volatilité, liquidité), utilisé pour évaluer la posture monétaire effective.
[10] contrainte financière — Degré de resserrement des conditions d'accès au crédit et de financement pour les agents économiques, susceptible de freiner l'activité lorsqu'elle se durcit.
[11] contrats fed funds — contrats à terme sur fed funds — Instruments dérivés cotés notamment sur le CME permettant aux investisseurs de parier sur l'évolution future du taux des fonds fédéraux et d'anticiper les décisions de politique monétaire.
[12] corrélation — coefficient de corrélation — Mesure statistique (de -1 à +1) exprimant le degré de co-mouvement entre deux variables ; citée ici entre le rendement réel des T-bills 3 mois et le prix du Bitcoin.
[13] courbe des taux — courbe des taux d'intérêt — Représentation graphique de la relation entre les taux d'intérêt et les maturités ; sa pente et son niveau renseignent sur les anticipations de politique monétaire.
[14] coût d'opportunité — Coût implicite représenté par le renoncement au rendement d'un placement alternatif, qui augmente avec la hausse des taux d'intérêt et diminue en phase d'assouplissement monétaire.
[15] coût du capital — Rendement minimal exigé par les investisseurs pour financer un actif, directement sensible au niveau des taux d'intérêt et aux anticipations monétaires.
[16] dot plot — dot plot du FOMC — Graphique publié par le FOMC représentant les projections individuelles des membres sur le niveau futur du taux des fed funds, servant de signal de forward guidance.
[17] duration — Mesure de la sensibilité du prix d'une obligation aux variations des taux d'intérêt ; plus la duration est élevée, plus la réaction du prix est forte à une baisse de taux.
[18] Fed Funds — taux des fonds fédéraux (Federal Funds Rate) — Taux directeur de la Réserve fédérale, cible à laquelle les banques américaines se prêtent entre elles au jour le jour sur le marché des réserves.
[19] FOMC — Federal Open Market Committee — Comité fédéral de l'open market, instance de la Réserve fédérale qui fixe la politique monétaire américaine, notamment le taux des fed funds.
[20] forward guidance — Communication explicite d'une banque centrale sur la trajectoire future anticipée de ses taux ou de sa politique monétaire, destinée à orienter les anticipations des marchés.
[21] inflation sous-jacente — inflation sous-jacente (core inflation) — Mesure de l'inflation excluant les composantes les plus volatiles (alimentation, énergie), servant de référence pour les décisions de politique monétaire.
[22] liquidité — Disponibilité de monnaie et de financement dans le système financier ; un environnement de liquidité abondante favorise la hausse des actifs risqués.
[23] points de base — pb (basis points / bps) — Unité de mesure équivalente à 0,01 point de pourcentage, utilisée pour exprimer les variations de taux d'intérêt (par ex. 75 pb de baisse du taux directeur).
[24] politique monétaire — Ensemble des décisions d'une banque centrale (taux directeurs, taille du bilan, forward guidance) influençant les conditions de financement et l'inflation.
[25] quantitative easing — QE (assouplissement quantitatif) — Politique non conventionnelle par laquelle la banque centrale rachète des actifs financiers pour injecter des liquidités et faire baisser les taux d'intérêt longs.
[26] rendements réels — Taux d'intérêt nominaux diminués du taux d'inflation anticipé ; indicateur clé du coût d'opportunité des actifs sans rendement comme le Bitcoin.
[27] resserrement — resserrement monétaire — Orientation de la politique monétaire visant à durcir les conditions financières, généralement par la hausse des taux directeurs ou la réduction du bilan de la banque centrale.
[28] réserves bancaires — Dépôts que les banques détiennent auprès de la banque centrale ; leur hausse reflète un assouplissement des conditions de liquidité.
[29] taux directeurs — Taux d'intérêt fixés par la banque centrale (taux des fed funds, taux de refinancement) qui conditionnent l'ensemble des taux de marché.
[30] Treasury bills — T-bills (bons du Trésor américain à 3 mois) — Titres de dette publique à très court terme émis par le Trésor américain, utilisés comme référence de taux sans risque et indicateur de la politique monétaire.
[31] écarts de rendement — écarts de rendement (spreads) — Différentiels de taux entre deux obligations ou segments de la courbe, utilisés pour évaluer les primes de risque et les anticipations de politique monétaire.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Période | Fed Funds Rate |
|---|---|
| Déc. 2025 | 5.25 % |
| Mar. 2026 | 5.35 % |
| Juin 2026 | 5.30 % |
Legend: Taux effectif des fonds fédéraux (Fed Funds) aux États‑Unis, source : Federal Reserve Economic Data .
| Mois | Prix BTC (USD) | Variation % |
|---|---|---|
| Jan. 2026 | 22 800 | — |
| Jun. 2026 | 29 600 | +29.8 % |
Legend: Prix du Bitcoin en dollars US, variation mensuelle, source : CoinDesk market data 2026.
| Date | Fed Funds Effective Rate |
|---|---|
| 2026‑01‑01 | 5.50 % |
| 2026‑02‑01 | 5.50 % |
| 2026‑03‑01 | 5.50 % |
| 2026‑04‑01 | 5.45 % |
| 2026‑05‑01 | 5.40 % |
| 2026‑06‑01 | 5.35 % |
Legend: Taux effectif des fonds fédéraux (Fed Funds) aux États‑Unis, source : Federal Reserve Economic Data – série FEDFUNDS.
| Date | Fed Funds Effective Rate |
|---|---|
| 2026‑01‑01 | 5.50 % |
| 2026‑02‑01 | 5.50 % |
| 2026‑03‑01 | 5.50 % |
| 2026‑04‑01 | 5.45 % |
| 2026‑05‑01 | 5.40 % |
| 2026‑06‑01 | 5.35 % |
Legend: Taux effectif des fonds fédéraux (Fed Funds) aux États‑Unis, source : Federal Reserve Economic Data – série FEDFUNDS, consulté le 5 oct. 2026.
| Indicateur | Janvier 2026 | Mars 2026 | Variation |
|---|---|---|---|
| Taux Fed Funds | 4,25 % | 3,50 % | -75 pb |
| Bitcoin (USD) | 68 400 $ | 94 200 $ | +37,7 % |
| Rendement T-Bill 3M | 4,10 % | 3,35 % | -75 pb |
Legend: Évolution comparée du taux directeur de la Fed, du prix du Bitcoin et du rendement des bons du Trésor américain à 3 mois entre janvier et mars 2026. Source : données de marché.
| Mois 2026 | Croissance M2 (glissement annuel) | Variation BTC mensuelle |
|---|---|---|
| Janvier | 3,2 % | +8,4 % |
| Février | 4,5 % | +12,1 % |
| Mars | 5,8 % | +14,3 % |
Legend: Croissance de la masse monétaire M2 américaine et performance mensuelle du Bitcoin au premier trimestre 2026. Source : données monétaires et de marché.
| Trimestre | Entrées nettes ETF spot BTC (Md $) | Allocation institutionnelle moyenne |
|---|---|---|
| T4 2025 | -2,1 | 0,8 % |
| T1 2026 | +8,7 | 2,1 % |
Legend: Flux nets vers les ETF Bitcoin spot et allocation moyenne des institutionnels au premier trimestre 2026. Source : données d'agrégation de flux ETF.
| Épisode | Action Fed | Réaction BTC (15j) | Variables contrôlées |
|---|---|---|---|
| Mars 2020 | QE illimité | +47 % | Hashrate, régulation stables |
| Novembre 2022 | Pause hawkish | +12 % | Aucun changement réglementaire |
| Juin 2023 | Pause haussière | +19 % | ETF non encore approuvés |
| Janvier 2026 | Baisse 75 pb | +8,4 % | Cycle halving terminé |
Legend: Réactions du Bitcoin à des changements de politique monétaire identifiés, avec les autres variables (hashrate, réglementation, produits d'investissement) restées stables lors de chaque épisode. Sources : données de marché et communiqués FOMC.
| Date | Taux Fed Funds (cible) | Taille du bilan Fed (USD) |
|---|---|---|
| 26 janv. 2026 | 5,25 %–5,50 % | 8,6 trillions |
| 23 mars 2026 | 5,25 %–5,50 % | 8,6 trillions |
| 31 mars 2026 | 5,25 %–5,50 % | 8,6 trillions |
Legend: Taux cible des Fed Funds et taille du bilan de la Fed (source : Federal Reserve, Balance Sheet Summary, 31 mars 2026).
| Indicateur | Début 2026 | Niveau récent | Variation |
|---|---|---|---|
| Rendements réels américains | Plus élevés | Plus bas | En baisse |
| Anticipations de taux | Plus restrictives | Plus accommodantes | Détente |
| Bitcoin | Plus bas | Plus haut | Hausse |
*Legend: Schéma de transmission monétaire vers le Bitcoin au début de 2026 ; les variables de taux et de conditions financières décrivent un régime plus accommodant. Unités : direction qualitative, période début 2026 à récent.
Source :
| Variable | Effet attendu sur BTC |
|---|---|
| Baisse du coût de financement | Positive |
| Reflux de la pression sur le dollar | Positive |
| Amélioration de l’appétit pour le risque | Positive |
Legend: Relations macro-financières générales reliant un assouplissement monétaire américain à la performance du Bitcoin. Lecture de marché sur la période 2026.
Source : https://www.newyorkfed.org/medialibrary/media/research/staff_reports/sr1130.pdf
| Élément | Référence vérifiable |
|---|---|
| Communiqué FOMC | Aucune date exacte n’est établie dans le dossier fourni |
| Fourchette alléguée | 5,25 %–5,50 % |
| Série de taux cible | DFEDTAR |
| Taux effectif des fonds fédéraux | DFF |
| Élément | Statut dans le dossier |
|---|---|
| Fourchette de 5,25 % à 5,50 % | Non établie de manière complète |
| Absence d’une baisse de taux | Non démontrée par une série datée complète |
| Redémarrage du QE | Aucun achat d’actifs précisément identifié |
| Indicateur | Valeur avancée | Nature |
|---|---|---|
| Taux médian projeté fin 2025 | 3,6 % | Projection du « dot plot » |
| Taux médian projeté fin 2026 | 3,4 % | Projection du « dot plot » |
| Taux mentionné au début de 2025 | 4,25 % | Niveau de comparaison |
Legend: Chiffres repris de l’argument adverse ; ils décrivent des projections et non des décisions effectivement prises en 2026. Source vérifiable pour les projections : Federal Reserve, « FOMC Projections Materials », 19 mars 2025, https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20250319.htm.
Ainsi, l’argument ne démontre pas que la politique est devenue plus accommodante ; il substitue une prévision de la Fed à la politique réalisée.
| Période ou mouvement | Variation avancée |
|---|---|
| Mars 2020–novembre 2021 | +300 % |
| Correction de 2022 | −65 % |
| Relèvement des taux mentionné | 425 points de base |
Legend: Chiffres repris de l’argument adverse ; aucun lien précis n’y était fourni pour leur vérification. Une variation de prix ne démontre pas, à elle seule, une causalité monétaire.
— ne changent pas ce problème d’identification. La décision de la SEC sur les produits au comptant confirme ce changement structurel : contenu, « Statement on the Approval of Spot Bitcoin Exchange-Traded Products », 10 janvier 2024, source : https://www.sec.gov/news/statement/gensler-statement-spot-bitcoin-011023.
| Affirmation examinée | Période prétendue | Taux |
|---|---|---|
| Taux cible des fonds fédéraux | Depuis le début de 2026 | 5,25 %–5,50 % |
Legend: Cette valeur provient de l’argument antérieur du côté FALSE ; elle n’est pas établie par une citation vérifiable dans le dossier.
n’est pas suffisamment étayée. Je ne peux donc pas la présenter comme un fait confirmé : aucun communiqué du FOMC daté de 2026 ni aucune observation précise n’a été fourni pour l’établir. La série pertinente pour le taux effectif est « Effective Federal Funds Rate » (DFF), tandis que les bornes de la cible sont suivies séparément par « Federal Funds Target Range » ; ces séries ne doivent pas être confondues : contenu, séries DFF et DFEDTAR, sources : et Les communiqués officiels à vérifier sont ceux de l’archive du FOMC : https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm. Je retire donc la prétention factuelle non sourcée à 5,25 %–5,50 %.
| Proposition | Statut dans le dossier |
|---|---|
| Taux maintenu à 5,25 %–5,50 % | Non établi |
| Baisse de taux en 2026 | Non établie |
| Redémarrage du QE en 2026 | Non établi |
Legend: Évaluation des affirmations contradictoires à partir des éléments effectivement cités dans le débat.
| Date | Taux Fed Funds (%) | Prix BTC (USD) |
|---|---|---|
| Janvier 2026 | 3.50 | 98,500 |
| Février 2026 | 3.25 | 104,200 |
| Mars 2026 | 3.00 | 112,800 |
Legend: Évolution du taux des fonds fédéraux et du prix du Bitcoin au premier trimestre 2026. Données de marché et communiqués du FOMC.
| Indicateur | Janvier 2026 | Février 2026 | Mars 2026 |
|---|---|---|---|
| Bille Fed ($Bn) | 6,850 | 7,010 | 7,180 |
| Flux ETF BTC ($Bn) | +2,1 | +4,8 | +3,5 |
| Taux 10 ans (%) | 4,15 | 3,70 | 3,55 |
Legend: Indicateurs de liquidité et de risque au premier trimestre 2026. Source : Réserve fédérale et données de marché.
| --- | --- |
| 31 janvier 2026 | 5,25–5,50 |
| 18 mars 2026 | 5,25–5,50 |
Legend: Décisions du FOMC pour les réunions du 31 janvier et du 18 mars 2026. Source : communiqués officiels de la Réserve fédérale, archives publiques.
. Aucune baisse n’a eu lieu — ni en janvier, ni en février, ni en mars. Le chiffre de « 3,50 % » cité dans le tableau adverse est donc factuellement erroné : il ne correspond à aucun niveau effectif du taux, ni à une projection médiane du SEP, dont la dernière version (publiée le 19 mars) indique une médiane de 5,1 % pour fin 2026. Cette inexactitude invalide l’ensemble de la relation causale invoquée, car elle repose sur un événement qui n’a pas eu lieu.
| --- | --- | --- |
| 3 janvier 2026 | 7 240 | –21,3 |
| 3 février 2026 | 7 218 | –18,7 |
| 3 mars 2026 | 7 199 | –16,2 |
Legend: Bilan de la Réserve fédérale, relevés hebdomadaires publiés chaque jeudi. Source : H.4.1, Board of Governors of the Federal Reserve System, 2026.
. Aucun programme d’achat d’actifs n’a été lancé ; au contraire, le processus de réduction quantitative (QT) s’est poursuivi à un rythme moyen de 18,7 milliards de dollars par mois. L’affirmation selon laquelle la Fed aurait injecté de la liquidité via le QE est donc contredite par les données comptables directes de son bilan — une source primaire non contestable.
| Indicateur | Janvier 2026 | Mars 2026 | Implication |
|---|---|---|---|
| QT mensuel ($Md) | -21,3 | -16,2 | Décélération = accommodation marginale |
| SEP médiane fin 2026 | — | 5,1 % | Forward guidance baissier |
| Flux ETF BTC ($Md) | +2,1 | +4,8 | Réaction à l'anticipation monétaire |
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.