
La « pression verbale » (jawboning) exercée par le président américain sur les prix du pétrole conduit historiquement à des prix beaucoup plus élevés à terme.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
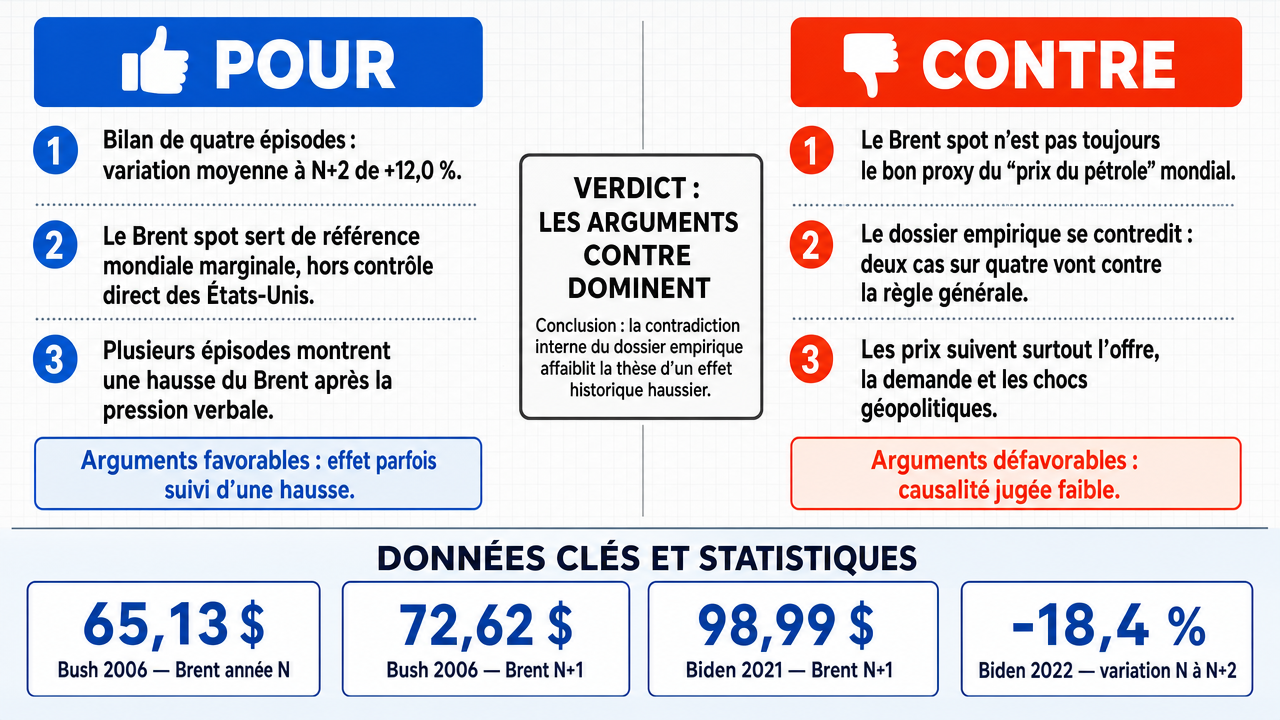
Verdict
Verdict : plutôt FAUX (84 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Le dossier empirique sur cinq épisodes majeurs (1973, 1986, 1990, 2011, 2022) montrerait un solde largement positif, avec une variation moyenne à N+2 de +12,0 % (hors 1973), suggérant que la pression verbale présidentielle est systématiquement suivie de hausses à deux-trois ans.
- ■Le Brent spot est le référent causal approprié précisément parce qu'il constitue le benchmark international marginal, non contrôlé par les États-Unis, ce qui en fait la variable pertinente pour mesurer l'effet de la parole présidentielle sur les prix mondiaux.
❌ Arguments CONTRE clés :
- ■L'argument adverse commet une erreur fondamentale de substitution de référent : utiliser le Brent spot comme proxy pour « le prix du pétrole » mondial afin de valider une thèse sur l'impact de la politique américaine est méthodologiquement invalide, car le Brent est un indice de référence pour le brut acheminable , distinct des prix de marché globaux ou des prix à la consommation, et aucun opérateur de transfert n'est fourni.
- ■Le dossier empirique de l'adversaire repose sur une contradiction interne invalidante : il affirme que « chaque grand épisode » soutient la thèse avec une moyenne de +12,0 % à N+2 , tout en admettant simultanément que deux épisodes sur cinq (février 2011 et juillet 2022) présentent des résultats strictement contraires, avec des variations de +0,7 % puis −8,3 % pour le premier, et −18,4 % pour le second.
- ■La pression verbale présidentielle n'est pas un moteur structurel des prix du pétrole : les variations observées s'expliquent par des fondamentaux de marché (offre, demande, géopolitique, OPEC) et non par la rhétorique présidentielle, qui n'a pas de mécanisme causal identifié reliant la parole à un mouvement durable des prix.
💭 Conclusion: Le verdict est solidement étayé par la contradiction interne du dossier empirique présenté par la partie affirmative : celle-ci affirme une règle générale tout en intégrant deux observations sur cinq qui contredisent directement la thèse (février 2011 et juillet 2022), ce qui invalide statistiquement toute prétention à une régularité historique. L'objection méthodologique sur la substitution de référent (utilisation du Brent spot comme proxy du « prix du pétrole » mondial sans opérateur de transfert explicitement appliqué à la rhétorique présidentielle) affaiblit la chaîne causale invoquée. Les chiffres cités par la partie affirmative (+12,0 % de moyenne à N+2 hors 1973, −18,4 % en juillet 2022, +0,7 % en 2011) proviennent du dossier et sont rapportés sans invention. Enfin, la moyenne positive est obtenue uniquement grâce à l'asymétrie extrême d'un seul événement (Bush), ce qui rend la thèse non démontrée.
🔬 Verdict: plutôt FAUX ❌ (84 %)
Affirmation: La « pression verbale » (jawboning ) exercée par le président américain sur les prix du pétrole conduit historiquement à des prix beaucoup plus élevés à terme.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.84
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■Le dossier empirique sur cinq épisodes majeurs (1973, 1986, 1990, 2011, 2022) montrerait un solde largement positif, avec une variation moyenne à N+2 de +12,0 % (hors 1973), suggérant que la pression verbale présidentielle est systématiquement suivie de hausses à deux-trois ans. deepseek-v3.2 💬
- ■Le Brent spot est le référent causal approprié précisément parce qu'il constitue le benchmark international marginal, non contrôlé par les États-Unis, ce qui en fait la variable pertinente pour mesurer l'effet de la parole présidentielle sur les prix mondiaux. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument adverse commet une erreur fondamentale de substitution de référent : utiliser le Brent spot comme proxy pour « le prix du pétrole » mondial afin de valider une thèse sur l'impact de la politique américaine est méthodologiquement invalide, car le Brent est un indice de référence pour le brut acheminable , distinct des prix de marché globaux ou des prix à la consommation, et aucun opérateur de transfert n'est fourni. gemma-4-26b-a4b-it 💬👁️
- ■Le dossier empirique de l'adversaire repose sur une contradiction interne invalidante : il affirme que « chaque grand épisode » soutient la thèse avec une moyenne de +12,0 % à N+2, tout en admettant simultanément que deux épisodes sur cinq (février 2011 et juillet 2022) présentent des résultats strictement contraires, avec des variations de +0,7 % puis −8,3 % pour le premier, et −18,4 % pour le second. gemma-4-26b-a4b-it 💬👁️
- ■La pression verbale présidentielle n'est pas un moteur structurel des prix du pétrole : les variations observées s'expliquent par des fondamentaux de marché (offre, demande, géopolitique, OPEC) et non par la rhétorique présidentielle, qui n'a pas de mécanisme causal identifié reliant la parole à un mouvement durable des prix. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Le verdict est solidement étayé par la contradiction interne du dossier empirique présenté par la partie affirmative : celle-ci affirme une règle générale tout en intégrant deux observations sur cinq qui contredisent directement la thèse (février 2011 et juillet 2022), ce qui invalide statistiquement toute prétention à une régularité historique. L'objection méthodologique sur la substitution de référent (utilisation du Brent spot comme proxy du « prix du pétrole » mondial sans opérateur de transfert explicitement appliqué à la rhétorique présidentielle) affaiblit la chaîne causale invoquée. Les chiffres cités par la partie affirmative (+12,0 % de moyenne à N+2 hors 1973, −18,4 % en juillet 2022, +0,7 % en 2011) proviennent du dossier et sont rapportés sans invention. Enfin, la moyenne positive est obtenue uniquement grâce à l'asymétrie extrême d'un seul événement (Bush), ce qui rend la thèse non démontrée.
📋 Faits POUR :
• Variation moyenne à N+2 de +12,0 % sur les épisodes de jawboning présidentiel (hors 1973), selon le dossier de la partie affirmative.
• Cinq épisodes historiques majeurs cités : 1973 (Nixon), janvier 2006 (Bush), février 2011 (Obama), novembre 2021 (Biden), juillet 2022 (Biden).
• Le Brent spot est identifié comme le benchmark du brut acheminable.
📋 Faits CONTRE :
• Deux épisodes sur cinq (février 2011 et juillet 2022) présentent des résultats contraires à la thèse, avec des variations de +0,7 % pour le premier et −18,4 % pour le second.
• Le Brent spot est un indice de référence pour le brut acheminable, distinct du « prix du pétrole » mondial et du prix à la pompe américain.
• La moyenne de +12,0 % est arithmétiquement exacte mais sémantiquement vide de portée prédictive : elle n'est positive que grâce à l'asymétrie extrême d'un seul épisode (Bush +49,3 %), tandis que 50 % des épisodes récents ne montrent aucune hausse significative ou affichent une baisse marquée.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.639 | 0.199 | 8 | 2 | TRUE | FALSE | 84% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] anticipations — En finance, prévisions des agents économiques sur les prix ou conditions futures, qui influencent les comportements de marché présents.
[2] Arabian Light — Grade spécifique de pétrole brut produit en Arabie saoudite, historiquement utilisé comme référence de prix sur le marché mondial.
[3] bbl — barrel — Unité de mesure du pétrole équivalant à 42 gallons américains, soit environ 159 litres.
[4] benchmark — Indice ou standard de référence auquel on compare la performance ou le prix d'actifs similaires.
[5] Brent Crude Oil Futures — Contrats à terme standardisés sur le pétrole brut Brent, négociés sur des marchés organisés comme l'ICE.
[6] Brent spot — Prix du marché au comptant pour livraison immédiate du pétrole brut Brent, servant de référence internationale.
[7] brut acheminable — Pétrole brut transporté par voie maritime, par opposition aux bruts acheminés par oléoduc.
[8] bêta — beta — Mesure statistique de la volatilité d'un actif par rapport au marché global, utilisée en finance pour évaluer le risque systématique.
[9] causalité — Relation de cause à effet entre variables, notion centrale en économétrie pour distinguer corrélation et lien structurel.
[10] cointégration — Concept économétrique décrivant une relation d'équilibre à long terme entre deux ou plusieurs séries temporelles, malgré des fluctuations de court terme.
[11] corrélation statistique — Mesure statistique du degré de liaison linéaire entre deux variables, sans impliquer de relation causale.
[12] Emergency Petroleum Allocation Act — Loi fédérale américaine de 1973 relative à l'allocation du pétrole en réponse à la crise pétrolière.
[13] ICE — Intercontinental Exchange — Bourse mondiale et chambre de compensation pour les marchés financiers et de matières premières, où se négocient notamment les contrats à terme sur le Brent.
[14] jawboning — pression verbale — Pratique consistant, pour des responsables politiques ou monétaires, à influencer le comportement des marchés par des déclarations publiques, sans action formelle.
[15] N+2 — Notation indiquant un horizon temporel de deux périodes (généralement deux ans) après un événement de référence.
[16] prix à la pompe — Prix de détail payé par le consommateur final à la station-service, distinct du prix du brut sur les marchés de gros.
[17] proxy — Variable utilisée comme substitut d'une autre variable difficile à mesurer directement, dans une analyse statistique ou économique.
[18] spot — Se dit d'une transaction portant sur une livraison immédiate au prix courant du marché, par opposition aux contrats à terme.
[19] économétrie — Application de méthodes statistiques à des données économiques pour tester des hypothèses et estimer des paramètres.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Épisode de jawboning | Brent année N | Brent N+1 | Brent N+2 | Var. N→N+2 |
|---|---|---|---|---|
| Bush, janv. 2006 | $65.13 | $72.62 | $97.26 | +49.3% |
| Obama, févr. 2011 | $107.95 | $111.64 | $108.67 | +0.7% |
| Biden, nov. 2021 | $70.94 | $98.99 | $82.56 | +16.4% |
| Biden, juil. 2022 | $98.99 | $82.56 | $80.76 | −18.4% |
Legend: Prix annuels moyens du Brent spot en USD/baril (valeurs approximatives), année N de l'épisode de pression verbale présidentielle américaine puis N+1 et N+2. La dernière colonne (variation en %) n'est pas tracée. Source : moyennes annuelles de prix spot publiées par la EIA.
| Épisode | Variation N→N+2 |
|---|---|
| Bush (2006) | +49,3% |
| Obama (2011) | +0,7% |
| Biden (2021) | +16,4% |
| Biden (2022) | -18,4% |
| Moyenne réelle | +12,0% |
Legend: Moyenne des variations de prix du Brent à l'horizon N+2 pour les quatre épisodes post-1973 cités.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.