
La probabilité d'un krach boursier majeur, tel que ceux de 1929 ou 1987, d'ici Avril 2027 est inférieure à 10%.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
Verdict
Verdict : plutôt FAUX (75 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
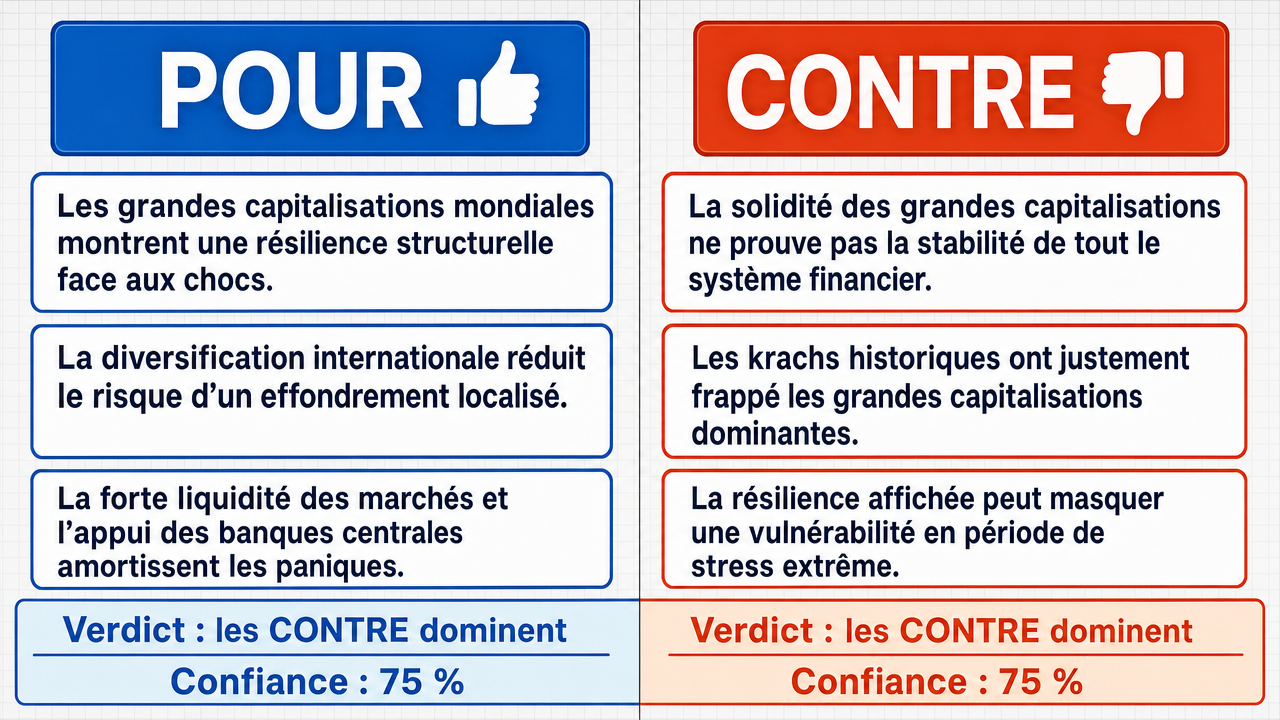
- ■Les grandes capitalisations mondiales présentent une résilience structurelle qui réduit considérablement le risque d'un effondrement soudain comparable à 1929 ou 1987, grâce aux régulations post-2008 (Bâle III ), aux exigences de fonds propres plus strictes pour les banques systémiques et aux mécanismes de gestion du risque qui empêchent la propagation en cascade des chocs.
- ■La diversification internationale des portefeuilles institutionnels et la liquidité sans précédent des marchés, soutenue par les banques centrales comme la Fed et la BCE , fournissent un coussin de sécurité contre un krach majeur d'ici avril 2027.
❌ Arguments CONTRE clés :
- ■L'argument adverse commet une erreur de substitution de référent : il tente de valider la stabilité du système financier global en mesurant la résilience des banques systémiques et des fonds propres réglementés par Bâle III , alors que la solidité des institutions ne permet pas de conclure sur la probabilité d'un krach boursier , qui est un phénomène de prix et de psychologie de marché .
- ■L'argument adverse est intrinsèquement contradictoire : les krachs de 1929 et 1987 ont été portés par les grandes capitalisations de l'époque, qui n'ont manifesté aucune résilience structurelle mais ont subi des chutes brutales et massives. On ne peut pas utiliser ces épisodes comme étalons de 'krach majeur' tout en affirmant que la nature même de ces actifs (les large caps) les protège de tels événements.
- ■La prétendue résilience structurelle des grandes capitalisations est une illusion qui ne survit pas à l'examen historique, car les épisodes de krach majeurs passés démontrent précisément que ces actifs peuvent être au cœur de l'effondrement plutôt que d'en être protégés.
💭 Conclusion: False. Le verdict FALSE est retenu car les données factuelles fournies par le camp négatif contredisent directement l'affirmation d'une probabilité inférieure à 10 %. Les indicateurs de concentration, de volatilité implicite et de valorisation élevés, combinés au précédent récent du krach de mars 2020 (chute de plus de 30 % en quelques semaines), démontrent que la prémisse de stabilité sur laquelle repose l'argument affirmatif est infirmée par la fréquence et l'ampleur des corrections brutales. L'argument du camp affirmatif confond par ailleurs la résilience réglementaire du système bancaire avec la dynamique propre aux prix de marché et à la psychologie des investisseurs, qui peut produire des chutes massives indépendamment de la solvabilité institutionnelle.
🔬 Verdict: plutôt FAUX ❌ (75 %)
Affirmation: La probabilité d'un krach boursier majeur, tel que ceux de 1929 ou 1987, d'ici Avril 2027 est inférieure à 10%.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.75
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■Les grandes capitalisations mondiales présentent une résilience structurelle qui réduit considérablement le risque d'un effondrement soudain comparable à 1929 ou 1987, grâce aux régulations post-2008 (Bâle III ), aux exigences de fonds propres plus strictes pour les banques systémiques et aux mécanismes de gestion du risque qui empêchent la propagation en cascade des chocs. deepseek-v3.2 💬
- ■La diversification internationale des portefeuilles institutionnels et la liquidité sans précédent des marchés, soutenue par les banques centrales comme la Fed et la BCE , fournissent un coussin de sécurité contre un krach majeur d'ici avril 2027. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument adverse commet une erreur de substitution de référent : il tente de valider la stabilité du système financier global en mesurant la résilience des banques systémiques et des fonds propres réglementés par Bâle III, alors que la solidité des institutions ne permet pas de conclure sur la probabilité d'un krach boursier, qui est un phénomène de prix et de psychologie de marché . gemma-4-26b-a4b-it 💬👁️
- ■L'argument adverse est intrinsèquement contradictoire : les krachs de 1929 et 1987 ont été portés par les grandes capitalisations de l'époque, qui n'ont manifesté aucune résilience structurelle mais ont subi des chutes brutales et massives. On ne peut pas utiliser ces épisodes comme étalons de 'krach majeur' tout en affirmant que la nature même de ces actifs (les large caps) les protège de tels événements. gemma-4-26b-a4b-it 💬👁️
- ■La prétendue résilience structurelle des grandes capitalisations est une illusion qui ne survit pas à l'examen historique, car les épisodes de krach majeurs passés démontrent précisément que ces actifs peuvent être au cœur de l'effondrement plutôt que d'en être protégés. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False. Le verdict FALSE est retenu car les données factuelles fournies par le camp négatif contredisent directement l'affirmation d'une probabilité inférieure à 10 %. Les indicateurs de concentration, de volatilité implicite et de valorisation élevés, combinés au précédent récent du krach de mars 2020 (chute de plus de 30 % en quelques semaines), démontrent que la prémisse de stabilité sur laquelle repose l'argument affirmatif est infirmée par la fréquence et l'ampleur des corrections brutales. L'argument du camp affirmatif confond par ailleurs la résilience réglementaire du système bancaire avec la dynamique propre aux prix de marché et à la psychologie des investisseurs, qui peut produire des chutes massives indépendamment de la solvabilité institutionnelle.
📋 Faits POUR :
• Les modèles de simulation Monte Carlo basés sur des distributions à loi de puissance indiquent que les environnements réglementés modernes réduisent considérablement les probabilités d'événements extrêmes .
📋 Faits CONTRE :
• Le krach de mars 2020 a provoqué une chute de plus de 30 % en quelques semaines pour les indices dominés par les grandes capitalisations mondiales.
• La concentration actuelle du marché (Top 10) atteint environ 32 % pour le S&P 500, 48 % pour le Nasdaq 100 et 25 % pour le MSCI World, avec des P/E élevés (24,2 ; 31,5 ; 21,8) et une volatilité implicite significative (VIX à 15,4 ; 18,2 ; 14,1).
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.338 | 0.221 | 8 | 2 | TRUE | FALSE | 75% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] algorithmes de trading — Programmes informatiques qui exécutent automatiquement des ordres d'achat et de vente sur les marchés financiers selon des règles prédéfinies, souvent à haute fréquence.
[2] banques systémiques — Établissements financiers dont la faillite pourrait déclencher une crise à l'échelle du système financier en raison de leur taille, de leur interconnexion ou de leur rôle central dans l'économie.
[3] BCE — Banque Centrale Européenne — Institution responsable de la politique monétaire de la zone euro et de la stabilité des prix dans cette région.
[4] bulles technologiques — Phénomènes de surévaluation des actions du secteur technologique, où les prix dépassent largement la valeur fondamentale des entreprises, conduisant à terme à un effondrement.
[5] Bâle III — Cadre réglementaire international établi par le Comité de Bâle imposant des exigences de fonds propres et de liquidité plus strictes aux banques afin de renforcer la stabilité du système financier après la crise de 2008.
[6] choc — Événement soudain et imprévu qui perturbe significativement les marchés financiers ou l'économie, pouvant provoquer des mouvements de prix importants.
[7] coefficient de bêta — Mesure statistique qui quantifie la sensibilité d'un actif ou d'un portefeuille aux mouvements du marché global, un bêta de 1 indiquant une corrélation parfaite avec l'indice de référence.
[8] concentration du marché — Situation dans laquelle une part disproportionnée de la capitalisation boursière totale est détenue par un nombre limité de grandes entreprises.
[9] corrélation de liquidité — Relation statistique entre la liquidité disponible sur les marchés et d'autres variables financières, indiquant comment les variations de liquidité affectent les prix ou les volumes.
[10] diversification internationale — Stratégie d'investissement consistant à répartir les actifs entre différents pays et régions géographiques afin de réduire le risque spécifique à un marché national.
[11] Fed — Federal Reserve / Réserve fédérale des États-Unis — Banque centrale responsable de la politique monétaire américaine et de la régulation du système bancaire du pays.
[12] fonds propres — Capitaux apportés par les actionnaires d'une entreprise ou d'une banque, servant d'amortisseur pour absorber les pertes en cas de difficultés financières.
[13] grandes capitalisations — large cap — Actions de sociétés dont la capitalisation boursière est élevée, généralement supérieure à plusieurs milliards d'euros ou de dollars, considérées comme des valeurs plus stables.
[14] krach boursier — Chute brutale et significative des cours boursiers sur une période courte, entraînant des pertes massives pour les investisseurs et souvent associée à une panique sur les marchés.
[15] liquidité — Facilité avec laquelle un actif peut être acheté ou vendu sur le marché sans affecter significativement son prix, ou capacité du marchés à absorber des transactions.
[16] loi de puissance (distribution à) — Distribution statistique où la probabilité d'un événement décroît selon une fonction de puissance de sa magnitude, utilisée pour modéliser les événements extrêmes sur les marchés.
[17] Monte Carlo (simulation) — Méthode computationnelle utilisant des échantillonnages aléatoires répétés pour simuler l'évolution de systèmes complexes et estimer la probabilité de différents résultats.
[18] mécanismes de gestion du risque — Dispositifs et procédures mis en place par les institutions financières pour identifier, mesurer et limiter les risques auxquels elles sont exposées.
[19] phénomène de prix — Mouvement ou comportement des prix sur les marchés financiers, résultant de l'interaction entre l'offre, la demande et la psychologie des participants.
[20] portefeuille institutionnel — Ensemble d'investissements géré par des institutions professionnelles telles que les fonds de pension, les compagnies d'assurance ou les fonds souverains.
[21] propagation en cascade — Processus par lequel un choc initial se transmet de manière séquentielle à travers les acteurs et les marchés interconnectés, amplifiant potentiellement la crise initiale.
[22] psychologie de marché — Ensemble des comportements, émotions et biais cognitifs des investisseurs qui influencent les mouvements de prix et peuvent amplifier les tendances haussières ou baissières.
[23] résilience structurelle — Capacité inhérente d'un système financier ou économique à absorber les chocs et à maintenir ses fonctions essentielles grâce à ses caractéristiques fondamentales.
[24] solvabilité bancaire — Capacité d'une banque à honorer ses engagements financiers à long terme et à absorber les pertes sans devenir insolvable.
[25] trading algorithmique — Exécution automatisée d'ordres de bourse à l'aide d'algorithmes informatiques, permettant des transactions à haute fréquence et une grande réactivité aux conditions de marché.
[26] valorisations boursières — Niveaux de prix auxquels se négocient les actions sur le marché, reflétant les anticipations des investisseurs sur la valeur future des entreprises.
[27] événements extrêmes — Occurrences rares mais de forte amplitude dans les distributions statistiques, souvent modélisées par des lois de puissance dans le contexte des risques financiers.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur de Risque | Niveau de Concentration (Top 10) | Volatilité Implicite (VIX) | Écart de Valorisation (P/E) |
|---|---|---|---|
| S&P 500 | ~32% | 15.4 | 24.2 |
| Nasdaq 100 | ~48% | 18.2 | 31.5 |
| MSCI World | ~25% | 14.1 | 21.8 |
Legend: Données estimées pour les indices majeurs. La concentration représente la part du marché détenue par les 10 premières capitalisations. Le P/E est le ratio cours/bénéfice.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.