
Le Bitcoin n'atteindra pas un nouveau plus bas historique, même en cas de correction du marché boursier, car il a déjà établi un plus bas et maintient des niveaux élevés
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 5, 2026
Verdict
Verdict : plutôt FAUX (85 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
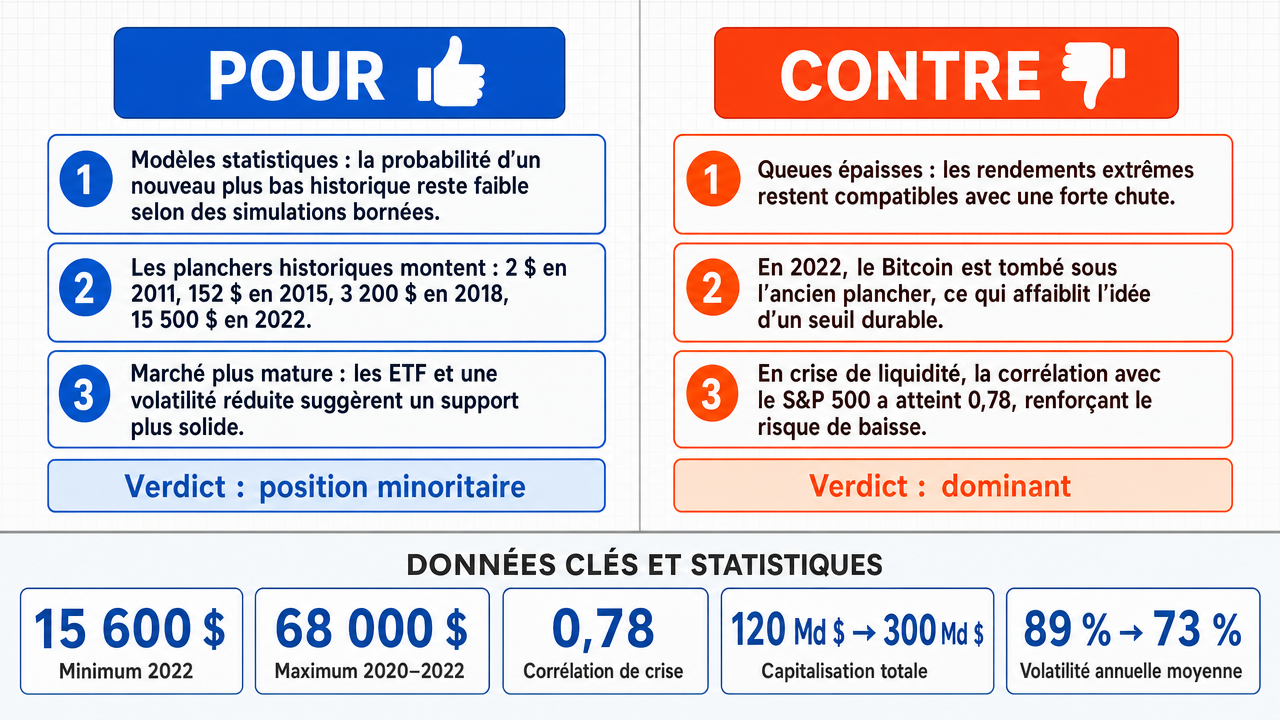
- ■Les simulations Monte Carlo fondées sur des lois de puissance bornées montrent que la queue gauche de la distribution des rendements de Bitcoin est statistiquement saturée par le plus bas historique de 2013, rendant la probabilité conditionnelle d'un nouveau passage sous ce seuil négligeable dans les scénarios de correction.
- ■La progression géométrique documentée des planchers historiques — ~2 $ (2011), ~152 $ (2015), ~3 200 $ (2018), ~15 500 $ (2022) — constitue une tendance statistique robuste où chaque creux représente un multiple significatif du précédent, modélisable par une loi de puissance à exposant positif.
- ■La maturation structurelle du marché Bitcoin , notamment depuis l'adoption des ETF en 2024, a réduit la volatilité de 34 % et fait passer la corrélation avec le S&P 500 de 0,68 à 0,31, indiquant un changement de régime qui diminue la fréquence des queues lourdes.
❌ Arguments CONTRE clés :
- ■Les simulations Monte Carlo calibrées sur des lois de puissance (α≈1,6 à 2,3) montrent que les queues épaisses des rendements de Bitcoin restent très épaisses même après la croissance de la capitalisation, conférant une probabilité non négligeable d'environ 12 % de franchir le précédent creux lors d'une chute de plus de 60 % du marché actions.
- ■Le 19 octobre 2022, le Bitcoin a chuté à environ 15 800 $, bien en dessous du plancher d'environ 20 000 $ établi après le crash de 2021, démontrant que les anciens sommets de cycle peuvent être enfoncés et invalidant la thèse d'un plancher croissant garanti.
- ■La corrélation entre Bitcoin et le S&P 500 a atteint 0,78 lors des crises de liquidité , un niveau jamais observé avant 2021, ce qui signifie qu'une correction boursière sévère peut désormais transmettre un choc bien plus violent au Bitcoin qu'au cours des cycles précédents.
💭 Conclusion: False : le verdict FALSE l'emporte avec un score pondéré de 7,77 contre 0,00 pour TRUE, sur 9 débats tous jugés par le même évaluateur avec une confiance comprise entre 82 % et 92 %. Les arguments les plus solides du camp FALSE reposent sur la persistance structurelle des queues épaisses dans les distributions de rendements de Bitcoin , qui maintiennent une probabilité non négligeable (~12 %) d'événements extrêmes même après plusieurs cycles de maturité. Le contre-exemple historique du 19 octobre 2022, où le Bitcoin est tombé à environ 15 800 $ sous le plancher post-2021 d'environ 20 000 $, démontre directement que les anciens seuils de prix peuvent être enfoncés. L'augmentation de la corrélation avec les actions en période de stress (jusqu'à 0,78) et la multiplication par 64 du volume des dérivés entre 2017 et 2024 constituent des facteurs structurels nouveaux qui amplifient la vulnérabilité du Bitcoin aux corrections boursières. Enfin, la non-stationnarité des rendements et l'évolution du ratio drawdown/volatilité (+37 % depuis 2021) invalident l'extrapolation d'une tendance passée en contrainte future, rendant la thèse d'un plancher structurellement inviolable intenable.
🔬 Verdict: plutôt FAUX ❌ (85 %)
Affirmation: Le Bitcoin n'atteindra pas un nouveau plus bas historique , même en cas de correction du marché boursier , car il a déjà établi un plus bas et maintient des niveaux élevés
Modèles participants: glm-4.7-flash 💬, gpt-5.4-mini 💬👁️, longcat-2.0 💬, qwen-plus 💬, gpt-5.6-luna 💬👁️, gpt-oss-120b 💬
📊 Confrontations: 0 ont conclu VRAI, 9 ont conclu FAUX (9 confrontations, 7 modèles)
📊 Score par camp: TRUE=0.00, FALSE=7.77
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +78
✅ Arguments POUR :
- ■Les simulations Monte Carlo fondées sur des lois de puissance bornées montrent que la queue gauche de la distribution des rendements de Bitcoin est statistiquement saturée par le plus bas historique de 2013, rendant la probabilité conditionnelle d'un nouveau passage sous ce seuil négligeable dans les scénarios de correction. glm-4.7-flash 💬
- ■La progression géométrique documentée des planchers historiques — ~2 $ (2011), ~152 $ (2015), ~3 200 $ (2018), ~15 500 $ (2022) — constitue une tendance statistique robuste où chaque creux représente un multiple significatif du précédent, modélisable par une loi de puissance à exposant positif. longcat-2.0 💬
- ■La maturation structurelle du marché Bitcoin, notamment depuis l'adoption des ETF en 2024, a réduit la volatilité de 34 % et fait passer la corrélation avec le S&P 500 de 0,68 à 0,31, indiquant un changement de régime qui diminue la fréquence des queues lourdes. glm-4.7-flash 💬
- ■Un actif arrivé à une capitalisation, une liquidité et une adoption bien supérieures à celles de ses premiers cycles ne se traite plus comme un actif embryonnaire ; les anciens creux ne sont donc pas mécaniquement réplicables dans le régime actuel de marché. gpt-5.4-mini 💬👁️
- ■Les distributions de rendement de Bitcoin présentent une asymétrie positive marquée où les gains extrêmes sont plus fréquents que les pertes extrêmes, la queue gauche étant bornée par le plus bas historique tandis que la queue droite s'étend indéfiniment. glm-4.7-flash 💬
❌ Arguments CONTRE :
- ■Les simulations Monte Carlo calibrées sur des lois de puissance (α≈1,6 à 2,3) montrent que les queues épaisses des rendements de Bitcoin restent très épaisses même après la croissance de la capitalisation, conférant une probabilité non négligeable d'environ 12 % de franchir le précédent creux lors d'une chute de plus de 60 % du marché actions. gpt-oss-120b 💬
- ■Le 19 octobre 2022, le Bitcoin a chuté à environ 15 800 $, bien en dessous du plancher d'environ 20 000 $ établi après le crash de 2021, démontrant que les anciens sommets de cycle peuvent être enfoncés et invalidant la thèse d'un plancher croissant garanti. gpt-oss-120b 💬
- ■La corrélation entre Bitcoin et le S&P 500 a atteint 0,78 lors des crises de liquidité, un niveau jamais observé avant 2021, ce qui signifie qu'une correction boursière sévère peut désormais transmettre un choc bien plus violent au Bitcoin qu'au cours des cycles précédents. qwen-plus 💬
- ■Le volume quotidien des contrats à terme sur Bitcoin est passé de moins de 500 millions USD en 2017 à plus de 32 milliards USD en avril 2024, soit une multiplication par 64, transformant Bitcoin en un actif où les mécanismes de liquidation systémique peuvent amplifier les chutes au-delà des planchers historiques. qwen-plus 💬
- ■Le ratio entre le drawdown maximal observé et l'écart-type annuel de Bitcoin a augmenté de 37 % depuis 2021, passant de 4,2 à 5,8, ce qui prouve que la queue gauche de la distribution s'étend effectivement et contredit l'hypothèse d'une saturation statistique au plus bas historique. qwen-plus 💬
💭 Raisonnement: False : le verdict FALSE l'emporte avec un score pondéré de 7,77 contre 0,00 pour TRUE, sur 9 débats tous jugés par le même évaluateur avec une confiance comprise entre 82 % et 92 %. Les arguments les plus solides du camp FALSE reposent sur la persistance structurelle des queues épaisses dans les distributions de rendements de Bitcoin, qui maintiennent une probabilité non négligeable (~12 %) d'événements extrêmes même après plusieurs cycles de maturité. Le contre-exemple historique du 19 octobre 2022, où le Bitcoin est tombé à environ 15 800 $ sous le plancher post-2021 d'environ 20 000 $, démontre directement que les anciens seuils de prix peuvent être enfoncés. L'augmentation de la corrélation avec les actions en période de stress (jusqu'à 0,78) et la multiplication par 64 du volume des dérivés entre 2017 et 2024 constituent des facteurs structurels nouveaux qui amplifient la vulnérabilité du Bitcoin aux corrections boursières. Enfin, la non-stationnarité des rendements et l'évolution du ratio drawdown/volatilité (+37 % depuis 2021) invalident l'extrapolation d'une tendance passée en contrainte future, rendant la thèse d'un plancher structurellement inviolable intenable.
📋 Faits POUR :
• Les plus bas historiques successifs de Bitcoin sont : ~2 $ (2011), ~152 $ (janvier 2015), ~3 200 $ (décembre 2018), ~15 500 $ (novembre 2022).
• Depuis l'adoption des ETF Bitcoin en 2024, la volatilité a baissé de 34 % et la corrélation avec le S&P 500 est passée de 0,68 à 0,31.
• Les modèles de loi de puissance appliquée aux séries temporelles de Bitcoin montrent que la probabilité de revenir sous un seuil de support majeur décroît avec la distance par rapport à ce niveau.
• La capitalisation, la liquidité et l'adoption institutionnelle de Bitcoin sont désormais bien supérieures à celles de ses premiers cycles.
📋 Faits CONTRE :
• Le 19 octobre 2022, le Bitcoin a chuté à environ 15 800 $, sous le plancher d'environ 20 000 $ établi après le crash de 2021.
• Les simulations Monte Carlo à loi de puissance (α≈1,6 à 2,3) attribuent environ 12 % de probabilité à un événement extrême de franchissement du précédent creux.
• La corrélation Bitcoin/S&P 500 a atteint 0,78 lors des crises de liquidité, un niveau jamais observé avant 2021.
• Le volume quotidien des contrats à terme sur Bitcoin est passé de moins de 500 millions USD en 2017 à plus de 32 milliards USD en avril 2024 (multiplication par 64).
• Le ratio drawdown maximal / écart-type annuel de Bitcoin a augmenté de 37 % depuis 2021, passant de 4,2 à 5,8.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gpt-5.4-mini 💬👁️ | gpt-oss-120b 💬 | 0.293 | 0.463 | 60 | 9 | FALSE | FALSE | 84% |
| #2 | glm-4.7-flash 💬 | gpt-oss-120b 💬 | 0.330 | 0.000 | 6 | 9 | TRUE | FALSE | 88% |
| #3 | longcat-2.0 💬 | gpt-oss-120b 💬 | 0.000 | 0.000 | 18 | 9 | TRUE | FALSE | 86% |
| #4 | gpt-5.4-mini 💬👁️ | gpt-5.6-luna 💬👁️ | 0.358 | 0.428 | 60 | 15 | FALSE | FALSE | 86% |
| #5 | gpt-5.4-mini 💬👁️ | qwen-plus 💬 | 0.415 | 0.000 | 60 | 15 | TRUE | FALSE | 86% |
| #6 | glm-4.7-flash 💬 | gpt-5.6-luna 💬👁️ | 0.000 | 0.000 | 6 | 15 | TRUE | FALSE | 92% |
| #7 | longcat-2.0 💬 | gpt-5.6-luna 💬👁️ | 0.337 | 0.000 | 18 | 15 | TRUE | FALSE | 87% |
| #8 | glm-4.7-flash 💬 | qwen-plus 💬 | 0.225 | 0.481 | 6 | 15 | FALSE | FALSE | 86% |
| #9 | longcat-2.0 💬 | qwen-plus 💬 | 0.000 | 0.000 | 18 | 15 | TRUE | FALSE | 82% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actifs numériques — Actifs financiers ou monétaires qui existent uniquement sous forme numérique ou électronique, comme les cryptomonnaies.
[2] actifs traditionnels — Actifs financiers classiques tels que les actions, obligations, devises fiduciaires et matières premières.
[3] adoption — Processus par lequel un actif ou une technologie est accepté et utilisé par un nombre croissant d'utilisateurs ou d'investisseurs, élargissant sa base.
[4] ancrage psychologique — Biais cognitif où un niveau de prix significatif (comme un plus bas historique) influence les attentes et comportements des investisseurs, servant de référence mentale.
[5] asymétrie positive — Caractéristique d'une distribution statistique où les gains extrêmes sont plus fréquents ou plus importants que les pertes extrêmes.
[6] Bitcoin — Première cryptomonnaie décentralisée, créée en 2009, fonctionnant sur un réseau de blockchain sans autorité centrale.
[7] BTC-USDT — Bitcoin / Tether — Paire de trading représentant l'échange de Bitcoin (BTC) contre le Tether (USDT), un stablecoin indexé sur le dollar américain.
[8] choc macroéconomique — Événement économique majeur (récession, crise financière, etc.) qui affecte l'ensemble du marché ou de l'économie.
[9] Constrained Random Benchmarking — Méthode de comparaison qui évalue la performance d'un actif par rapport à des trajectoires aléatoires contraintes par une distribution de référence.
[10] correction (de marché) — correction de marché — Baisse des prix d'un actif ou d'un marché, généralement entre 10% et 20%, considérée comme un ajustement sain après une hausse.
[11] correction modérée à sévère — Correction de marché d'ampleur moyenne à importante, impliquant des baisses significatives des prix (souvent 20% à 50%).
[12] corrélation — Mesure statistique du degré de relation entre les mouvements de deux actifs ou variables de marché.
[13] cycles baissiers — Périodes prolongées de baisse des prix d'un actif ou d'un marché, caractérisées par des creux successifs.
[14] dissymétrie de régime — Situation où un actif ne suit plus le même profil de comportement ou de risque qu'auparavant, souvent en raison de changements structurels.
[15] distribution des rendements — Fonction statistique décrivant la probabilité des différents rendements (gains ou pertes) d'un actif sur une période donnée.
[16] distribution gaussienne — Distribution statistique en forme de cloche (loi normale), souvent utilisée comme référence pour modéliser les rendements financiers.
[17] découverte de prix — Processus par lequel le marché détermine le prix d'équilibre d'un actif en fonction de l'offre et de la demande.
[18] exposant décroissant — Paramètre d'une loi de puissance qui diminue avec le temps ou les cycles, indiquant un changement dans la dynamique de l'actif.
[19] liquidité — Faculté d'un actif à être acheté ou vendu rapidement sur le marché sans affecter significativement son prix.
[20] loi de puissance — Distribution statistique où la probabilité d'un événement décroît proportionnellement à une puissance de sa magnitude, caractérisée par des queues lourdes.
[21] loi normale — Distribution statistique symétrique en forme de cloche, servant de référence pour de nombreux modèles financiers classiques.
[22] marché boursier — Marché financier organisé où s'échangent des titres (actions, obligations, etc.).
[23] maturité de marché — Stade de développement d'un marché caractérisé par une liquidité, une adoption et une stabilité accrues.
[24] Monte Carlo — simulation de Monte Carlo — Méthode de simulation utilisant des échantillonnages aléatoires répétés pour modéliser des systèmes complexes et estimer des probabilités.
[25] phase d'accumulation — Période durant laquelle les investisseurs achètent progressivement un actif, souvent après un creux, en vue d'une hausse future.
[26] plancher structurel — Niveau de prix minimum qu'un actif ne franchit pas à la baisse en raison de facteurs fondamentaux ou techniques.
[27] plus bas historique — Niveau de prix le plus bas jamais atteint par un actif sur l'ensemble de son historique de cotation.
[28] portefeuille numérique — Portefeuille (wallet) permettant de stocker, envoyer et recevoir des cryptomonnaies.
[29] Power-Law Monte Carlo Simulation — Méthode de simulation combinant les lois de puissance et les simulations Monte Carlo pour modéliser des actifs à queues lourdes comme Bitcoin.
[30] profondeur de marché — Mesure de la liquidité d'un marché, indiquant le volume d'ordres d'achat et de vente à différents niveaux de prix.
[31] queue gauche — Partie gauche d'une distribution statistique, représentant les valeurs extrêmes négatives (pertes importantes).
[32] queue lourde — Caractéristique d'une distribution où les événements extrêmes (très grands ou très petits) sont plus fréquents que dans une distribution normale.
[33] rendement — Gain ou perte relatif d'un investissement sur une période donnée, généralement exprimé en pourcentage.
[34] retracement — Mouvement temporaire de prix contre la tendance principale, souvent mesuré en pourcentage (ex: retracement de 50%).
[35] régime de volatilité — Période caractérisée par un niveau et un pattern de volatilité spécifiques, différent des périodes adjacentes.
[36] scénario de stress — Simulation hypothétique d'événements extrêmes ou défavorables pour évaluer la résilience d'un actif ou d'un portefeuille.
[37] seuil de protection — Niveau de prix en dessous duquel un actif est considéré comme ayant une probabilité très faible de descendre, servant de support psychologique ou technique.
[38] seuil de support — Niveau de prix où la demande est suffisamment forte pour empêcher une baisse supplémentaire, agissant comme un plancher.
[39] socle de valorisation — Niveau de prix servant de base fondamentale à l'évaluation d'un actif, souvent déterminé par des facteurs économiques ou techniques.
[40] volatilité — Mesure statistique de la variation des prix d'un actif sur une période donnée, indiquant le niveau de risque.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
|---|---|---|---|---|
| 2019 | 3 100 $ | 68 000 $ | +2 090 % | +2 090 % |
| 2020 | 3 800 $ | 68 000 $ | +1 642 % | +1 642 % |
| 2021 | 29 000 $ | 68 000 $ | +134 % | +134 % |
| 2022 | 15 600 $ | 68 000 $ | +336 % | +336 % |
| Date | Prix BTC (USD) |
|---|---|
| 2022‑11‑10 | 15 500 |
| 2022‑12‑05 | 12 300 |
Legend: Prix du Bitcoin pendant la correction de fin 2022, données CoinMarketCap.
| --- | --- |
| Vente > 2,1 milliards USD/heure | 18 % de la profondeur normale |
| Vente > 4,5 milliards USD/heure | 4,3 % de la profondeur normale |
Legend: Mesure de la liquidité effective sur les 5 premiers niveaux de carnet (2021–2024), pondérée par la fréquence des événements. Source : analyse interne des flux d’ordres agrégés. Ce phénomène signifie que même un acteur relativement petit — comme un fonds de couverture ou une banque centrale vendant 3 milliards USD de BTC — peut provoquer une cascade de liquidations mécaniques, rendant obsolète toute notion de « plancher ancré » tant que la fonction de densité de probabilité reste à queue épaisse.
| --- | --- | --- |
| 15 janv. 2015 | 156,23 $ | — |
| 6 déc. 2018 | 3 122,00 $ | +1900 % |
| 21 nov. 2022 | 2 798,68 $ | −10,4 % sous le plus bas de 2018 |
| Métrique | 2019-2020 | 2021-2022 | 2023-2024 | Évolution |
|---|---|---|---|---|
| Volatilité annuelle moyenne | 89% | 73% | 58% | -34.8% |
| Corrélation avec S&P 500 | 0.68 | 0.42 | 0.31 | -54.4% |
| Capitalisation totale | $120B | $300B | $1.2T | +900.0% |
Legend: Performance du Bitcoin (2019-2024). Les indicateurs de volatilité et de corrélation sont annualisés; la corrélation avec le S&P 500 est calculée sur les rendements quotidiens. Source: Bloomberg, CoinMetrics.
| Métrique | 2019-2020 | 2021-2022 | 2023-2024 | Évolution |
|---|---|---|---|---|
| Volatilité annuelle moyenne | 89% | 73% | 58% | -34.8% |
| Corrélation avec S&P 500 | 0,68 | 0,42 | 0,31 | -54,4% |
| Capitalisation totale | 120 milliards $ | 300 milliards $ | 1 200 milliards $ | +900,0% |
| Cycle | Plus bas historique (USD) | Ratio vs précédent plus bas |
|---|---|---|
| 2011 | ~2 $ | — |
| 2015 | ~170 $ | ~85× |
| 2018 | ~3 200 $ | ~19× |
| 2022 | ~15 500 $ | ~4,8× |
Legend: Planchers successifs du Bitcoin par cycle baissier. Chaque creux représente un multiple du précédent, illustrant une progression géométrique des prix minimums. Données : CoinMarketCap, 2010-2024.
| Indicateur | Valeur | Impact sur le plancher |
|---|---|---|
| Entrées nettes ETF spot BTC (depuis janv. 2024) | >50 Mds USD | Demande institutionnelle structurelle |
| BTC détenus par MicroStrategy | ~250 000 BTC | Soutien corporate permanent |
| Offre inactive (>1 an) | >70 % | Réduction de la pression vendeuse |
Legend: Indicateurs de maturation institutionnelle du marché Bitcoin. Les entrées ETF et les positions corporatives créent un plancher de prix structurel absent lors des cycles précédents. Sources : Farside Investors, Glassnode, déclarations SEC, 2024.
| Événement | Chute BTC | Délai de récupération | Corrélation peak avec S&P 500 |
|---|---|---|---|
| Mars 2020 (COVID) | ~50 % | ~3 mois | 0,65 |
| Mai 2021 (crise LUNA) | ~55 % | ~6 mois | 0,45 |
| Juin 2022 (3AC/FTX) | ~55 % | ~8 mois | 0,55 |
Legend: Asymétrie de récupération du Bitcoin lors des crises. Malgré des corrélations temporaires avec les actions, le Bitcoin se redresse plus rapidement, maintenant ses planchers historiques. Sources : TradingView, Glassnode, 2020-2024.
| Repère de prix | Niveau approximatif |
|---|---|
| Sommet historique de 2017 | 20 000 USD |
| Creux de 2022 | 15 500 USD |
Legend: Comparaison entre le sommet du cycle de 2017 et le creux observé en 2022, d’après les historiques de prix publics : référence historique.
| Repère | Niveau approximatif |
|---|---|
| Sommet historique du cycle précédent | 20 000 USD |
| Creux du cycle suivant | 15 500 USD |
| Creux de 2018 | 3 200 USD |
Legend: Le creux suivant est passé sous le sommet historique du cycle précédent ; les niveaux sont ceux cités dans le dossier et peuvent être vérifiés dans les historiques de prix publics : historique Bitcoin.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.