
Le comportement des géants de la tech, comme Alphabet qui émet des actions au lieu d'en racheter, est un facteur plus significatif que les IPO pour l'augmentation de l'offre d'actions sur le marché en 2026-2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
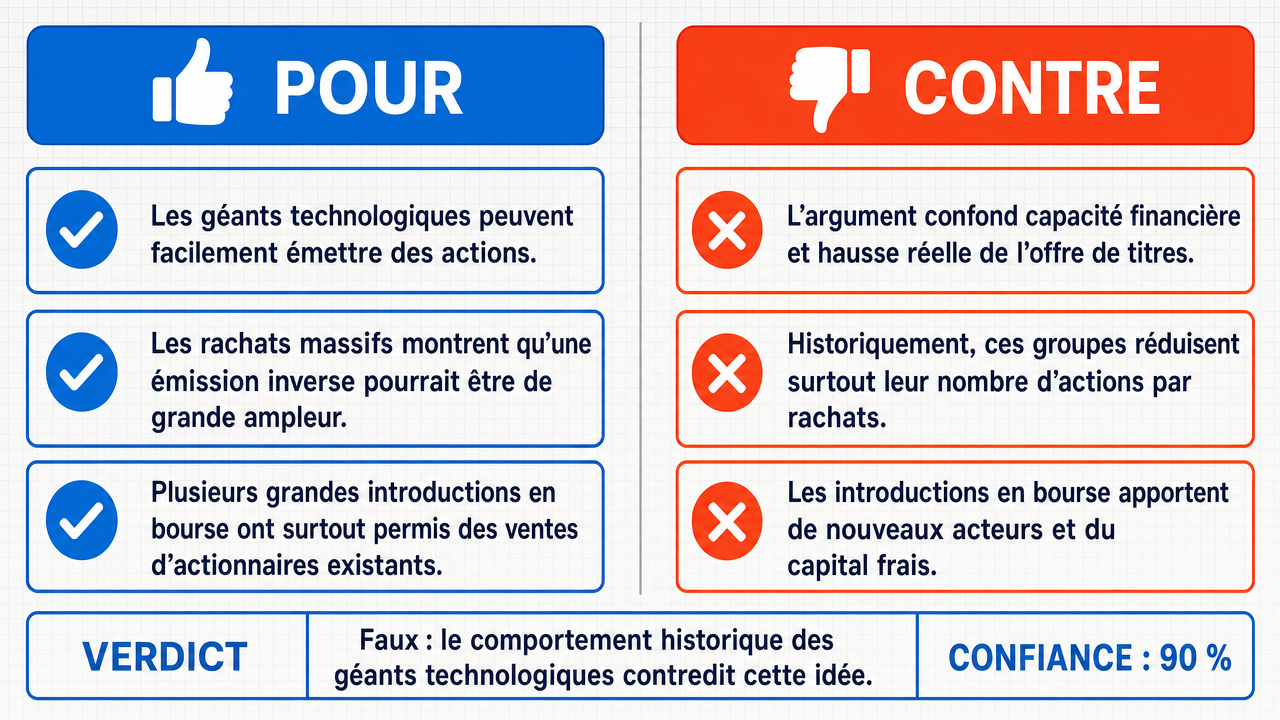
Verdict
Verdict : plutôt FAUX (90 %)
Rapport en ligne: https://solsicefinance.com/public/debates/le-comportement-des-geants-de-la-tech-comme-alphabet-qui-eme-4656550e097f
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Les géants technologiques disposent d'une capacité financière massive pour émettre des actions : Apple ($2.8T de capitalisation), Microsoft ($2.5T) et Alphabet ($1.8T) pourraient, en inversant leurs programmes de rachat , injecter un volume de titres plusieurs fois supérieur aux IPO annuelles.
- ■Les volumes de rachat actuels démontrent l'ampleur potentielle d'une émission inversée : Apple a racheté $90B en 2023 et $85B en 2024, Microsoft $60B puis $55B, et Alphabet $70B puis $65B, représentant des sommes considérables qui, si elles étaient converties en émissions, domineraient l'offre.
- ■De nombreuses IPO historiques majeures ont été principalement des cessions secondaires par des actionnaires existants, n'ajoutant pas réellement de nouveau capital à l'économie, ce qui relativise leur impact sur l'offre nette de titres.
❌ Arguments CONTRE clés :
- ■L'argument adverse repose sur une confusion entre la capacité financière d'une entreprise et l'augmentation effective de l'offre de titres : disposer de liquidités massives n'implique pas qu'une entreprise choisira de diluer ses actionnaires en émettant des actions.
- ■Le comportement historique et structurel d'Alphabet et de ses pairs est celui d'un émetteur net négatif d'actions via des programmes de rachat massifs, et non d'un émetteur de titres, ce qui contredit directement la prémisse de l'affirmation.
- ■Les IPO ajoutent de nouveaux acteurs et du capital frais au marché, tandis que les émissions de géants cotés ne font que réallouer la participation relative entre investisseurs existants, sans enrichissement net du marché.
💭 Conclusion: False. Le verdict FALSE est justifié par le fait que la prémisse de l'affirmation est contredite par le comportement historique et structurel des géants technologiques. Alphabet et ses pairs sont des émetteurs nets négatifs d'actions, procédant à des rachats massifs plutôt qu'à des émissions, ce qui rend l'hypothèse d'une inversion de stratégie purement spéculative. De plus, les IPO constituent le mécanisme structurel d'apport de nouveaux acteurs et de capital frais au marché, fonction que les émissions secondaires de sociétés déjà cotées ne remplissent pas. L'argument adverse confond la capacité financière potentielle avec la probabilité réelle d'émission, une erreur de raisonnement par substitution de proxy . Enfin, même en considérant les volumes de rachat impressionnants d'Apple ($90B en 2023), Microsoft ($60B) et Alphabet ($70B), leur conversion en émissions reste hypothétique et non corroborée par les tendances observables du secteur.
🔬 Verdict: plutôt FAUX ❌ (90 %)
Affirmation: Le comportement des géants de la tech, comme Alphabet qui émet des actions au lieu d'en racheter, est un facteur plus significatif que les IPO pour l'augmentation de l'offre d'actions sur le marché en 2026-2027.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.90
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■Les géants technologiques disposent d'une capacité financière massive pour émettre des actions : Apple ($2.8T de capitalisation), Microsoft ($2.5T) et Alphabet ($1.8T) pourraient, en inversant leurs programmes de rachat , injecter un volume de titres plusieurs fois supérieur aux IPO annuelles. deepseek-v3.2 💬
- ■Les volumes de rachat actuels démontrent l'ampleur potentielle d'une émission inversée : Apple a racheté $90B en 2023 et $85B en 2024, Microsoft $60B puis $55B, et Alphabet $70B puis $65B, représentant des sommes considérables qui, si elles étaient converties en émissions, domineraient l'offre. deepseek-v3.2 💬
- ■De nombreuses IPO historiques majeures ont été principalement des cessions secondaires par des actionnaires existants, n'ajoutant pas réellement de nouveau capital à l'économie, ce qui relativise leur impact sur l'offre nette de titres. deepseek-v3.2 💬
- ■L'IPO de Facebook en 2012 illustre cette distinction : sur les 421 millions d'actions offertes , une part significative provenait de cessions par les actionnaires existants, et non d'une création nette de capital. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument adverse repose sur une confusion entre la capacité financière d'une entreprise et l'augmentation effective de l'offre de titres : disposer de liquidités massives n'implique pas qu'une entreprise choisira de diluer ses actionnaires en émettant des actions. gemma-4-26b-a4b-it 💬👁️
- ■Le comportement historique et structurel d'Alphabet et de ses pairs est celui d'un émetteur net négatif d'actions via des programmes de rachat massifs, et non d'un émetteur de titres, ce qui contredit directement la prémisse de l'affirmation. gemma-4-26b-a4b-it 💬👁️
- ■Les IPO ajoutent de nouveaux acteurs et du capital frais au marché, tandis que les émissions de géants cotés ne font que réallouer la participation relative entre investisseurs existants, sans enrichissement net du marché. gemma-4-26b-a4b-it 💬👁️
- ■La prémisse selon laquelle Alphabet émettrait des actions au lieu d'en racheter est purement spéculative et contredit la tendance structurelle du secteur technologique, qui privilégie systématiquement la réduction du nombre d'actions en circulation pour maximiser le BPA. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False. Le verdict FALSE est justifié par le fait que la prémisse de l'affirmation est contredite par le comportement historique et structurel des géants technologiques. Alphabet et ses pairs sont des émetteurs nets négatifs d'actions, procédant à des rachats massifs plutôt qu'à des émissions, ce qui rend l'hypothèse d'une inversion de stratégie purement spéculative. De plus, les IPO constituent le mécanisme structurel d'apport de nouveaux acteurs et de capital frais au marché, fonction que les émissions secondaires de sociétés déjà cotées ne remplissent pas. L'argument adverse confond la capacité financière potentielle avec la probabilité réelle d'émission, une erreur de raisonnement par substitution de proxy . Enfin, même en considérant les volumes de rachat impressionnants d'Apple ($90B en 2023), Microsoft ($60B) et Alphabet ($70B), leur conversion en émissions reste hypothétique et non corroborée par les tendances observables du secteur.
📋 Faits POUR :
• Apple a racheté $90B d'actions en 2023 et $85B en 2024
• Microsoft a racheté $60B d'actions en 2023 et $55B en 2024
• Alphabet a racheté $70B d'actions en 2023 et $65B en 2024
• Capitalisation boursière d'Apple en 2025 : $2.8T
• L'IPO de Facebook en 2012 comportait 421 millions d'actions offertes
📋 Faits CONTRE :
• Les géants technologiques sont historiquement des émetteurs nets négatifs d'actions via leurs programmes de rachat
• Les IPO ajoutent de nouveaux acteurs et du capital frais au marché
• Les émissions de sociétés déjà cotées ne font que réallouer la participation relative entre investisseurs existants
• Le secteur technologique privilégie structurellement la réduction du nombre d'actions en circulation pour maximiser le BPA
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.371 | 0.216 | 8 | 2 | TRUE | FALSE | 90% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actions offertes — Actions proposées à la vente lors d'une introduction en bourse ou d'une émission, distinguées dans le débat entre actions primaires (nouveau capital) et secondaires (actions existantes).
[2] B — billion — Abréviation utilisée dans le tableau pour désigner un milliard d'unités monétaires (par exemple $90B = 90 milliards de dollars).
[3] capital frais — Nouveaux capitaux injectés dans l'économie via une émission primaire d'actions, par opposition à la simple réallocation d'actions existantes entre détenteurs.
[4] cession secondaire — Vente d'actions existantes par des actionnaires (fondateurs, investisseurs précoces) lors d'une IPO, sans création de nouvelles actions ni injection de capital frais.
[5] concentration du marché — Phénomène par lequel un nombre restreint d'entreprises (géants technologiques) représente une part disproportionnée de la capitalisation boursière totale.
[6] conseils d'administration — Organe de gouvernance d'une entreprise qui décide des opérations financières majeures, notamment les programmes de rachat et les émissions d'actions.
[7] dilution — Réduction de la participation proportionnelle des actionnaires existants suite à l'émission de nouvelles actions, diminuant leur part du capital et des bénéfices.
[8] flux d'apport de capital — Entrée de capitaux dans une entreprise ou sur le marché, par opposition aux flux de sortie comme les rachats d'actions.
[9] flux de sortie de trésorerie — Sortie d'argent de l'entreprise, notamment via les rachats d'actions, les dividendes ou les investissements, par opposition aux flux d'apport de capital.
[10] Form 10-K — Annual Report (Form 10-K) — Rapport annuel réglementaire déposé par les entreprises cotées aux États-Unis, contenant les états financiers audités et les informations détaillées sur les activités de l'entreprise.
[11] glissement de quantificateur — Erreur logique consistant à déplacer indûment un quantificateur dans un raisonnement, modifiant ainsi la portée et la validité de l'argument.
[12] géants cotés — Grandes entreprises dont les actions sont négociées en bourse, désignant dans ce contexte les grandes capitalisations technologiques comme Alphabet, Apple, Microsoft, Meta et Amazon.
[13] investisseurs précoces — Investisseurs ayant financé une entreprise avant son introduction en bourse (capital-risque, business angels), souvent susceptibles de céder leurs actions lors de l'IPO.
[14] IPO — Initial Public Offering — Introduction en bourse, première vente d'actions d'une entreprise au public, permettant à celle-ci de lever des capitaux et à ses actionnaires existants de céder leurs participations.
[15] liquidités — Disponibilités financières d'une entreprise (trésorerie, équivalents de trésorerie), représentant sa capacité à financer des opérations comme des rachats d'actions.
[16] M — million — Abréviation utilisée pour désigner un million d'unités (par exemple 421M = 421 millions d'actions offertes lors de l'IPO de Facebook).
[17] offre d'actions — Quantité totale d'actions disponibles sur le marché, influencée par les émissions nouvelles, les rachats d'actions et les IPO.
[18] offre de titres — Ensemble des titres financiers disponibles à l'achat sur un marché, déterminant la liquidité et la profondeur de ce marché.
[19] programmes de rachat — Programmes autorisés par le conseil d'administration par lesquels une entreprise rachète ses propres actions sur le marché, réduisant le nombre de titres en circulation.
[20] proxy — Variable substitutive utilisée pour approximer ou représenter un concept qu'on ne peut pas mesurer directement, souvent source d'erreurs lorsqu'on l'utilise pour déduire d'autres phénomènes.
[21] rachats d'actions — Opération par laquelle une entreprise utilise sa trésorerie pour racheter ses propres actions sur le marché, réduisant le nombre de titres en circulation et augmentant mécaniquement la part relative des actionnaires restants.
[22] raisonnement par substitution de proxy — Erreur logique consistant à utiliser une variable proxy (capacité financière) pour déduire un comportement (émission d'actions) sans établir de lien causal direct.
[23] structure de capital — Répartition du financement d'une entreprise entre dette et capitaux propres, déterminant sa solvabilité, son coût du capital et sa flexibilité financière.
[24] T — trillion — Abréviation utilisée dans le tableau pour désigner un billion (10^12) d'unités monétaires selon l'usage américain (par exemple $2.8T = 2,8 billions de dollars).
[25] USD — United States Dollar — Code ISO 4217 de la devise officielle des États-Unis, utilisé comme référence pour les transactions internationales et les cotations boursières.
[26] valeur actionnariale — Principe de gestion d'entreprise visant à maximiser la richesse des actionnaires, souvent invoqué pour justifier les rachats d'actions et la distribution de dividendes.
[27] valeur marché — capitalisation boursière — Valeur totale des actions d'une entreprise sur le marché, calculée en multipliant le nombre d'actions en circulation par leur cours boursier.
[28] émetteur net négatif — Entreprise qui, via ses rachats d'actions, retire plus de titres du marché qu'elle n'en émet, réduisant ainsi l'offre globale d'actions.
[29] émission primaire — Émission de nouvelles actions qui injecte du capital frais dans l'entreprise, par opposition à une cession secondaire d'actions existantes.
[30] émissions d'actions — Opération par laquelle une entreprise émet de nouvelles actions sur le marché, augmentant le nombre total de titres en circulation et diluant potentiellement la participation des actionnaires existants.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Entreprise | Rachats 2023 | Rachats 2024 | Valeur marché 2025 | Potentiel émission |
|---|---|---|---|---|
| Apple | $90B | $85B | $2.8T | 3.2% |
| Microsoft | $60B | $55B | $2.5T | 2.4% |
| Alphabet | $70B | $65B | $1.8T | III.9% |
| Meta | $40B | $35B | $1.2T | 3.3% |
| Amazon | $25B | $20B | $1.6T | 1.6% |
Legend: Rachats d'actions annuels des géants tech (en milliards USD) et leur potentiel d'émission si ces rachats étaient convertis en émissions nouvelles. Valeur marché en billions USD. Source: rapports financiers des entreprises.
| IPO | Année | Actions totales | Actions primaires | Actions secondaires | % secondaire |
|---|---|---|---|---|---|
| 2012 | 421M | 180M | 241M | 57% | |
| Uber | 2019 | 207M | 27M | 180M | 87% |
| Airbnb | 2020 | 51.6M | 27.8M | 23.8M | 46% |
| Rivian | 2021 | 153M | 135M | 18M | 12% |
| Snowflake | 2020 | 28M | 28M | 0M | 0% |
Legend: Composition des IPO majeures en actions primaires (nouveau capital) vs secondaires (cession par actionnaires existants). Source: prospectus SEC des entreprises.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.