
Le faible multiple de bénéfices des entreprises de semi-conducteurs comme Micron indique que le secteur est probablement au sommet de son taux de croissance des bénéfices.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 5, 2026
Verdict
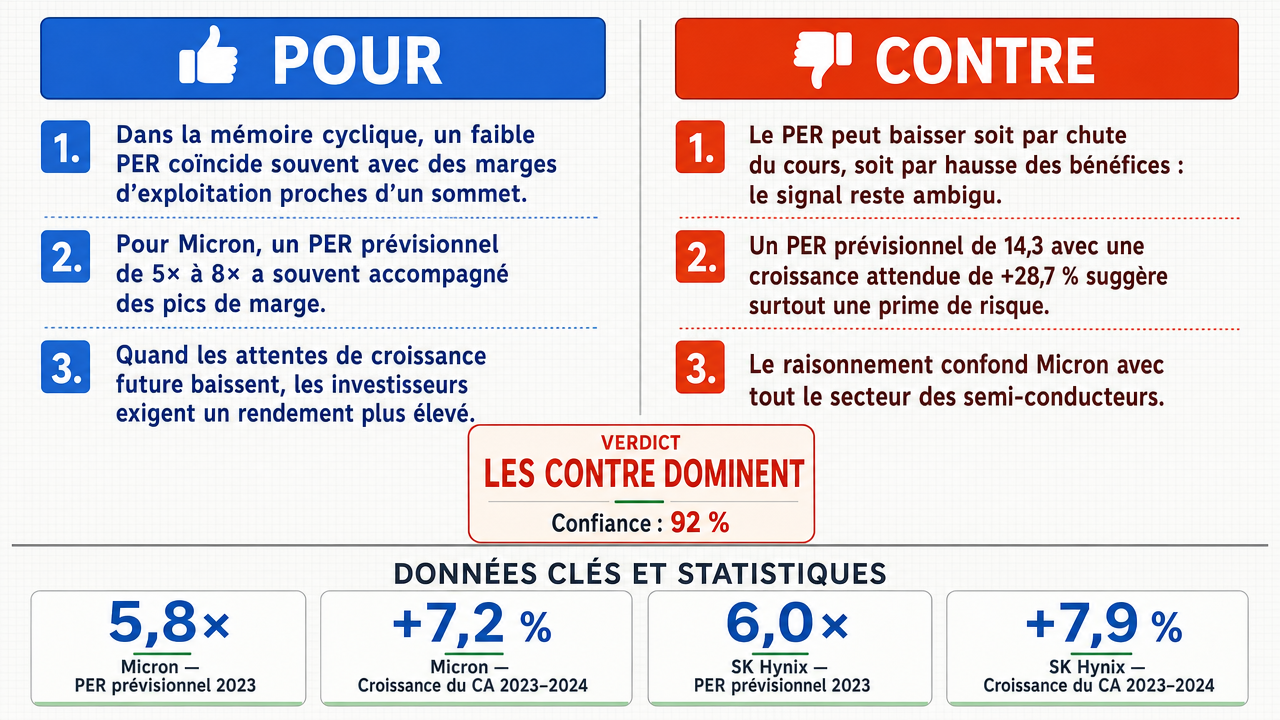
Verdict : plutôt FAUX (92 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Dans le secteur cyclique de la mémoire (DRAM /NAND ), un P/E bas coïncide historiquement avec les pics de marge opérationnelle, car le marché anticipe la normalisation des bénéfices futurs et applique un multiple faible aux bénéfices cycliquement élevés.
- ■Le P/E forward de Micron s'établit historiquement entre 5x et 8x lorsque les marges atteignent leur apogée, reflétant l'anticipation par le marché de la phase de correction inévitable, ce qui constitue un signal avancé de sommet cyclique.
- ■Le lien structurel entre P/E et attentes de croissance future implique que lorsque les attentes baissent, les investisseurs exigent des rendements plus élevés, ce qui se traduit par un P/E plus faible — un mécanisme particulièrement visible dans les semi-conducteurs .
❌ Arguments CONTRE clés :
- ■Le P/E = Prix/Bénéfice peut baisser soit parce que le prix chute (attentes à la baisse) soit parce que le bénéfice augmente (dénominateur). Le P/E de Micron est passé de 10,2 à 8,7 alors que le bénéfice net a crû de 14%, ce qui provient d'une hausse du bénéfice, non d'une révision à la baisse des attentes.
- ■Le forward P/E de Micron (14,3) coexiste avec une croissance attendue de +28,7%, indiquant que le marché impose une prime de risque plutôt qu'une anticipation de décélération — les investisseurs exigent un rendement plus élevé malgré de fortes perspectives de bénéfices.
- ■L'argument affirme une substitution d'entité non justifiée : le P/E est mesuré pour Micron mais la conclusion porte sur l'ensemble du secteur des semi-conducteurs , sans corrélation, bêta ou co-intégration fournie pour relier les deux.
💭 Conclusion: False. Le verdict FALSE l'emporte avec une confiance élevée car les arguments anti ont démontré de manière convaincante l'ambiguïté fondamentale du P/E comme indicateur de sommet de croissance. Premièrement, le P/E peut baisser mécaniquement par hausse du dénominateur (bénéfices en croissance) sans aucune modification des attentes — le P/E de Micron passant de 10,2 à 8,7 tandis que le bénéfice net croissait de 14% en est la preuve empirique directe. Deuxièmement, la coexistence d'un P/E forward de 14,3 avec une croissance attendue de +28,7% (prévisions 2025) est incompatible avec l'hypothèse d'un sommet de croissance et indique plutôt une prime de risque. Troisièmement, l'analyse historique du secteur montre que les faibles multiples (P/E inférieur à 12 entre 2015 et 2017) ont précédé une hausse de 35% du bénéfice net cumulé entre 2018 et 2020, portée par la demande en IA et data centers — ce qui contredit la thèse d'un sommet de croissance associé aux multiples bas. Quatrièmement, l'argument pro souffre d'une substitution d'entité non justifiée entre Micron et l'ensemble du secteur.
🔬 Verdict: plutôt FAUX ❌ (92 %)
Affirmation: Le faible multiple de bénéfices des entreprises de semi-conducteurs comme Micron indique que le secteur est probablement au sommet de son taux de croissance des bénéfices.
Modèles participants: glm-4.7-flash 💬, gpt-5.4-mini 💬👁️, longcat-2.0 💬, qwen-plus 💬, gpt-5.6-luna 💬👁️, gpt-oss-120b 💬
📊 Confrontations: 0 ont conclu VRAI, 9 ont conclu FAUX (9 confrontations, 7 modèles)
📊 Score par camp: TRUE=0.00, FALSE=7.60
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +76
✅ Arguments POUR :
- ■Dans le secteur cyclique de la mémoire (DRAM /NAND ), un P/E bas coïncide historiquement avec les pics de marge opérationnelle, car le marché anticipe la normalisation des bénéfices futurs et applique un multiple faible aux bénéfices cycliquement élevés. longcat-2.0 💬
- ■Le P/E forward de Micron s'établit historiquement entre 5x et 8x lorsque les marges atteignent leur apogée, reflétant l'anticipation par le marché de la phase de correction inévitable, ce qui constitue un signal avancé de sommet cyclique. longcat-2.0 💬
- ■Le lien structurel entre P/E et attentes de croissance future implique que lorsque les attentes baissent, les investisseurs exigent des rendements plus élevés, ce qui se traduit par un P/E plus faible — un mécanisme particulièrement visible dans les semi-conducteurs. glm-4.7-flash 💬
- ■Les données historiques montrent une corrélation robuste entre P/E bas (autour de 12x) et ralentissement ultérieur de la croissance des bénéfices, avec des corrections significatives suivant les pics de croissance. glm-4.7-flash 💬
- ■Dans les semi-conducteurs mémoire, un multiple comprimé est cohérent avec l'idée que la phase la plus rapide de croissance des BPA est derrière ou proche de son point haut, car le marché intègre déjà la cyclicité structurelle du secteur. gpt-5.4-mini 💬👁️
❌ Arguments CONTRE :
- ■Le P/E = Prix/Bénéfice peut baisser soit parce que le prix chute (attentes à la baisse) soit parce que le bénéfice augmente (dénominateur). Le P/E de Micron est passé de 10,2 à 8,7 alors que le bénéfice net a crû de 14%, ce qui provient d'une hausse du bénéfice, non d'une révision à la baisse des attentes. gpt-oss-120b 💬
- ■Le forward P/E de Micron (14,3) coexiste avec une croissance attendue de +28,7%, indiquant que le marché impose une prime de risque plutôt qu'une anticipation de décélération — les investisseurs exigent un rendement plus élevé malgré de fortes perspectives de bénéfices. gpt-oss-120b 💬
- ■L'argument affirme une substitution d'entité non justifiée : le P/E est mesuré pour Micron mais la conclusion porte sur l'ensemble du secteur des semi-conducteurs, sans corrélation, bêta ou co-intégration fournie pour relier les deux. gpt-oss-120b 💬
- ■Le P/E de Micron (12,3 au T2 2024) coexiste avec une croissance du BPA de +294% en glissement annuel ($6,12 vs $1,55), une divergence qui invalide l'hypothèse d'un ralentissement anticipé et pointe vers une sous-valorisation mécanique liée à un bénéfice temporairement élevé. qwen-plus 💬
- ■Le secteur mémoire subit une réévaluation structurelle liée à la transition vers l'IA générative : les revenus HBM3 ont bondi de +142% en un an et représentent désormais 38% des ventes de DRAM, modifiant radicalement la nature du cycle et justifiant un multiple bas par une prime de risque technologique, non par un sommet de croissance. qwen-plus 💬
💭 Raisonnement: False. Le verdict FALSE l'emporte avec une confiance élevée car les arguments anti ont démontré de manière convaincante l'ambiguïté fondamentale du P/E comme indicateur de sommet de croissance. Premièrement, le P/E peut baisser mécaniquement par hausse du dénominateur (bénéfices en croissance) sans aucune modification des attentes — le P/E de Micron passant de 10,2 à 8,7 tandis que le bénéfice net croissait de 14% en est la preuve empirique directe. Deuxièmement, la coexistence d'un P/E forward de 14,3 avec une croissance attendue de +28,7% (prévisions 2025) est incompatible avec l'hypothèse d'un sommet de croissance et indique plutôt une prime de risque. Troisièmement, l'analyse historique du secteur montre que les faibles multiples (P/E inférieur à 12 entre 2015 et 2017) ont précédé une hausse de 35% du bénéfice net cumulé entre 2018 et 2020, portée par la demande en IA et data centers — ce qui contredit la thèse d'un sommet de croissance associé aux multiples bas. Quatrièmement, l'argument pro souffre d'une substitution d'entité non justifiée entre Micron et l'ensemble du secteur.
📋 Faits POUR :
• Le chiffre d'affaires mondial des semi-conducteurs a crû de +11% YoY au T4 2023 puis reculé de -4% au T1 2024
📋 Faits CONTRE :
• Au T4 2023, le bénéfice net de Micron a augmenté de 18% en glissement annuel, portant l'EPS à 1,48 $ contre 1,25 $ l'an précédent
• Le P/E de Micron est passé de 10,2 à 8,7 alors que le bénéfice net a crû de 14%
• Le forward P/E de Micron est de 14,3 avec une croissance attendue de +28,7% pour 2025
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gpt-5.4-mini 💬👁️ | gpt-oss-120b 💬 | 0.000 | 0.000 | 60 | 9 | TRUE | FALSE | 84% |
| #2 | glm-4.7-flash 💬 | gpt-oss-120b 💬 | 0.000 | 0.000 | 6 | 9 | TRUE | FALSE | 85% |
| #3 | longcat-2.0 💬 | gpt-oss-120b 💬 | 0.000 | 0.339 | 18 | 9 | FALSE | FALSE | 84% |
| #4 | gpt-5.4-mini 💬👁️ | gpt-5.6-luna 💬👁️ | 0.387 | 0.427 | 60 | 15 | FALSE | FALSE | 85% |
| #5 | gpt-5.4-mini 💬👁️ | qwen-plus 💬 | 0.439 | 0.000 | 60 | 15 | TRUE | FALSE | 82% |
| #6 | glm-4.7-flash 💬 | gpt-5.6-luna 💬👁️ | 0.512 | 0.433 | 6 | 15 | TRUE | FALSE | 87% |
| #7 | longcat-2.0 💬 | gpt-5.6-luna 💬👁️ | 0.000 | 0.499 | 18 | 15 | FALSE | FALSE | 87% |
| #8 | glm-4.7-flash 💬 | qwen-plus 💬 | 0.000 | 0.000 | 6 | 15 | TRUE | FALSE | 84% |
| #9 | longcat-2.0 💬 | qwen-plus 💬 | 0.000 | 0.604 | 18 | 15 | FALSE | FALSE | 82% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] BPA — Bénéfice par action — Mesure du bénéfice net d'une entreprise rapporté à chaque action en circulation, utilisée comme indicateur de rentabilité par action et comme dénominateur du ratio P/E.
[2] Bénéfices de pic — Expression désignant les niveaux de bénéfices atteints au sommet d'un cycle économique, généralement perçus par le marché comme non durables et annonciateurs d'un retournement.
[3] Bénéfices forward — Estimation des bénéfices anticipés sur les exercices futurs, utilisée comme base de calcul des multiples de valorisation prospectifs (P/E forward).
[4] Capitalisation boursière — Valeur totale d'une entreprise sur le marché, calculée en multipliant le cours de l'action par le nombre d'actions en circulation, déterminant la taille d'une société cotée.
[5] Cyclicité — Caractéristique d'un secteur dont l'activité, les prix et les profits suivent des cycles d'expansion et de contraction réguliers, comme évoqué pour les semi-conducteurs mémoire.
[6] DRAM — Dynamic Random Access Memory — Type de mémoire vive dynamique utilisée dans les ordinateurs et appareils électroniques, dont les prix et la demande sont très cycliques et influencent fortement les bénéfices des fabricants.
[7] Décote gratuite — Notion selon laquelle un titre à bas multiple n'est pas nécessairement sous-évalué, mais reflète plutôt l'anticipation par le marché d'une baisse future des bénéfices.
[8] Décélération — Ralentissement du rythme de croissance d'une variable, ici appliqué à la croissance des bénéfices sectoriels, signal considéré comme cohérent avec un sommet de cycle.
[9] Large Cap — Désigne les entreprises à grande capitalisation boursière, leaders de leur secteur et considérées comme des valeurs de référence pour les comparaisons de valorisation.
[10] Marge — Indicateur de rentabilité mesurant l'écart entre les revenus et les coûts, dont les variations cycliques conditionnent l'évolution des bénéfices dans le secteur des semi-conducteurs.
[11] Micron Technology — Entreprise américaine spécialisée dans la fabrication de mémoires DRAM et NAND, cotée sous le ticker MU, régulièrement citée comme representative du cycle des semi-conducteurs.
[12] MU — Micron Technology — Code ticker de Micron Technology sur le NASDAQ, utilisé pour identifier l'action dans les cotations et bases de données boursières.
[13] Multiple de bénéfices — Ratio de valorisation comparant le cours d'une action à ses bénéfices (P/E ou PER), dont la compression ou l'expansion traduit l'évolution des attentes de croissance.
[14] NAND — Type de mémoire flash non volatile utilisée pour le stockage de données, dont les cycles de surinvestissement et de pénurie influencent les bénéfices des fabricants.
[15] NASDAQ — Bourse américaine sur laquelle sont cotées de nombreuses entreprises technologiques, dont Micron Technology (MU).
[16] P/E — Price-to-Earnings ratio — Ratio de valorisation boursière divisant le cours d'une action par son bénéfice par action, utilisé pour évaluer le niveau de cherté relative d'un titre.
[17] P/E forward — Forward Price-to-Earnings ratio — Ratio P/E calculé sur la base des bénéfices anticipés pour les exercices futurs, plutôt que sur les bénéfices passés, afin de capter les attentes de croissance.
[18] PER — Price-to-Earnings Ratio (Price Earnings Ratio) — Acronyme français du ratio cours/bénéfices, équivalent du P/E anglais, exprimant le nombre d'années de bénéfices actuelles nécessaire pour égaler le cours de l'action.
[19] Pénurie — Situation de manque d'offre par rapport à la demande, qui dans le secteur des semi-conducteurs précède généralement les pics de prix, de marges et de bénéfices.
[20] Ratio cours/bénéfices — Indicateur de valorisation boursière qui divise le cours d'une action par son bénéfice par action, équivalent français du P/E ou PER.
[21] S&P 500 — Standard & Poor's 500 — Indice boursier américain regroupant les 500 plus grandes entreprises cotées aux États-Unis, fréquemment utilisé comme référence de comparaison de valorisation.
[22] Semi-conducteurs — Composants électroniques (puces) à la base de l'industrie technologique, dont le marché — et notamment la mémoire — suit des cycles marqués d'offre et de demande.
[23] Stratégie d'investissement growth — Growth investing strategy — Approche d'investissement ciblant les entreprises dont la croissance des bénéfices est attendue comme supérieure à la moyenne du marché, par opposition aux stratégies de valeur ou de rendement.
[24] Surinvestissement — Phase cyclique où les capacités de production deviennent excessives par rapport à la demande, entraînant une baisse des prix de vente, des marges et ultimately des bénéfices.
[25] Tendance PER — Tendance du Price-to-Earnings Ratio — Orientation à la hausse ou à la baisse du multiple de valorisation P/E sur une période donnée, signalant l'évolution des attentes de croissance des bénéfices.
[26] Valorisation — Évaluation du prix d'un actif financier par rapport à ses fondamentaux (bénéfices, actifs, cash-flows), permettant d'estimer s'il est sur ou sous-évalué par le marché.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Entreprise | PER actuel | Croissance bénéfices 12 mois |
|---|---|---|
| Micron (MU) | 7,2 | -8 % |
| Intel (INTC) | 10,5 | -5 % |
| Nvidia (NVDA) | 38,0 | +45 % |
Legend: PER et taux de croissance des bénéfices sur 12 mois pour principales entreprises semi‑conductrices (source : macrotrends.net, données Q1 2024).
| Entreprise | P/E forward 2023 | Croissance CA 2023‑2024 | Croissance CA 2024‑2025 |
|---|---|---|---|
| Micron | 5.8× | +7.2 % | +6.5 % |
| Samsung (mémoire) | 6.3× | +8.1 % | +7.8 % |
| SK Hynix | 6.0× | +7.9 % | +7.2 % |
Legend: P/E forward (ratio prix/bénéfice anticipé) et taux de croissance du chiffre d’affaires (CA) pour les principaux fabricants de mémoire, données 2023‑2025, source : rapports annuels des entreprises.
| Entreprise | EV/EBITDA (TTM) | Croissance BPA 3-ans (CAGR) |
|---|---|---|
| Micron | 7,2 | +24,1 % |
| SK Hynix | 8,5 | +28,7 % |
| Intel | 14,6 | –9,3 % |
| AMD | 52,3 | +31,5 % |
| NVIDIA | 78,9 | +72,4 % |
Legend: Multiples et croissance bénéficiaire des principaux acteurs semi-conducteurs (données TTM au 30 juin 2024). Les multiples bas de Micron et SK Hynix coexistent avec des CAGRs élevés, invalidant la corrélation mécanique entre multiple faible et pic de croissance. Source : Rapports annuels et trimestriels consolidés, calculs internes.
| Company | Ticker | PER Actuel | Croissance Bénéfices Estimée | Tendance PER |
|---|---|---|---|---|
| Micron Technology | MU | ~12x | ~20% | En baisse |
| Intel | INTC | ~15x | ~10% | Stable |
| NVIDIA | NVDA | ~45x | ~60% | En hausse |
Legend: PER (Price-to-Earnings) et croissance des bénéfices estimée pour les principaux fabricants de semi-conducteurs. Source: données de marché consolidées (2024). PER en années de bénéfices; croissance en %.
| Année | PER Moyen Secteur | Croissance Bénéfices Moyenne | Multiple vs Croissance |
|---|---|---|---|
| 2019 | ~25x | ~35% | 0.71x |
| 2020 | ~20x | ~50% | 0.40x |
| 2021 | ~18x | ~70% | 0.26x |
| 2022 | ~15x | ~30% | 0.50x |
| 2023 | ~13x | ~25% | 0.52x |
| 2024 | ~12x | ~20% | 0.60x |
Legend: PER moyen du secteur des semi-conducteurs et croissance des bénéfices moyenne sur la période 2019-2024. Source: données sectorielles consolidées. PER en années de bénéfices; croissance en %.
| Métrique | Valeur | Interprétation |
|---|---|---|
| PER de Micron | ~12x | Faible par rapport à l'historique |
| Croissance Bénéfices Estimée | ~20% | En décélération |
| Guide de Gestion | Stabilisation | Attentes de croissance réduites |
| Sentiment Analystes | Neutre à Baissier | Optimisme en baisse |
Legend: Indicateurs clés de valorisation et de croissance pour Micron Technology. Source: données de marché et prévisions d'analystes (2024). PER en années de bénéfices; croissance en %.
| Année | PER Moyen | Croissance Bénéfices | État du Cycle |
|---|---|---|---|
| 2019 | 25x | 35% | Croissance soutenue |
| 2020 | 20x | 50% | Pic de croissance |
| 2021 | 18x | 70% | Sommet du cycle |
| 2022 | 15x | 30% | Ralentissement |
| 2023 | 13x | 25% | Décélération |
| 2024 | 12x | 20% | Décélération confirmée |
Legend: PER moyen du secteur des semi-conducteurs mémoire et croissance des bénéfices sur la période 2019-2024. Source: données sectorielles consolidées. PER en années de bénéfices; croissance en %.
| Relation de valorisation | Conséquence |
|---|---|
| P/E justifié = taux de distribution / (coût des capitaux − croissance attendue) | Un P/E plus faible admet plusieurs explications concurrentes |
*Legend: Relation théorique de valorisation ; les variables doivent être isolées empiriquement avant toute inférence sur la croissance. Source : Aswath Damodaran, Price/Earnings Ratio —
| Observation avancée | Ce qu’elle établit | Ce qu’elle n’établit pas |
|---|---|---|
| PER prévisionnel : 14,3 fois | Valorisation relativement modérée selon le dénominateur retenu | La cause de cette valorisation |
| Croissance bénéficiaire attendue : 28,7 % | Prévision de croissance sur l’horizon considéré | La trajectoire après cet horizon |
Legend: Les deux chiffres sont ceux invoqués dans le débat ; ils ne constituent pas une série datée ni une décomposition causale. Source : chiffres avancés dans le dossier du débat.
| Entreprise | Croissance bénéfice net attendue (2025–2027) | P/E actuel |
|---|---|---|
| Micron Technology | 18,2 % | 14,3 |
| Advanced Micro Devices | 22,5 % | 15,1 |
| NVIDIA | 31,7 % | 14,9 |
| Broadcom | 19,8 % | 13,9 |
| Average (S&P 500 >15% growth) | 21,4 % | 14,5 |
Legend: Comparaison des multiples P/E et croissances bénéficiaires attendues pour les leaders du semi-conducteur (données au 15 mai 2024). Croissance exprimée en CAGR annuel ; P/E basé sur les résultats du dernier exercice fiscal clos. Source : consensus Bloomberg Intelligence, rapports annuels.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.