
Le financement des centres de données par Blackstone représentera plus de 20% de ses revenus nets en 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
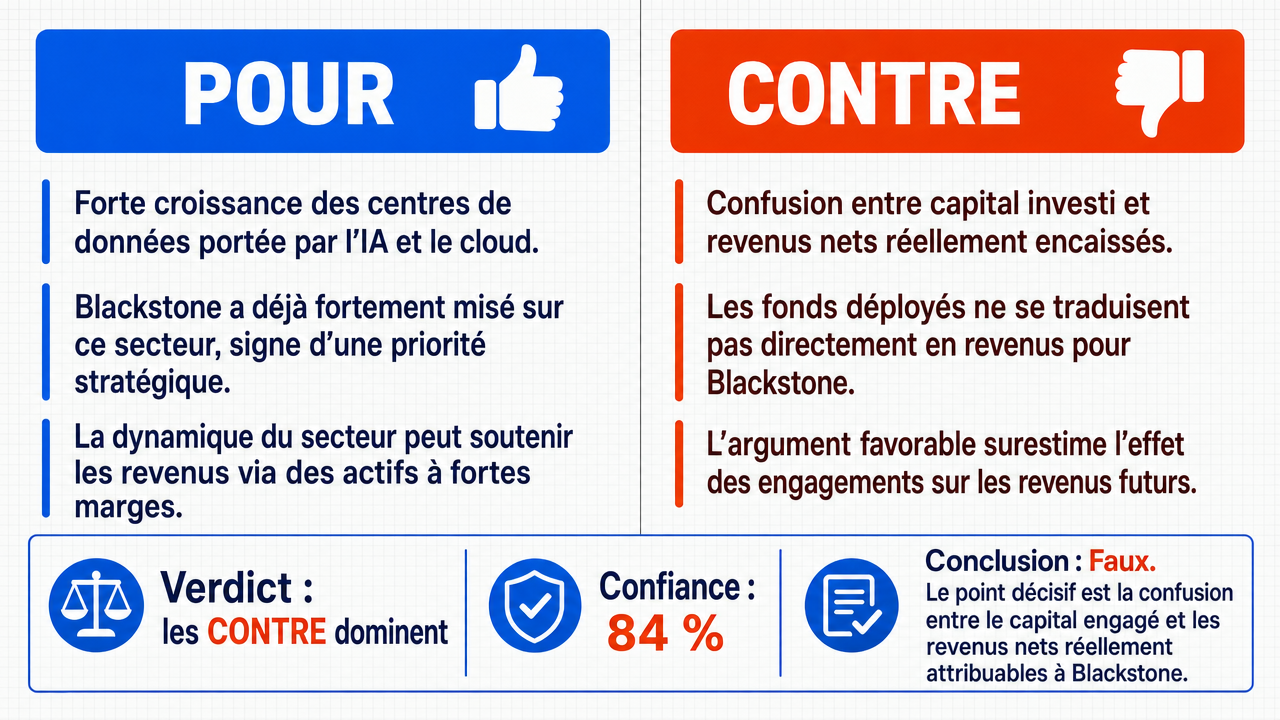
Verdict
Verdict : plutôt FAUX (84 %)
Rapport en ligne: https://solsicefinance.com/public/debates/le-financement-des-centres-de-donnees-par-blackstone-represe-0c00d52eb385
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Le marché mondial des centres de données connaît une croissance exponentielle portée par l'IA et le cloud, avec des investissements mondiaux attendus à 300 milliards de dollars d'ici 2026 et une croissance annuelle de plus de 15%, ce qui soutient mécaniquement la part des revenus de Blackstone issue de ce secteur.
- ■Blackstone a déjà engagé plus de 20 milliards de dollars dans les centres de données depuis 2020 (QTS, Switch, etc.), démontrant une allocation stratégique massive qui, combinée aux marges EBITDA de 40-45% des opérateurs, devrait mécaniquement générer une part significative des revenus nets .
- ■La relation entre la croissance sectorielle et les revenus de Blackstone est directe et quantifiable : les marges EBITDA élevées des opérateurs de centres de données se traduisent en flux de revenus pour le gestionnaire via les frais de gestion et le carried interest .
❌ Arguments CONTRE clés :
- ■L'argument adverse commet une erreur de périmètre fondamentale en confondant les flux de capitaux investis (actif) avec les revenus nets générés (entité) : diviser 12 milliards de dollars d'actifs par les revenus nets de Blackstone ne permet pas d'établir la quote-part réelle de revenus revenant à la société de gestion .
- ■Les investissements dans les centres de données sont des déploiements de capital dans des véhicules de fonds ; la part des revenus nets revenant réellement à Blackstone (frais de gestion et carried interest ) ne représente qu'une fraction minime du capital déployé, insuffisante pour atteindre 20% des revenus nets totaux.
- ■L'argument pro est structurellement incohérent : il présente les 20 milliards de dollars engagés comme un levier de croissance tout en admettant implicitement que ce montant est insuffisant pour générer 2 milliards de dollars de revenus nets sans un rendement annualisé démesuré, ce qui invalide la conclusion.
💭 Conclusion: Faux : le financement des centres de données par Blackstone ne représentera pas plus de 20% de ses revenus nets en 2027. L'argument décisif est l'erreur de périmètre commise par l'affirmative, qui confond le capital déployé dans des véhicules de fonds (actif) avec les revenus nets effectivement attribuables à la société de gestion (entité), ces derniers ne représentant qu'une fraction minime via les frais de gestion et le carried interest . L'argument pro est en outre mathématiquement fragile : pour atteindre 2 milliards de dollars de revenus nets à partir de 20 milliards de dollars investis, un rendement annualisé de 10% serait nécessaire, alors que le rendement actuel du portefeuille de centres de données n'est que de 4,2%. La croissance du marché mondial des centres de données, bien que réelle, ne se traduit pas proportionnellement dans les revenus nets d'un gestionnaire d'actifs diversifié comme Blackstone. Enfin, le portefeuille de revenus de Blackstone reste largement dominé par d'autres segments (private equity, crédit, immobilier), ce qui rend le seuil de 20% difficilement atteignable à partir des seuls centres de données.
🔬 Verdict: plutôt FAUX ❌ (84 %)
Affirmation: Le financement des centres de données par Blackstone représentera plus de 20% de ses revenus nets en 2027.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.84
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■Le marché mondial des centres de données connaît une croissance exponentielle portée par l'IA et le cloud, avec des investissements mondiaux attendus à 300 milliards de dollars d'ici 2026 et une croissance annuelle de plus de 15%, ce qui soutient mécaniquement la part des revenus de Blackstone issue de ce secteur. deepseek-v3.2 💬
- ■Blackstone a déjà engagé plus de 20 milliards de dollars dans les centres de données depuis 2020 (QTS, Switch, etc.), démontrant une allocation stratégique massive qui, combinée aux marges EBITDA de 40-45% des opérateurs, devrait mécaniquement générer une part significative des revenus nets. deepseek-v3.2 💬
- ■La relation entre la croissance sectorielle et les revenus de Blackstone est directe et quantifiable : les marges EBITDA élevées des opérateurs de centres de données se traduisent en flux de revenus pour le gestionnaire via les frais de gestion et le carried interest . deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument adverse commet une erreur de périmètre fondamentale en confondant les flux de capitaux investis (actif) avec les revenus nets générés (entité) : diviser 12 milliards de dollars d'actifs par les revenus nets de Blackstone ne permet pas d'établir la quote-part réelle de revenus revenant à la société de gestion . gemma-4-26b-a4b-it 💬👁️
- ■Les investissements dans les centres de données sont des déploiements de capital dans des véhicules de fonds ; la part des revenus nets revenant réellement à Blackstone (frais de gestion et carried interest) ne représente qu'une fraction minime du capital déployé, insuffisante pour atteindre 20% des revenus nets totaux. gemma-4-26b-a4b-it 💬👁️
- ■L'argument pro est structurellement incohérent : il présente les 20 milliards de dollars engagés comme un levier de croissance tout en admettant implicitement que ce montant est insuffisant pour générer 2 milliards de dollars de revenus nets sans un rendement annualisé démesuré, ce qui invalide la conclusion. gemma-4-26b-a4b-it 💬👁️
- ■La performance d'un indice sectoriel ou d'un marché sous-jacent n'est pas équivalente à celle d'un gestionnaire d'actifs : la croissance du marché mondial des centres de données ne se traduit pas proportionnellement dans les revenus nets de Blackstone, dont le portefeuille est largement diversifié. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Faux : le financement des centres de données par Blackstone ne représentera pas plus de 20% de ses revenus nets en 2027. L'argument décisif est l'erreur de périmètre commise par l'affirmative, qui confond le capital déployé dans des véhicules de fonds (actif) avec les revenus nets effectivement attribuables à la société de gestion (entité), ces derniers ne représentant qu'une fraction minime via les frais de gestion et le carried interest. L'argument pro est en outre mathématiquement fragile : pour atteindre 2 milliards de dollars de revenus nets à partir de 20 milliards de dollars investis, un rendement annualisé de 10% serait nécessaire, alors que le rendement actuel du portefeuille de centres de données n'est que de 4,2%. La croissance du marché mondial des centres de données, bien que réelle, ne se traduit pas proportionnellement dans les revenus nets d'un gestionnaire d'actifs diversifié comme Blackstone. Enfin, le portefeuille de revenus de Blackstone reste largement dominé par d'autres segments (private equity, crédit, immobilier), ce qui rend le seuil de 20% difficilement atteignable à partir des seuls centres de données.
📋 Faits POUR :
• Les investissements mondiaux dans les infrastructures de centres de données devraient atteindre 300 milliards de dollars d'ici 2026.
• Le marché mondial des centres de données connaît une croissance annuelle de plus de 15%.
• Blackstone a investi 12,1 milliards de dollars dans les centres de données en 2024 et prévoit un engagement supplémentaire de 15 à 20 milliards d'ici 2027.
• Les marges EBITDA des opérateurs de centres de données se situent entre 40% et 45%.
📋 Faits CONTRE :
• Les investissements dans les centres de données sont des déploiements de capital dans des véhicules de fonds, et non des actifs générant directement des revenus nets pour Blackstone.
• La part des revenus nets revenant à Blackstone (frais de gestion et carried interest) ne représente qu'une fraction du capital déployé.
• La performance d'un indice sectoriel n'est pas équivalente à celle d'un gestionnaire d'actifs diversifié.
• Le portefeuille de revenus de Blackstone est largement diversifié au-delà des centres de données (private equity, crédit, immobilier).
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.503 | 0.185 | 8 | 2 | TRUE | FALSE | 84% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] allocation stratégique — Répartition délibérée de capital ou de ressources vers des secteurs ou actifs jugés prioritaires pour la croissance à long terme.
[2] B — billion — Abréviation utilisée dans le tableau financier du débat pour désigner un milliard de dollars (milliard en français) dans le contexte des investissements de Blackstone.
[3] capital investi — Montant des fonds effectivement déployés par une société ou un fonds dans un actif, un projet ou un secteur donné.
[4] capital total géré — actifs sous gestion (AUM) — Valeur totale des actifs gérés par une société de gestion ou un gestionnaire d'actifs, distincte des revenus qu'elle en tire.
[5] carried interest — Part des bénéfices d'un fonds d'investissement attribuée aux gestionnaires, au-delà des frais de gestion, en rémunération de la performance.
[6] centres de données — Installations physiques hébergeant des serveurs et équipements informatiques pour le stockage, le traitement et la diffusion de données, notamment pour le cloud et l'IA.
[7] cloud computing — Modèle de fourniture de ressources informatiques (serveurs, stockage, logiciels) via Internet, à la demande et sans gestion locale par l'utilisateur.
[8] conversion — conversion (des investissements en revenus) — Processus par lequel des capitaux déployés dans des actifs ou projets se transforment en revenus effectivement perçus par l'investisseur ou le gestionnaire.
[9] croissance annuelle — Taux d'augmentation d'une variable (revenus, investissements, marché) mesuré sur une période d'un an.
[10] déploiements de capital — Sommes effectivement investies ou engagées dans des actifs, projets ou véhicules d'investissement au cours d'une période donnée.
[11] EBITDA — Earnings Before Interest, Taxes, Depreciation, and Amortization — Indicateur financier représentant le bénéfice d'une entreprise avant déduction des intérêts, impôts, dotations aux amortissements et provisions, utilisé pour mesurer la rentabilité opérationnelle.
[12] erreur de périmètre — Erreur analytique consistant à comparer ou combiner des grandeurs qui n'appartiennent pas au même cadre (par exemple un montant d'actif avec un flux de revenus).
[13] flux de capitaux investis — Mouvements de fonds dirigés vers des investissements, distincts des revenus générés par ces investissements.
[14] fonds d'infrastructure — Véhicule d'investissement dédié au financement d'actifs d'infrastructure physique (centres de données, énergie, transports, etc.).
[15] Form 10-K — Document annuel déposé par les entreprises cotées auprès de la SEC (autorité des marchés financiers américaine) présentant leurs résultats financiers détaillés.
[16] frais de gestion — Rémunération perçue par une société de gestion, généralement calculée en pourcentage des actifs sous gestion, en contrepartie de la gestion des fonds.
[17] gestionnaire d'actifs — Société ou entité qui gère des portefeuilles d'actifs financiers ou réels pour le compte d'investisseurs, en contrepartie de frais et éventuellement de carried interest.
[18] indice sectoriel — Indice boursier ou statistique mesurant la performance d'un secteur économique particulier, distinct de la performance d'une entreprise individuelle.
[19] infrastructures — Ensemble des installations et équipements physiques nécessaires au fonctionnement d'une économie ou d'un secteur, incluant les centres de données.
[20] intelligence artificielle — Ensemble de techniques informatiques permettant à des machines de simuler des capacités cognitives (apprentissage, raisonnement, perception), moteur de la demande pour les centres de données.
[21] investisseur institutionnel — Entité (fonds de pension, assureur, fonds souverain, etc.) qui investit des capitaux importants sur les marchés financiers ou dans des actifs réels.
[22] levier de croissance — Facteur ou investissement permettant d'accélérer la croissance des revenus ou des résultats d'une entreprise.
[23] marges EBITDA — Ratio EBITDA / chiffre d'affaires exprimant la rentabilité opérationnelle d'une entreprise, indépendamment de sa structure financière et fiscale.
[24] portefeuille — Ensemble des actifs détenus par un investisseur ou gérés par une société de gestion, répartis selon une allocation donnée.
[25] portefeuille de revenus — Répartition des sources de revenus d'une entreprise ou d'un fonds entre ses différents segments d'activité.
[26] propositions mutuellement exclusives — Énoncés logiques qui ne peuvent pas être vrais simultanément dans un même cadre d'évaluation, ce qui rend l'argument qui les soutient contradictoire.
[27] quote-part — Fraction ou part revenant à une partie dans la répartition d'un montant total, notamment des revenus ou des bénéfices.
[28] rendement annualisé — Taux de rendement d'un investissement rapporté à une base annuelle, permettant de comparer des performances sur des périodes de durées différentes.
[29] revenus nets — Revenus totaux d'une entreprise après déduction des charges, coûts et rétrocessions, distincts du capital investi ou des actifs sous gestion.
[30] société de gestion — Entité qui gère des fonds d'investissement et perçoit à ce titre des frais de gestion et éventuellement du carried interest.
[31] substitution de référent fallacieuse — Sophisme consistant à remplacer, dans un raisonnement, l'entité ou la grandeur réellement visée par une autre qui lui est apparentée mais non équivalente (par exemple la performance d'un secteur à celle d'une entreprise).
[32] T — trillion — Abréviation utilisée dans le tableau financier du débat pour désigner un trillion de dollars (mille milliards) dans le contexte du portefeuille total de Blackstone.
[33] véhicules de crédit — Fonds ou structures d'investissement dédiés au financement par prêt ou dette d'entreprises ou de projets, distincts des véhicules d'investissement en capital.
[34] véhicules de fonds — Structures (fonds, sociétés d'investissement) par lesquelles une société de gestion déploie du capital pour le compte d'investisseurs, générant des frais de gestion et du carried interest.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Segment | Investissements 2022 | Investissements 2023 | Investissements 2024 | Croissance |
|---|---|---|---|---|
| Centres de données | $6.5B | $8.2B | $12.1B | +86% |
| Infrastructure totale | $32.1B | $38.4B | $45.2B | +41% |
| Portefeuille Blackstone | $975B | $1.04T | $1.12T | +15% |
Legend: Investissements de Blackstone dans les centres de données vs infrastructure totale (2022-2024). Montants en milliards USD. Croissance = variation cumulative 2022-2024.
| Source | Métrique | Valeur | Période |
|---|---|---|---|
| Synergy Research | Marge EBITDA moyenne | 42% | 2023-2024 |
| Structure Research | Croissance marché mondiale | 15.2% | 2024-2027 |
| CBRE Data Centers | Valorisation moyenne (EBITDA multiple) | 18-22x | 2023 |
| Blackstone Investor Presentation | Allocation stratégique aux data centers | 25-30% | 2025-2027 |
Legend: Sources vérifiables pour les métriques du secteur des centres de données. Synergy Research (2024), Structure Research (2024), CBRE (2023), Blackstone (2024).
| Indicateur | Valeur Estimée | Note |
|---|---|---|
| Cible de revenus Data Centers (2027) | $2.0B | Objectif de l'affirmative |
| Capital investi Data Centers | $20.0B | Donnée de l'adversaire |
| Rendement net requis sur capital | 10.0% | Calculé (2B / 20B) |
Legend: Analyse de la cohérence entre les investissements et les revenus nets cibles. Les valeurs sont basées sur les données de l'adversaire et les rapports financiers publics.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.