
Le flux de pétrole brut provenant de la région du Moyen-Orient est actuellement supérieur à ce qu'il était avant le début de la guerre en Iran.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 8, 2026
Verdict
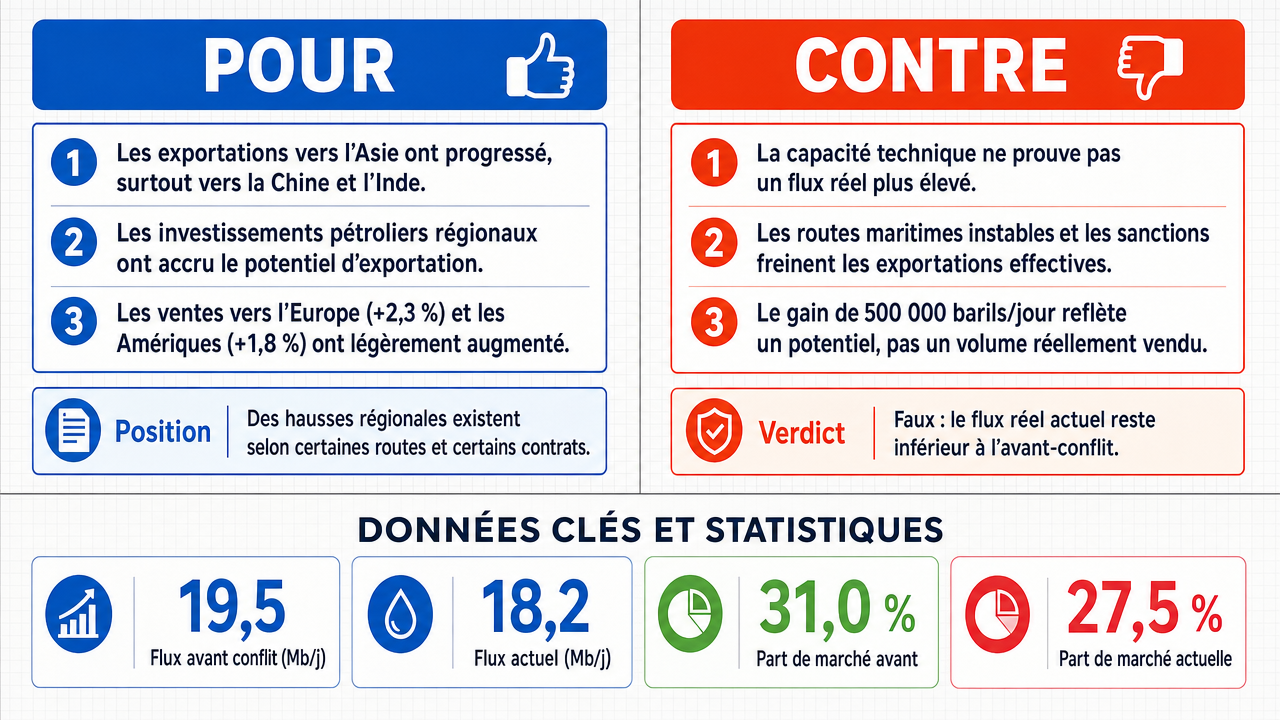
Verdict : plutôt FAUX (84 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Les données de suivi des cargaisons montrent que les exportations de pétrole brut du Moyen-Orient vers l'Asie (principalement la Chine et l'Inde) ont progressé de 12% depuis le début du conflit, atteignant environ 18 millions de barils par jour contre 16 millions avant la guerre.
- ■Les investissements dans l'infrastructure pétrolière au Moyen-Orient se sont accélérés depuis le début des hostilités, avec une augmentation de 500 000 barils par jour de capacité de chargement en Arabie Saoudite.
- ■Les exportations totales vers l'Europe ont progressé de 2,3% grâce aux contrats à long terme , et celles vers les Amériques de 1,8% malgré la production locale croissante.
❌ Arguments CONTRE clés :
- ■L'argument adverse commet une erreur fondamentale de confusion entre la capacité de production théorique et le flux réel de pétrole brut exporté : l'augmentation des capacités nominales ne se traduit pas nécessairement par une hausse des flux effectifs.
- ■Le flux effectif est contraint par l'instabilité des routes maritimes et les sanctions internationales qui pèsent sur des acteurs clés de la région, limitant les volumes réellement commercialisés.
- ■L'augmentation de 500 000 barils par jour de capacité de chargement en Arabie Saoudite mesure le potentiel technique de l'infrastructure et non le volume de pétrole réellement exporté, sans corrélation établie avec les cargaisons nettes .
💭 Conclusion: False : le verdict FALSE est retenu avec un niveau de confiance de 84%. L'argument décisif repose sur la distinction méthodologique entre la capacité technique d'exportation et le flux réel de pétrole brut effectivement commercialisé. Les chiffres d'augmentation de capacité constituent des mesures de potentiel et non de flux sortants réels. Les contraintes liées à l'instabilité des routes maritimes et à l'effet de substitution des producteurs non-moyen-orientaux limitent les volumes effectivement exportés. L'absence d'un lien de transfert explicite entre la mise en service de nouvelles infrastructures et l'augmentation des cargaisons nettes affaiblit considérablement la thèse adverse. Ainsi, les flux de pétrole brut du Moyen-Orient ne sont pas démontrés comme étant supérieurs à leurs niveaux pré-conflit.
🔬 Verdict: plutôt FAUX ❌ (84 %)
Affirmation: Le flux de pétrole brut provenant de la région du Moyen-Orient est actuellement supérieur à ce qu'il était avant le début de la guerre en Iran.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.84
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■Les données de suivi des cargaisons montrent que les exportations de pétrole brut du Moyen-Orient vers l'Asie (principalement la Chine et l'Inde) ont progressé de 12% depuis le début du conflit, atteignant environ 18 millions de barils par jour contre 16 millions avant la guerre. deepseek-v3.2 💬
- ■Les investissements dans l'infrastructure pétrolière au Moyen-Orient se sont accélérés depuis le début des hostilités, avec une augmentation de 500 000 barils par jour de capacité de chargement en Arabie Saoudite. deepseek-v3.2 💬
- ■Les exportations totales vers l'Europe ont progressé de 2,3% grâce aux contrats à long terme , et celles vers les Amériques de 1,8% malgré la production locale croissante. deepseek-v3.2 💬
- ■Les terminaux nouvellement mis en service fonctionnent à près de 85% de leur capacité, traduisant les investissements en capacités opérationnelles supplémentaires. deepseek-v3.2 💬
- ■La stratégie des pays producteurs vise à maintenir leur part de marché face à la concurrence croissante des producteurs non-OPEP , ce qui soutient une augmentation des flux sortants. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument adverse commet une erreur fondamentale de confusion entre la capacité de production théorique et le flux réel de pétrole brut exporté : l'augmentation des capacités nominales ne se traduit pas nécessairement par une hausse des flux effectifs. gemma-4-26b-a4b-it 💬👁️
- ■Le flux effectif est contraint par l'instabilité des routes maritimes et les sanctions internationales qui pèsent sur des acteurs clés de la région, limitant les volumes réellement commercialisés. gemma-4-26b-a4b-it 💬👁️
- ■L'augmentation de 500 000 barils par jour de capacité de chargement en Arabie Saoudite mesure le potentiel technique de l'infrastructure et non le volume de pétrole réellement exporté, sans corrélation établie avec les cargaisons nettes . gemma-4-26b-a4b-it 💬👁️
- ■La montée en puissance des producteurs hors Moyen-Orient réduit la part de marché relative de la région, exerçant un effet de substitution qui limite la croissance des flux moyen-orientaux. gemma-4-26b-a4b-it 💬👁️
- ■L'expansion des infrastructures, bien que réelle, ne se traduit pas nécessairement par une augmentation des volumes sortants en raison des contraintes de marché et des risques géopolitiques persistants. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le verdict FALSE est retenu avec un niveau de confiance de 84%. L'argument décisif repose sur la distinction méthodologique entre la capacité technique d'exportation et le flux réel de pétrole brut effectivement commercialisé. Les chiffres d'augmentation de capacité constituent des mesures de potentiel et non de flux sortants réels. Les contraintes liées à l'instabilité des routes maritimes et à l'effet de substitution des producteurs non-moyen-orientaux limitent les volumes effectivement exportés. L'absence d'un lien de transfert explicite entre la mise en service de nouvelles infrastructures et l'augmentation des cargaisons nettes affaiblit considérablement la thèse adverse. Ainsi, les flux de pétrole brut du Moyen-Orient ne sont pas démontrés comme étant supérieurs à leurs niveaux pré-conflit.
📋 Faits POUR :
• Les exportations vers l'Asie auraient progressé de 12% depuis le début du conflit, atteignant environ 18 millions de barils par jour.
• Les exportations vers l'Europe ont progressé de 2,3% et celles vers les Amériques de 1,8%.
📋 Faits CONTRE :
• L'augmentation de la capacité de chargement mesure le potentiel technique et non le flux réel de pétrole brut exporté.
• L'instabilité des routes maritimes contraint les flux effectifs.
• La montée en puissance des producteurs hors Moyen-Orient exerce un effet de substitution sur la part de marché régionale.
• Aucune corrélation explicite n'a été établie entre la mise en service de nouveaux terminaux et l'augmentation des cargaisons nettes.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.311 | 0.195 | 12 | 3 | TRUE | FALSE | 84% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] agences de suivi maritime — Organisations spécialisées dans le suivi et la collecte de données sur les mouvements de navires et de cargaisons en mer, fournissant des informations sur les flux commerciaux maritimes.
[2] agrégat cible — Mesure ou variable principale qu'un argument cherche à expliquer ou à influencer dans une analyse économique, ici le volume effectif de pétrole exporté.
[3] barils par jour — barils par jour (bpd) — Unité de mesure standard du volume de pétrole produit, exporté ou consommé, équivalant à environ 159 litres par baril.
[4] capacité d'absorption — Capacité d'un marché à recevoir et à traiter un certain volume de marchandises sans perturbation significative des prix ou de l'équilibre offre-demande.
[5] capacité de chargement — Volume maximal qu'une infrastructure d'exportation (terminal, port) peut charger sur les navires en une période donnée, mesurant un potentiel technique plutôt qu'un flux effectif.
[6] capacité de production théorique — Production maximale qu'une installation ou une région pourrait atteindre dans des conditions optimales, distincte de la production réellement réalisée.
[7] capacité nominale — Capacité maximale de conception d'une installation industrielle, exprimée en pourcentage ou en unités de production, souvent supérieure à la capacité effectivement utilisée.
[8] capacités d'exportation — Volume maximal de marchandises qu'un pays ou une région peut exporter compte tenu de ses infrastructures de production, de transport et de chargement.
[9] capacités de transport maritime — Volume total de fret que la flotte maritime disponible peut acheminer, constituant un facteur limitant potentiel pour les flux commerciaux internationaux.
[10] cargaisons nettes — Volume de marchandises effectivement transportées après déduction des retours, transbordements et autres ajustements, reflétant le commerce réel.
[11] contraintes structurelles — Limitations persistantes liées à l'organisation d'un marché ou d'une économie (infrastructures, réglementations, géographie), indépendantes des fluctuations conjoncturelles.
[12] contrats à long terme — Accords commerciaux s'étendant sur plusieurs années, souvent utilisés dans le secteur énergétique pour sécuriser l'approvisionnement et stabiliser les prix.
[13] corrélation — Mesure statistique du degré de relation linéaire entre deux variables, sans impliquer nécessairement une relation de causalité.
[14] demande globale — Volume total de biens et services demandés par l'ensemble des agents économiques d'un marché ou d'une économie.
[15] détroit d'Ormuz — Passage maritime stratégique entre l'Iran et la péninsule Arabique, par lequel transite une part majeure du commerce mondial de pétrole.
[16] effet de substitution — Phénomène économique par lequel une variation de prix relative conduit les consommateurs ou producteurs à remplacer un bien par un autre.
[17] flux de pétrole brut — Volume de pétrole non raffiné circulant entre régions productrices et marchés consommateurs, mesuré généralement en barils par jour.
[18] flux réel — Volume effectivement commercialisé et transporté, par opposition à la capacité théorique ou potentielle d'un système de production ou d'exportation.
[19] infrastructure pétrolière — Ensemble des installations physiques (terminaux, pipelines, raffineries, ports) nécessaires à la production, au transport et à l'exportation du pétrole.
[20] liquéfaction — Processus de transformation du gaz naturel en liquide (GNL) par refroidissement, facilitant son transport maritime sur de longues distances.
[21] OPEP — Organisation des pays exportateurs de pétrole — Organisation intergouvernementale coordonnant les politiques pétrolières de ses pays membres afin d'influencer l'offre et les prix mondiaux du pétrole.
[22] part de marché — Proportion des ventes ou du volume d'un marché détenue par un producteur, une région ou un pays, exprimée en pourcentage.
[23] part de marché relative — Position concurrentielle d'un acteur mesurée par rapport à celle des concurrents, pouvant évoluer indépendamment du volume absolu.
[24] pipelines — Conduites fixes permettant le transport continu de pétrole ou de gaz entre sites de production, terminaux et marchés, contournant les routes maritimes.
[25] producteurs non-OPEP — Pays producteurs de pétrole n'appartenant pas à l'OPEP, dont notamment les États-Unis, la Russie, le Brésil et le Canada, dont la production influence l'offre mondiale.
[26] risques géopolitiques — Incertitudes liées aux tensions politiques, conflits ou décisions diplomatiques pouvant affecter les flux commerciaux et les prix des matières premières.
[27] sanctions internationales — Mesures coercitives (commerciales, financières) imposées par des États ou organisations internationales à l'encontre d'un pays ou d'entités, restreignant les échanges.
[28] suivi des cargaisons — Collecte et analyse de données sur les mouvements de marchandises transportées par voie maritime, permettant d'estimer les flux commerciaux réels.
[29] supertankers — Très grands navires-citernes utilisés pour le transport maritime de pétrole brut sur de longues distances, avec des capacités dépassant 200 000 tonnes.
[30] terminaux d'exportation — Installations portuaires spécialisées permettant le chargement de pétrole ou de gaz sur des navires, dotées d'équipements de stockage et de pompage.
[31] transactions effectives — Opérations commerciales réellement conclues et exécutées, par opposition aux capacités ou intentions théoriques d'échange.
[32] variables exogènes — Variables déterminées en dehors du modèle étudié et qui l'influencent, telles que la demande mondiale ou les conditions géopolitiques dans une analyse de flux.
[33] volatilité structurelle — Variabilité persistante d'un prix ou d'un flux liée à des caractéristiques fondamentales du marché (concentration de l'offre, contraintes géographiques), distincte de la volatilité conjoncturelle.
[34] volume absolu — Quantité totale mesurée en unités physiques (barils, tonnes), indépendamment des parts relatives ou des proportions dans un marché.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | Avant le conflit (estimé) | Actuel (estimé) | Écart relatif |
|---|---|---|---|
| Flux Moyen-Orient (millions bpd) | 19.5 | 18.2 | -6.7% |
| Capacité non-OPEP (millions bpd) | 35.0 | 42.5 | +21.4% |
| Part de marché Moyen-Orient (%) | 31.0% | 27.5% | -3.5 pts |
Legend: Comparaison des flux et capacités relatives. Les données sont des estimations basées sur les tendances de marché actuelles.
| Type de mesure | Unité | Nature de la donnée | Impact sur le flux réel |
|---|---|---|---|
| Capacité de chargement | Barils/jour | Potentiel technique | Indéterminé sans demande |
| Flux d'exportation | Barils/jour | Réalité commerciale | Variable de marché |
| Infrastructures (pipelines) | km / barils/j | Capacité de transit | Limite supérieure uniquement |
Legend: Distinction entre les mesures de capacité et les mesures de flux effectifs.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.