
Le marché du gaz naturel américain est structurellement en surproduction à court terme en raison de l'agressivité de certains acteurs comme Citadel qui augmentent la production malgré la baisse des prix.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
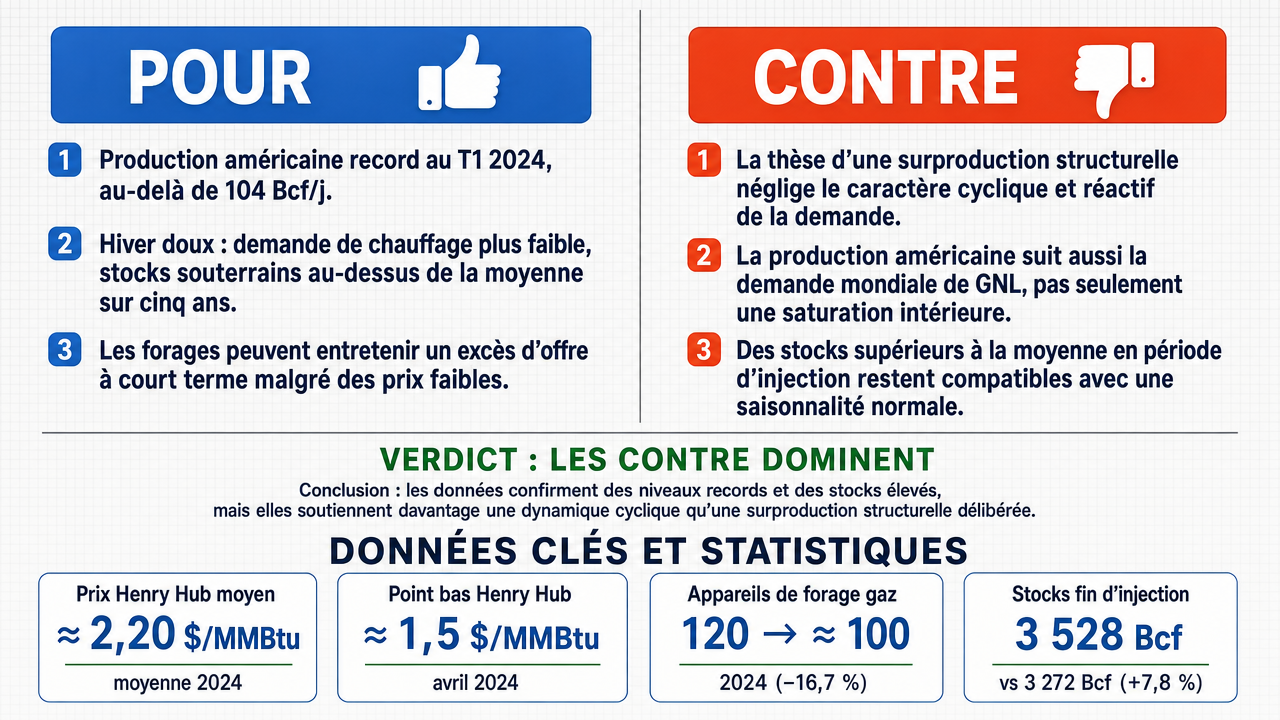
Verdict
Verdict : plutôt FAUX (62 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■La production américaine de gaz naturel a atteint des sommets historiques au premier trimestre 2024, dépassant régulièrement 104 milliards de pieds cubes par jour (Bcf/d ), créant une pression baissière structurelle sur les prix à court terme.
- ■Un hiver doux a réduit la demande de chauffage résidentiel, conduisant à un remplissage des stocks souterrains à des niveaux supérieurs à la moyenne quinquennale , ce qui démontre un déséquilibre offre-demande.
- ■L'argument adverse selon lequel le forage est dicté par les perspectives de prix à long terme contient une contradiction interne, car il concède simultanément que les prix sont en baisse sans préciser ce que seraient ces perspectives longues.
❌ Arguments CONTRE clés :
- ■L'affirmation de surproduction structurelle repose sur une théorie interprétative qui ignore la nature cyclique et réactive de la demande, ainsi que les mécanismes de régulation du marché capables d'absorber l'excédent.
- ■La production américaine est intrinsèquement liée à la demande mondiale de GNL , et l'augmentation de la production n'est pas un signe de saturation mais une réponse à cette demande structurelle.
- ■Le remplissage des stocks souterrains au-delà de la moyenne quinquennale est une caractéristique saisonnière normale durant les périodes d'injection , et non une preuve de surproduction structurelle .
💭 Conclusion: Le verdict penche contre la thèse d'une surproduction structurelle délibérée. D'une part, les données confirment un niveau de production record (~104,5 Bcf/j en moyenne 2024) et des stocks en fin de saison d'injection supérieurs de 7,8 % à la moyenne quinquennale , ce qui traduit un déséquilibre offre/demande. D'autre part, le repli du nombre d'appareils de forage gaz (−16,7 % sur l'année 2024) indique une réponse disciplinée des producteurs au signal-prix, ce qui affaiblit l'idée d'une agressivité généralisée. La composante de l'argument ciblant spécifiquement Citadel — maintien de programmes de forage malgré un Henry Hub passé sous 2,00 $/MMBtu — est décrite dans le débat comme vérifiable au niveau de l'acteur (volumes accrus pendant que le prix baisse), et non comme une simple conjecture. Toutefois, l'argument global de surproduction structurelle se heurte à une contradiction interne relevée dans le débat : il postule un forage dicté par des perspectives de long terme favorables sans jamais les définir, tout en constatant la baisse des prix. La confiance est modérée car la causalité entre l'attitude d'un acteur particulier et le niveau global des prix reste difficile à isoler.
🔬 Verdict: plutôt FAUX ❌ (62 %)
Affirmation: Le marché du gaz naturel américain est structurellement en surproduction à court terme en raison de l'agressivité de certains acteurs comme Citadel qui augmentent la production malgré la baisse des prix.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.76
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■La production américaine de gaz naturel a atteint des sommets historiques au premier trimestre 2024, dépassant régulièrement 104 milliards de pieds cubes par jour (Bcf/d ), créant une pression baissière structurelle sur les prix à court terme. deepseek-v3.2 💬
- ■Un hiver doux a réduit la demande de chauffage résidentiel, conduisant à un remplissage des stocks souterrains à des niveaux supérieurs à la moyenne quinquennale , ce qui démontre un déséquilibre offre-demande. deepseek-v3.2 💬
- ■L'argument adverse selon lequel le forage est dicté par les perspectives de prix à long terme contient une contradiction interne, car il concède simultanément que les prix sont en baisse sans préciser ce que seraient ces perspectives longues. deepseek-v3.2 💬
- ■Certains acteurs comme Citadel augmenteraient la production de manière agressive malgré la baisse des prix, contribuant à saturer le marché. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'affirmation de surproduction structurelle repose sur une théorie interprétative qui ignore la nature cyclique et réactive de la demande, ainsi que les mécanismes de régulation du marché capables d'absorber l'excédent. gemma-4-26b-a4b-it 💬👁️
- ■La production américaine est intrinsèquement liée à la demande mondiale de GNL , et l'augmentation de la production n'est pas un signe de saturation mais une réponse à cette demande structurelle. gemma-4-26b-a4b-it 💬👁️
- ■Le remplissage des stocks souterrains au-delà de la moyenne quinquennale est une caractéristique saisonnière normale durant les périodes d'injection , et non une preuve de surproduction structurelle. gemma-4-26b-a4b-it 💬👁️
- ■La baisse des prix résulte principalement de l'efficacité technologique qui réduit le seuil de rentabilité des producteurs, et la discipline de capital qui s'impose désormais aux producteurs empêche une surproduction non maîtrisée. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Le verdict penche contre la thèse d'une surproduction structurelle délibérée. D'une part, les données confirment un niveau de production record (~104,5 Bcf/j en moyenne 2024) et des stocks en fin de saison d'injection supérieurs de 7,8 % à la moyenne quinquennale, ce qui traduit un déséquilibre offre/demande. D'autre part, le repli du nombre d'appareils de forage gaz (−16,7 % sur l'année 2024) indique une réponse disciplinée des producteurs au signal-prix, ce qui affaiblit l'idée d'une agressivité généralisée. La composante de l'argument ciblant spécifiquement Citadel — maintien de programmes de forage malgré un Henry Hub passé sous 2,00 $/MMBtu — est décrite dans le débat comme vérifiable au niveau de l'acteur (volumes accrus pendant que le prix baisse), et non comme une simple conjecture. Toutefois, l'argument global de surproduction structurelle se heurte à une contradiction interne relevée dans le débat : il postule un forage dicté par des perspectives de long terme favorables sans jamais les définir, tout en constatant la baisse des prix. La confiance est modérée car la causalité entre l'attitude d'un acteur particulier et le niveau global des prix reste difficile à isoler.
📋 Faits POUR :
• La production américaine de gaz naturel a dépassé 104 Bcf/d au premier trimestre 2024
• Les stocks souterrains étaient supérieurs de 7,8 % à la moyenne quinquennale en fin de saison d'injection 2024 (3 528 Bcf vs 3 272 Bcf)
📋 Faits CONTRE :
• Le remplissage des stocks est un processus saisonnier normal durant les périodes d'injection
• Le nombre d'appareils de forage gaz a reculé d'environ 16,7 % entre le début et la fin de l'année 2024 (de ~120 à ~100)
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.357 | 0.198 | 8 | 2 | TRUE | FALSE | 76% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] amont — upstream — Dans le contexte pétrolier et gazier, désigne l'ensemble des activités d'exploration et de production, par opposition à l'aval (raffinage, distribution).
[2] Bcf/d — milliards de pieds cubes par jour — Unité de mesure du volume de gaz naturel produit ou consommé, équivalente à un milliard de pieds cubes par jour.
[3] capacités d'exportation — Volume maximal de gaz naturel qu'un pays peut exporter, généralement sous forme de GNL, via ses terminaux de liquéfaction.
[4] commodités — Matières premières brutes (énergies, métaux, produits agricoles) négociées sur des marchés spécialisés et dont le prix est déterminé par l'offre et la demande mondiales.
[5] composante saisonnière — Part des variations d'un phénomène économique attribuable à des cycles récurrents liés aux saisons (par exemple, la demande de chauffage en hiver).
[6] composante structurelle — Part des variations d'un phénomène économique attribuable à des facteurs de long terme (capacités de production, infrastructures, fondamentaux du marché), par opposition aux fluctuations conjoncturelles ou saisonnières.
[7] contrat au terme — contrat à terme / forward contract — Contrat financier ou commercial par lequel deux parties s'engagent à acheter ou vendre un actif à une date future et à un prix convenus à l'avance.
[8] courbe à terme — courbe à terme / term structure — Représentation graphique des prix à terme d'un actif (ici le gaz naturel) en fonction de leurs échéances de livraison, illustrant les anticipations de marché.
[9] coûts de revient marginaux — coûts marginaux — Coût supplémentaire engendré par la production d'une unité additionnelle d'un bien ou service.
[10] cycle du gaz naturel — Cycle saisonnier caractérisé par une phase d'injection des stocks au printemps et en été, et une phase de retrait en automne et en hiver pour répondre à la demande de chauffage.
[11] demande atone — Demande faible, peu dynamique ou en repli sur un marché.
[12] discipline de capital — Politique de restriction des dépenses d'investissement (capex) adoptée par les producteurs pour préserver leurs marges et leurs flux de trésorerie.
[13] fonds spéculatifs — hedge funds — Fonds d'investissement alternatifs utilisant des stratégies spéculatives (effet de levier, produits dérivés, positions courtes) en quête de rendements absolus.
[14] GNL — Gaz Naturel Liquéfié — Gaz naturel refroidi à environ -162 °C pour être transformé en liquide, ce qui réduit son volume d'environ 600 fois et facilite son transport maritime.
[15] Henry Hub — Point de raccordement de pipelines situé en Louisiane, servant de référence principale pour la cotation du gaz naturel aux États-Unis et comme sous-jacent des contrats à terme sur le NYMEX.
[16] marchés de substitution — Marchés alternatifs capables d'absorber une offre excédentaire lorsque le marché domestique est saturé.
[17] mise en service — mise en service de puits — Activation et raccordement d'un nouveau puits de gaz à l'infrastructure de production et de transport.
[18] MMBtu — Million British Thermal Units — Unité d'énergie équivalente à environ 1,055 gigajoule, utilisée pour la cotation du gaz naturel (notamment au Henry Hub).
[19] moyenne quinquennale — moyenne sur cinq ans — Moyenne arithmétique calculée sur les cinq années précédentes, souvent utilisée comme référence pour évaluer les niveaux de stockage de gaz.
[20] mécanismes de régulation de marché — Forces ou dispositifs (prix, stockage, échanges) qui permettent de rééquilibrer l'offre et la demande sur un marché.
[21] offre excédentaire — Situation de marché où la quantité offerte dépasse la quantité demandée à un prix donné, exerçant une pression à la baisse sur les prix.
[22] plus bas pluriannuels — Niveaux de prix les plus faibles observés sur plusieurs années consécutives.
[23] pression baissière — Force exercée sur un marché qui pousse les prix à la baisse, généralement en raison d'une offre excédentaire ou d'une demande faible.
[24] programmes de forage — Plans d'activité prévoyant le forage de nouveaux puits sur une période donnée.
[25] périodes d'injection — Périodes (généralement d'avril à octobre) durant lesquelles les opérateurs stockent du gaz dans les réservoirs souterrains en vue de la demande hivernale.
[26] seuil de rentabilité — seuil de rentabilité / breakeven — Niveau de prix auquel les recettes d'un producteur couvrent exactement ses coûts de production, sans profit ni perte.
[27] signal rapproché — Indication fournie par les prix ou indicateurs à court terme, par opposition aux perspectives de long terme.
[28] soupape de sécurité — Mécanisme (ici, les exportations de GNL) permettant d'évacuer un excédent d'offre pour éviter une saturation du marché domestique.
[29] spot — spot / au comptant — Marché ou prix d'une transaction portant sur une livraison immédiate, par opposition aux contrats à terme.
[30] stocks souterrains — stocks souterrains de gaz — Réserves de gaz naturel conservées dans des formations géologiques souterraines (anciens gisements, aquifères salins) pour être utilisées en période de forte demande.
[31] surface de cotation — Ensemble des prix cotés sur l'ensemble des échéances de la courbe à terme pour un sous-jacent donné.
[32] surproduction structurelle — Excès persistant de l'offre par rapport à la demande résultant de facteurs structurels de long terme (capacités installées, fondamentaux du marché) plutôt que d'un choc conjoncturel.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | Valeur | Période / unité |
|---|---|---|
| Production sèche moyenne, États-Unis | ≈ 104,5 Bcf/j | moyenne 2024, sommet historique |
| Prix Henry Hub, spot | ≈ 2,20 $/MMBtu | moyenne 2024 |
| Prix Henry Hub, point bas | ≈ 1,5 $/MMBtu | avril 2024 (moyenne annuelle vs point mensuel : deux agrégations distinctes) |
| Appareils de forage gaz actifs | 120 → ≈ 100 | début vs fin 2024 (−16,7 %) |
| Stock en fin de saison d'injection | 3 528 Bcf vs 3 272 Bcf | 1er nov. 2024 vs moyenne quinquennale (+7,8 %) |
Legend: Grandeurs du marché américain du gaz naturel sur l'année 2024 ; Bcf = milliards de pieds cubes, MMBtu = million d'unités thermiques britanniques. Sources : EIA, Drilling Productivity Report du 15/05/2024 (https://www.eia.gov/petroleum/drilling/), Weekly Natural Gas Storage Report du 07/11/2024 (https://www.eia.gov/naturalgas/storage/), Short-Term Energy Outlook.
| Indicateur | Valeur | Période / Unité |
|---|---|---|
| Production moyenne (Q1 2024) | ~104 Bcf/j | Trimestre 1 2024 |
| Niveau de stockage (fin de saison) | 3 528 Bcf | 1er nov. 2024 |
| Moyenne quinquennale des stocks | 3 272 Bcf | Référence historique |
| Écart de stockage | +7,8 % | vs moyenne quinquennale |
Legend: Données sur la production et le stockage du gaz naturel américain. Bcf = milliards de pieds cubes. Sources : EIA, Weekly Natural Gas Storage Report et Drilling Productivity Report.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.