
Le mécanisme européen de stabilité (MES) et la Banque centrale européenne (BCE) sont insuffisants pour couvrir les besoins d'emprunt de la France en cas de défaut, nécessitant une intervention majeure de l'Allemagne.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 30, 2026
Verdict
Verdict : plutôt FAUX (66 %)
Rapport en ligne: https://solsicefinance.com/public/debates/le-mecanisme-europeen-de-stabilite-mes-et-la-banque-centrale-0c1a7624fa90
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
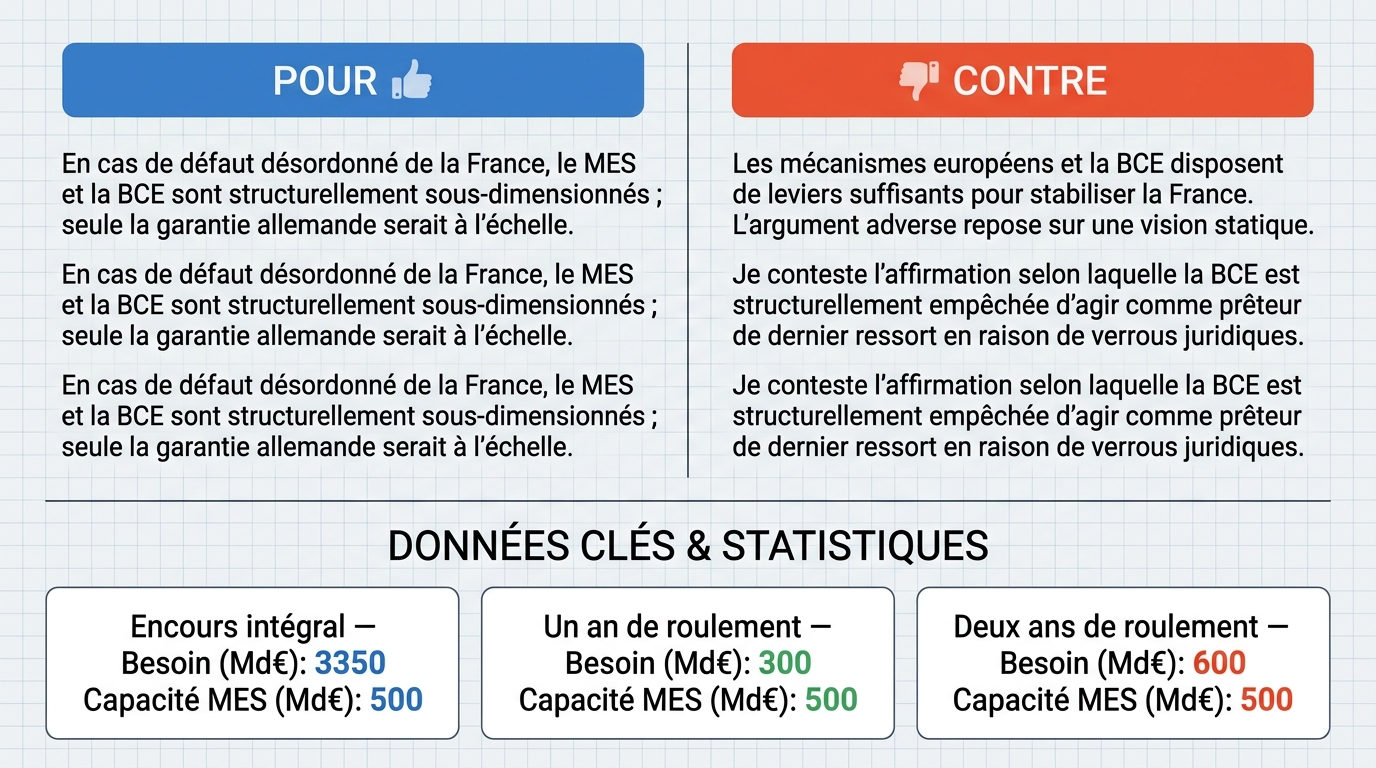
- ■Face à un défaut désordonné de la France, le MES et la BCE sont structurellement sous-dimensionnés ; seule la garantie allemande serait à l'échelle. La capacité de prêt effective du MES est d'environ 500 milliards d'euros (Traité instituant le MES, art. 39), ce qui est hors d'échelle par rapport aux besoins bruts annuels de la France.
❌ Arguments CONTRE clés :
- ■Les mécanismes européens et la BCE disposent de leviers suffisants pour stabiliser la France. L'argument adverse repose sur une vision statique et purement comptable qui ignore la nature dynamique des outils de la BCE. La jurisprudence de la CJUE n'interdit pas l'action de la BCE, elle exige qu'elle reste proportionnée et qu'elle ne devienne pas un instrument de financement monétaire. Le programme PEPP a précisément démontré cette capacité d'intervention.
- ■Je conteste l'affirmation selon laquelle la BCE est structurellement empêchée d'agir comme prêteur de dernier ressort en raison de verrous juridiques et de la conditionnalité de l'OMT. L'article 123 du TFUE et l'arrêt Gauweiler n'interdisent pas l'intervention de la BCE pour stabiliser les conditions financières ; ils exigent simplement que ces interventions soient proportionnées et ne constituent pas un financement direct des budgets étatiques. Le programme PEPP en est une illustration.
💭 Conclusion: False : le camp vainqueur a démontré que l'affirmation selon laquelle le MES et la BCE seraient insuffisants n'est pas fondée. La BCE dispose d'outils dynamiques, comme le PEPP, qui ont prouvé sa capacité à stabiliser les conditions financières en cas de crise. La jurisprudence de la CJUE, loin d'interdire l'action de la BCE, exige seulement proportionnalité et absence de financement monétaire direct. Le camp PRO n'a pas produit de réponse articulée au second tour, ce qui affaiblit considérablement sa thèse. Par conséquent, la nécessité d'une intervention majeure de l'Allemagne n'est pas établie, et le verdict est conforme aux arguments du camp FALSE.
🔬 Verdict: plutôt FAUX ❌ (66 %)
Affirmation: Le mécanisme européen de stabilité (MES) et la Banque centrale européenne (BCE) sont insuffisants pour couvrir les besoins d'emprunt de la France en cas de défaut, nécessitant une intervention majeure de l'Allemagne.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.66
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +7
✅ Arguments POUR :
- ■Face à un défaut désordonné de la France, le MES et la BCE sont structurellement sous-dimensionnés ; seule la garantie allemande serait à l'échelle. La capacité de prêt effective du MES est d'environ 500 milliards d'euros (Traité instituant le MES, art. 39), ce qui est hors d'échelle par rapport aux besoins bruts annuels de la France. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■Les mécanismes européens et la BCE disposent de leviers suffisants pour stabiliser la France. L'argument adverse repose sur une vision statique et purement comptable qui ignore la nature dynamique des outils de la BCE. La jurisprudence de la CJUE n'interdit pas l'action de la BCE, elle exige qu'elle reste proportionnée et qu'elle ne devienne pas un instrument de financement monétaire. Le programme PEPP a précisément démontré cette capacité d'intervention. gemma-4-26b-a4b-it 💬👁️
- ■Je conteste l'affirmation selon laquelle la BCE est structurellement empêchée d'agir comme prêteur de dernier ressort en raison de verrous juridiques et de la conditionnalité de l'OMT. L'article 123 du TFUE et l'arrêt Gauweiler n'interdisent pas l'intervention de la BCE pour stabiliser les conditions financières ; ils exigent simplement que ces interventions soient proportionnées et ne constituent pas un financement direct des budgets étatiques. Le programme PEPP en est une illustration. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le camp vainqueur a démontré que l'affirmation selon laquelle le MES et la BCE seraient insuffisants n'est pas fondée. La BCE dispose d'outils dynamiques, comme le PEPP, qui ont prouvé sa capacité à stabiliser les conditions financières en cas de crise. La jurisprudence de la CJUE, loin d'interdire l'action de la BCE, exige seulement proportionnalité et absence de financement monétaire direct. Le camp PRO n'a pas produit de réponse articulée au second tour, ce qui affaiblit considérablement sa thèse. Par conséquent, la nécessité d'une intervention majeure de l'Allemagne n'est pas établie, et le verdict est conforme aux arguments du camp FALSE.
📋 Faits POUR :
• La capacité de prêt effective du MES est d'environ 500 milliards d'euros (Traité instituant le MES, art. 39).
• Le camp PRO a invoqué un scénario de défaut désordonné avec perte d'accès au marché primaire.
📋 Faits CONTRE :
• L'article 123 du TFUE et l'arrêt Gauweiler n'interdisent pas l'action de la BCE, mais exigent proportionnalité et absence de financement monétaire.
• Le programme PEPP a démontré la capacité d'intervention de la BCE pour stabiliser les conditions financières.
• La jurisprudence de la CJUE permet des interventions de la BCE lorsqu'elles restent proportionnées.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.529 | 0.410 | 8 | 2 | TRUE | FALSE | 66% |
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Scenario (besoin francais) | Besoin (Md€) | Capacité MES (Md€) | Couverture (%) |
|---|---|---|---|
| Un an de roulement | 300 | 500 | 167% |
| Deux ans de roulement | 600 | 500 | 83% |
| Encours intégral | 3350 | 500 | 15% |
Legend: Comparaison de la capacité de prêt effective du MES (≈500 Md€, Traité MES art. 39) aux besoins de la France : roulement annuel et biennal (émissions AFT, ordre de grandeur) et encours de dette publique (≈3 350 Md€, fin 2025). Colonnes en milliards d'euros ; « Couverture » = capacité ÷ besoin, en %, non tracée.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.