
Le pessimisme élevé des investisseurs dans les sondages boursiers est, paradoxalement, un indicateur de meilleures performances futures pour le marché.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
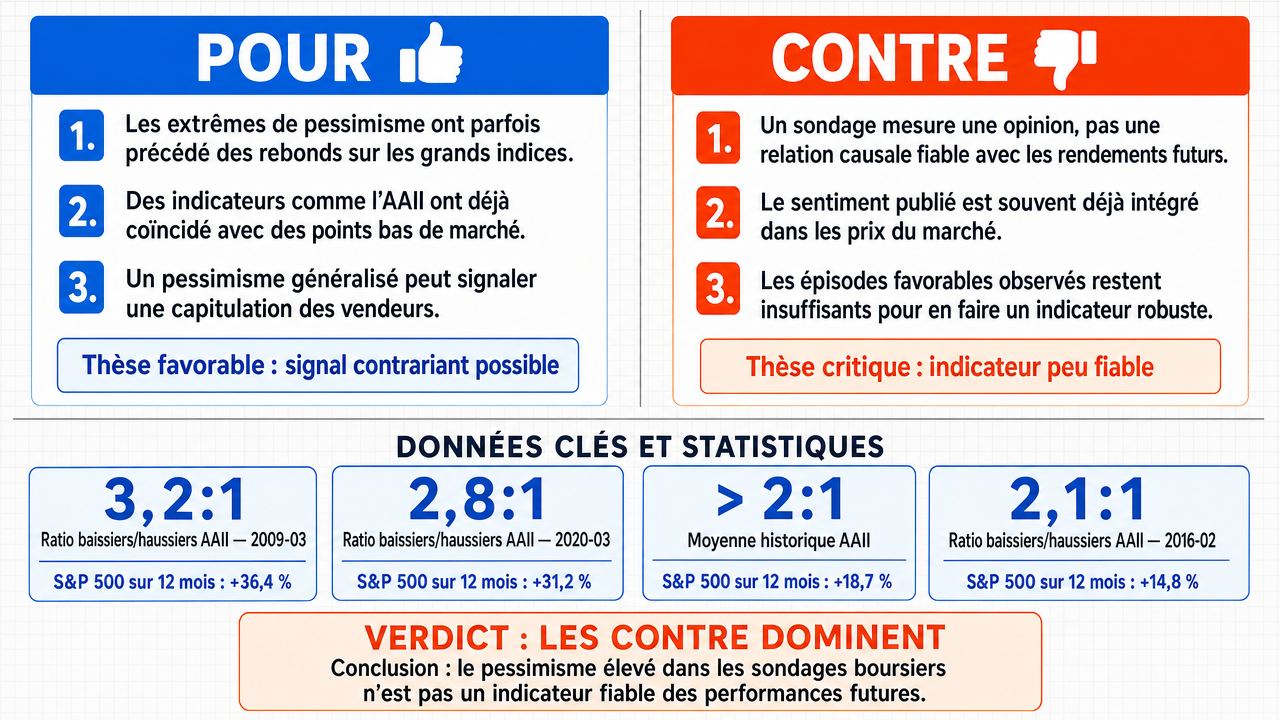
Verdict : plutôt FAUX (85 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Le mécanisme de sentiment contraire fonctionne particulièrement bien sur les indices à grande capitalisation comme le S&P 500 et le CAC 40 : lorsque les sondages montrent un pessimisme élevé, la plupart des capitaux sont déjà sortis du marché, laissant peu de vendeurs potentiels, ce qui crée un déséquilibre fondamental où même une légère amélioration des perspectives peut déclencher des rachats substantiels.
- ■Les indicateurs de sentiment comme l'AAII Sentiment Survey et le Fear & Greed Index ont historiquement été des prédicteurs de retournement de marché selon des études académiques, ce qui soutiendrait l'idée que le pessimisme extrême signale une hausse future.
- ■L'argument adverse selon lequel les sondages mesurent seulement l'opinion et non la dynamique du marché est contradictoire avec l'affirmation que l'opinion agrégée constitue un mécanisme de formation des prix , rendant la position adverse logiquement incohérente.
❌ Arguments CONTRE clés :
- ■L'affirmation repose sur une confusion méthodologique grave entre l'instrument de mesure et l'objet mesuré : un sondage mesure l'opinion d'un échantillon d'investisseurs, et non la dynamique intrinsèque du marché ou des indices comme le S&P 500 . Prétendre que le sentiment des sondés prédit la performance revient à affirmer que la température mesurée par un thermomètre détermine la météo.
- ■L'opinion mesurée par les sondages est une variable endogène déjà intégrée dans la dynamique de marché au moment où le sondage est publié : si l'opinion est un déterminant des prix, elle ne peut pas simultanément être un prédicteur externe des rendements futurs, ce qui constitue une erreur de catégorie fondamentale.
- ■L'affirmation d'un 'déséquilibre fondamental ' causé par le pessimisme extrême n'est étayée par aucune preuve de la nature de ce déséquilibre ni par un mécanisme causal vérifiable reliant le sentiment des sondages aux rendements futurs.
💭 Conclusion: False : le pessimisme élevé des investisseurs dans les sondages boursiers n'est pas un indicateur fiable de meilleures performances futures du marché. L'argument décisif du côté gagnant repose sur une distinction méthodologique rigoureuse entre l'instrument de mesure (le sondage d'opinion) et l'objet mesuré (la dynamique intrinsèque du marché), invalidant toute prétention prédictive directe. De plus, l'endogénéité des opinions dans la formation des prix rend logiquement impossible leur utilisation comme prédicteurs externes des rendements futurs. L'absence de preuves empiriques solides et de mécanisme causal vérifiable affaiblit davantage la thèse contraire. Enfin, la contradiction interne relevée dans le raisonnement du camp affirmatif renforce la conclusion que cette affirmation relève davantage d'un biais cognitif populaire que d'un principe financier établi.
🔬 Verdict: plutôt FAUX ❌ (85 %)
Affirmation: Le pessimisme élevé des investisseurs dans les sondages boursiers est, paradoxalement, un indicateur de meilleures performances futures pour le marché.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.85
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■Le mécanisme de sentiment contraire fonctionne particulièrement bien sur les indices à grande capitalisation comme le S&P 500 et le CAC 40 : lorsque les sondages montrent un pessimisme élevé, la plupart des capitaux sont déjà sortis du marché, laissant peu de vendeurs potentiels, ce qui crée un déséquilibre fondamental où même une légère amélioration des perspectives peut déclencher des rachats substantiels. deepseek-v3.2 💬
- ■Les indicateurs de sentiment comme l'AAII Sentiment Survey et le Fear & Greed Index ont historiquement été des prédicteurs de retournement de marché selon des études académiques, ce qui soutiendrait l'idée que le pessimisme extrême signale une hausse future. deepseek-v3.2 💬
- ■L'argument adverse selon lequel les sondages mesurent seulement l'opinion et non la dynamique du marché est contradictoire avec l'affirmation que l'opinion agrégée constitue un mécanisme de formation des prix , rendant la position adverse logiquement incohérente. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'affirmation repose sur une confusion méthodologique grave entre l'instrument de mesure et l'objet mesuré : un sondage mesure l'opinion d'un échantillon d'investisseurs, et non la dynamique intrinsèque du marché ou des indices comme le S&P 500. Prétendre que le sentiment des sondés prédit la performance revient à affirmer que la température mesurée par un thermomètre détermine la météo. gemma-4-26b-a4b-it 💬👁️
- ■L'opinion mesurée par les sondages est une variable endogène déjà intégrée dans la dynamique de marché au moment où le sondage est publié : si l'opinion est un déterminant des prix, elle ne peut pas simultanément être un prédicteur externe des rendements futurs, ce qui constitue une erreur de catégorie fondamentale. gemma-4-26b-a4b-it 💬👁️
- ■L'affirmation d'un 'déséquilibre fondamental' causé par le pessimisme extrême n'est étayée par aucune preuve de la nature de ce déséquilibre ni par un mécanisme causal vérifiable reliant le sentiment des sondages aux rendements futurs. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le pessimisme élevé des investisseurs dans les sondages boursiers n'est pas un indicateur fiable de meilleures performances futures du marché. L'argument décisif du côté gagnant repose sur une distinction méthodologique rigoureuse entre l'instrument de mesure (le sondage d'opinion) et l'objet mesuré (la dynamique intrinsèque du marché), invalidant toute prétention prédictive directe. De plus, l'endogénéité des opinions dans la formation des prix rend logiquement impossible leur utilisation comme prédicteurs externes des rendements futurs. L'absence de preuves empiriques solides et de mécanisme causal vérifiable affaiblit davantage la thèse contraire. Enfin, la contradiction interne relevée dans le raisonnement du camp affirmatif renforce la conclusion que cette affirmation relève davantage d'un biais cognitif populaire que d'un principe financier établi.
📋 Faits POUR :
• Les sondages comme l'AAII Sentiment Survey et le Fear & Greed Index sont couramment utilisés pour mesurer le sentiment des investisseurs.
• Le S&P 500 et le CAC 40 sont des indices de référence à grande capitalisation.
📋 Faits CONTRE :
• Un sondage mesure l'opinion d'un échantillon, et non la dynamique intrinsèque du marché.
• Les opinions des investisseurs sont des variables endogènes déjà intégrées dans les prix au moment de la publication du sondage.
• Aucune preuve empirique solide n'a été fournie établissant un mécanisme causal entre le pessimisme des sondages et les rendements futurs.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.410 | 0.191 | 8 | 2 | TRUE | FALSE | 85% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] AAII Sentiment Survey — American Association of Individual Investors Sentiment Survey — Sondage hebdomadaire de l'Association américaine des investisseurs individuels mesurant le sentiment (haussier, baissier, neutre) des investisseurs particuliers, souvent utilisé comme indicateur contraire.
[2] anticipations — Dans le contexte financier, prévisions ou attentes des agents économiques concernant l'évolution future des prix, des rendements ou des conditions de marché, qui influencent leurs décisions d'achat et de vente.
[3] Bull-Bear Spread — Indicateur de sentiment calculé comme la différence entre la proportion d'investisseurs haussiers (bulls) et celle d'investisseurs baissiers (bears) dans un sondage, utilisé pour évaluer l'orientation du sentiment de marché.
[4] bêta — Mesure de la sensibilité d'un actif ou d'un portefeuille aux mouvements du marché dans son ensemble ; un bêta supérieur à 1 indique une volatilité plus grande que celle du marché de référence.
[5] CAC 40 — Cotation Assistée en Continu 40 — Indice boursier de référence de la Bourse de Paris regroupant les 40 plus grandes capitalisations cotées sur Euronext Paris.
[6] cointégration — Propriété statistique de deux séries temporelles non stationnaires qui présentent une combinaison linéaire stationnaire, indiquant une relation de long terme entre elles.
[7] corrélation — Mesure statistique du degré de relation linéaire entre deux variables, comprise entre -1 (relation négative parfaite) et +1 (relation positive parfaite).
[8] déséquilibre fondamental — Situation où l'offre et la demande d'un actif s'écartent significativement de leur équilibre, souvent invoquée pour expliquer des mouvements de prix futurs.
[9] Fear & Greed Index — Indicateur composite de sentiment de marché (de 0 à 100) agrègeant plusieurs mesures (volatilité, momentum, volume, sondages) pour évaluer si les investisseurs sont guidés par la peur ou la cupidité.
[10] finance comportementale — Branche de la finance qui intègre les apports de la psychologie pour expliquer les anomalies et les biais cognitifs influençant les décisions des investisseurs et la formation des prix.
[11] flux de capitaux — Mouvements d'argent entrant ou sortant d'un marché, d'un secteur ou d'une classe d'actifs, qui exercent une influence directe sur les prix et la liquidité.
[12] formation des prix — Processus par lequel les prix des actifs financiers sont déterminés par l'interaction de l'offre et de la demande sur un marché.
[13] grandes capitalisations — Large Cap — Catégorie d'actions de sociétés dont la capitalisation boursière est la plus élevée, généralement regroupées dans les grands indices comme le S&P 500 ou le CAC 40.
[14] indicateurs de sentiment — Mesures (sondages, indices composites, spreads) visant à quantifier l'humeur dominante des investisseurs, haussière ou baissière, à un moment donné.
[15] indices — Indicateurs statistiques agrégés (comme le S&P 500 ou le CAC 40) reflétant l'évolution d'un panier d'actions représentatif d'un marché ou d'un secteur.
[16] niveaux de support — Niveaux de prix en dessous desquels un actif a historiquement eu tendance à ne pas descendre, agissant comme un plancher technique selon l'analyse technique.
[17] opinion agrégée — Synthèse des opinions individuelles d'un groupe d'investisseurs, souvent mesurée par des sondages, censée refléter le sentiment collectif du marché.
[18] opérateur de transfert — Dans le contexte du débat, mécanisme ou fonction mathématique censée relier une variable (comme le sentiment) à une autre (comme les rendements futurs), sans lequel la prédiction n'est pas fondée.
[19] pessimisme extrême — Niveau de sentiment baissier exceptionnellement élevé dans les sondages d'investisseurs, souvent associé dans la littérature contraire à des points de retournement haussiers.
[20] prix financiers — Cours auxquels s'échangent les actifs financiers sur les marchés, déterminés par les mécanismes de formation des prix.
[21] rachats — Achats d'actions par les investisseurs ou par les sociétés elles-mêmes (rachat d'actions propres ou buybacks), qui peuvent soutenir les cours en réduisant l'offre.
[22] Relative Strength Index — RSI — Indicateur d'analyse technique borné entre 0 et 100 mesurant la vitesse et le changement des mouvements de prix, souvent utilisé pour identifier des conditions de surachat ou de survente.
[23] rendements — Gains ou pertes réalisés sur un investissement, généralement exprimés en pourcentage du capital initial ou annualisés.
[24] S&P 500 — Standard & Poor's 500 — Indice boursier américain regroupant les 500 plus grandes sociétés cotées aux États-Unis, considéré comme une référence du marché actions américain.
[25] sentiment contraire — contrarian sentiment — Stratégie d'investissement consistant à prendre des positions opposées au sentiment dominant du marché, pariant sur un retournement de tendance.
[26] sondages d'investisseurs — Enquêtes mesurant périodiquement les attentes ou les opinions (haussières, baissières, neutres) d'un échantillon d'investisseurs sur l'évolution future du marché.
[27] support techniques — Niveaux de prix identifiés par l'analyse technique comme des zones où la pression acheteuse a historiquement empêché une baisse supplémentaire.
[28] transfert causal — Lien de cause à effet entre deux variables ; dans le débat, l'affirmative affirme que le sentiment cause les rendements futurs, ce que la négative conteste.
[29] valeur intrinsèque — Valeur fondamentale d'un actif estimée à partir de ses flux futurs, de ses actifs ou de ses fondamentaux, distincte de son prix de marché.
[30] variable endogène — Variable d'un modèle économique dont la valeur est déterminée par les relations internes du modèle, par opposition aux variables exogènes fixées de l'extérieur.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Période | Ratio Bear/Bull AAII | Rendement S&P 500 12 mois | Probabilité de hausse |
|---|---|---|---|
| 2009-03 | 3.2:1 | +36.4% | 100% |
| , 2020-03 | 2.8:1 | +31.2% | 100% |
| 2016-02 | 2.1:1 | +14.8% | — |
| Moyenne historique | >2:1 | +18.7% | 72% |
Legend: Performance du S&P 500 après des niveaux extrêmes de pessimisme dans l'AAII Sentiment Survey. Les ratios bear/bull >2:1 correspondent à des périodes où les investisseurs baissiers dépassent largement les haussiers. Source : données historiques AAII et S&P 500.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.