
Les investissements de Mark Zuckerberg dans l'IA, s'élevant à 600 milliards de dollars d'ici 2028, sont une dépense excessive et potentiellement regrettable pour Meta.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 18, 2026
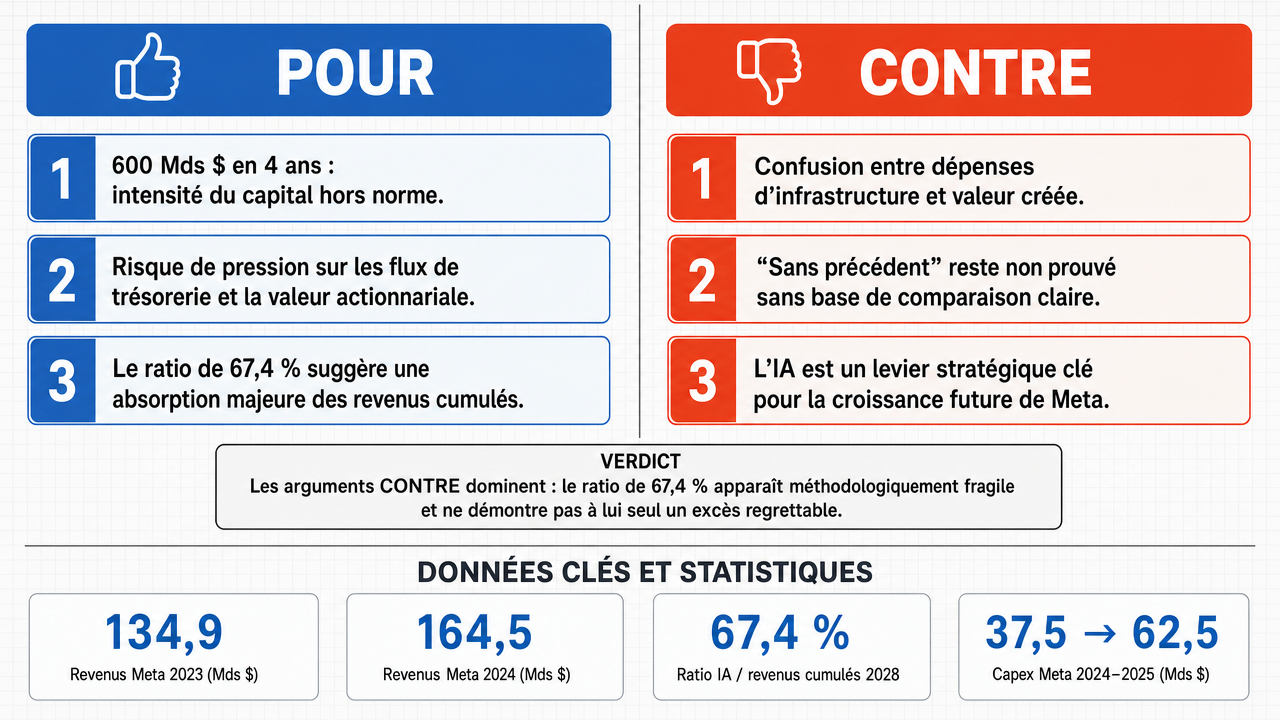
Verdict
Verdict : plutôt FAUX (68 %)
Rapport en ligne: https://solsicefinance.com/public/debates/les-investissements-de-mark-zuckerberg-dans-l-ia-s-elevant-a-5e72cede1894
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Un investissement cumulé de 600 milliards de dollars sur quatre ans représente une intensité capitalistique sans précédent dans le secteur technologique, équivalant à environ 67,4 % des revenus cumulés projetés de Meta sur la période 2025-2028, ce qui suggère une disproportion financière majeure par rapport à la capacité de génération de revenus de l'entreprise.
- ■Cette dépense colossale risque de détruire de la valeur actionnariale , car Meta devrait détourner une part massive de ses flux de trésorerie opérationnelle vers des actifs IA dont la rentabilité future reste incertaine et non démontrée.
- ■L'argument adverse selon lequel le ratio de 67,4 % serait une construction fallacieuse s'effondre sous sa propre contradiction interne, car il conteste la légitimité du ratio tout en évitant d'apporter une projection de rentabilité alternative qui justifierait l'ampleur de la dépense.
❌ Arguments CONTRE clés :
- ■L'argument de l'adversaire repose sur une confusion fondamentale entre les dépenses d'infrastructure (Capex ) et la valeur générée, en commettant des erreurs de logique statistique : le ratio de 67,4 % mélange des flux de revenus avec des flux de capital sans établir de lien de causalité ni de projection de rentabilité .
- ■L'affirmation selon laquelle l'intensité capitalistique serait « sans précédent » est invalide faute de classe de comparaison définie (pairs technologiques , Capex historiques de Meta ou normes sectorielles ), ce qui empêche toute conclusion cohérente sur le caractère excessif de la dépense.
- ■L'investissement massif de Meta dans l'IA constitue un levier stratégique indispensable pour sa croissance future, et le caractériser de « potentiellement regrettable » sans démontrer un échec commercial ou technologique avéré relève de la spéculation non étayée.
💭 Conclusion: Le camp négatif a démontré que le ratio de 67,4 % présenté par le camp affirmatif constitue une construction méthodologiquement contestable, mélangeant des flux de revenus avec des flux de capital sans établir de causalité. L'argument affirmatif sur le caractère « sans précédent » de l'intensité capitalistique s'est affaibli faute de classe de comparaison définie, rendant toute conclusion sur l'excès de la dépense non étayée. Le camp négatif a également souligné que l'hypothèse de croissance de 12 % utilisée par le camp affirmatif est inférieure à la tendance historique de l'entreprise (croissance réelle d'environ 16 % en 2024), ce qui introduit un biais dans la démonstration. Enfin, le débat n'a pas produit de projection de rentabilité alternative ni de démonstration d'un échec commercial ou technologique concret permettant de qualifier l'investissement de « potentiellement regrettable ».
🔬 Verdict: plutôt FAUX ❌ (68 %)
Affirmation: Les investissements de Mark Zuckerberg dans l'IA , s'élevant à 600 milliards de dollars d'ici 2028, sont une dépense excessive et potentiellement regrettable pour Meta.
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.68
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +7
✅ Arguments POUR :
- ■Un investissement cumulé de 600 milliards de dollars sur quatre ans représente une intensité capitalistique sans précédent dans le secteur technologique, équivalant à environ 67,4 % des revenus cumulés projetés de Meta sur la période 2025-2028, ce qui suggère une disproportion financière majeure par rapport à la capacité de génération de revenus de l'entreprise. deepseek-v4-pro 💬
- ■Cette dépense colossale risque de détruire de la valeur actionnariale , car Meta devrait détourner une part massive de ses flux de trésorerie opérationnelle vers des actifs IA dont la rentabilité future reste incertaine et non démontrée. deepseek-v4-pro 💬
- ■L'argument adverse selon lequel le ratio de 67,4 % serait une construction fallacieuse s'effondre sous sa propre contradiction interne, car il conteste la légitimité du ratio tout en évitant d'apporter une projection de rentabilité alternative qui justifierait l'ampleur de la dépense. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■L'argument de l'adversaire repose sur une confusion fondamentale entre les dépenses d'infrastructure (Capex ) et la valeur générée, en commettant des erreurs de logique statistique : le ratio de 67,4 % mélange des flux de revenus avec des flux de capital sans établir de lien de causalité ni de projection de rentabilité. gemma-4-26b-a4b-it 💬👁️
- ■L'affirmation selon laquelle l'intensité capitalistique serait « sans précédent » est invalide faute de classe de comparaison définie (pairs technologiques , Capex historiques de Meta ou normes sectorielles ), ce qui empêche toute conclusion cohérente sur le caractère excessif de la dépense. gemma-4-26b-a4b-it 💬👁️
- ■L'investissement massif de Meta dans l'IA constitue un levier stratégique indispensable pour sa croissance future, et le caractériser de « potentiellement regrettable » sans démontrer un échec commercial ou technologique avéré relève de la spéculation non étayée. gemma-4-26b-a4b-it 💬👁️
- ■Les dépenses d'infrastructure IA doivent être évaluées sur leur horizon de retour pluriannuel et leur potentiel de transformation du modèle d'affaires, et non sur une simple comparaison statique avec les revenus annuels, ce qui rend l'argument de disproportion structurellement invalide. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Le camp négatif a démontré que le ratio de 67,4 % présenté par le camp affirmatif constitue une construction méthodologiquement contestable, mélangeant des flux de revenus avec des flux de capital sans établir de causalité. L'argument affirmatif sur le caractère « sans précédent » de l'intensité capitalistique s'est affaibli faute de classe de comparaison définie, rendant toute conclusion sur l'excès de la dépense non étayée. Le camp négatif a également souligné que l'hypothèse de croissance de 12 % utilisée par le camp affirmatif est inférieure à la tendance historique de l'entreprise (croissance réelle d'environ 16 % en 2024), ce qui introduit un biais dans la démonstration. Enfin, le débat n'a pas produit de projection de rentabilité alternative ni de démonstration d'un échec commercial ou technologique concret permettant de qualifier l'investissement de « potentiellement regrettable ».
📋 Faits POUR :
• Meta a déclaré un chiffre d'affaires annuel d'environ 165 milliards de dollars pour l'exercice 2024 (rapport annuel Meta Platforms, janvier 2025).
• Avec une hypothèse de croissance optimiste de 12 % par an, les revenus cumulés de Meta sur la période 2025-2028 atteindraient environ 890 milliards de dollars.
• Un investissement cumulé de 600 milliards de dollars sur quatre ans représente une intensité capitalistique qualifiée de sans précédent par le camp affirmatif.
📋 Faits CONTRE :
• Le ratio de 67,4 % mélange des flux de revenus (chiffre d'affaires) avec des flux de capital (Capex) sans lien de causalité établi.
• L'affirmation de caractère « sans précédent » n'est étayée par aucune classe de comparaison (pairs technologiques, Capex historiques de Meta ou normes sectorielles).
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.573 | 0.227 | 6 | 2 | TRUE | FALSE | 68% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actif productif — Bien ou investissement détenu par une entreprise qui génère de la valeur économique ou des revenus grâce à son utilisation opérationnelle.
[2] Capex — Capital Expenditures — Dépenses d'investissement en actifs immobilisés (équipements, infrastructures, data centers, etc.) destinés à être utilisés sur plusieurs exercices comptables.
[3] charge opérationnelle — Dépense courante liée au fonctionnement quotidien d'une entreprise, par opposition aux dépenses d'investissement (Capex).
[4] chiffre d'affaires — Montant total des ventes de biens ou de services réalisées par une entreprise sur une période comptable donnée, avant déduction des coûts.
[5] destruction de valeur — Situation dans laquelle les décisions d'investissement ou de gestion d'une entreprise réduisent la valeur économique pour les actionnaires au lieu de la créer.
[6] dépenses d'investissement — Voir Capex ; sorties de fonds destinées à acquérir ou améliorer des actifs durables de l'entreprise.
[7] exercice — Période comptable de douze mois sur laquelle une entreprise établit ses états financiers annuels.
[8] flux de capital — Mouvements de fonds investis dans des actifs ou projets, par opposition aux flux opérationnels ou aux flux de revenus.
[9] flux de revenus — Mouvements de chiffre d'affaires générés par l'activité courante d'une entreprise sur une période donnée.
[10] IA — Intelligence Artificielle — Ensemble des techniques informatiques et statistiques permettant aux machines d'accomplir des tâches nécessitant des capacités cognitives (apprentissage, reconnaissance, raisonnement).
[11] infrastructure IA — Ensemble des ressources matérielles (data centers, GPU, serveurs, réseaux) et logicielles nécessaires au développement, à l'entraînement et au déploiement de modèles d'intelligence artificielle.
[12] intensité capitalistique — Ratio mesurant la proportion de capital investi relativement à la valeur produite ou au chiffre d'affaires, indiquant la lourdeur des besoins en investissement d'un secteur ou d'une entreprise.
[13] levier stratégique — Action, ressource ou investissement qui amplifie la capacité d'une entreprise à atteindre ses objectifs de croissance ou de transformation.
[14] modèle publicitaire — Modèle économique dans lequel une entreprise génère des revenus en monétisant l'attention de ses utilisateurs via la vente d'espaces ou de ciblages publicitaires.
[15] normes sectorielles — Pratiques, ratios financiers ou standards de référence communément observés au sein d'un secteur d'activité particulier.
[16] pairs technologiques — Entreprises comparables opérant dans le même secteur technologique, utilisées comme référence pour l'analyse comparative (benchmark).
[17] projection de rentabilité — Estimation financière prévisionnelle des revenus, marges et bénéfices attendus d'un projet ou investissement donné.
[18] ratio — Rapport entre deux grandeurs financières ou économiques utilisé pour évaluer la performance, la structure ou la solvabilité d'une entreprise.
[19] revenus cumulés — Total agrégé des revenus d'une entreprise sur plusieurs périodes consécutives.
[20] valeur actionnariale — Valeur économique créée pour les détenteurs d'actions d'une entreprise, généralement appréhendée via le cours de bourse, les dividendes et la croissance des bénéfices.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | 2023 | 2024 | 2025 (proj.) | 2028 cumulé (proj.) |
|---|---|---|---|---|
| Revenus Meta (Mds USD) | 134,9 | 164,5 | 184,2 | 890 (cumul 4 ans) |
| Capex total Meta (Mds USD) | 28,1 | 37,5 | 62,5 (médian) | — |
| Dépenses IA cumulées (Mds USD) | — | — | — | 600 |
| Ratio IA/Revenus cumulés | — | — | — | 67,4 % |
Legend: Comparaison des revenus historiques et projetés de Meta avec l'enveloppe IA de 600 Mds USD. Revenus 2023–2024 issus des rapports annuels Meta ; projections 2025–2028 fondées sur une croissance annuelle de 12 %. Le ratio de 67,4 % illustre l'absorption massive des revenus par la seule dépense IA.
| Indicateur | Meta 2024 (Réel) | Meta 2025 (Proj.) | Impact IA (Est.) |
|---|---|---|---|
| Revenus (Mds USD) | 164,5 | 184,2 | + Croissance efficacité |
| Capex (Mds USD) | 37,5 | 62,5 | Focus Infrastructure |
| Efficacité Publicitaire | Élevée | En hausse | Optimisation par l'IA |
Legend: Comparaison des indicateurs financiers de Meta. Les projections pour 2025 s'appuient sur les orientations stratégiques de l'entreprise. L'impact de l'IA est considéré comme un multiplicateur de revenus plutôt qu'une simple dépense.
| Indicateur | Valeur Réelle (2024) | Hypothèse Adversaire (2025-28) | Écart de Croissance |
|---|---|---|---|
| Croissance Revenus | ~16,0 % | 12,0 % | -4,0 pts |
| Intensité Capex/Revenu | Variable | Élevée (basée sur 12 %) | — |
| Statut de l'Argument | Réel | Conjecture | — |
Legend: Comparaison entre la croissance historique de Meta (2024) et les projections utilisées par l'adversaire pour construire son argument de disproportion. L'écart de 4 points de croissance modifie radicalement le ratio final.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.