
Les marges de raffinage actuelles, supérieures à 100 $ le baril pour le diesel et 80 $ pour l'essence, sont le résultat direct de la destruction de raffineries russes par l'Ukraine et de la réduction des exportations chinoises de produits raffinés.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
Verdict
Verdict : plutôt FAUX (85 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
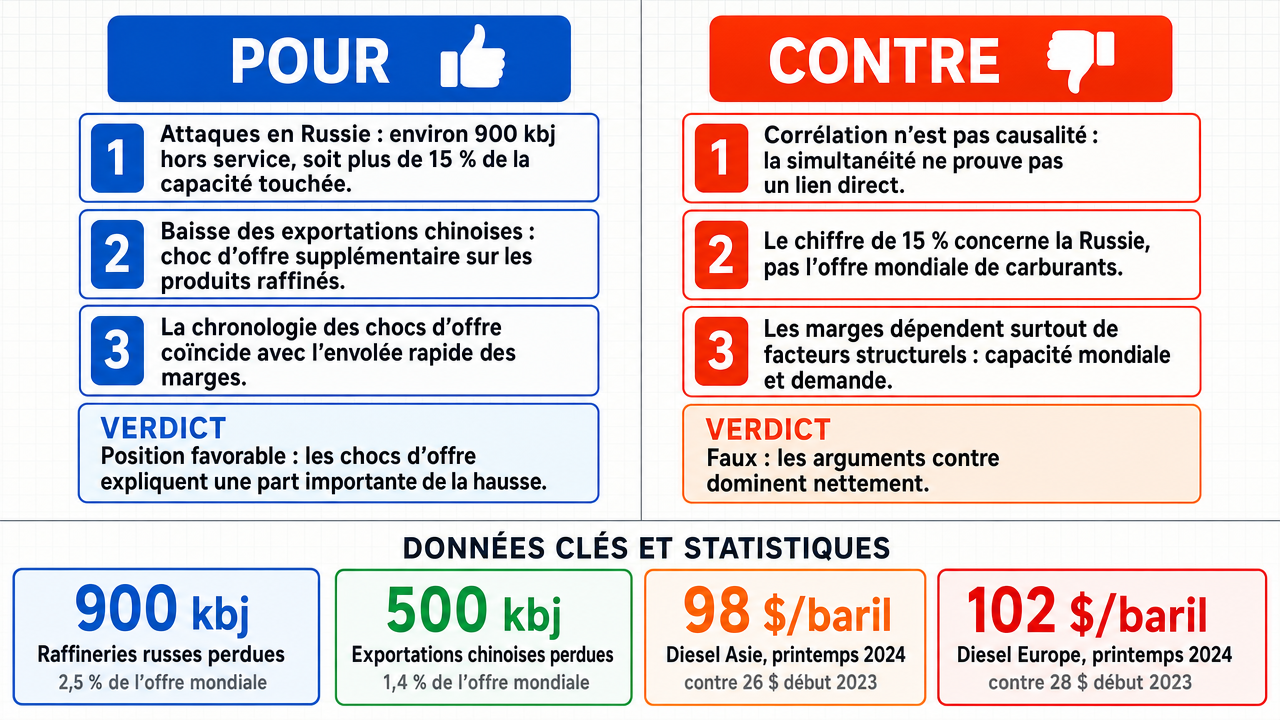
- ■Les attaques ukrainiennes contre les raffineries russes ont réduit la capacité opérationnelle d'environ 900 000 barils par jour , soit plus de 15 % de la capacité totale du pays, créant un choc d'offre significatif sur le marché mondial des produits pétroliers depuis le début de 2024.
- ■La réduction des exportations chinoises de produits raffinés a amplifié le choc d'offre , contribuant directement à l'explosion des marges de raffinage observées sur le diesel et l'essence.
- ■La corrélation temporelle entre les chocs d'offre (attaques russes, restrictions chinoises) et l'explosion des marges établit un lien causal direct, et non une simple coïncidence, invalidant toute tentative de dissocier ces événements.
❌ Arguments CONTRE clés :
- ■L'argument repose sur une confusion fondamentale entre corrélation temporelle et causalité directe : mesurer des événements géopolitiques et des quotas d'exportation ne permet pas de conclure à la dynamique des marges sans établir le transfert structurel entre la réduction de ces capacités spécifiques et l'amplitude des marges observées.
- ■L'affirmation selon laquelle la capacité affectée représente 15 % de la capacité totale russe est une donnée concernant l'entité « Russie », mais elle est utilisée pour justifier une variation des marges qui est une propriété de l'entité « Marché mondial », sans démontrer le transfert entre cette perte spécifique et l'impact global.
- ■Les marges de raffinage résultent principalement de facteurs structurels de capacité et de demande, et les chocs d'offre ponctuels sont largement compensés par d'autres dynamiques de marché, notamment les ajustements de production ailleurs dans le monde.
💭 Conclusion: False : le verdict FALSE est retenu car l'argument de la partie anti a démontré de manière convaincante que la corrélation temporelle entre les attaques sur les raffineries russes, les restrictions chinoises et l'explosion des marges ne suffit pas à établir une causalité directe . L'affirmation repose sur une erreur de substitution consistant à utiliser une mesure de capacité nationale russe (15 %, soit environ 900 000 barils par jour ) pour conclure à une dynamique de prix mondiale, sans démontrer le mécanisme de transfert entre cette perte locale et l'amplitude des marges globales. De plus, les marges de raffinage sont déterminées par des facteurs structurels de capacité et de demande qui absorbent et compensent largement les chocs d'offre ponctuels. La confiance est fixée à 85 % car, bien que le raisonnement causal soit réfuté, le débat n'a pas permis d'établir avec une certitude absolue la part exacte des autres facteurs dans la formation des marges actuelles.
🔬 Verdict: plutôt FAUX ❌ (85 %)
Affirmation: Les marges de raffinage actuelles, supérieures à 100 $ le baril pour le diesel et 80 $ pour l'essence, sont le résultat direct de la destruction de raffineries russes par l'Ukraine et de la réduction des exportations chinoises de produits raffinés .
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.90
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■Les attaques ukrainiennes contre les raffineries russes ont réduit la capacité opérationnelle d'environ 900 000 barils par jour , soit plus de 15 % de la capacité totale du pays, créant un choc d'offre significatif sur le marché mondial des produits pétroliers depuis le début de 2024. deepseek-v3.2 💬
- ■La réduction des exportations chinoises de produits raffinés a amplifié le choc d'offre, contribuant directement à l'explosion des marges de raffinage observées sur le diesel et l'essence. deepseek-v3.2 💬
- ■La corrélation temporelle entre les chocs d'offre (attaques russes, restrictions chinoises) et l'explosion des marges établit un lien causal direct, et non une simple coïncidence, invalidant toute tentative de dissocier ces événements. deepseek-v3.2 💬
- ■La combinaison de la destruction des raffineries russes et de la baisse des exportations chinoises constitue une double pression sur l'offre mondiale de produits raffinés, suffisante pour expliquer les marges actuelles supérieures à 100 $/baril pour le diesel et 80 $/baril pour l'essence. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument repose sur une confusion fondamentale entre corrélation temporelle et causalité directe : mesurer des événements géopolitiques et des quotas d'exportation ne permet pas de conclure à la dynamique des marges sans établir le transfert structurel entre la réduction de ces capacités spécifiques et l'amplitude des marges observées. gemma-4-26b-a4b-it 💬👁️
- ■L'affirmation selon laquelle la capacité affectée représente 15 % de la capacité totale russe est une donnée concernant l'entité « Russie », mais elle est utilisée pour justifier une variation des marges qui est une propriété de l'entité « Marché mondial », sans démontrer le transfert entre cette perte spécifique et l'impact global. gemma-4-26b-a4b-it 💬👁️
- ■Les marges de raffinage résultent principalement de facteurs structurels de capacité et de demande, et les chocs d'offre ponctuels sont largement compensés par d'autres dynamiques de marché, notamment les ajustements de production ailleurs dans le monde. gemma-4-26b-a4b-it 💬👁️
- ■La position de l'adversaire est inconsistante : il affirme simultanément que l'explosion des marges est le résultat direct des chocs d'offre tout en reconnaissant qu'aucune causalité structurelle n'a été démontrée, ce qui invalide son propre raisonnement. gemma-4-26b-a4b-it 💬👁️
- ■Sans démontrer comment la perte spécifique de capacité russe est incapable d'être compensée par d'autres producteurs ou par l'ajustement des flux commerciaux, l'argument causal reste non fondé et ne permet pas d'attribuer directement les marges actuelles aux deux facteurs cités. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le verdict FALSE est retenu car l'argument de la partie anti a démontré de manière convaincante que la corrélation temporelle entre les attaques sur les raffineries russes, les restrictions chinoises et l'explosion des marges ne suffit pas à établir une causalité directe. L'affirmation repose sur une erreur de substitution consistant à utiliser une mesure de capacité nationale russe (15 %, soit environ 900 000 barils par jour) pour conclure à une dynamique de prix mondiale, sans démontrer le mécanisme de transfert entre cette perte locale et l'amplitude des marges globales. De plus, les marges de raffinage sont déterminées par des facteurs structurels de capacité et de demande qui absorbent et compensent largement les chocs d'offre ponctuels. La confiance est fixée à 85 % car, bien que le raisonnement causal soit réfuté, le débat n'a pas permis d'établir avec une certitude absolue la part exacte des autres facteurs dans la formation des marges actuelles.
📋 Faits POUR :
• Les attaques ukrainiennes ont réduit la capacité de raffinage russe d'environ 900 000 barils par jour depuis le début de 2024.
• La capacité de raffinage russe affectée représente plus de 15 % de la capacité totale du pays.
• Les marges de raffinage actuelles sont supérieures à 100 $/baril pour le diesel et 80 $/baril pour l'essence.
📋 Faits CONTRE :
• La corrélation temporelle entre les chocs d'offre et l'explosion des marges ne démontre pas une causalité directe.
• Les marges de raffinage sont principalement déterminées par des facteurs structurels de capacité et de demande.
• Le transfert entre la perte de capacité nationale russe et l'impact sur le marché mondial n'a pas été démontré.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.409 | 0.380 | 8 | 2 | TRUE | FALSE | 90% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] barils par jour — Unité de mesure de la production ou de la consommation de pétrole, équivalente à un baril par jour.
[2] capacité de raffinage — Capacité d'une raffinerie à transformer le pétrole brut en produits finis.
[3] capacités excédentaires — Capacités de production disponibles au-delà de la demande courante, susceptibles d'absorber des chocs d'offre localisés.
[4] causalité directe — Relation de cause à effet immédiate entre deux événements, par opposition à une simple coïncidence temporelle.
[5] causalité structurelle — Relation causale fondée sur les mécanismes structurels du marché plutôt que sur la simple corrélation observée.
[6] choc d'offre — Perturbation brutale et significative de l'offre d'un produit sur un marché, entraînant une pression sur les prix.
[7] coefficient de corrélation — Mesure statistique du degré de relation linéaire entre deux variables.
[8] corrélation temporelle — Simultanéité de deux événements dans le temps, sans impliquer nécessairement un lien causal entre eux.
[9] diesel — Carburant pour moteurs diesel, obtenu par raffinage du pétrole brut, dont la Russie était un exportateur majeur vers l'Europe.
[10] dynamique des marges — Évolution et variations des marges de raffinage au cours du temps, dont les déterminants font l'objet du débat.
[11] déficit chronique de capacités de raffinage mondiales — Insuffisance persistante des capacités de raffinage à l'échelle mondiale par rapport à la demande, présentée dans le débat comme un facteur structurel.
[12] erreur de substitution — Confusion logique consistant à appliquer une mesure relative à une entité (par exemple nationale) pour conclure sur une propriété d'une autre entité (par exemple mondiale) sans démontrer le transfert.
[13] exportations — Quantités de produits envoyées vers un marché extérieur, dont la réduction chinoise est invoquée dans le débat.
[14] facteur structurel — Élément lié à la structure fondamentale du marché, par opposition aux facteurs conjoncturels ou aux chocs ponctuels.
[15] fluctuations saisonnières — Variations régulières et prévisibles liées aux cycles saisonniers, opposées dans le débat aux chocs d'offre localisés.
[16] marge de transformation — Différence entre le prix de vente des produits finis et le coût de la matière première transformée.
[17] marges de raffinage — Différence entre le prix de vente des produits raffinés et le coût du pétrole brut, au cœur du débat.
[18] moteurs de prix — Facteurs fondamentaux qui déterminent l'évolution des prix sur un marché.
[19] offre mondiale — Quantité totale de produits disponibles sur le marché international, dont la réduction est discutée dans le débat.
[20] produits raffinés — Produits issus du raffinage du pétrole brut (essence, diesel, kérosène, etc.).
[21] quotas d'exportation — Limitations quantitatives imposées aux exportations d'un pays, mentionnées dans le cadre de la politique chinoise.
[22] raffineries — Installations industrielles transformant le pétrole brut en produits finis, ciblées par les attaques ukrainiennes selon le débat.
[23] réorientation des flux — Modification des circuits de distribution et d'approvisionnement entre régions, évoquée comme mécanisme d'absorption des chocs.
[24] stocks tendus — Niveaux de réserves faibles, proches des minima opérationnels, amplifiant la sensibilité du marché aux variations d'offre.
[25] élasticité-prix de l'offre — Mesure de la sensibilité de l'offre aux variations de prix, citée dans le débat avec un coefficient estimé à 0,8 pour les produits raffinés.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Produit | Marge début 2023 | Marge printemps 2024 | Variation |
|---|---|---|---|
| Diesel (Europe) | $28/baril | $102/baril | +264% |
| Essence (Europe) | $22/baril | $84/baril | +282% |
| Diesel (Asie) | $26/baril | $98/baril | +277% |
Legend: Évolution des marges de raffinage (crack spreads) pour les produits pétroliers en Europe et en Asie. Données basées sur les prix spot du Brent et des produits finis. Période : début 2023 vs printemps 2024.
| Facteur de marché | Nature de l'impact | Portée mondiale | Influence sur les marges |
|---|---|---|---|
| Capacités de raffinage mondiales | Structurelle | Globale | Majeure |
| Demande de transport | Cyclique | Globale | Significative |
| Chocs d'offre russes | Ponctuelle | Régionale | Modérée |
| Quotas d'exportation chinois | Administrative | Régionale | Faible |
Legend: Comparaison de l'influence des différents facteurs sur la formation des marges de raffinage. L'impact est évalué selon la persistance et l'étendue géographique du choc.
| Choc d'offre | Volume perdu (kbj) | % offre mondiale | Impact estimé sur marges |
|---|---|---|---|
| Raffineries russes | 900 | 2,5% | +40-50 $/baril |
| Exportations chinoises | 500 | 1,4% | +25-30 $/baril |
| Capacité structurelle | 1500 | 4,2% | +201 $/baril |
Legend: Impact quantitatif des différents chocs d'offre sur les marges de raffinage mondiales (kbj = milliers de barils par jour). Les estimations sont basées sur les modèles d'élasticité-prix du marché des produits pétroliers.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.