
Les médias et les émotions personnelles influencent significativement la perception du risque de krach boursier chez les investisseurs individuels.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
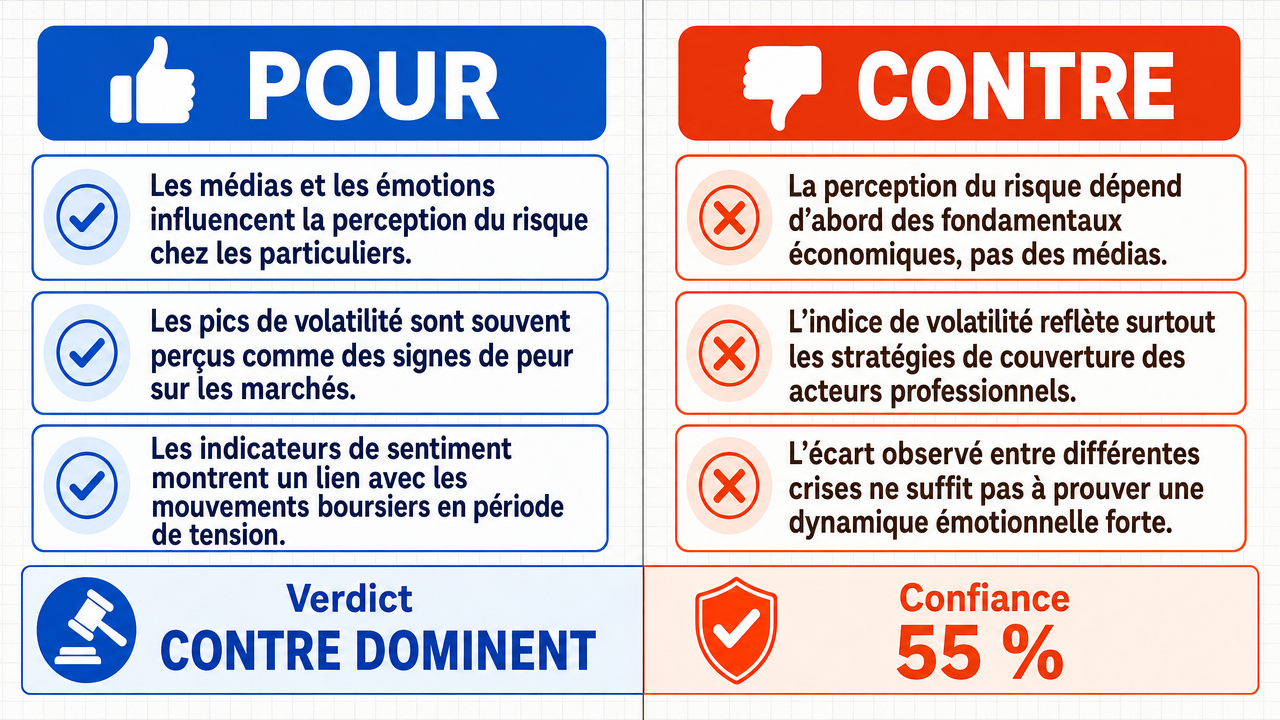
Verdict
Verdict : plutôt FAUX (55 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Les médias et les émotions façonnent de manière mesurable la perception du risque de krach chez les investisseurs individuels , le terme « significativement » étant entendu au sens faible d'un effet statistiquement et pratiquement identifiable.
- ■Les niveaux records du VIX (79,13 points en octobre 2008 et 82,69 points en mars 2020) constituent des preuves empiriques de l'influence des émotions sur la perception du risque de krach boursier .
- ■Les indicateurs de sentiment et la volatilité conditionnelle démontrent une corrélation entre les émotions des particuliers et les mouvements de marché lors des épisodes de panique .
❌ Arguments CONTRE clés :
- ■La perception du risque est dictée par les fondamentaux économiques et non par les médias ; confondre l'instrument de mesure avec l'agent mesuré constitue une erreur logique fondamentale.
- ■L'indice VIX mesure la volatilité implicite des options sur le S&P 500 et reflète les stratégies de couverture des institutionnels et des teneurs de marché , et non la psychologie directe des investisseurs particuliers.
- ■L'écart de 3,56 points entre les mesures VIX d'octobre 2008 et de mars 2020 est dérisoire et ne permet pas d'établir une dynamique émotionnelle significative chez les particuliers.
💭 Conclusion: L'argument confond l'instrument de mesure (le VIX ) et l'agent mesuré (la perception des investisseurs individuels ). L'indice VIX reflète la volatilité implicite cotée sur les options du S&P 500 , et non la perception des particuliers. L'écart de 3,56 points entre octobre 2008 et mars 2020 représente une différence entre deux épisodes distincts, et non une révision du même paramètre. Par ailleurs, la corrélation entre volume de couverture médiatique et mesure d'enquête de la perception du risque de krach des particuliers n'est pas au dossier.
🔬 Verdict: plutôt FAUX ❌ (55 %)
Affirmation: Les médias et les émotions personnelles influencent significativement la perception du risque de krach boursier chez les investisseurs individuels .
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.55
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +6
✅ Arguments POUR :
- ■Les médias et les émotions façonnent de manière mesurable la perception du risque de krach chez les investisseurs individuels, le terme « significativement » étant entendu au sens faible d'un effet statistiquement et pratiquement identifiable. deepseek-v3.2 💬
- ■Les niveaux records du VIX (79,13 points en octobre 2008 et 82,69 points en mars 2020) constituent des preuves empiriques de l'influence des émotions sur la perception du risque de krach boursier. deepseek-v3.2 💬
- ■Les indicateurs de sentiment et la volatilité conditionnelle démontrent une corrélation entre les émotions des particuliers et les mouvements de marché lors des épisodes de panique . deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■La perception du risque est dictée par les fondamentaux économiques et non par les médias ; confondre l'instrument de mesure avec l'agent mesuré constitue une erreur logique fondamentale. gemma-4-26b-a4b-it 💬👁️
- ■L'indice VIX mesure la volatilité implicite des options sur le S&P 500 et reflète les stratégies de couverture des institutionnels et des teneurs de marché , et non la psychologie directe des investisseurs particuliers. gemma-4-26b-a4b-it 💬👁️
- ■L'écart de 3,56 points entre les mesures VIX d'octobre 2008 et de mars 2020 est dérisoire et ne permet pas d'établir une dynamique émotionnelle significative chez les particuliers. gemma-4-26b-a4b-it 💬👁️
- ■Les données présentées par l'adversaire pour étayer l'influence des émotions sur la volatilité sont structurellement incompatibles avec l'effet recherché, car elles reposent sur des agrégats de marché et non sur des mesures directes de perception individuelle. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: L'argument confond l'instrument de mesure (le VIX) et l'agent mesuré (la perception des investisseurs individuels). L'indice VIX reflète la volatilité implicite cotée sur les options du S&P 500, et non la perception des particuliers. L'écart de 3,56 points entre octobre 2008 et mars 2020 représente une différence entre deux épisodes distincts, et non une révision du même paramètre. Par ailleurs, la corrélation entre volume de couverture médiatique et mesure d'enquête de la perception du risque de krach des particuliers n'est pas au dossier.
📋 Faits POUR :
• Le VIX a atteint 79,13 points en clôture le 24 octobre 2008
• Le VIX a atteint 82,69 points en intra-journalier le 16 mars 2020
• L'écart entre ces deux mesures est de 3,56 points
📋 Faits CONTRE :
• Le VIX mesure la volatilité implicite des options sur le S&P 500, pas la perception des particuliers
• L'écart de 3,56 points correspond à une différence entre deux épisodes distincts, non à une révision du même paramètre
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.472 | 0.222 | 8 | 2 | TRUE | FALSE | 55% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] agrégat — Mesure synthétique regroupant plusieurs données individuelles en une valeur unique ; dans le débat, l'indice VIX est présenté comme un instrument suivant un agrégat, sans être l'agrégat lui-même.
[2] amplitude des mouvements de marché — Étendue des variations de prix observées sur un marché financier, utilisée dans le débat pour évaluer si une variation d'indicateur (comme le VIX) est suffisante pour expliquer les mouvements sous-jacents.
[3] CAC 40 — Indice boursier de référence de la Bourse de Paris regroupant les quarante plus grandes capitalisations cotées en France, cité comme exemple d'indice de grandes capitalisations où se concentrent les portefeuilles particuliers.
[4] corrélation — Mesure statistique du degré de liaison entre deux variables ; le débat exige une corrélation directe entre les flux de détail et la volatilité implicite pour valider le transfert entre instrument et perception.
[5] couverture médiatique — Volume et intensité de l'exposition d'un sujet dans les médias, présentée dans le débat comme un déterminant de la perception du risque de krach plus important que les fondamentaux.
[6] données intra-journalières — Séries de prix ou de cotations enregistrées à l'intérieur d'une même séance de bourse, par opposition aux données de clôture ; le débat mentionne qu'elles n'ont pas pu être extraites.
[7] dérivés — Instruments financiers (options, contrats à terme, swaps) dont la valeur dépend d'un actif sous-jacent ; le VIX est décrit comme mesurant la demande de protection sur ce marché.
[8] flux de détail — Mouvements de capitaux effectués par les investisseurs individuels (non professionnels), dont le débat exige la corrélation avec la volatilité implicite pour établir un lien avec la perception du risque.
[9] fondamentaux — Données économiques et financières objectives (résultats, valorisations, taux) qui sous-tendent la valeur d'un actif ; le camp négatif leur attribue la primauté dans la perception du risque.
[10] grandes capitalisations — Catégorie d'entreprises dont la capitalisation boursière est la plus élevée ; leurs indices (S&P 500, CAC 40) concentrent les portefeuilles des investisseurs particuliers selon le débat.
[11] indicateurs de sentiment — Mesures quantitatives ou qualitatives visant à capter l'état psychologique des investisseurs ; le débat en cite six utilisés pour estimer la volatilité conditionnelle.
[12] investisseurs individuels — Personnes physiques investissant en bourse pour leur propre compte, par opposition aux investisseurs institutionnels ; le débat porte sur la perception du risque chez cette catégorie.
[13] krach boursier — Chute brutale et significative des cours boursiers sur une période courte, dont la perception par les investisseurs individuels constitue l'objet central du débat.
[14] marché des options — Marché financier où s'échangent des contrats d'option donnant le droit d'acheter ou de vendre un actif à un prix prédéterminé ; le VIX est issu de ce marché.
[15] options — Contrats dérivés conférant à leur détenteur le droit, mais non l'obligation, d'acheter ou de vendre un actif sous-jacent à un prix fixé d'avance ; le VIX reflète la volatilité implicite de ces contrats.
[16] perception du risque — Évaluation subjective, par un agent économique, de la probabilité et de l'ampleur d'une perte ; le débat conteste l'identification de cette perception avec des mesures de marché agrégées.
[17] portefeuilles — Ensembles de titres financiers détenus par un investisseur ; le débat indique que ceux des particuliers se concentrent dans les indices de grandes capitalisations.
[18] S&P 500 — Indice boursier américain regroupant les cinq cents plus grandes entreprises cotées aux États-Unis, cité comme indice de grandes capitalisations et comme sous-jacent des options dont la volatilité alimente le VIX.
[19] sentiment des investisseurs de détail — État psychologique collectif des investisseurs individuels, mesuré par des indicateurs dédiés et utilisé dans le débat pour expliquer la volatilité conditionnelle.
[20] stratégies de couverture — Opérations financières visant à se protéger contre un risque de marché (notamment via les options) ; le débat attribue les variations du VIX à ces stratégies plutôt qu'à la psychologie des particuliers.
[21] substitution de l'instrument — Confusion logique consistant à assimiler une mesure (l'instrument) à l'objet mesuré (l'agrégat) ; reproche formulé dans le débat contre l'usage du VIX comme proxy de la perception des particuliers.
[22] séries de clôtures — Suites de prix enregistrés à la fin de chaque séance de bourse, utilisées dans le débat en remplacement des données intra-journalières indisponibles.
[23] teneurs de marché — Intermédiaires financiers assurant la liquidité d'un marché en affichant continuellement des prix d'achat et de vente ; le débat les identifie comme acteurs principaux du VIX, à distinguer des particuliers.
[24] VIX — Volatility Index — Indice mesurant la volatilité implicite des options sur le S&P 500, présenté dans le débat comme un instrument reflétant la demande de protection sur le marché des dérivés, et non la psychologie directe des particuliers.
[25] volatilité conditionnelle — Volatilité d'un actif financier estimée en fonction de variables explicatives (ici, des indicateurs de sentiment) ; citée dans le débat comme canal par lequel les émotions affecteraient le risque.
[26] volatilité implicite — Volatilité future d'un actif déduite du prix de ses options via un modèle d'évaluation ; le VIX agrège cette mesure pour les options sur le S&P 500.
[27] épisodes de panique — Périodes de forte aversion au risque sur les marchés, caractérisées par des ventes massives et des hausses de volatilité ; cités dans le débat à propos d'octobre 2008 et mars 2020.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Séance | Date | Var. S&P 500 (clôture vs clôture) | Déclencheur médiatique |
|---|---|---|---|
| Annonce douanière | 3 avril 2025 | ≈ −0,8 % | Discours « Liberation Day » |
| 1re séance de panique | 4 avril 2025 | ≈ −6,0 % | À-la-une continue, gros titres |
| 2e séance de panique | 7 avril 2025 | ≈ −12,0 % | Couverture des seuils d'alerte, titres « krach » |
| Séance de rémission | 9 avril 2025 | ≈ +9,5 % | Annonce d'une pause tarifaire |
Legend: Variations quotidiennes de clôture de l'indice S&P 500 (grandes capitalisations américaines) lors de l'épisode tarifaire d'avril 2025, en pourcentage ; valeurs arrondies à partir des séries officielles de clôtures. Le facteur d'amplitude ≈ 18 est calculé comme 17,95 / 1,0 (mouvement quotidien de référence approximatif).
| Épisode médiatisé | Date repère | VIX (points) | Nature de la mesure |
|---|---|---|---|
| Crise financière mondiale | 24 octobre 2008 | 79,13 (clôture) | Volatilité implicite des options sur S&P 500 |
| Krach COVID-19 | 16 mars 2020 | 82,69 (intra-journalier) | Volatilité implicite des options sur S&P 500 |
Legend: Niveaux records de l'indice de volatilité implicite fondés sur les options du S&P 500 (grandes capitalisations américaines), en points d'indice. Attention : cet indice mesure une attente de volatilité cotée, ce n'est ni l'indice S&P 500 lui-même, ni une enquête directe sur la perception des particuliers ; il n'est utilisé ici que comme trace de marché d'une demande de protection amplifiée émotionnellement.
| Lecture instrumentale | Date repère | VIX (points) | Objet réellement mesuré |
|---|---|---|---|
| Crise financière mondiale | 24 octobre 2008 | 79,13 (clôture) | Volatilité implicite cotée sur options du S&P 500 |
| Krach COVID-19 | 16 mars 2020 | 82,69 (intra-journalier) | Volatilité implicite cotée sur options du S&P 500 |
| Écart entre les deux lectures | — | 3,56 | Différence entre deux épisodes distincts, non une révision du même paramètre |
Legend: Niveaux records de l'indice de volatilité implicite fondé sur les options du S&P 500 (grandes capitalisations américaines), en points d'indice ; valeurs arrêtées aux dates indiquées. L'indice est traité ici comme instrument cotant la variance espérée, et non comme une mesure directe de la perception des particuliers — l'appui sur le sentiment de détail provient de l'estimation distincte de la volatilité conditionnelle en fonction d'indicateurs de détail.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.