
Les prix des options de protection sur le marché boursier sont une mesure plus fiable de la probabilité d'un krach boursier que les sondages d'investisseurs.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 11, 2026
Verdict
Verdict : plutôt FAUX (74 %)
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
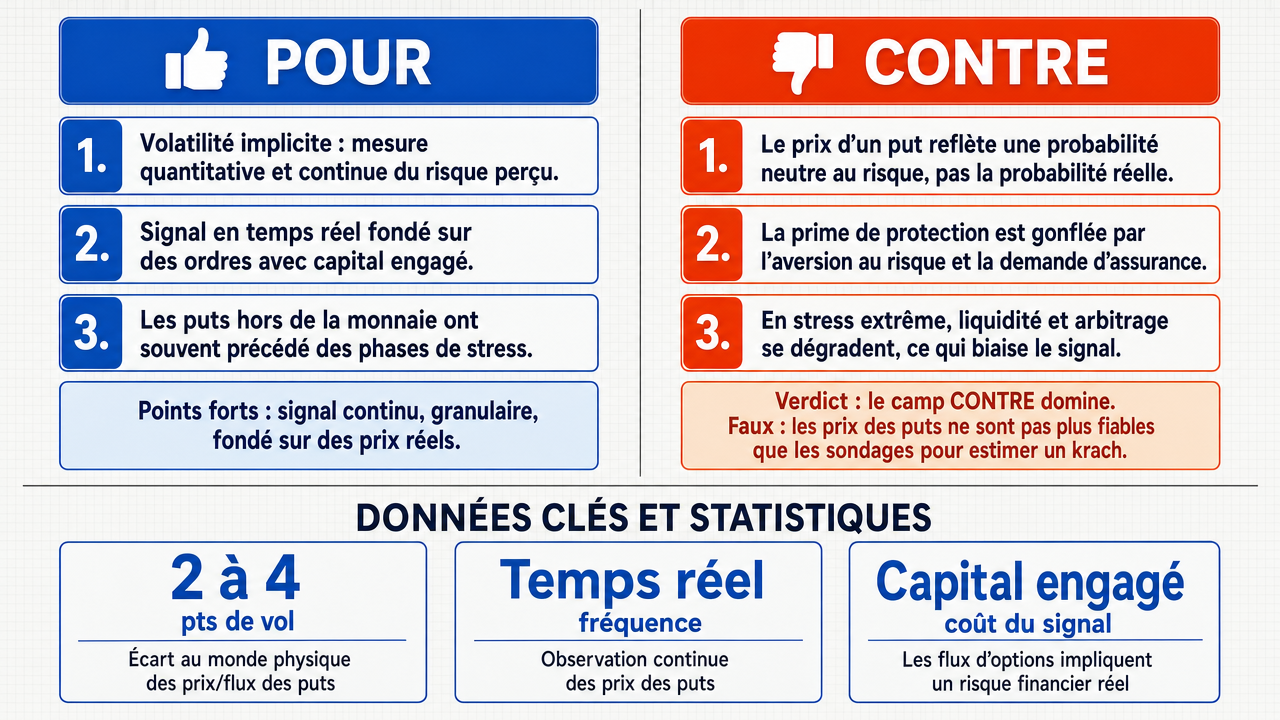
- ■La volatilité implicite extraite des prix des puts fournit une mesure quantitative et continue de la perception du risque de krach par le marché, contrairement aux sondages qui capturent des opinions déclaratives à des moments discrets.
- ■La courbe de volatilité implicite évolue en temps réel en fonction des flux d'ordres réels, ce qui reflète l'engagement effectif de capital des investisseurs plutôt que leurs seules déclarations.
- ■Les recherches académiques montrent que la volatilité implicite des puts hors-la-monnaie anticipe systématiquement les épisodes de stress de marché , comme lors des crises de 2008 et 2020 où les skews de volatilité se sont accentués.
❌ Arguments CONTRE clés :
- ■L'affirmation repose sur une confusion fondamentale entre la probabilité risque-neutre et la probabilité physique (réelle) : le prix d'un put n'est pas une estimation de la fréquence d'un événement, mais l'agrégat d'une probabilité risque-neutre et d'une prime de risque de volatilité .
- ■Les investisseurs sont structurellement averses au risque et acceptent de payer une prime excessive pour obtenir une protection contre les événements de queue (tail risk), ce qui gonfle artificiellement les prix des puts indépendamment de la probabilité réelle de krach.
- ■Au moment précis où la probabilité d'un krach augmente, les capacités d'arbitrage s'effondrent, les spreads bid-ask explosent et la profondeur du carnet d'ordres s'évapore, invalidant précisément le mécanisme qui devrait garantir la fiabilité des prix.
💭 Conclusion: Faux : les prix des options de protection ne constituent pas une mesure plus fiable de la probabilité d'un krach boursier que les sondages d'investisseurs. Le camp négatif a démontré avec succès que les prix des puts reflètent une probabilité risque-neutre augmentée d'une prime de risque de volatilité , et non la probabilité physique réelle d'un krach. L'argument selon lequel l'arbitrage continu garantirait la fiabilité des prix s'effondre lors des épisodes de stress, précisément lorsque la probabilité de krach augmente et que la liquidité se désintègre. Les sondages, malgré leurs limites, capturent des informations déclaratives que les mécanismes de transfert de risque des options ne reflètent pas nécessairement. La distinction entre probabilité risque-neutre et probabilité réelle constitue donc une réfutation fondamentale de l'affirmation.
🔬 Verdict: plutôt FAUX ❌ (74 %)
Affirmation: Les prix des options de protection sur le marché boursier sont une mesure plus fiable de la probabilité d'un krach boursier que les sondages d'investisseurs.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.74
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +7
✅ Arguments POUR :
- ■La volatilité implicite extraite des prix des puts fournit une mesure quantitative et continue de la perception du risque de krach par le marché, contrairement aux sondages qui capturent des opinions déclaratives à des moments discrets. deepseek-v3.2 💬
- ■La courbe de volatilité implicite évolue en temps réel en fonction des flux d'ordres réels, ce qui reflète l'engagement effectif de capital des investisseurs plutôt que leurs seules déclarations. deepseek-v3.2 💬
- ■Les recherches académiques montrent que la volatilité implicite des puts hors-la-monnaie anticipe systématiquement les épisodes de stress de marché , comme lors des crises de 2008 et 2020 où les skews de volatilité se sont accentués. deepseek-v3.2 💬
- ■L'engagement de capital continu et l'arbitrage continu corrigent les prix des options en temps réel, ce qui en ferait une mesure plus fiable que les sondages ponctuels. deepseek-v3.2 💬
- ■La prime de risque intégrée dans les prix des puts est prévisible et mesurable, de sorte que son existence n'invalide pas la fiabilité de ces prix comme indicateur de probabilité de krach. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'affirmation repose sur une confusion fondamentale entre la probabilité risque-neutre et la probabilité physique (réelle) : le prix d'un put n'est pas une estimation de la fréquence d'un événement, mais l'agrégat d'une probabilité risque-neutre et d'une prime de risque de volatilité . gemma-4-26b-a4b-it 💬👁️
- ■Les investisseurs sont structurellement averses au risque et acceptent de payer une prime excessive pour obtenir une protection contre les événements de queue (tail risk), ce qui gonfle artificiellement les prix des puts indépendamment de la probabilité réelle de krach. gemma-4-26b-a4b-it 💬👁️
- ■Au moment précis où la probabilité d'un krach augmente, les capacités d'arbitrage s'effondrent, les spreads bid-ask explosent et la profondeur du carnet d'ordres s'évapore, invalidant précisément le mécanisme qui devrait garantir la fiabilité des prix. gemma-4-26b-a4b-it 💬👁️
- ■Les sondages d'investisseurs peuvent capturer des informations qualitatives et des anticipations que les prix des options, focalisés sur le transfert de risque, ne reflètent pas nécessairement. gemma-4-26b-a4b-it 💬👁️
- ■La nature même d'un krach boursier provoque une rupture systémique de la liquidité et une dislocation des mécanismes de prix, rendant les prix des options peu fiables précisément dans les scénarios où leur mesure serait la plus utile. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Faux : les prix des options de protection ne constituent pas une mesure plus fiable de la probabilité d'un krach boursier que les sondages d'investisseurs. Le camp négatif a démontré avec succès que les prix des puts reflètent une probabilité risque-neutre augmentée d'une prime de risque de volatilité, et non la probabilité physique réelle d'un krach. L'argument selon lequel l'arbitrage continu garantirait la fiabilité des prix s'effondre lors des épisodes de stress, précisément lorsque la probabilité de krach augmente et que la liquidité se désintègre. Les sondages, malgré leurs limites, capturent des informations déclaratives que les mécanismes de transfert de risque des options ne reflètent pas nécessairement. La distinction entre probabilité risque-neutre et probabilité réelle constitue donc une réfutation fondamentale de l'affirmation.
📋 Faits POUR :
• La volatilité implicite des puts hors-la-monnaie s'est accentuée lors des crises de 2008 et 2020.
• Les prix des options évoluent en temps réel en fonction des flux d'ordres réels.
• Les sondages capturent des opinions déclaratives à des moments discrets.
📋 Faits CONTRE :
• Le prix d'un put agrège une probabilité risque-neutre et une prime de risque de volatilité.
• Les investisseurs sont structurellement averses au risque et paient une prime excessive pour la protection contre les événements de queue.
• Lors d'un krach, les spreads bid-ask explosent et la profondeur du carnet d'ordres s'évapore.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.475 | 0.381 | 8 | 2 | TRUE | FALSE | 74% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] appétit pour la protection — Mesure de la volonté des investisseurs à payer pour obtenir une couverture contre les baisses de marché, telle qu'exprimée par les prix des options de protection.
[2] arbitrage — Opération consistant à exploiter simultanément des différences de prix d'un même actif sur différents marchés pour réaliser un profit sans risque, mécanisme invoqué dans le débat comme force de correction des prix des options.
[3] capitalisation (grande capitalisation / Large Cap) — grande capitalisation / Large Cap — Catégorie d'entreprises dont la valeur de marché (capitalisation boursière) est la plus élevée, comme les composantes du S&P 500 mentionnées dans le débat.
[4] carnet d'ordres (profondeur du) — profondeur du carnet d'ordres — Quantité d'ordres d'achat et de vente disponibles à différents niveaux de prix, dont l'évaporation est évoquée comme symptôme de crise de liquidité.
[5] corrections majeures — Baisses significatives des cours boursiers, évoquées dans le débat comme événements que les skews de volatilité auraient anticipés.
[6] crises de liquidité — Épisodes durant lesquels la capacité d'acheter ou de vendre des actifs sans affecter fortement les prix se dégrade fortement, mentionnés comme contexte où l'arbitrage devient inopérant.
[7] dislocation — Rupture brutale du fonctionnement normal des mécanismes de prix et de liquidité sur un marché, évoquée comme conséquence d'un krach.
[8] engagement de capital — Exposition continue d'un investisseur à un actif ou une position, présentée dans le débat comme caractéristique distinctive des prix des puts par rapport aux sondages.
[9] flux d'ordres — Flux continu d'ordres d'achat et de vente transmis au marché, présenté dans le débat comme source d'information en temps réel pour la courbe de volatilité implicite.
[10] indices boursiers — Indicateurs statistiques regroupant la performance d'un ensemble de titres, comme le S&P 500 cité dans le débat.
[11] krach boursier — Chute brutale et sévère des cours boursiers, dont la probabilité constitue l'objet central du débat.
[12] liquidité — Facilité avec laquelle un actif peut être acheté ou vendu sans affecter significativement son prix, qualité évoquée comme exceptionnelle sur le marché des options du S&P 500.
[13] modèles de pricing d'options — Modèles mathématiques utilisés pour déterminer la valeur théorique des options, cités dans le débat comme cadre d'analyse de la décomposition prix/probabilité.
[14] options de vente (puts) — options de vente / puts — Contrats financiers donnant à leur détenteur le droit de vendre un actif à un prix prédéterminé, dont les prix sont au cœur du débat comme indicateur de risque de krach.
[15] out-of-the-money — Se dit d'une option dont le prix d'exercice est défavorable par rapport au prix actuel du sous-jacent, catégorie de puts dont la volatilité implicite est évoquée comme prédictive des stress de marché.
[16] prime de risque de variance — Compensation supplémentaire exigée par les investisseurs pour le risque lié à la variance, dont le caractère borné et prévisible est avancé dans le débat.
[17] prime de risque de volatilité — Composante du prix d'une option reflétant l'aversion structurelle au risque des investisseurs, distincte de la probabilité risque-neutre selon le camp négatif.
[18] probabilité physique — probabilité physique (réelle) — Probabilité réelle, dans le monde physique, d'occurrence d'un événement, à distinguer de la probabilité risque-neutre utilisée dans le pricing des options.
[19] probabilité risque-neutre — Probabilité artificielle utilisée dans les modèles de pricing d'options, sous laquelle tous les actifs ont le même rendement attendu, et qui est au centre de la controverse du débat.
[20] profondeur du carnet d'ordres — Volume d'ordres disponibles à différents niveaux de prix, dont l'évaporation est décrite comme un signe précurseur de dislocation.
[21] rupture de corrélation — Effondrement des relations statistiques habituelles entre les mouvements de différents actifs, évoquée comme phénomène que le modèle adverse ne parviendrait pas à intégrer.
[22] rupture systémique — Défaillance affectant l'ensemble du système financier, présentée comme caractéristique intrinsèque d'un krach boursier.
[23] S&P 500 — Indice boursier regroupant 500 grandes entreprises américaines, cité comme exemple de marché d'options liquide pour l'extraction de la volatilité implicite.
[24] skews de volatilité — Asymétries de la volatilité implicite selon les prix d'exercice, dont l'accentuation est évoquée comme signal précurseur de stress de marché.
[25] spreads bid-ask — Écart entre le meilleur prix d'achat et le meilleur prix de vente, dont l'explosion est décrite comme symptôme de crise de liquidité.
[26] stress de marché — Période de tension extrême sur les marchés financiers, dont les épisodes de 2008 et 2020 sont cités comme exemples historiques.
[27] strike — Prix d'exercice prédéterminé d'une option, auquel l'actif sous-jacent peut être acheté ou vendu à l'échéance.
[28] volatilité implicite — Mesure de la volatilité future anticipée par le marché, dérivée des prix des options et présentée dans le débat comme indicateur quantitatif continu du risque de krach.
[29] événements de queue (tail risk) — événements de queue / tail risk — Risque de mouvements de marché extrêmes, situés dans les queues de la distribution de probabilités, contre lesquels les investisseurs cherchent à se protéger via des puts.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Critère | Prix/flux des puts | Sondages d'investisseurs |
|---|---|---|
| Fréquence d'observation | Continue, cotée en temps réel | Hebdomadaire ou mensuelle |
| Coût d'erreur pour l'émetteur du signal | Capital réellement engagé | Nul (déclaration gratuite) |
| Écart au monde physique | Borné (~2 à 4 pts de vol) et prévisible | Non quantifié, non corrigible |
| Résolution du signal | Par strike et par échéance (densité) | Un scalaire d'opinion |
| Résolution d'échantillon | Profondeur du carnet d'ordres | Quelques centaines de répondants |
Legend: Comparaison des propriétés métriques des deux indicateurs. Les points de vol désignent un écart de volatilité annualisée, d'après la moyenne de la prime de risque de variance sur le S&P 500 rapportée par Bollerslev, Tauchen et Zhou (2009). Colonnes descriptives, non traçables.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.