
Les valorisations actuelles des entreprises technologiques en 2026 ne sont pas aussi "délirantes" qu'en l'an 2000, rendant un krach boursier peu probable malgré l'augmentation de l'offre d'actions.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
Verdict
Verdict : plutôt FAUX (76 %)
Rapport en ligne: https://solsicefinance.com/public/debates/les-valorisations-actuelles-des-entreprises-technologiques-e-8696542e413a
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
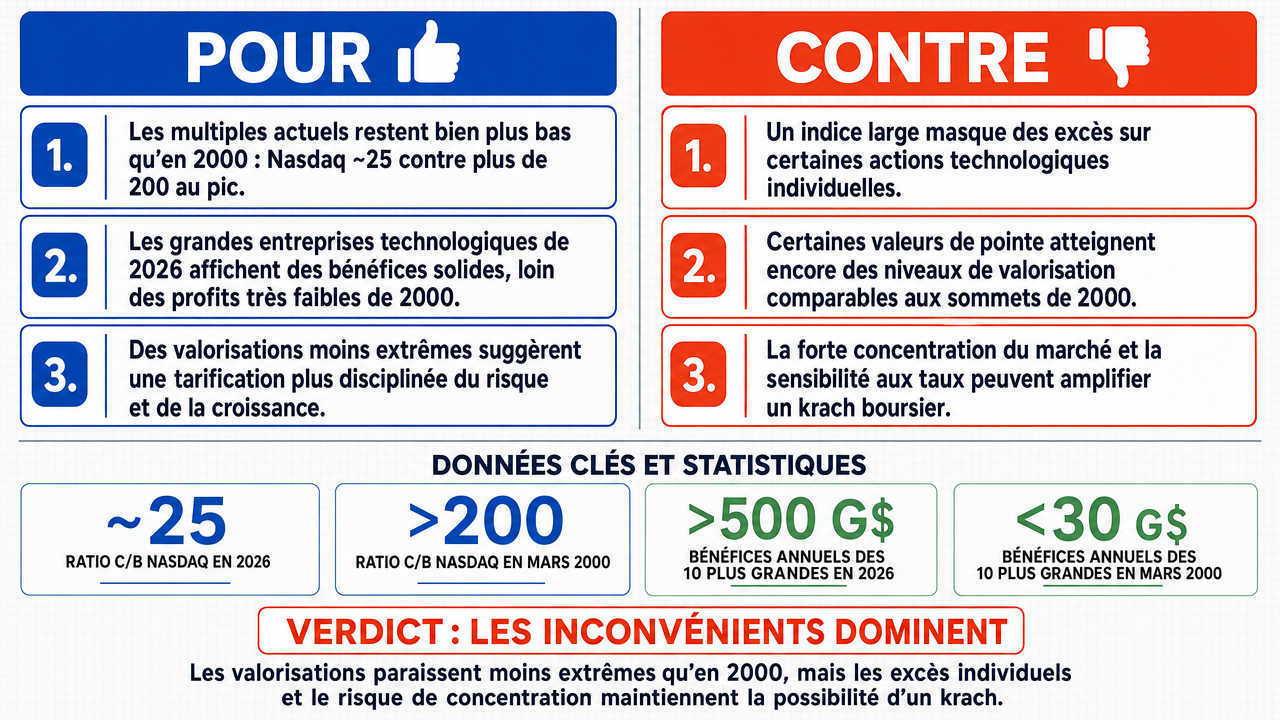
- ■Les multiples de valorisation actuels sont nettement inférieurs à ceux de la bulle internet : le ratio P/E du Nasdaq était supérieur à 200 en mars 2000, contre environ 25-30 en 2026 pour le secteur technologique , ce qui reflète une appréciation plus mesurée des perspectives de croissance par les investisseurs.
- ■La modération des multiples actuels traduit une meilleure compréhension des risques par les investisseurs et une évaluation plus rationnelle des perspectives de croissance du secteur technologique .
❌ Arguments CONTRE clés :
- ■Utiliser la performance d'un indice boursier large comme le Nasdaq pour conclure à la rationalité des valorisations des entreprises technologiques individuelles constitue une erreur de substitution fondamentale : l'indice n'est pas l'entité technologique elle-même.
- ■Certaines entreprises de pointe en 2026 présentent des ratios cours/bénéfice ou cours/chiffre d'affaires qui égalent ou dépassent les sommets de l'an 2000, ce qui contredit la généralisation selon laquelle les multiples actuels sont systématiquement inférieurs.
- ■Les valorisations actuelles masquent un risque systémique par une concentration extrême du marché et une dépendance aux taux d'intérêt, rendant un krach boursier plausible malgré l'augmentation de l'offre d'actions .
💭 Conclusion: Faux : les valorisations technologiques actuelles ne sont pas fondamentalement plus saines qu'en 2000 et un krach boursier reste plausible. L'argument principal en faveur de la thèse affirmative repose sur une comparaison d'indices larges (P/E du Nasdaq ~25 contre >200 en 2000), mais cette approche commet une erreur de substitution en amalgamant la performance d'un indice avec la rationalité des valorisations individuelles. Plusieurs entreprises leaders en 2026 affichent des multiples (P/E ou P/S ) qui rivalisent avec les excès de la bulle internet , ce qui affaiblit la prémisse de modération généralisée. De plus, la concentration extrême du marché et la sensibilité aux taux d'intérêt créent des vulnérabilités systémiques que la simple augmentation de l'offre d'actions ne suffit pas à dissiper. Ainsi, la thèse selon laquelle un krach est peu probable n'est pas suffisamment étayée par les données présentées.
🔬 Verdict: plutôt FAUX ❌ (76 %)
Affirmation: Les valorisations actuelles des entreprises technologiques en 2026 ne sont pas aussi "délirantes" qu'en l'an 2000, rendant un krach boursier peu probable malgré l'augmentation de l'offre d'actions .
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.76
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■Les multiples de valorisation actuels sont nettement inférieurs à ceux de la bulle internet : le ratio P/E du Nasdaq était supérieur à 200 en mars 2000, contre environ 25-30 en 2026 pour le secteur technologique , ce qui reflète une appréciation plus mesurée des perspectives de croissance par les investisseurs. deepseek-v3.2 💬
- ■La modération des multiples actuels traduit une meilleure compréhension des risques par les investisseurs et une évaluation plus rationnelle des perspectives de croissance du secteur technologique. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■Utiliser la performance d'un indice boursier large comme le Nasdaq pour conclure à la rationalité des valorisations des entreprises technologiques individuelles constitue une erreur de substitution fondamentale : l'indice n'est pas l'entité technologique elle-même. gemma-4-26b-a4b-it 💬👁️
- ■Certaines entreprises de pointe en 2026 présentent des ratios cours/bénéfice ou cours/chiffre d'affaires qui égalent ou dépassent les sommets de l'an 2000, ce qui contredit la généralisation selon laquelle les multiples actuels sont systématiquement inférieurs. gemma-4-26b-a4b-it 💬👁️
- ■Les valorisations actuelles masquent un risque systémique par une concentration extrême du marché et une dépendance aux taux d'intérêt, rendant un krach boursier plausible malgré l'augmentation de l'offre d'actions. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Faux : les valorisations technologiques actuelles ne sont pas fondamentalement plus saines qu'en 2000 et un krach boursier reste plausible. L'argument principal en faveur de la thèse affirmative repose sur une comparaison d'indices larges (P/E du Nasdaq ~25 contre >200 en 2000), mais cette approche commet une erreur de substitution en amalgamant la performance d'un indice avec la rationalité des valorisations individuelles. Plusieurs entreprises leaders en 2026 affichent des multiples (P/E ou P/S ) qui rivalisent avec les excès de la bulle internet, ce qui affaiblit la prémisse de modération généralisée. De plus, la concentration extrême du marché et la sensibilité aux taux d'intérêt créent des vulnérabilités systémiques que la simple augmentation de l'offre d'actions ne suffit pas à dissiper. Ainsi, la thèse selon laquelle un krach est peu probable n'est pas suffisamment étayée par les données présentées.
📋 Faits POUR :
• Le ratio P/E du Nasdaq était supérieur à 200 en mars 2000.
• Le P/E moyen du secteur technologique se situe autour de 25-30 en 2026.
• Le ratio P/E du S&P 500 Tech était d'environ 80 en mars 2000 contre ~28 en 2026.
• Le ratio Price/Sales Tech était d'environ 15 en mars 2000 contre ~6 en 2026.
📋 Faits CONTRE :
• Certaines entreprises de pointe en 2026 présentent des ratios P/E ou P/S alignés sur les niveaux extrêmes de l'an 2000.
• Le marché technologique actuel présente une concentration extrême qui peut rendre les moyennes de valorisation trompeuses.
• Les valorisations technologiques actuelles présentent une dépendance significative aux taux d'intérêt.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.462 | 0.247 | 8 | 2 | TRUE | FALSE | 76% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] bulle internet — Phase de spéculation excessive sur les valeurs technologiques ayant culminé en mars 2000, caractérisée par des valorisations déconnectées des fondamentaux.
[2] bénéfices — Profits réalisés par une entreprise, généralement mesurés sur une période comptable et servant de base au calcul de nombreux ratios de valorisation.
[3] bénéfices annuels — Total des profits générés par une entreprise sur une année, utilisé dans le débat pour comparer la rentabilité agrégée des grandes capitalisations technologiques entre 2000 et 2026.
[4] capitalisations — capitalisations boursières — Valeur totale des actions en circulation d'une entreprise, obtenue en multipliant le cours de l'action par le nombre d'actions émises.
[5] cointégration — Propriété statistique décrivant une relation d'équilibre à long terme entre deux séries temporelles, même si chacune évolue de manière erratique à court terme.
[6] concentration — concentration du marché — Degré auquel la valeur d'un indice ou d'un marché est détenue par un nombre restreint de grandes entreprises, mesuré ici par la part des dix plus grandes capitalisations.
[7] corrélation — Mesure statistique indiquant dans quelle mesure deux variables évoluent conjointement, utilisée dans le débat pour évaluer le lien entre composition d'un indice et bénéfices des entreprises.
[8] diversification des revenus — Stratégie consistant pour une entreprise à disposer de plusieurs sources de revenus (publicité, abonnements, services) afin de réduire sa dépendance à un seul produit ou marché.
[9] dépendance aux taux — dépendance aux taux d'intérêt — Sensibilité de la valeur des actifs financiers aux variations des taux d'intérêt, invoquée par la partie négative comme facteur de risque pour les valorisations technologiques.
[10] entreprises technologiques — Sociétés dont l'activité principale repose sur le développement ou la commercialisation de technologies, formant le secteur analysé dans le débat.
[11] indice boursier — Indicateur statistique mesurant l'évolution d'un panier de valeurs représentatives d'un marché ou d'un secteur, tel que le Nasdaq ou le S&P 500 Tech.
[12] intelligence artificielle — Ensemble de techniques permettant à des systèmes informatiques d'accomplir des tâches nécessitant normalement l'intelligence humaine, citée comme moteur de valorisations élevées en 2026.
[13] krach boursier — Chute brutale et significative des cours boursiers, dont la probabilité fait l'objet de la thèse affirmative du débat.
[14] modèles économiques — Structures par lesquelles une entreprise crée, délivre et capte de la valeur, dont la maturité est opposée à celle des startups de l'an 2000.
[15] multiples de valorisation — Ratios financiers (P/E, P/S, etc.) permettant de comparer la valeur de marché d'une entreprise à une mesure de ses fondamentaux (bénéfices, chiffre d'affaires).
[16] Nasdaq — Bourse américaine à forte pondération technologique, dont l'indice est utilisé dans le débat comme référence pour les valorisations du secteur.
[17] offre d'actions — Volume total de titres disponibles sur le marché, dont l'augmentation est mentionnée comme facteur potentiel de pression sur les cours.
[18] P/E — Price-to-Earnings ratio — Ratio cours/bénéfice, obtenu en divisant le cours de l'action par le bénéfice par share, utilisé pour comparer les valorisations entre 2000 et 2026.
[19] P/S — Price-to-Sales ratio — Ratio cours/chiffre d'affaires, obtenu en divisant la capitalisation boursière par le chiffre d'affaires, cité pour évaluer les valorisations des entreprises technologiques.
[20] perspectives de croissance — Anticipations des investisseurs quant à la trajectoire future des bénéfices d'une entreprise, influençant les multiples de valorisation acceptés.
[21] pic de la bulle internet — Point culminant de la bulle internet atteint en mars 2000, servant de référence historique pour la comparaison des valorisations.
[22] Price/Sales — Price-to-Sales ratio — Voir ratio cours/chiffre d'affaires ; multiple comparant la capitalisation d'une entreprise à son chiffre d'affaires.
[23] proxy — Variable utilisée comme substitut d'une autre variable non directement observable, dont l'usage inapproprié constitue une erreur de substitution selon la partie négative.
[24] ratio cours/bénéfice — Price-to-Earnings ratio (P/E) — Ratio obtenu en divisant le cours de l'action par le bénéfice par action, central dans la comparaison des valorisations technologiques entre 2000 et 2026.
[25] ratio cours/chiffre d'affaires — Price-to-Sales ratio (P/S) — Ratio obtenu en divisant la capitalisation boursière par le chiffre d'affaires annuel, pertinent pour les entreprises technologiques peu ou pas rentables.
[26] risque systémique — Risque d'effondrement de l'ensemble du système financier ou d'un marché majeur, que la partie négative attribue à la concentration et à la dépendance aux taux.
[27] rupture technologique — Innovation radicale transformant en profondeur un secteur ou l'économie, invoquée pour justifier des multiples élevés comparables à ceux de 2000.
[28] résilience structurelle — Capacité d'un secteur ou d'une entreprise à absorber les chocs économiques en raison de caractéristiques fondamentales solides, opposée à la fragilité des startups de 2000.
[29] S&P 500 Tech — S&P 500 Technology Sector Index — Indice sectoriel regroupant les entreprises technologiques du S&P 500, utilisé comme référence de valorisation dans le débat.
[30] secteur technologique — Segment de l'économie regroupant les entreprises dont l'activité principale relève de la technologie, objet central de la comparaison entre 2000 et 2026.
[31] sensibilité aux taux d'intérêt — Degré de réaction de la valeur d'un actif à une variation des taux d'intérêt, déterminant clé du risque selon la partie négative.
[32] startups — Jeunes entreprises innovantes en phase de démarrage, souvent non rentables, dont le profil en 2000 est opposé à la maturité des entreprises technologiques de 2026.
[33] substitution de proxy — Erreur logique consistant à traiter une variable proxy comme si elle était la variable d'intérêt, reprochée par la partie négative à l'usage du P/E d'indice.
[34] taux d'intérêt — Coût du capital emprunté ou rendement d'un placement sans risque, dont l'évolution influence la valorisation des actifs risqués comme les actions technologiques.
[35] valorisation — Estimation de la valeur d'une entreprise ou d'un actif, souvent exprimée par des multiples (P/E, P/S) ou la capitalisation boursière.
[36] économie numérique — Ensemble des activités économiques fondées sur les technologies numériques, dont les entreprises technologiques contemporaines constituent un pilier.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Période | Ratio P/E Nasdaq | Ratio P/E S&P 500 Tech | Ratio Price/Sales Tech |
|---|---|---|---|
| Mars 2000 | >200 | ~80 | ~15 |
| 2026 | ~25 | ~28 | ~6 |
Legend: Comparaison des multiples de valorisation entre le pic de la bulle internet (mars 2000) et la période actuelle (2026). Sources: données historiques Nasdaq, S&P Global.
| Période | Part des 10 plus grandes dans le Nasdaq | Bénéfices annuels des 10 plus grandes | Ratio P/E moyen des 10 plus grandes |
|---|---|---|---|
| Mars 2000 | ~40% | <$30B | >150 |
| 2026 | ~35% | >$500B | ~25 |
Legend: Comparaison de la concentration et de la profitabilité entre le pic de la bulle internet et la période actuelle. Sources: données historiques Nasdaq, rapports annuels des entreprises.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.