
Michael Burry's investment strategy is best characterized by his willingness to buy companies for less than their intrinsic worth, rather than by his predictions of market crashes.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 8, 2026
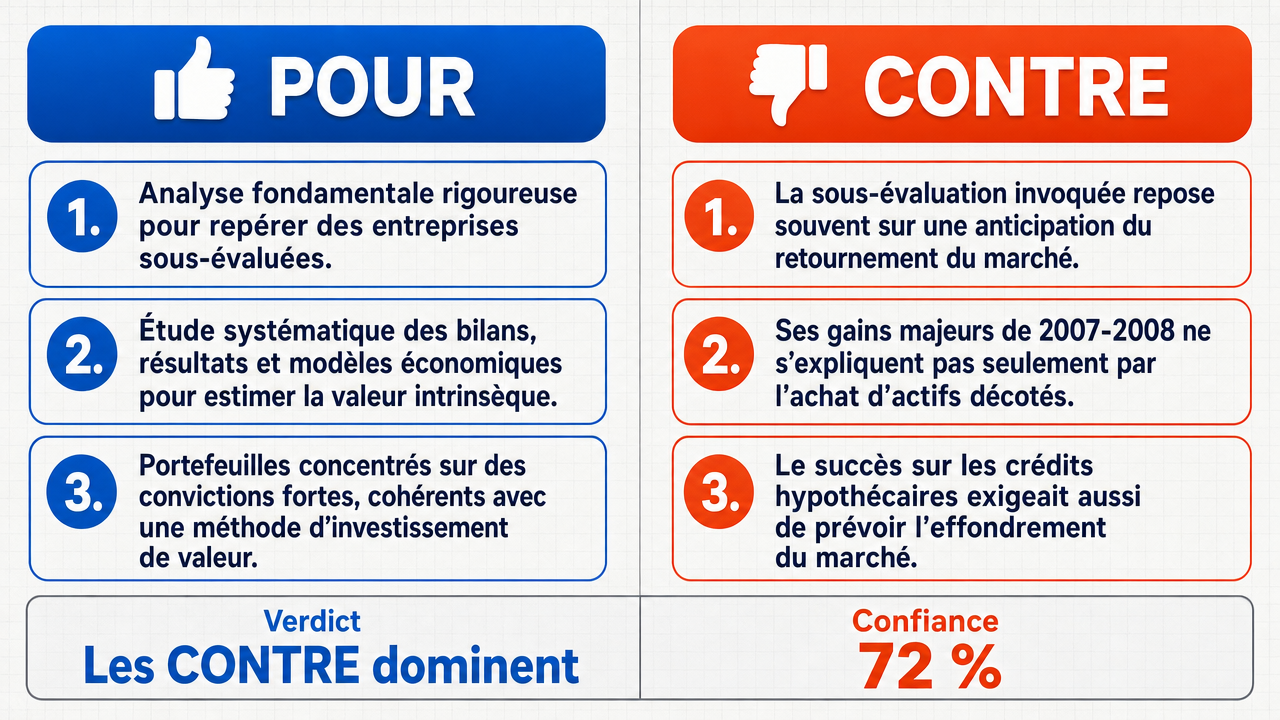
Verdict
Verdict : probablement FAUX (72%)
Cette section offre un aperçu succinct des principaux arguments. Vous n'avez pas besoin de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La philosophie d’investissement de Michael Burry repose sur une analyse fondamentale rigoureuse pour identifier des entreprises négociant en dessous de leur valeur intrinsèque , constituant la principale compétence qui distingue ses performances du hasard.
- ■Son approche analyse systématiquement les états financiers , les bilans et les modèles commerciaux pour calculer la valeur intrinsèque , puis il prend des positions lorsque les prix du marché s’écartent significativement de cette valeur calculée, offrant une méthodologie d’investissement axée sur la valeur reproductible.
- ■La tendance constante de ses détentions dans le portefeuille présente des positions à forte conviction dans des actifs sous-évalués, démontrant une méthodologie systématique et reproductible d’investissement axée sur la valeur qui distingue la véritable compétence du hasard.
❌ Arguments ANTI clés :
- ■La tentative de l’affirmatif de dissocier l’investissement dans la valeur de Burry de sa synchronisation du marché est une erreur logique de circularité : ils définissent la « mauvaise valorisation » spécifiquement comme le moment où une crise de marché devient imminente, en utilisant cette conclusion pour définir l’entrée.
- ■L’ampleur des gains réalisés par Burry , notamment durant la période 2007-2008, ne peut s’expliquer uniquement par l’identification d’actifs sous-évalués, car de tels rendements extraordinaires dépendent structurellement du timing d’un effondrement systémique .
- ■Pour profiter de la mauvaise valorisation spécifique des titres adossés à des hypothèques durant cette période, il fallait simultanément identifier que ces actifs s’effondreraient en valeur, faisant de la prédiction de la chute un élément décisif de sa stratégie plutôt qu’un secondaire.
💭 Conclusion : Faux. Le débat a conclu que la stratégie d’investissement de Michael Burry ne peut pas être séparée clairement en investissement dans la valeur versus prédiction de crash, car ses gains les plus importants durant la crise financière de 2007-2008 dépendaient structurellement d’un timing correct d’un effondrement systémique . La partie négative a démontré avec succès que l’ampleur des rendements issus de sa mise sur les subprimes nécessitait une identification simultanée de la mauvaise valorisation et de l’imminence d’un effondrement, faisant de la prédiction de crash un élément décisif plutôt que secondaire. La tentative de l’affirmatif de caractériser la stratégie de Burry comme purement basée sur la valeur a été sapée par le raisonnement circulaire identifié dans la définition de la « mauvaise valorisation » comme intrinsèquement liée au timing du crash. Bien que Burry ait certainement utilisé l’analyse fondamentale , les preuves présentées montrent que ses rendements extraordinaires étaient indissociables du timing macroéconomique , ce qui soutient le verdict FAUX.
🔬 Résultat DeepResearch : probablement FAUX ❌ (72%)
Assertion : La stratégie d’investissement de Michael Burry se caractérise principalement par sa volonté d’acheter des entreprises à moins de leur valeur intrinsèque, plutôt que par ses prédictions de crashes de marché.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.72
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■La philosophie d’investissement de Michael Burry repose sur une analyse fondamentale rigoureuse pour identifier des entreprises négociant en dessous de leur valeur intrinsèque , constituant la principale compétence qui distingue ses performances du hasard. deepseek-v3.2 💬
- ■Son approche analyse systématiquement les états financiers , les bilans et les modèles commerciaux pour calculer la valeur intrinsèque, puis il prend des positions lorsque les prix du marché s’écartent significativement de cette valeur calculée, offrant une méthodologie d’investissement axée sur la valeur reproductible. deepseek-v3.2 💬
- ■La tendance constante de ses détentions dans le portefeuille présente des positions à forte conviction dans des actifs sous-évalués, démontrant une méthodologie systématique et reproductible d’investissement axée sur la valeur qui distingue la véritable compétence du hasard. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La tentative de l’affirmatif de dissocier l’investissement dans la valeur de Burry de sa synchronisation du marché est une erreur logique de circularité : ils définissent la « mauvaise valorisation » spécifiquement comme le moment où une crise de marché devient imminente, en utilisant cette conclusion pour définir l’entrée. gemma-4-26b-a4b-it 💬👁️
- ■L’ampleur des gains réalisés par Burry , notamment durant la période 2007-2008, ne peut s’expliquer uniquement par l’identification d’actifs sous-évalués, car de tels rendements extraordinaires dépendent structurellement du timing d’un effondrement systémique . gemma-4-26b-a4b-it 💬👁️
- ■Pour profiter de la mauvaise valorisation spécifique des titres adossés à des hypothèques durant cette période, il fallait identifier simultanément que ces actifs s’effondreraient en valeur, faisant de la prédiction de crash un élément décisif de sa stratégie plutôt qu’un secondaire. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’adversaire est logiquement incohérent car il affirme que le pari de Burry sur les subprimes était une stratégie d’évaluation basée sur l’identification d’un risque mal évalué, tout en affirmant simultanément que sa stratégie n’est pas « guidée par la prédiction de crash » — deux propositions qui ne peuvent pas être vraies en même temps dans le contexte de la transaction subprime. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. Le débat a conclu que la stratégie d’investissement de Michael Burry ne peut pas être séparée clairement entre investissement dans la valeur et prédiction de crash, car ses gains les plus importants durant la crise de 2007-2008 dépendaient structurellement d’un timing correct d’un effondrement systémique. La partie négative a démontré avec succès que l’ampleur des rendements issus de sa mise sur les subprimes nécessitait une identification simultanée de la mauvaise valorisation et de l’imminence d’un effondrement, faisant de la prédiction de crash un élément décisif plutôt que secondaire. La tentative de l’affirmatif de caractériser la stratégie de Burry comme purement basée sur la valeur a été sapée par le raisonnement circulaire dans la définition de la « mauvaise valorisation » comme étant intrinsèquement liée au timing du crash. Bien que Burry ait certainement utilisé l’analyse fondamentale, les preuves présentées montrent que ses rendements extraordinaires étaient indissociables du timing macroéconomique , ce qui soutient le verdict FAUX.
📋 Faits PRO :
• La philosophie d’investissement de Burry implique une analyse fondamentale rigoureuse des états financiers, bilans et modèles commerciaux pour calculer la valeur intrinsèque.
• Les détentions de Burry dans le portefeuille présentent des positions à forte conviction cohérentes avec une méthodologie systématique d’investissement dans la valeur.
📋 Faits ANTI :
• Les gains réalisés les plus importants par Burry ont eu lieu durant la période de la crise financière de 2007-2008.
• Profiter de la mauvaise valorisation spécifique des titres adossés à des hypothèques durant cette période nécessitait d’identifier que ces actifs s’effondreraient en valeur.
• L’ampleur exceptionnelle des rendements issus de la mise sur les subprimes dépendait structurellement du timing d’un effondrement systémique.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Tokens VRAI | Tokens FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.274 | 0.196 | 12 | 3 | VRAI | FAUX | 72% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l’entrée correspondante ci-dessous.
[1] alpha — En attribution de performance d’investissement, l’alpha désigne les rendements excédentaires générés par la compétence ou la stratégie d’un gestionnaire au-delà d’un indice de référence ou d’un seuil ajusté au risque.
[2] mauvaise évaluation d’actifs — Une condition dans laquelle le prix de marché d’un actif diverge de sa valeur équitable ou intrinsèque estimée, créant une opportunité d’achat ou de vente potentielle.
[3] bilan — Un état financier qui résume les actifs, passifs et capitaux propres d’une entreprise à un moment précis, utilisé en analyse fondamentale.
[4] circulaire — fallacy de circularité — Une erreur de raisonnement dans laquelle la conclusion est supposée dans les prémisses, de sorte que l’argument se répète lui-même plutôt que de le prouver.
[5] analyse transversale — Une méthode analytique qui compare plusieurs entités (telles que des investisseurs, fonds ou entreprises) à un moment donné pour identifier des modèles ou des différences persistantes de performance.
[6] états financiers — Des documents officiels des activités financières et de la position d’une entreprise, comprenant le bilan, le compte de résultat et le tableau des flux de trésorerie, utilisés pour évaluer la valeur intrinsèque.
[7] rendement en flux de trésorerie disponible — Une métrique d’évaluation qui compare le flux de trésorerie disponible d’une entreprise à sa valeur marchande, utilisée pour identifier des entreprises potentiellement sous-évaluées.
[8] analyse fondamentale — Une méthodologie d’investissement qui évalue la valeur intrinsèque d’une entreprise en examinant ses états financiers, son modèle commercial et ses facteurs économiques sous-jacents.
[9] fonds spéculatif (hedge fund) — Un véhicule d’investissement collectif qui utilise diverses stratégies, souvent avec effet de levier et dérivés, pour générer des rendements pour ses investisseurs.
[10] valeur intrinsèque — La valeur réelle estimée d’une entreprise ou d’un actif basée sur ses fondamentaux sous-jacents, par opposition à son prix de marché actuel.
[11] timing macroéconomique — Une approche d’investissement qui cherche à profiter en anticipant les grands mouvements économiques, comme les récessions ou les crises de marché, plutôt qu’en sélectionnant des titres individuels.
[12] dislocation du marché — Une perturbation significative dans la tarification ou le fonctionnement normal du marché, produisant souvent de grands mouvements rapides de prix à travers différentes classes d’actifs.
[13] timing de marché — Une stratégie d’investissement visant à prédire les mouvements futurs du marché afin d’acheter ou de vendre avant les changements de prix.
[14] titres adossés à des hypothèques — Des instruments financiers dont les flux de trésorerie proviennent de pools de prêts hypothécaires sous-jacents, discutés dans le débat comme la classe d’actifs centrale de la mise de Burry sur le subprime.
[15] événements non systématiques — Des événements ou résultats sporadiques et idiosyncratiques plutôt que de former un modèle systématique répétable, que le camp affirmatif soutient ne pas pouvoir soutenir une stratégie d’investissement.
[16] attribution de performance — L’analyse des sources de rendement d’un gestionnaire d’investissement, utilisée pour distinguer les rendements liés à la compétence de ceux liés à la chance ou à l’exposition au marché.
[17] compétence persistante — En évaluation de gestion, la démonstration d’une surperformance répétée à long terme qui ne peut être expliquée par le hasard.
[18] structure du portefeuille — La composition et la pondération des détentions dans un portefeuille d’investissement, utilisée dans le débat comme preuve de la stratégie sous-jacente d’un investisseur.
[19] ratio prix/valeur comptable — Une métrique d’évaluation comparant le prix de marché d’une entreprise à sa valeur comptable par action, citée comme un indicateur utilisé dans l’analyse axée sur la valeur.
[20] ** gains réalisés** — Profits issus d’investissements qui ont effectivement été vendus ou clôturés, par opposition aux gains latents encore détenus dans le portefeuille.
[21] prêt hypothécaire subprime — Un prêt hypothécaire accordé à des emprunteurs avec un profil de crédit plus faible, référencé dans le débat comme l’actif sous-jacent lié à la crise de 2007-2008.
[22] substitution de proxy — Une erreur de raisonnement dans laquelle une métrique de substitution est utilisée à la place du concept réel mesuré, ce qui peut fausser la conclusion.
[23] avantages concurrentiels durables — Des caractéristiques durables d’une entreprise — telles que la marque, l’échelle ou les effets de réseau — qui lui permettent de maintenir des rendements supérieurs à ceux de ses concurrents, souvent appelés une « douve économique ».
[24] effondrement systémique — Une défaillance généralisée dans un système financier ou économique interconnecté, référencé dans le débat comme l’événement prévu derrière la transaction sur le subprime.
[25] analyse de valorisation — Le processus d’estimation de la valeur intrinsèque d’un actif, généralement par le biais de métriques fondamentales, pour déterminer s’il est sur- ou sous-évalué.
[26] jeu de valorisation — Une thèse d’investissement centrée sur l’idée qu’un actif est mal évalué par rapport à sa valeur intrinsèque, plutôt que sur des mouvements anticipés du marché.
[27] investissement axé sur la valeur — Une stratégie d’investissement consistant à acheter des actifs qui semblent se négocier en dessous de leur valeur intrinsèque, caractérisée dans le débat comme la méthodologie principale de Burry.
[28] capital-risque — Une forme de financement en private equity fournie à des entreprises en phase de démarrage ou à forte croissance, mentionnée dans le débat comme une catégorie de gestion d’investissement.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.