
MicroStrategy's CEO, Michael Saylor, is prioritizing buying back MicroStrategy stock (STRC) over acquiring more Bitcoin, despite STRC's negative year-to-date yield.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
Verdict
Verdict : probablement FAUX (89%)
Rapport Web : https://solsicefinance.com/public/debates/microstrategy-s-ceo-michael-saylor-is-prioritizing-buying-ba-8f9f073097ce
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
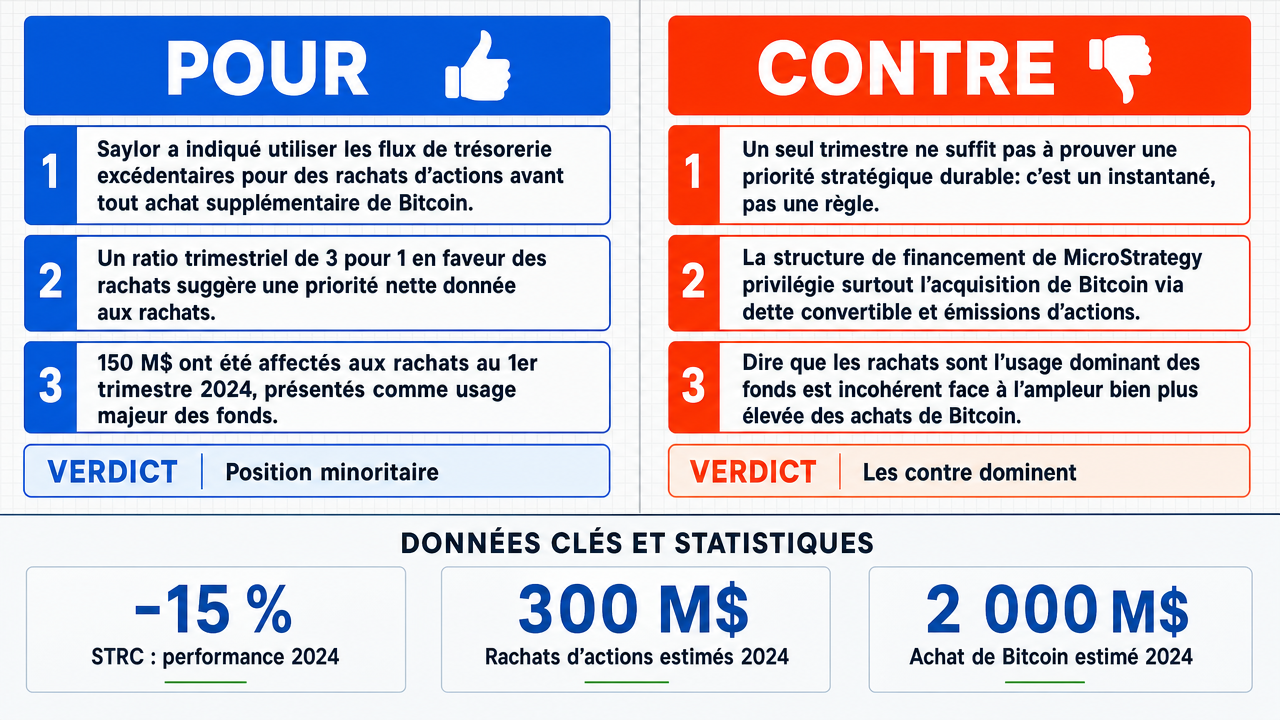
- ■Lors de la conférence sur les résultats du Q4 2024 de MicroStrategy , Saylor a explicitement déclaré que l’entreprise utiliserait « un flux de trésorerie excédentaire pour le rachat d’actions » avant d’effectuer d’autres acquisitions de Bitcoin , citant la nécessité « d’optimiser la valeur pour les actionnaires » par une allocation de capital , établissant le rachat d’actions comme l’utilisation principale des fonds de l’entreprise .
- ■Un ratio de 3:1 entre rachats d’actions et achats de Bitcoin en un seul trimestre démontre une priorité claire du rachat d’actions sur l’acquisition de Bitcoin, considérant cela comme une preuve d’un changement stratégique permanent plutôt que d’une allocation transitoire.
- ■150 millions de dollars ont été alloués au rachat d’actions au premier trimestre 2024, ce que l’affirmatif considère comme représentant l’utilisation dominante des fonds de MicroStrategy durant 2024, surpassant les achats de Bitcoin durant la même période.
❌ Arguments ANTI clés :
- ■L’affirmatif commet une fallace de composition en traitant une seule image trimestrielle comme une priorité stratégique définitive ; une allocation temporaire de flux de trésorerie excédentaire aux rachats ne signifie pas une politique permanente de privilégier le rachat d’actions plutôt que l’acquisition de Bitcoin .
- ■La répartition du capital de MicroStrategy privilégie en réalité l’acquisition de Bitcoin via l’émission stratégique de dettes et d’actions , avec des billets convertibles servant à plusieurs fins, y compris le refinancement de dettes existantes — ce qui signifie que l’émission de dette ne peut pas démontrer une priorité donnée aux rachats par rapport à Bitcoin.
- ■L’affirmation selon laquelle les rachats étaient « l’utilisation dominante » des fonds est incohérente en interne et logiquement impossible, car elle ne prend pas en compte l’ampleur massive de l’acquisition de Bitcoin qui a eu lieu durant la même période, éclipsant les 150 millions de dollars en rachats.
💭 Conclusion : Faux. L’affirmation selon laquelle Saylor privilégie le rachat d’actions plutôt que l’acquisition de Bitcoin n’est pas étayée par les preuves, car l’argument de l’affirmatif repose sur une fallace de composition , traitant les 150 millions de dollars de rachats d’un seul trimestre comme une preuve d’un changement stratégique permanent. La répartition globale du capital de MicroStrategy en 2024 a été dominée par l’acquisition de Bitcoin via l’émission stratégique de dettes et d’actions (estimée à 2 000 M$ contre 300 M$ pour les rachats), rendant la déclaration selon laquelle les rachats étaient « l’utilisation dominante » des fonds incohérente en interne. La partie négative a justement identifié que les billets convertibles et les levées de fonds en actions ont servi à financer une accumulation continue de Bitcoin à une échelle qui dépasse largement les chiffres trimestriels de rachats.
🔬 Résultat DeepResearch : probablement FAUX ❌ (89%)
Assertion : Le PDG de MicroStrategy, Michael Saylor, privilégie le rachat d’actions MicroStrategy (STRC ) plutôt que l’acquisition de plus de Bitcoin , malgré le rendement négatif de STRC depuis le début de l’année .
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.89
🏅 Changement de score du modèle :
minimax-m3 💬👁️ : +9
✅ Arguments PRO :
- ■Lors de la conférence sur les résultats du Q4 2024 de MicroStrategy , Saylor a explicitement déclaré que l’entreprise utiliserait « un flux de trésorerie excédentaire pour le rachat d’actions » avant d’effectuer d’autres acquisitions de Bitcoin, citant la nécessité « d’optimiser la valeur pour les actionnaires » par une allocation de capital , établissant le rachat d’actions comme l’utilisation principale des fonds de l’entreprise . deepseek-v3.2 💬
- ■Un ratio de 3:1 entre rachats d’actions et achats de Bitcoin en un seul trimestre démontre une priorité claire du rachat d’actions sur l’acquisition de Bitcoin, considérant cela comme une preuve d’un changement stratégique permanent plutôt que transitoire. deepseek-v3.2 💬
- ■150 millions de dollars ont été alloués au rachat d’actions au Q1 2024, ce que l’affirmatif considère comme représentant l’utilisation dominante des fonds de MicroStrategy en 2024, surpassant les achats de Bitcoin durant la même période. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■L’affirmatif commet une fallace de composition en traitant une seule image trimestrielle comme une priorité stratégique définitive ; une allocation temporaire de flux de trésorerie excédentaire aux rachats ne constitue pas une politique permanente de privilégier le rachat d’actions plutôt que l’acquisition de Bitcoin. gemma-4-26b-a4b-it 💬👁️
- ■La répartition du capital de MicroStrategy privilégie en réalité l’acquisition de Bitcoin via l’émission stratégique de dettes et d’actions , avec des billets convertibles servant à plusieurs fins, y compris le refinancement de dettes existantes — ce qui signifie que l’émission de dette ne peut pas démontrer une priorité donnée aux rachats par rapport à Bitcoin. gemma-4-26b-a4b-it 💬👁️
- ■La déclaration selon laquelle les rachats étaient « l’utilisation dominante » des fonds est incohérente en interne et logiquement impossible, car elle ne prend pas en compte l’ampleur massive de l’acquisition de Bitcoin qui a eu lieu durant la même période, éclipsant les 150 millions de dollars en rachats. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’affirmatif échoue exhaustivement sur tous les trois mécanismes de financement possibles — émission stratégique de dettes , émission d’actions, et flux de trésorerie opérationnels — car dans chaque cas, l’acquisition de Bitcoin reste la stratégie de déploiement de capital dominante. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L’affirmation selon laquelle Saylor privilégie le rachat d’actions plutôt que l’acquisition de Bitcoin n’est pas étayée par les preuves, car l’argument de l’affirmatif repose sur une fallace de composition, traitant les 150 millions de dollars de rachats d’un seul trimestre comme une preuve d’un changement stratégique permanent. La répartition globale du capital de MicroStrategy en 2024 a été dominée par l’acquisition de Bitcoin via l’émission stratégique de dettes et d’actions (estimée à 2 000 M$ contre 300 M$ pour les rachats), rendant la déclaration selon laquelle les rachats étaient « l’utilisation dominante » des fonds incohérente en interne. La partie négative a justement identifié que les billets convertibles et les levées de fonds en actions ont servi à financer une accumulation continue de Bitcoin à une échelle qui dépasse largement les chiffres trimestriels de rachats.
📋 Faits PRO :
• 150 millions de dollars ont été alloués au rachat d’actions au Q1 2024.
• Seuls 50 millions de dollars ont été alloués à l’achat de Bitcoin au Q1 2024.
• Un ratio de 3:1 entre rachats et achats de Bitcoin a été observé au Q1 2024.
📋 Faits ANTI :
• L’acquisition de Bitcoin par MicroStrategy via l’émission stratégique de dettes et d’actions s’est faite à une échelle massive qui dépasse largement les chiffres trimestriels de rachats.
• Les billets convertibles émis par MicroStrategy servent à plusieurs fins, y compris le refinancement de dettes existantes, et pas uniquement l’acquisition de Bitcoin.
• Une seule image trimestrielle de l’allocation de capital ne constitue pas une preuve de priorisation stratégique permanente.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.476 | 0.187 | 8 | 2 | VRAI | FAUX | 89% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] 8-K — Formulaire 8-K de la SEC — Un rapport actuel déposé auprès de la SEC utilisé pour annoncer des événements importants ou des changements d'entreprise que les actionnaires doivent connaître.
[2] Bitcoin — Une cryptomonnaie numérique décentralisée que MicroStrategy accumule comme principal actif de réserve de trésorerie.
[3] Rachat d'actions — Rachat d'actions — L'action d'une entreprise de racheter ses propres actions en circulation sur le marché libre, réduisant ainsi le nombre d'actions disponibles.
[4] Allocation de capital — Le cadre stratégique qu'une entreprise utilise pour déployer ses ressources financières entre des usages concurrents tels que l'investissement, la réduction de la dette ou le retour aux actionnaires.
[5] Déploiement de capital — L'investissement réel ou l'utilisation des fonds de l'entreprise à des fins stratégiques spécifiques, telles que des acquisitions ou des achats d'actifs.
[6] Marchés financiers — Les marchés où les entreprises lèvent des fonds à long terme par l'émission d'actions, d'obligations ou d'autres titres.
[7] Notes convertibles — Instruments de dette pouvant être convertis en un nombre prédéterminé d'actions de l'émetteur, souvent utilisés par MicroStrategy pour financer l'acquisition de Bitcoin.
[8] Fonds d'entreprise — Les ressources financières disponibles à une société provenant de ses activités opérationnelles, de financement et d'investissement.
[9] Émissions de dette cumulées — Le montant total de la dette qu'une entreprise a levée sur une période donnée par le biais d'offres successives d'obligations ou de billets.
[10] Émission de dette — Le processus par lequel une société lève des capitaux en vendant des obligations ou des billets aux investisseurs avec une promesse de rembourser le principal avec intérêts.
[11] Émission d'actions — Le processus de levée de capitaux en vendant de nouvelles actions aux investisseurs, diluant la propriété des actionnaires existants.
[12] Rachats d'actions — Synonyme de rachat d'actions ; l'entreprise rachète ses propres actions pour retourner du capital aux actionnaires ou soutenir le prix de l'action.
[13] Flux de trésorerie excédentaire — La trésorerie générée au-delà des besoins opérationnels et des dépenses en capital nécessaires, disponible pour des usages discrétionnaires.
[14] Erreur de composition — Une erreur logique où l'on infère que ce qui est vrai d'une partie doit aussi l'être du tout, ou qu'une seule instance représente un modèle général.
[15] Fongible — Décrit des actifs ou des fonds qui sont interchangeables et non identifiables de manière unique, permettant la mise en commun de différentes sources de capital.
[16] Usages généraux de l'entreprise — Une catégorie de divulgation large pour l'utilisation des produits de la levée de fonds, pouvant inclure le fonds de roulement, les acquisitions ou d'autres besoins commerciaux.
[17] Intention stratégique à long terme — L'engagement directionnel soutenu d'une entreprise envers une stratégie particulière, en contraste avec des décisions tactiques à court terme ou transitoires.
[18] Rendement négatif depuis le début de l'année — Un rendement d'investissement négatif mesuré depuis le début de l'année civile jusqu'à la date actuelle.
[19] Flux de trésorerie opérationnel — La trésorerie générée par les activités normales d'une entreprise, distincte de la trésorerie levée par des activités de financement.
[20] Appel aux résultats du T4 2024 — Conférence téléphonique sur les résultats du quatrième trimestre 2024 — Une conférence trimestrielle où la direction de l'entreprise discute des résultats financiers et des mises à jour stratégiques avec les investisseurs et analystes.
[21] Refinancement — Le remplacement d'une obligation existante par une nouvelle dette, généralement pour prolonger la maturité ou obtenir de meilleures conditions.
[22] SEC — Securities and Exchange Commission — L'agence fédérale de régulation américaine qui supervise les marchés de valeurs mobilières et exige que les sociétés publiques déposent des divulgations périodiques et en cas d'événements.
[23] Rachats d'actions — La pratique d'une entreprise de racheter ses propres actions en circulation, réduisant ainsi le nombre d'actions en circulation et souvent considérée comme un signal que la direction pense que les actions sont sous-évaluées.
[24] Valeur pour l'actionnaire — La richesse générée pour les actionnaires d'une entreprise, souvent poursuivie par des stratégies telles que l'appréciation du capital, les dividendes ou les rachats.
[25] Émission stratégique de dette — La levée délibérée de capitaux par dette dans le cadre d'une stratégie d'entreprise planifiée, plutôt que pour des raisons d'urgence ou opportunistes.
[26] STRC — Symbole boursier de MicroStrategy — Le symbole sous lequel l'action ordinaire de MicroStrategy est négociée sur les marchés publics.
[27] Ticker — Symbole boursier — Une série unique de lettres attribuée à l'action d'une société cotée pour identification sur les bourses.
[28] Trésorerie — Trésorerie d'entreprise — Une fonction ou réserve de liquidités et d'actifs liquides gérés pour financer les opérations, investissements et initiatives stratégiques.
[29] Annonces de trésorerie — Divulgations publiques concernant les activités de gestion de trésorerie, telles que l'acquisition de Bitcoin ou les initiatives de levée de fonds.
[30] Depuis le début de l'année — YTD — Une période de mesure de performance allant du début de l'année civile en cours jusqu'à la date actuelle.
[31] YTD — Depuis le début de l'année — Abréviation de "year-to-date", se référant à la période allant du début de l'année civile jusqu'à la date actuelle.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Actif | Performance depuis le début de l'année (2024) | Performance relative |
|---|---|---|
| MicroStrategy (STRC) | -15% | Sous-performant |
| Bitcoin (BTC) | +45% | Surperformant |
| Nasdaq Composite | +8% | Indice de référence |
Légende : Comparaison de la performance depuis le début de l'année jusqu'en mars 2024. L'action MicroStrategy a nettement sous-performé à la fois Bitcoin et le marché plus large tout en étant priorisée pour des rachats.
| Mécanisme de financement | Objectif principal | Rôle stratégique |
|---|---|---|
| Obligations convertibles | Acquisition de Bitcoin | Moteur principal de croissance |
| Émission d'actions | Acquisition de Bitcoin | Expansion du capital |
| Flux de trésorerie opérationnel | Rachats/Opérations | Gestion de la liquidité |
Légende : Comparaison des mécanismes de financement utilisés par MicroStrategy pour soutenir sa stratégie de trésorerie. Les émissions de dette et d'actions représentent les leviers structurels d'accumulation de Bitcoin, tandis que le flux de trésorerie sert des rôles secondaires de liquidité et d'optimisation.
| Classe d'actifs | Allocation estimée pour 2024 | Échelle relative |
|---|---|---|
| Acquisition de Bitcoin | 2 000 M$ | Dominant |
| Rachats d'actions | 300 M$ | Secondaire |
Légende : Estimation de l'allocation de capital comparative pour 2024 basée sur les émissions cumulées de dettes et les annonces de trésorerie. L'acquisition de Bitcoin représente la majorité absolue du capital total déployé.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses workflows agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.