
Nvidia, not AMD, offers a better investment opportunity for the decade of 2026 to 2036 based on its current valuation and growth prospects.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
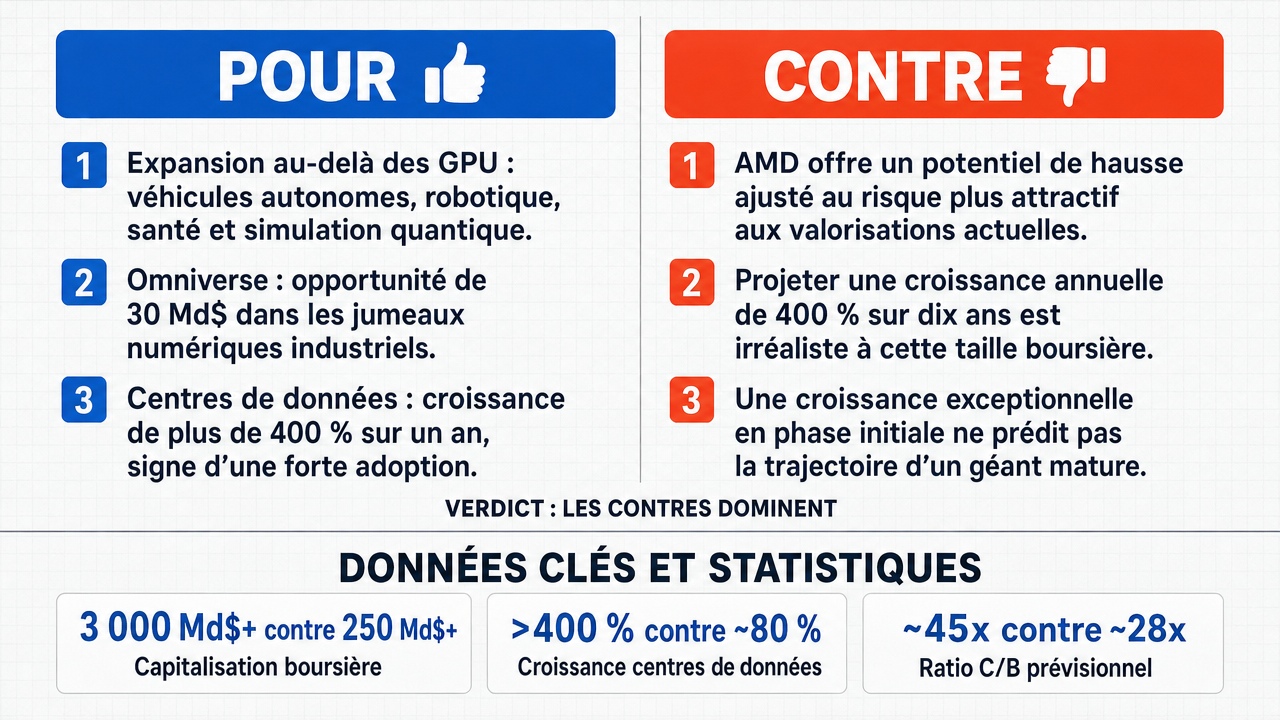
Verdict
Verdict : probablement FAUX (76%)
Rapport Web : https://solsicefinance.com/public/debates/nvidia-not-amd-offers-a-better-investment-opportunity-for-th-bad3d69ab3c8
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
- ■La trajectoire de croissance de Nvidia s’étend au-delà des marchés traditionnels de GPU , vers les véhicules autonomes , la robotique , l’IA en santé , et la simulation de calcul quantique , domaines où AMD manque d’un positionnement stratégique comparable .
- ■La plateforme Omniverse de Nvidia représente une opportunité de marché de 30 milliards de dollars dans les jumeaux numériques industriels , alors qu’AMD n’a pas d’écosystème équivalent .
- ■Le secteur des centres de données de Nvidia a connu une croissance de plus de 400 % d’une année sur l’autre ces derniers trimestres, démontrant une adoption accélérée qui perdurera jusqu’en 2026-2036, à mesure que l’IA deviendra omniprésente.
❌ Arguments ANTI clés :
- ■La valorisation d’AMD et son positionnement sur le marché offrent un potentiel de hausse ajusté au risque supérieur comparé aux multiples excessifs de Nvidia , car projeter une croissance de 400 % linéairement sur la prochaine décennie relève d’un échec de l’invariance de l’échelle .
- ■Maintenir un taux de croissance annuel de 400 % pendant dix ans avec une capitalisation boursière de plusieurs trillions de dollars est arithmétiquement impossible, car la valorisation résultante dépasserait de plusieurs fois la richesse mondiale totale.
- ■Un taux de croissance enregistré lorsque Nvidia était un acteur spécialisé dans une bulle naissante de l’IA ne peut pas prédire les contraintes d’une entité à la capitalisation mature et de plusieurs trillions de dollars en 2030, surtout lorsque l’univers investissable pour le matériel IA atteint la saturation.
💭 Conclusion : Faux. L’affirmation selon laquelle Nvidia offre une opportunité d’investissement supérieure à AMD pour 2026-2036 n’est pas étayée par les preuves présentées, car le camp anti a démontré avec succès que le taux de croissance récent de Nvidia de 400 % d’une année sur l’autre dans ses centres de données est arithmétiquement insoutenable sur une décennie à sa capitalisation actuelle de plusieurs trillions de dollars. L’argument du camp pro selon lequel ce taux de croissance perdurerait jusqu’en 2026-2036 s’est avéré être une contradiction interne, puisque maintenir une telle trajectoire produirait une valorisation dépassant la richesse mondiale totale. La mise en avant par le camp anti de l’invariance de l’échelle et de l’impossibilité de projection linéaire d’un taux de croissance naissant en une situation de marché mature a fourni la base de preuve la plus solide pour rejeter cette affirmation. Bien que Nvidia possède de véritables avantages en termes d’écosystème dans des domaines comme Omniverse et les marchés adjacents de l’IA , la sous-affirmation de la valorisation dans l’assertion composée n’a pas été étayée de manière indépendante, ce qui diminue la confiance globale dans la position pro.
🔬 Résultat DeepResearch : probablement FAUX ❌ (76%)
Assertion : Nvidia, et non AMD, offre une meilleure opportunité d’investissement pour la décennie 2026-2036, basée sur sa valorisation actuelle et ses perspectives de croissance.
Modèles participants : deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 conclu VRAI, 1 conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par camp : VRAI=0.00, FAUX=0.76
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +8
✅ Arguments PRO :
- ■La trajectoire de croissance de Nvidia dépasse les marchés traditionnels de GPU , vers les véhicules autonomes , la robotique , l’IA en santé , et la simulation de calcul quantique , domaines où AMD manque d’un positionnement stratégique comparable . deepseek-v3.2 💬
- ■La plateforme Omniverse de Nvidia représente une opportunité de marché de 30 milliards de dollars dans les jumeaux numériques industriels , alors qu’AMD n’a pas d’écosystème équivalent . deepseek-v3.2 💬
- ■Le secteur des centres de données de Nvidia a connu une croissance de plus de 400 % d’une année sur l’autre ces derniers trimestres, démontrant une adoption accélérée qui perdurera jusqu’en 2026-2036, à mesure que l’IA devient omniprésente. deepseek-v3.2 💬
- ■L’écosystème IA complet de Nvidia capture la valeur plus efficacement que l’approche hardware-centric d’AMD, soit par une capture proportionnelle du surplus généré par l’IA, soit par un verrouillage d’écosystème qui dépasse la traduction proportionnelle. deepseek-v3.2 💬
❌ Arguments ANTI :
- ■La valorisation et le positionnement de marché d’AMD offrent un potentiel de hausse ajusté au risque supérieur comparé aux multiples excessifs de Nvidia , car projeter une croissance de 400 % linéairement dans la prochaine décennie relève d’un échec de l’invariance de l’échelle . gemma-4-26b-a4b-it 💬👁️
- ■Maintenir un taux de croissance annuel de 400 % pendant dix ans avec une capitalisation boursière de plusieurs trillions de dollars est arithmétiquement impossible, car la valorisation résultante dépasserait de plusieurs fois la richesse mondiale totale. gemma-4-26b-a4b-it 💬👁️
- ■Un taux de croissance enregistré lors d’une bulle naissante de l’IA ne peut pas prédire les contraintes d’une entité à la capitalisation mature et de plusieurs trillions de dollars en 2030, surtout lorsque l’univers investissable pour le matériel IA atteint la saturation. gemma-4-26b-a4b-it 💬👁️
- ■Les deux propositions de l’affirmative — que le centre de données de Nvidia a crû de 400 % YoY et que cela perdurera jusqu’en 2026-2036 — sont mutuellement exclusives dans tout cadre économique réaliste. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : Faux. L’affirmation selon laquelle Nvidia offre une opportunité d’investissement supérieure à AMD pour 2026-2036 n’est pas étayée par les preuves présentées, car le camp anti a démontré avec succès que le taux de croissance récent de Nvidia de 400 % d’une année sur l’autre dans ses centres de données est arithmétiquement insoutenable sur une décennie à sa capitalisation actuelle de plusieurs trillions de dollars. L’argument du camp pro selon lequel ce taux de croissance perdurerait jusqu’en 2026-2036 s’est avéré être une contradiction interne, puisque maintenir une telle trajectoire produirait une valorisation dépassant la richesse mondiale totale. La mise en avant par le camp anti de l’invariance de l’échelle et de l’impossibilité de projection linéaire d’un taux de croissance naissant en une situation de marché mature a fourni la base de preuve la plus solide pour rejeter cette affirmation. Bien que Nvidia possède de véritables avantages en termes d’écosystème dans des domaines comme Omniverse et les marchés adjacents de l’IA, la sous-affirmation de la valorisation dans l’assertion composée n’a pas été étayée de manière indépendante, ce qui diminue la confiance globale dans la position pro.
📋 Faits PRO :
• Le secteur des centres de données de Nvidia a connu une croissance de plus de 400 % d’une année sur l’autre ces derniers trimestres
• La plateforme Omniverse de Nvidia représente une opportunité de marché de 30 milliards de dollars dans les jumeaux numériques industriels
• Nvidia possède un positionnement stratégique dans les véhicules autonomes, la robotique, l’IA en santé, et la simulation de calcul quantique
📋 Faits ANTI :
• Nvidia opère avec une capitalisation boursière de plusieurs trillions de dollars, rendant une croissance annuelle soutenue de 400 % arithmétiquement impossible sur une décennie
• Maintenir 400 % de croissance annuelle pendant dix ans produirait une valorisation dépassant de plusieurs fois la richesse mondiale totale
• Les taux de croissance observés lors d’une période naissante de l’IA ne peuvent pas être projetés linéairement dans un environnement de marché mature et saturé
| Face-off | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.250 | 0.227 | 8 | 2 | VRAI | FAUX | 76% |
Les termes techniques, abréviations et concepts spécifiques au domaine suivants sont référencés tout au long de cette transcription de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] IA — Intelligence Artificielle — Systèmes informatiques capables d'effectuer des tâches qui nécessitent généralement l'intelligence humaine, telles que la perception visuelle, la reconnaissance vocale et la prise de décision.
[2] écosystème IA — Une suite interconnectée de produits, plateformes et services centrés sur les technologies d'intelligence artificielle.
[3] matériel IA — Composants informatiques physiques conçus pour supporter les charges de travail en intelligence artificielle.
[4] infrastructure IA — La base informatique, comprenant le matériel et les systèmes, utilisée pour déployer et exécuter des applications d'intelligence artificielle.
[5] optimisation IA — L'utilisation de l'intelligence artificielle pour améliorer l'efficacité ou la performance dans les opérations commerciales.
[6] véhicules autonomes — Véhicules autonomes capables de fonctionner sans intervention humaine en utilisant l'IA et des technologies de capteurs.
[7] afflux de capitaux — Mouvement de fonds d'investissement vers un marché, un secteur ou une classe d'actifs particulière.
[8] centre de données — Installation utilisée pour héberger des systèmes informatiques et leurs composants associés pour le traitement et le stockage de données.
[9] segment de centre de données — La division commerciale d'une entreprise axée sur les produits et services liés aux centres de données.
[10] jumeaux numériques — Répliques virtuelles d'objets physiques, de processus ou de systèmes utilisés pour la simulation et l'analyse.
[11] excédent économique — La valeur excédentaire générée par l'activité économique au-delà des coûts de production.
[12] verrouillage dans l'écosystème — Situation où les clients deviennent dépendants de l'écosystème de produits intégrés d'un fournisseur, rendant la transition difficile.
[13] stratégie d'écosystème — Stratégie commerciale centrée sur la construction d'une suite interconnectée de produits et services.
[14] GPU — Unité de traitement graphique — Circuit électronique spécialisé conçu pour traiter rapidement la mémoire et manipuler les images, largement utilisé dans l'informatique IA.
[15] marges brutes — Indicateur de rentabilité calculé comme le chiffre d'affaires moins le coût des biens vendus, exprimé en pourcentage du chiffre d'affaires.
[16] taux de croissance — La variation en pourcentage d'une métrique, comme le chiffre d'affaires ou le bénéfice, sur une période donnée.
[17] potentiel de croissance — La possibilité de croissance future de l'activité d'une entreprise sur une période prolongée.
[18] IA en santé — Application des technologies d'intelligence artificielle dans les contextes médicaux et de soins de santé.
[19] positions institutionnelles — Participations importantes détenues par des organisations telles que les fonds de pension, fonds mutuels et hedge funds.
[20] univers d'investissement — L'ensemble total des titres ou actifs disponibles pour considération d'investissement.
[21] thèse d'investissement — Argument ou justification raisonnée pour effectuer un investissement particulier.
[22] capitalisation boursière — La valeur totale du marché des actions en circulation d'une entreprise, calculée comme le prix de l'action multiplié par le nombre d'actions en circulation.
[23] maturité du marché — Le stade de développement où un marché a atteint un état stable et établi avec une adoption généralisée.
[24] opportunité de marché — Le potentiel de revenus ou la taille disponible dans un segment de marché particulier.
[25] saturation du marché — État dans lequel un marché a atteint une pénétration maximale et la croissance supplémentaire est limitée.
[26] reversion à la moyenne — Théorie financière suggérant que les prix et rendements des actifs ont tendance à revenir vers leur moyenne à long terme au fil du temps.
[27] multiples — Ratios d'évaluation utilisés pour comparer la valeur de marché d'une entreprise à une métrique financière comme le bénéfice ou le chiffre d'affaires.
[28] Omniverse — Plateforme de Nvidia décrite dans le débat comme représentant une opportunité de marché dans les jumeaux numériques industriels.
[29] multiples surexploités — Ratios d'évaluation considérés comme excessivement élevés par rapport aux fondamentaux ou aux normes historiques.
[30] capture proportionnelle — Acquisition de valeur en proportion directe de la valeur créée.
[31] simulation de calcul quantique — Utilisation d'ordinateurs classiques pour simuler des systèmes et algorithmes de calcul quantique.
[32] capture de revenus — La part du revenu total disponible qu'une entreprise parvient à obtenir avec succès.
[33] potentiel de hausse ajusté au risque — Gains d'investissement potentiels mesurés par rapport au risque encouru pour les réaliser.
[34] robotique — Conception, fabrication et utilisation de machines automatisées capables d'effectuer des tâches complexes.
[35] invariance à l'échelle — Propriété selon laquelle les relations ou modèles restent cohérents indépendamment de l'échelle à laquelle ils sont mesurés.
[36] positionnement stratégique — La manière dont une entreprise se différencie et organise ses offres pour concurrencer efficacement sur le marché.
[37] taux de prise — Pourcentage de la valeur transactionnelle ou du surplus économique qu'une entreprise capte en tant que revenu.
[38] évaluation — Processus de détermination de la valeur actuelle d'un actif ou d'une entreprise.
[39] YoY — Année sur année — Comparaison d'une métrique entre la même période de différentes années, utilisée pour mesurer la croissance ou le changement.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Indicateur | Nvidia (Estimé) | AMD (Estimé) | Comparaison |
|---|---|---|---|
| Ratio P/E Forward | ~45x | ~28x | Prime Nvidia |
| Croissance du chiffre d'affaires des centres de données (YoY) | >400% | ~80% | Vélocité Divergente |
| Échelle de la capitalisation boursière | ~$3T+ | ~$250B+ | Disparité d'échelle |
| Écart de valorisation relative | Élevé | Modéré | Risque/Rendement |
Légende : Métriques de valorisation comparative et de croissance basées sur la performance de l'exercice fiscal récent et les estimations consensuelles. Nvidia affiche une vélocité de croissance significativement plus élevée mais porte une prime de valorisation beaucoup plus importante.
| Indicateur | Capture de valeur Nvidia | Implication économique |
|---|---|---|
| Marge brute des centres de données | 78% | Démontre un pouvoir de fixation des prix substantiel |
| Croissance du chiffre d'affaires logiciel | >100% YoY | Verrouillage de l'écosystème créant des revenus récurrents |
| ROI client estimé | 3-5x économies annuelles | Justifie une tarification premium |
| Coûts de changement de plateforme | Élevés | Crée une capture de valeur disproportionnée |
Légende : Les métriques financières de Nvidia démontrent une capture efficace de la valeur économique générée par l'IA via le pouvoir de fixation des prix et les avantages de l'écosystème.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas un conseil financier, d'investissement, juridique ou fiscal. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.