
Oil prices will remain elevated above $90 per barrel until the US mid-term elections in November 2026.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 17, 2026
Verdict
Verdict : probablement FAUX (66%)
Rapport Web : https://solsicefinance.com/public/debates/oil-prices-will-remain-elevated-above-90-per-barrel-until-th-1d5214de6cc9
Cette section offre un aperçu succinct des principaux arguments. Il n’est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments PRO clés :
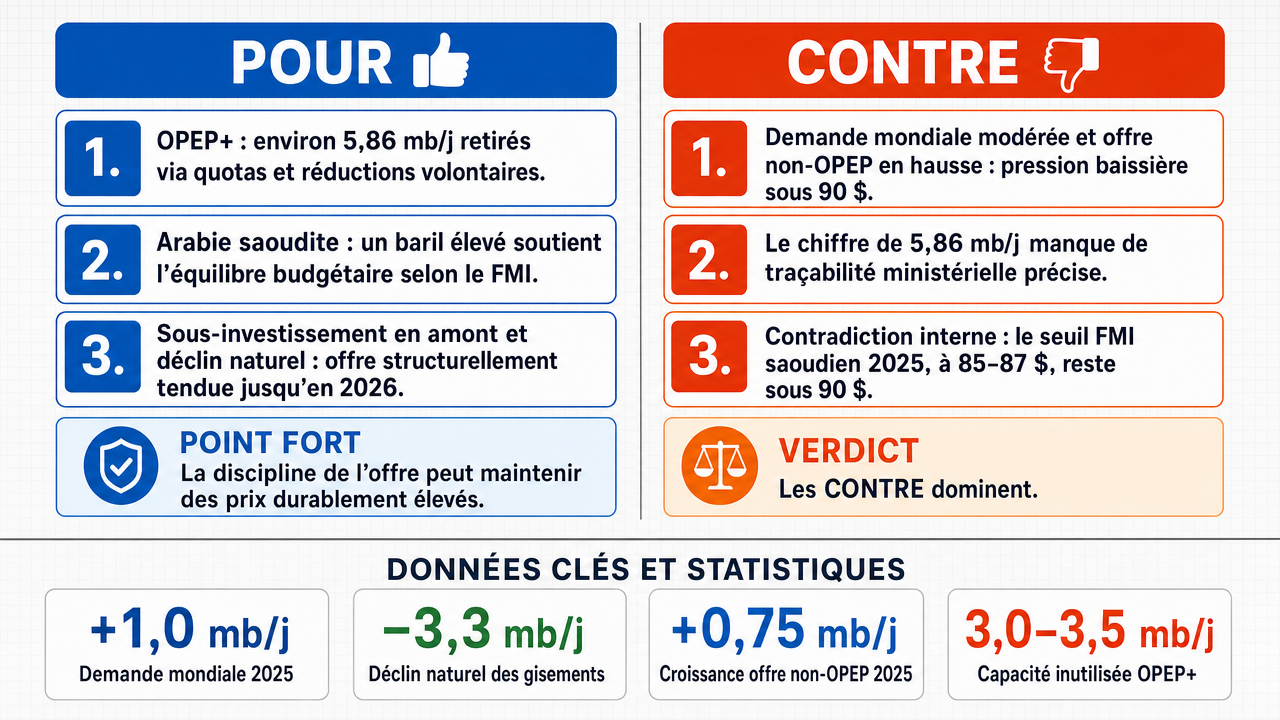
- ■L’OPEP+ a agi en tant que gestionnaire proactif de l’offre, avec des réductions volontaires collectives superposées à des quotas obligatoires , retirant environ 5,86 mb/j du marché depuis 2023, récemment prolongées en décembre 2024 jusqu’au moins le premier trimestre 2026, établissant un plancher de prix structurel .
- ■Le prix de rentabilité fiscale du pétrole en Arabie Saoudite , documenté dans la Perspective Économique Régionale du FMI d’octobre 2024, nécessite des prix soutenus bien au-dessus des niveaux actuels, incitant l’OPEP+ à défendre un seuil proche ou supérieur à 90 $/baril par une coordination de la restraint de l’offre.
- ■La sous-investissement chronique dans le développement en amont et la déplétion naturelle des champs créeront un déficit structurel d’offre qui soutiendra des prix au-dessus de 90 $ jusqu’en 2026, indépendamment des fluctuations de la demande à court terme.
❌ Arguments ANTI :
- ■La destruction de la demande mondiale de pétrole et la croissance explosive de l’offre hors OPEP combineront pour faire baisser les prix en dessous de 90 $, sapant la thèse de déficit structurel de l’affirmative sur un horizon de plusieurs trimestres jusqu’en novembre 2026.
- ■Le cas de l’affirmative souffre d’un manque de traçabilité : il cite 5,86 mb/j en réductions volontaires cumulées sans faire référence à des communiqués ministériels spécifiques ou à des ensembles de données, et il commet une fallacie de l’hindsight en extrapolant la cohésion passée de l’OPEP+ à une période future couvrant environ 15 mois.
- ■L’argument de l’offre de l’affirmative contient des contradictions internes : il cite simultanément un seuil de rentabilité fiscale saoudien selon le FMI de 85-87 $/b pour 2025 (un chiffre déjà inférieur à 90 $) tout en invoquant des événements historiques de stress liés à la guerre des prix comme preuve de l’unité du cartel, ce qui affaiblit l’affirmation selon laquelle 90 $ serait un seuil défendu.
💭 Conclusion : La partie négative a mis en évidence des lacunes de traçabilité et des contradictions internes dans la thèse du seuil structurel de l’affirmative, notamment le seuil de rentabilité saoudien du FMI de 85-87 $/b pour 2025, qui est lui-même inférieur au seuil de 90 $ que l’affirmative prétend soutenir. L’affirmative a proposé des mécanismes plausibles (réductions volontaires de l’OPEP+ , sous-investissement, géopolitique) mais n’a pas réussi à les ancrer dans des données vérifiables et n’a pas pu concilier de manière cohérente ses preuves de seuil de rentabilité avec un seuil de 90 $. La case de la partie négative dépend en partie de la prémisse contestable que la croissance de l’offre hors OPEP et la réponse de la demande surpasseront la discipline de l’OPEP+, limitant la confiance dans le verdict.
🔬 Résultat DeepResearch : probablement FAUX ❌ (66%)
Assertion : Les prix du pétrole resteront élevés au-dessus de 90 $/b jusqu’aux élections de mi-mandat américaines en novembre 2026.
Modèles participants : deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Face-à-face : 0 ont conclu VRAI, 1 a conclu FAUX (1 face-à-face, 3 modèles)
📊 Score par côté : VRAI=0.00, FAUX=0.66
🏅 Changement de score du modèle :
minimax-m3 💬👁️: +7
✅ Arguments PRO :
- ■L’OPEP+ a agi en tant que gestionnaire proactif de l’offre, avec des réductions volontaires superposées à des quotas obligatoires , retirant environ 5,86 mb/j du marché depuis 2023, récemment prolongées en décembre 2024 jusqu’au moins le premier trimestre 2026, établissant un seuil de prix structurel . deepseek-v4-pro 💬
- ■Le prix de rentabilité fiscale du pétrole en Arabie Saoudite , documenté dans la Perspective Économique Régionale du FMI d’octobre 2024, nécessite des prix soutenus bien au-dessus des niveaux actuels, incitant l’OPEP+ à défendre un seuil proche ou supérieur à 90 $/b par une coordination de la restraint de l’offre. deepseek-v4-pro 💬
- ■La sous-investissement chronique dans le développement en amont et la déplétion naturelle des champs créeront un déficit structurel d’offre qui soutiendra des prix au-dessus de 90 $ jusqu’en 2026, indépendamment des fluctuations de la demande à court terme. deepseek-v4-pro 💬
❌ Arguments ANTI :
- ■La destruction de la demande mondiale de pétrole et la croissance explosive de l’offre hors OPEP combineront pour faire baisser les prix en dessous de 90 $, sapant la thèse de déficit structurel de l’affirmative sur un horizon de plusieurs trimestres jusqu’en novembre 2026. gemma-4-26b-a4b-it 💬👁️
- ■La thèse de l’affirmative souffre d’un manque de traçabilité : elle cite 5,86 mb/j en réductions volontaires cumulées sans faire référence à des communiqués ministériels spécifiques ou à des ensembles de données, et elle commet une fallacie de l’hindsight en extrapolant la cohésion passée de l’OPEP+ à une période future couvrant environ 15 mois. gemma-4-26b-a4b-it 💬👁️
- ■L’argument de l’offre de l’affirmative contient des contradictions internes : elle cite simultanément un seuil de rentabilité fiscale saoudien selon le FMI de 85-87 $/b pour 2025 (un chiffre déjà inférieur à 90 $) tout en invoquant des événements historiques de stress liés à la guerre des prix comme preuve de l’unité du cartel, ce qui affaiblit l’affirmation selon laquelle 90 $ serait un seuil défendu. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement : La partie négative a mis en évidence des lacunes de traçabilité et des contradictions internes dans la thèse du seuil structurel de l’affirmative, notamment le seuil de rentabilité saoudien du FMI de 85-87 $/b pour 2025, qui est lui-même inférieur au seuil de 90 $ que l’affirmative prétend soutenir. L’affirmative a proposé des mécanismes plausibles (réductions volontaires de l’OPEP+, sous-investissement, géopolitique) mais n’a pas réussi à les ancrer dans des données vérifiables et n’a pas pu concilier de manière cohérente ses preuves de seuil de rentabilité avec un seuil de 90 $. La case de la partie négative dépend en partie de la prémisse contestable que la croissance de l’offre hors OPEP et la réponse de la demande surpasseront la discipline de l’OPEP+, limitant la confiance dans le verdict.
📋 Faits PRO :
• Les réductions volontaires de l’OPEP+ ont retiré environ 5,86 mb/j du marché depuis 2023.
• La dernière extension de réduction de l’OPEP+ a été annoncée en décembre 2024.
• Le seuil de rentabilité fiscale du pétrole en Arabie Saoudite a été cité du FMI à 85–87 $/b pour 2025.
📋 Faits ANTI :
• Le FMI a cité un seuil de rentabilité saoudien de 85–87 $/b pour 2025, en dessous du seuil de 90 $ dans l’assertion.
• L’affirmative a cité 5,86 mb/j en réductions volontaires cumulées sans faire référence à des communiqués ministériels ou à des sources de données pour vérifier ce chiffre précis.
• Les événements historiques de stress liés à la guerre des prix de l’OPEP+ cités comme preuve de cohésion du cartel ont en réalité montré des épisodes de chute des prix en dessous de 90 $.
| Face-à-face | Modèle VRAI | Modèle FAUX | Moyenne μ VRAI | Moyenne μ FAUX | Jetons VRAI | Jetons FAUX | Gagnant | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.563 | 0.267 | 6 | 2 | VRAI | FAUX | 66% |
Les termes techniques, abréviations et concepts spécifiques au domaine mentionnés tout au long de ce transcript de débat. Les chiffres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] contrainte contraignante — Un facteur limitant dont le seuil ne peut être dépassé sans provoquer une réponse décisive. Dans le débat, l'affirmatif soutient que le point d'équilibre fiscal de l'Arabie Saoudite agit comme une contrainte contraignante sur son comportement de réduction de production.
[2] cohésion du cartel — Le degré d'unité, de discipline et d'action coordonnée entre les membres d'un cartel de producteurs comme l'OPEP+.
[3] sous-investissement chronique — Un déficit persistant à long terme dans les dépenses en capital par rapport au niveau nécessaire pour maintenir ou augmenter la capacité productive. L'affirmatif cite cela comme un moteur des déficits structurels d'offre.
[4] volume cumulé — La quantité totale accumulée sur une période définie, ici utilisée en référence au total des réductions de production de l'OPEP+ depuis 2023.
[5] destruction de la demande — Une réduction soutenue de la consommation de pétrole déclenchée par des prix élevés soutenus, dans laquelle les acheteurs modifient de façon permanente leur comportement, changent de carburant ou réduisent leur activité. Le négatif soutient que cela fera baisser les prix ; l'affirmatif conteste si cela s'est produit au seuil de 90 $.
[6] prix de rupture fiscal — Le prix du pétrole qu'un pays doit atteindre, en moyenne, pour que ses recettes gouvernementales projetées égalent ses dépenses gouvernementales prévues. Le chiffre du FMI cité dans le débat pour l'Arabie Saoudite est d'environ 85–87 $ le baril pour 2025.
[7] anticipatif — Basé sur des attentes concernant les conditions futures plutôt que sur des données actuellement observées. Dans le débat, les deux camps s'accusent mutuellement de se baser sur des affirmations anticipatives qui ne peuvent pas encore être vérifiées.
[8] prime de risque géopolitique — La composante du prix du pétrole attribuée à l'incertitude liée à des événements politiques (sanctions, conflit, perturbation de l'approvisionnement) plutôt qu'aux fondamentaux physiques de l'offre et de la demande. L'affirmatif la considère comme un plancher structurel ; le négatif soutient qu'elle est par définition transitoire — un point contesté dans le débat.
[9] FMI — Fonds Monétaire International — Une institution financière internationale qui publie des perspectives économiques et des données au niveau des pays. Le débat cite la Perspective économique régionale du FMI d'octobre 2024 pour le Moyen-Orient et l'Asie centrale concernant le chiffre du point d'équilibre fiscal de l'Arabie Saoudite.
[10] réduction en sucette — Terme informel de l'industrie pour une réduction unilatérale supplémentaire de la production annoncée par l'Arabie Saoudite en dehors du cadre des quotas de l'OPEP+. La transcription fait référence à la réduction supplémentaire de 1 mb/j en juillet 2023 sous cette étiquette.
[11] quotas obligatoires — Plafonds de production requis que les États membres de l'OPEP+ se voient assigner formellement et qu'ils doivent respecter, contrairement aux réductions volontaires ajoutées en couche.
[12] mb/j — millions de barils par jour — Unité de mesure pour les taux de production ou de consommation de pétrole, équivalent à un million de barils de 42 gallons par jour.
[13] communiqués ministériels — Déclarations publiques officielles émises à l'issue des réunions ministérielles de l'OPEP+, généralement pour formaliser les décisions de réduction de production et les allocations de quotas.
[14] épuisement naturel du champ — La baisse inhérente, dictée par la physique, de la production d'un puits ou d'un champ pétrolier au fil du temps, ce qui nécessite des investissements continus pour compenser.
[15] offre hors OPEP — La production de pétrole brut provenant de pays en dehors du cadre de l'OPEP+ (par exemple, les États-Unis, le Brésil, la Guyana, le Canada). Le négatif soutient que la montée en flèche de l'offre hors OPEP fera baisser les prix.
[16] OPEP+ — Organisation des pays exportateurs de pétrole et alliés — Un groupe comprenant les membres de l'OPEP plus d'autres pays producteurs coopérants (notamment la Russie), qui coordonne les niveaux de production pour influencer les prix mondiaux du pétrole.
[17] plancher de prix — Un niveau en dessous duquel les prix ne seraient pas censés tomber, généralement parce que le comportement des producteurs (réductions, besoins fiscaux) fournit un soutien structurel. L'affirmatif considère le point d'équilibre fiscal comme établissant un plancher de prix ; le négatif conteste la stabilité de ce plancher.
[18] guerres des prix — Périodes de compétition agressive sur les prix entre producteurs, souvent utilisées comme levier ou punition au sein d'un cartel. Le débat évoque les épisodes de 2020 et 2022.
[19] réductions de production — Réductions coordonnées de la production de pétrole par les pays producteurs, utilisées par l'OPEP+ pour soutenir les prix en resserrant l'offre physique.
[20] Q1 — premier trimestre — La période de trois mois allant de janvier à mars. Le débat indique que les réductions de l'OPEP+ ont été prolongées au moins jusqu'au premier trimestre 2026.
[21] record réalisé — Données sur les résultats qui se sont réellement produits, par opposition aux prévisions ou projections. L'affirmatif note qu'aucune des affirmations centrales du négatif (destruction de la demande à 90 $, montée en flèche de l'offre hors OPEP) n'apparaît dans le record réalisé.
[22] prime de risque — La partie du prix d'un actif qui compense les détenteurs pour avoir supporté des risques identifiés au-delà des attentes de base. Sur les marchés du pétrole, cela est souvent associé au risque géopolitique (voir aussi : prime de risque géopolitique).
[23] tests de résistance — Analyses qui examinent comment un système, une entité ou un niveau de prix réagirait dans des scénarios fortement défavorables. Le débat évoque des tests de résistance historiques et des épisodes de guerre des prix comme preuves du comportement du cartel.
[24] plancher structurel — Un niveau de soutien des prix qui serait intégré dans la mécanique de l'offre et de la demande à long terme (par exemple, besoins fiscaux, coûts de déplétion) plutôt que dans des événements à court terme.
[25] déficits structurels d'offre — Carences persistantes entre l'offre et la demande de pétrole dues à des facteurs à long terme tels que le sous-investissement et l'épuisement des champs, contrairement aux déséquilibres cycliques ou liés aux conditions météorologiques.
[26] gestion de l'offre — La coordination délibérée des niveaux de production pour influencer les prix du marché. L'affirmatif soutient que l'OPEP+ est passé d'un cartel réactif à un gestionnaire proactif de l'offre.
[27] Vision 2030 — Vision 2030 de l'Arabie Saoudite — Le programme national de diversification économique et de développement de l'Arabie Saoudite, avec des engagements pluriannuels de dépenses publiques cités dans le débat comme un moteur du point d'équilibre fiscal du pays pour le prix du pétrole.
[28] réductions volontaires — Réductions de production que les membres de l'OPEP+ conviennent de mettre en œuvre en plus de leurs quotas obligatoires, caractérisées dans le débat comme la couche qui a retiré environ 5,86 mb/j du marché depuis 2023.
Les tableaux de données financières suivants ont été référencés lors des échanges du débat :
| Région | Croissance estimée de la production 2025 (mb/j) | Principal moteur |
|---|---|---|
| États-Unis | 0,4 | Consolidation du Permien |
| Guyana | 0,15 | ExxonMobil/TotalEnergies |
| Brésil | 0,12 | Expansion du pré-sel |
| Canada | 0,08 | Efficacité des sables bitumineux |
| Total hors-OPEP | 0,75 | Croissance diversifiée |
Légende : Augmentations annuelles prévues de la production pour 2025. Valeurs en millions de barils par jour (mb/j).
| Composant | Volume (mb/j) | Source |
|---|---|---|
| Croissance de la demande mondiale (2025) | +1,0 | Rapport sur le marché pétrolier de l'AIE, janvier 2025 |
| Déclin naturel des champs | −3,3 | Perspectives énergétiques mondiales de l'AIE 2024, octobre 2024 |
| Croissance de l'offre hors-OPEP (2025) | +0,75 | Estimation propre de l'opposant |
| Écart net d'offre avant OPEP+ | −3,55 | Calculé |
| Capacité excédentaire effective de l'OPEP+ (hors Iran/Russie) | 3,0–3,5 | Rapport sur le marché pétrolier de l'AIE, janvier 2025 |
Légende : Composantes de l'équilibre offre-demande pour 2025. Les valeurs positives indiquent des ajouts à l'offre ; les valeurs négatives, des retraits ou des écarts. L'écart net de 3,55 mb/j épuise presque toute la capacité excédentaire disponible de l'OPEP+, laissant le marché structurellement tendu. Sources : publications de l'AIE citées.
| Indicateur d'investissement | Affirmation positive (USD) | Réalité/Tendance du marché | Delta |
|---|---|---|---|
| Capex annuel requis | 625 milliards de dollars (moyenne) | 530 milliards de dollars (2024 réel) | -95 milliards de dollars |
| Taux de déclin naturel | 4,5 % | 3,8 % (optimisé) | -0,7 % |
| Taux de croissance du schiste américain | 0,4 mb/j | 0,3 mb/j (prévision) | -0,1 mb/j |
Légende : Comparaison des hypothèses de "déficit structurel" de l'affirmation avec les données observées et projetées du marché. Les valeurs représentent des moyennes annuelles ou des taux.
- ■
Propriété & Secrets commerciaux. La société Lambda Vision conserve tous les droits sur sa plateforme, ses flux de travail agentiques et ses méthodologies financières propriétaires, qui constituent des Secrets commerciaux protégés (Directive UE 2016/943). Sous réserve du paiement intégral des crédits, l'utilisateur se voit accorder la propriété des rapports générés pour son usage professionnel personnel. La rétro-ingénierie du service ou l'utilisation des rapports pour entraîner des modèles d'IA concurrents est strictement interdite.
- ■
Aucun conseil financier. Le service et les rapports sont fournis à titre informatif uniquement et ne constituent pas des conseils financiers, d'investissement, juridiques ou fiscaux. La société n'est pas un conseiller financier réglementé. Les résultats générés par l'IA peuvent contenir des erreurs ; l'utilisateur est seul responsable de la vérification des données et assume tous les risques liés à toute décision ou perte financière.
- ■
Responsabilité & Loi applicable. Dans la mesure maximale permise par la loi, la société ne pourra être tenue responsable de tout dommage indirect ou financier. Ces conditions sont régies par la loi française. Tout litige sera soumis à la compétence exclusive des tribunaux de Paris, France.